【2026年】リボ払いに過払い金はある?対象になる条件と借金相談の判断基準
目次
リボ払いで過払い金が発生しているかどうかは、契約内容が「キャッシング」か「ショッピング」かによって大きく分かれます。リボ払いで過払い金が発生する可能性があるのはキャッシングのリボ払いのみであり、日常の買い物などで利用するショッピングのリボ払いは法的に過払い金の対象外とされています。
さらに、キャッシングのリボ払いであっても、利息制限法の上限を超えていたグレーゾーン金利の時期に取引があり、かつ最終取引から時効が成立していないことが前提条件とされます。この記事では、過払い金が発生する3条件や契約タイプ別の早見表、確認の手順を整理します。過払い金がない場合に検討できる債務整理の3種類や、相談先を選ぶ際の確認点も解説します。
リボ払いで過払い金が発生する3つの条件
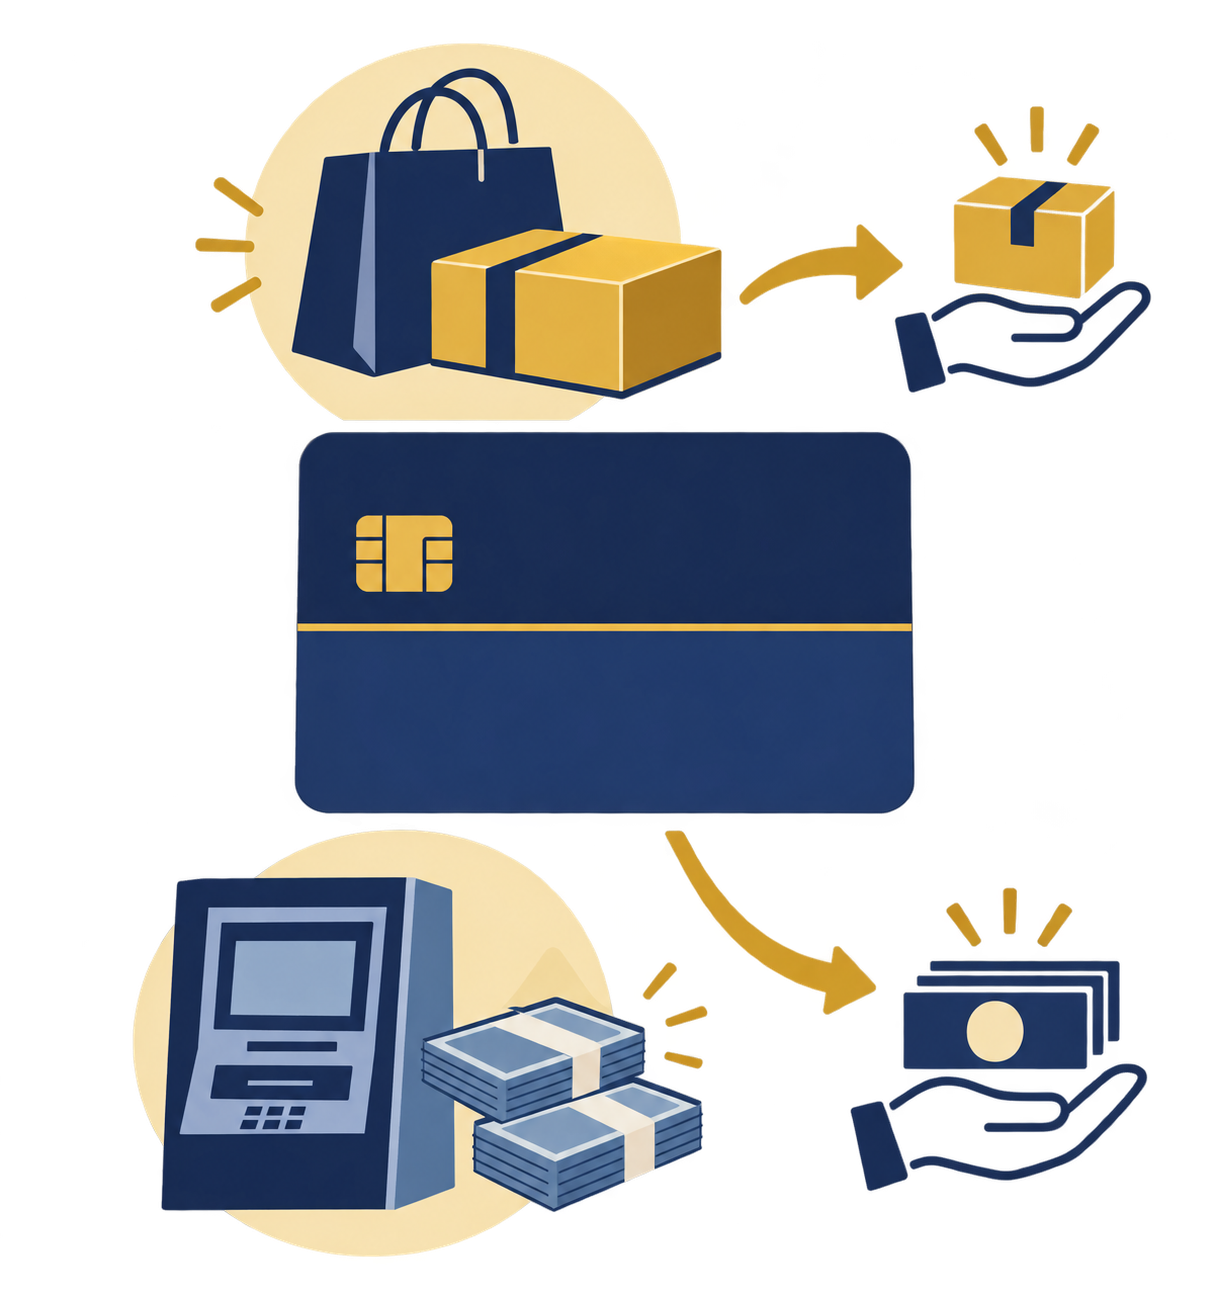
クレジットカードのリボ払いで過払い金が発生している可能性があるかどうかは、主に3つの基準で判断されます。すべてを満たしている場合に限り、返還請求の対象となる余地が生じます。ただし、3条件を満たしても、引き直し計算で払いすぎが出るとは限りません。
キャッシングのリボ払いであること
過払い金とは、利息制限法の上限を超える利息を払い続け、元本に充当しても払いすぎになった分を指します。クレジットカードの機能は大きく「ショッピング枠」と「キャッシング枠」に分かれています。
ショッピングのリボ払いは、法的には借入れではなく「立替金」の手数料(割賦販売法に基づく分割手数料)と位置づけられるため、ショッピング枠のリボ払いに過払い金は発生しないとされています。過払い金の調査対象になるのは、一般に現金を借り入れるキャッシング枠をリボ払いで利用していた取引とされます。
グレーゾーン金利での取引が含まれること
過払い金が生じるのは、出資法の上限金利(改正前は年29.2%など)と利息制限法の上限金利(借入額に応じて年15〜20%)の間に設定されていた「グレーゾーン金利」で返済を行っていた期間がある場合です。
2010年(平成22年)6月18日に改正貸金業法および改正出資法が完全施行され、上限金利は利息制限法の水準に一本化されました。そのため、目安として2010年6月以前からキャッシングの取引を継続していたことが、グレーゾーン金利の支払いを伴う重要な基準となります。
最終取引日から10年以内であること
過払い金を返還請求する権利(不当利得返還請求権)には、法律上の消滅時効が存在します。一般的には、原則として「最後の取引(完済日や最終借入・返済日)から10年」が経過すると、会社側が時効を主張した場合に請求が認められにくくなります。
現在も同じカードでキャッシングの返済を続けている場合は時効が進行していないと判断されるケースが多いですが、すでに完済して解約している場合は、完済時点から10年が経過していないか確認が必要です。
なお、上限金利・時効・代理できる範囲・信用情報の登録期間などの正確な規定は、金融庁・裁判所・法テラス・日本弁護士連合会・日本司法書士会連合会・CIC/JICC/KSCなどの公式案内で確認できます。
リボ払いの過払い金 契約タイプ別の3パターン
ご自身が利用しているリボ払いが過払い金の対象になり得るかは、契約の種別と利用開始時期により大別できます。以下の表を目安として整理してください。
| 契約のタイプ | 過払い金の可能性の目安 | 次にやること |
|---|---|---|
| ショッピングのリボ払いのみ | 対象外とされる | 繰り上げ返済など。難しければ債務整理を検討(詳細は下の債務整理の節) |
| キャッシングで2010年6月以前から取引がある | 発生している可能性がある | 契約内容の確認とカード会社からの取引履歴取り寄せ |
| キャッシングを2010年6月より後に始めた | 法改正後の適正金利のため対象になりにくい | 繰り上げ返済など。難しければ債務整理を検討(詳細は下の債務整理の節) |
最終取引から10年を超えている場合は、仮に2010年6月以前のキャッシングであっても、会社側が時効を主張すると請求が認められにくくなります。
注意
上記の区分は一般的な法令に基づく目安です。個別の契約内容や借入・返済の継続状況、会社の事業譲渡などの事情により判断が異なる場合があります。過払い金の有無は、実際の契約書面や取引履歴を確認するまで確定できません。
以前に同じ会社で借りて完済し、2010年6月より後に借り直した場合などは、前後の取引の扱いで結論が変わることがあります。心当たりがあれば、取引履歴で確認してください。
過払い金の有無を確かめる4つのステップ
実際に過払い金の発生可能性があるかを確認する際は、事実関係を順番に整理していくことが大切です。
カード・契約書・利用明細でキャッシングの有無と開始時期を見る
まずは手元にあるカードの会員規約、契約時の書類、利用代金明細書、またはWeb明細を確認します。利用項目に「キャッシング」または「融資」の記載があるか、取引開始時期が2010年6月以前に遡るかを確認します。あわせて、契約書や明細に記載された実質年率が、利息制限法の上限(年15〜20%)を超えていたかも見ます。手元の書類で分からなければ、次の取引履歴の取り寄せに進みます。
カード会社に取引履歴の開示を求める
手元に過去の明細が残っていない場合でも、カード会社に対して「取引履歴(これまでの借入れと返済の記録)」の開示を請求することができます。貸金業法に基づき、カード会社側には取引履歴の開示に応じる義務があるとされています。開示請求の窓口や手数料、手元に届くまでの所要期間は会社ごとに異なります。
なお、古い取引で履歴が一部しか残っていない・開示されない場合は、手元に残る明細書・預金通帳・カードの控えなどの資料を持参して相談窓口で確認する方法があります。
引き直し計算で利息制限法の上限金利との差を見る
取引履歴を取り寄せた後、過去の取引を利息制限法の上限金利に当てはめ直して再計算(引き直し計算)を行います。上限金利の基準は借入元本に応じて次の3段階に定められています。
・10万円未満:年20%
・10万円以上100万円未満:年18%
・100万円以上:年15%
この計算により、払いすぎた利息が元本に充当され、最終的に過払い金が発生しているかどうかが試算されます。途中で借入と完済を繰り返している場合などは計算が複雑になるため、取引履歴を持って窓口や専門家に試算を依頼する方法もあります。
結果を持って公的窓口や専門家に相談する
取引履歴や試算結果をもとに、弁護士や司法書士、法テラスなどの相談窓口へ問い合わせます。会社が合併している場合や、すでに廃業・倒産している場合などは請求先や回収可能性の判断が複雑になるため、記録を持参して確認することが推奨されます。
過払い金請求で知っておきたい3つの注意点
過払い金返還請求は権利の行使ですが、手続きに伴う影響や留意すべき点も存在します。
信用情報への影響
すでに借入を完済した状態で過払い金を請求する場合、原則として信用情報機関に事故情報が登録されることはないとされます。
しかし、返済中に請求を行い、過払い金で残りの借入残高を完済できなかった場合は、実質的に「任意整理」の扱いとなり、信用情報機関に事故情報が登録される場合があります。登録の有無や登録期間の基準は手続や機関によって異なるため、CIC・JICC・KSCなどの信用情報機関の公式説明で確認することが推奨されます。
請求したカード会社のその後の利用
過払い金の請求を行ったカード会社のクレジットカードは、利用や更新が難しくなる場合があります。影響の範囲は各カード会社や取引状況により異なります。公共料金などの引き落とし口座に設定している場合は、事前に別の決済手段へ変更しておく必要があります。
ショッピング枠の残債への充当
同一のカードでショッピング枠のリボ残高が残っている場合、キャッシングで発生した過払い金はショッピングの未払残高に充当(相殺)される場合があります。扱いはカード会社や取引状況により異なるため、事前に専門家へ確認してください。相殺してもなおショッピング枠の残債が上回る場合、全体としては借入残高が残ることになるため、信用情報への登録リスクが生じる点に注意が必要です。
注意
過払い金があるかもしれないと自己判断し、事前の専門家相談や合意なしに返済を独断で止めることは避けてください。遅延損害金が発生したり、信用情報に延滞情報が記録されたりする原因となります。また、返済が苦しいからといって他社からの追加借入で補塡することは、問題の深刻化につながります。
過払い金がない場合の債務整理3種類の違い
リボ払いの調査を行った結果、ショッピングのみであったり2010年以降の利用であったりして「過払い金が存在しない」と判明した場合でも、毎月の返済負担が重く生活を圧迫しているのであれば、債務整理による解決を図る選択肢があります。
| 手続 | 向く状況の目安 | 主な留意点 |
|---|---|---|
| 任意整理 | 安定収入があり、利息見直しで3〜5年で返済できる見込み | 元本の減額幅は限定的。信用情報機関に登録される |
| 個人再生 | 財産を維持しつつ継続収入があり、元本を圧縮したい | 裁判所申立てが必要。官報掲載・信用情報に登録される |
| 自己破産 | 収入が途絶えるなど、返済継続が客観的に不可能な状態 | 財産処分や資格制限あり。官報掲載・信用情報に登録される |
※信用情報機関への登録の有無・登録期間の基準、各手続の要件や返済期間は、CIC・JICC・KSCの公式説明と、裁判所・法テラス・日本弁護士連合会の案内でご確認ください。
任意整理
任意整理は、裁判所を通さずに弁護士や司法書士が各カード会社と直接交渉し、今後の利息(将来利息)のカットや返済期間の見直し(原則3〜5年の分割)について合意を目指す手続きです。特定の債務のみを対象に選べるため、保証人が付いている借入を除外するなど柔軟な対応が取りやすい特徴があります。
個人再生
個人再生は、将来にわたり継続的な収入を得る見込みがある方を対象に、裁判所に申し立てを行って法律で定められた基準に従い借金総額を減額し、原則3年で分割返済していく手続きです。住宅ローン特則(住宅資金特別条項)を利用すれば、持ち家を手放さずに手続きを進められる可能性があります。
なお、裁判所を通す手続きのため官報に氏名・住所が掲載され、信用情報機関にも登録されます。
自己破産
自己破産は、収入や財産の状況から客観的に返済が不可能であると裁判所から認められた場合に、原則として債務の支払義務が免除(免責)される手続きです。生活に必要な最低限の財産を除き、一定以上の財産は換価・処分されます。
また、手続中は警備員や士業など一定の職業資格に制限が生じる場合があります。手続きを行うと官報に氏名・住所が掲載され、信用情報機関にも登録されます。
リボ払い特有の手数料負担と元本が減りにくい構造
クレジットカードのリボ払いは、毎月の支払額を一定に保てる利便性がある反面、手数料の負担が大きく、元本が減りにくい場合があります。過払い金が発生しない契約であっても、任意整理によって将来手数料を抑える合意が得られれば、合意の内容によっては支払いが元本返済に回りやすくなる場合があり、完済までの道筋を整える選択肢となります。
補足・参考
借入の背景に競馬・競艇などの公営競技やパチンコなどの遊技が含まれている場合でも、債務整理の相談自体は可能です。
自己破産においては破産法第252条第1項に「浪費又は賭博その他の射幸行為」が免責不許可事由として挙げられていますが、個別の事情を踏まえて裁判所の判断により免責が認められる「裁量免責」となる場合があります(認められるかどうかは事情により異なります)。
また、任意整理における借入理由の扱いは依頼先や相手方ごとに異なる場合があります。
借金返済のためにギャンブルを繰り返してしまうなど依存の傾向に悩んでいる場合は、精神保健福祉センターなどの公的な相談窓口を活用することも選択肢のひとつです。
相談先を選ぶ前に確認したい5つのポイント
過払い金の調査や債務整理を専門家に相談する際は、事前の確認事項を整理しておくことで、円滑に適切な助言を受けることができます。
まず公的窓口を知る
借金問題や法的トラブルに関する公的な相談窓口として、日本司法支援センター(法テラス)、各地域の弁護士会や司法書士会、消費生活センターなどがあります。法テラスでは、一定の収入・資産基準を満たす方を対象に無料法律相談や弁護士・司法書士費用の立替制度が案内されています。なお、相談対象・費用・予約の要否・利用条件は窓口ごとに異なるため、各団体の公式案内でご確認ください。
弁護士と司法書士の対応範囲
過払い金請求や債務整理を依頼できる専門家には弁護士と認定司法書士がいます。認定司法書士が代理できるのは、簡易裁判所の管轄となる「債権者1社ごとの過払い金請求額または債務額が140万円以下の事案」に限られます。1社あたりの額が140万円を超える交渉や訴訟代理は、弁護士の担当範囲となります。
また、地方裁判所で行う自己破産・個人再生の手続きで裁判所代理人を依頼したい場合は弁護士の担当範囲となります(司法書士は自己破産や個人再生において裁判所へ提出する書類の作成を担当できます)。専門家ごとに代理できる範囲には上限があるため、依頼前に確認が必要です。
窓口が扱う受付対象
相談先によって、過払い金の調査に特化している事務所もあれば、任意整理や自己破産を含めた債務整理全般を幅広く扱っている事務所もあります。現在の自分の借入状況(完済しているのか、現在も返済中なのか、ショッピング枠の残高があるのか)に対応している窓口であるかを確認しましょう。
費用の内訳と支払時期
法律相談や手続きを依頼する際にかかる費用には、相談料、着手金、報酬金、減額報酬、過払い金返還成功報酬などがあります。費用の体系や支払いのタイミング(分割払いや後払いが可能かどうか)は事務所ごとに異なりますので、契約前に見積もりと内訳の十分な説明を受けることが重要です。
申込み後の流れと連絡方法
問い合わせ後のヒアリング手順、本人確認の方法、家族に知られないような郵送物・電話連絡の配慮があるかなどを確認します。過払い金請求を装う不審な勧誘や追加借入を勧める業者には注意が必要です。弁護士・司法書士への相談時は、日本弁護士連合会や日本司法書士会連合会の会員検索システム等を通じて正式な登録がある事務所であるかを確認しておくと安心です。
借金問題・過払い金の相談を検討されている方へ
ご自身のリボ払いに過払い金があるか、また今後の返済をどう立て直すかは、契約内容や家計により適した選択肢が異なります。まずは法テラスや弁護士会・司法書士会の相談窓口、または債務整理を扱う弁護士・司法書士へ現状を相談し、見通しを確認してください。
相談先を選ぶ際は、受付対象・費用・流れ・本人確認の有無を事前に確認することが大切です。
PR
よくある質問
- ショッピングのリボ払いでも過払い金は戻ってきますか?
- 対象外とされます。過払い金は利息制限法の上限金利を超えて支払った利息について発生するものですが、ショッピング枠のリボ払いは立替金に対する「分割手数料」という法的位置づけのため、過払い金返還請求の対象外とされています。
- 2010年6月より後に始めたリボ払いは対象外ですか?
- 対象外となるのが一般的です。2010年(平成22年)6月18日に改正貸金業法が完全施行され、それ以降のキャッシング金利は利息制限法の範囲内(上限15〜20%)に設定されているため、グレーゾーン金利が発生していないとされます。
- 完済してから10年近く経ったカードでも請求できますか?
- 最後の取引(完済日など)から10年以内であれば請求できる余地があります。ただし、10年を過ぎると会社側が時効を主張した場合に請求が認められなくなる可能性が高くなります。起算点や完済と借り直しを挟む場合によって判断が分かれることもあるため、期限が近い場合は早めに専門家にご確認ください。
- 過払い金があるかどうか、自分で調べる方法はありますか?
- カード会社から取引履歴を取り寄せ、上限金利に沿って引き直し計算を行うことで試算できます。ただし、完済と借り直しを挟む場合や計算方法が複雑な場合もあるため、正確な試算は弁護士や司法書士などの窓口に履歴を持参して依頼する方法もあります。
- 過払い金請求をすると、クレジットカードは使えなくなりますか?
- 請求対象としたカード会社のカードは、利用や更新が難しくなる場合があります。他社で利用中の別カードへの影響については、手続きの結果として信用情報機関に事故情報が登録されるかどうか等によって異なります。詳細は信用情報機関等の案内をご確認ください。
- 過払い金がなかったら、債務整理しか方法はありませんか?
- 家計の収支改善や繰り上げ返済で自力完済を目指すことも選択肢のひとつです。なお、借り換えは新たな借入契約になるため審査や総返済額の慎重な確認が必要で、返済の補填目的で借入を増やさないことが前提となります。毎月の返済が利息や手数料の支払いに追われて元本が減らない状態であれば、任意整理などの債務整理を検討することが現実的な生活再建の手段となります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|リボ払いの過払い金と借金問題の判断基準
リボ払いで過払い金が発生している可能性は、キャッシングか、取引の時期、時効の3点でまず絞り込めます。
この記事のまとめ
・過払い金の対象となるのは「キャッシング枠」のリボ払いで、ショッピング枠は対象外
・法改正前の2010年6月以前からの取引があり、最終取引から10年以内であることが基本的な条件
・取引履歴を取り寄せて引き直し計算を行うまで、過払い金の有無や金額は確定できない
・過払い金がない場合でも、返済負担が重ければ任意整理などの債務整理が生活再建の選択肢となる
過払い金が存在するかどうか、また対象外だった場合の返済計画は、取引履歴と契約内容を確認したうえで判断することが確実です。一人で抱え込まず、必要に応じて法テラスや弁護士会・司法書士会、消費生活センターなどの公的窓口や、弁護士・司法書士へ現状を相談し、見通しを確認することをお勧めします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】過払い金返還請求の流れ|対象になる条件・期間・費用の確認ポイントこの記事を読む → まず知る【2026年】車のローンに過払い金はある?対象になる条件と確認方法を整理
 まず知る【2026年】アイフルの過払い金は対象になる?契約内容の確認と相談先の選び方
 まず知るイオンカードに過払い金請求はできる?【2026年】対象条件を確認