家族の借金は返す義務がある?保証の確認と債務整理の相談先
目次
家族が作った借金について、自分に返済する義務があるのか不安を抱く方は少なくありません。結論から言えば、単に家族であるという理由だけで返済義務が決まるわけではなく、保証・相続・夫婦の日常家事債務などの個別の要件によって判断されます。この記事では、自分がどれに当たるかを切り分け、確認手順と相談先を選べるようにします。
家族の借金を返す義務が問題になる3つのケース
連帯保証人または保証人になっている場合
民法の規定において、通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁権」や、主たる債務者の財産への執行を先に求める「検索の抗弁権」が認められています。
しかし、連帯保証契約を締結している場合、民法の規定によりこれらの催告・検索の抗弁権を有しません。保証人・連帯保証人として契約した覚えがある場合は、契約書の控えで保証の種類と内容を確認し、支払いや署名の前に相談窓口へ相談してください。
親や配偶者などが亡くなり借金を相続した場合
借金を抱えていた家族が亡くなった場合、相続の手続きを通じて債務が承継されることがあります。民法の規定に基づき、相続人が「単純承認」をしたときは、被相続人(亡くなった方)の土地や預貯金といったプラスの財産だけでなく、借金などのマイナスの義務も無限に承継します。
被相続人が亡くなったからといって当然に借金全額を支払わなければならないわけではなく、相続開始を知った後の手続き選択によって負担の範囲が変わります(詳しくは後述)。
夫婦間で日常の家事に関する債務に該当する場合
婚姻関係にある夫婦間においては、民法に「日常家事債務」の規定が存在します。夫婦の一方が日常の家事に関して第三者と法律行為をしたときは、他の一方も連帯してその責任を負うと定められています。
ただし、民法の規定により、あらかじめ第三者に対して責任を負わない旨を予告していた場合は連帯責任を負いません。また、この規定は夫婦間のみに適用されるものであり、親子や兄弟姉妹の間には及びません。借入金が「日常の家事」に該当するかどうかは、単に生活費に使われたという主張のみで一律に決まるものではなく、個別具体的な事情に基づいた法的な判断が必要となります。
請求や書類が届いたときに確認する4つのこと
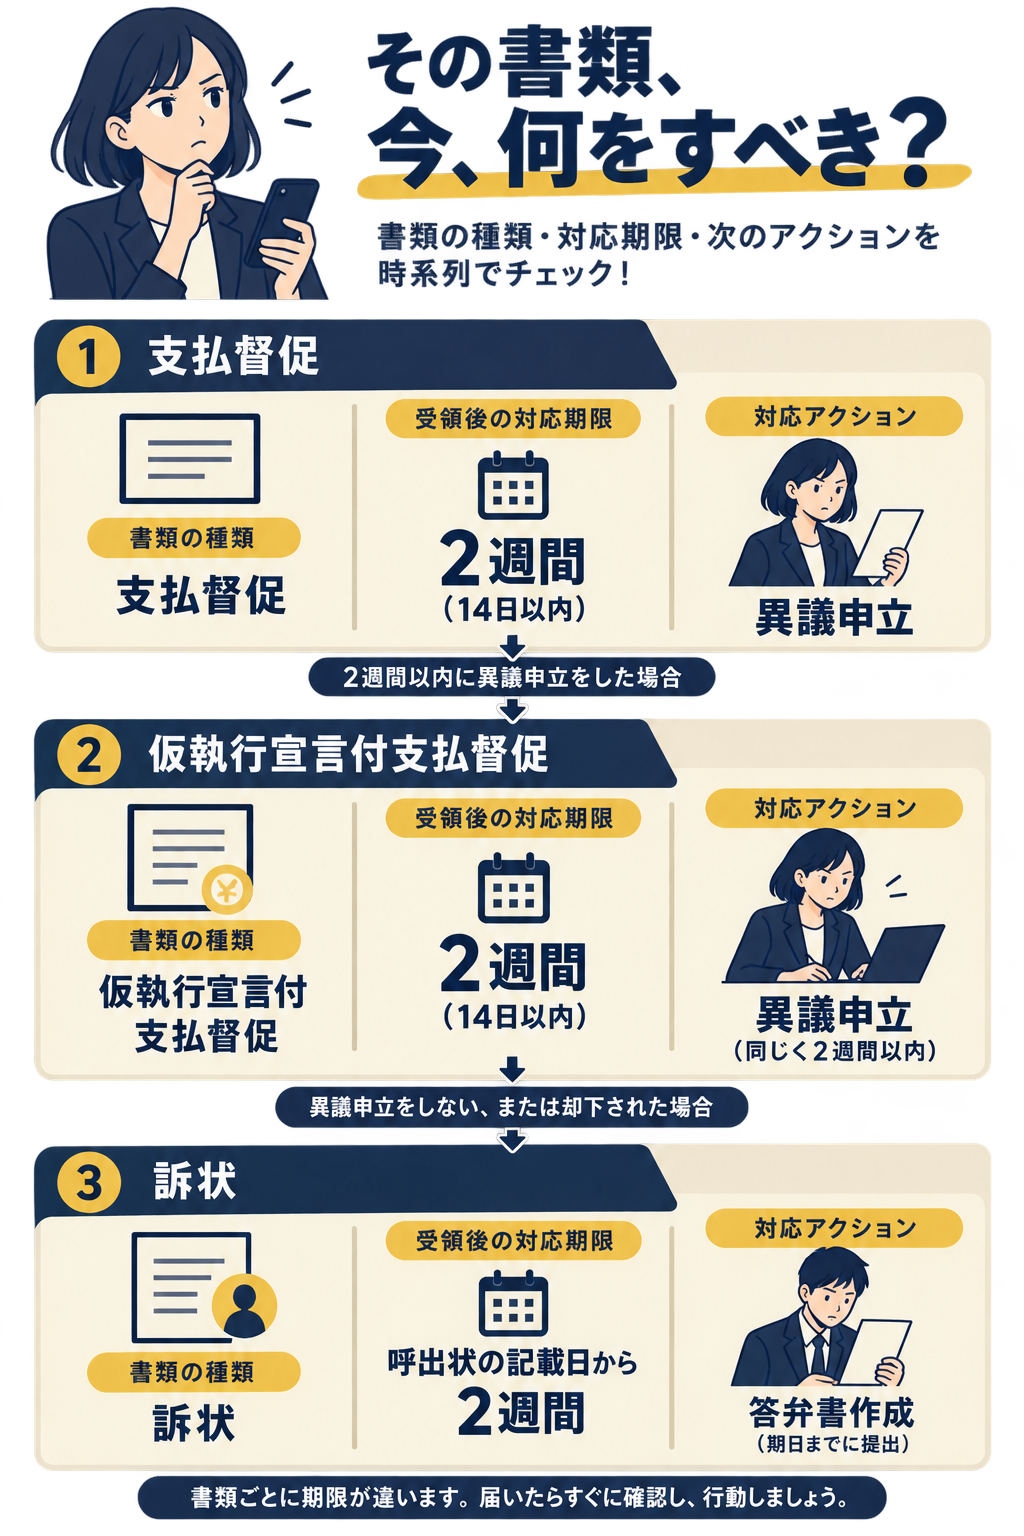
債権者や公的機関から突然書類が届いた場合、慌てて連絡を入れたり安易に応対したりせず、まず手元の書面から客観的な事実関係を把握することが不可欠です。
1.誰宛ての債務であるか確認する
届いた郵便物や請求書の宛名が、ご自身宛てであるのか、それとも家族本人宛てであるのかを確認します。名義人が誰であるかを特定することがすべての判断の基礎となります。
2.自身が署名や押印を行った契約であるか確認する
請求内容に関して、過去にご自身が連帯保証人や保証人として契約書に自筆で署名・押印した記憶があるかを精査します。名義を無断で使われた疑いがある場合も、その場で支払いや署名をせず、届いた書面と手元の契約書控えを保管して、専門窓口に請求の根拠を確認してもらってください。
3.届いた書面の正確な名称と受領日を記録する
裁判所などの公的機関から届いた書面である場合、書面の種類によって法的な性質や対応期限が異なります。
簡易裁判所からの「支払督促」が送達された場合の手続きの流れは以下のとおりです。
・受け取ってから2週間以内に督促異議の申立てができる
・異議申立てがなければ仮執行宣言が付され、債権者による強制執行の申立てが可能になる
・仮執行宣言付支払督促を受け取ってから2週間以内にも別に異議申立ての段階が設けられている
・督促異議が申し立てられると通常訴訟の手続きへ移行する
一方、裁判所から「訴状」と期日の呼出状が届いた場合は、訴訟の手続きとなります。送付された訴状と呼出状をよく確認し、ご自身の言い分を記載した答弁書を作成して提出する流れとなります。最初の期日は呼出状で確認できます。答弁書の提出期限などの記載がないかも確認し、支払督促の2週間という期限と混同せず、速やかに弁護士等の専門窓口へ相談してください。
注意
裁判所からの書面を受け取った際は、「書類の正確な名称」と「郵便物を受け取った日付」を必ずメモして封筒ごと保管してください。支払督促の異議申立て期間(2週間)などの起算日を特定するために極めて重要な情報となります。
4.請求元と請求額の法的根拠を確認する
請求元の会社名、連絡先、借入の発生日、元金、遅延損害金などの内訳を確認します。手元に届いた契約書や明細書、督促状などは破棄せずにすべて保管し、支払いや合意書への署名を行う前に、公的な相談窓口や弁護士・司法書士へ提示して請求の根拠を検証してもらうことが安全な対処法です。
家族の借入状況を調べられるか
CICでは、プライバシーや個人情報保護の観点から、存命のご本人以外からの信用情報開示申込みは受け付けられていません。亡くなった方の信用情報については法定相続人による開示申込みが認められています。開示で確認できるのはCIC加盟会員が登録したクレジット契約の内容・支払状況・残債額などで、借入れの全容が分かるとは限りません。他の信用情報機関の扱いは各機関に確認してください。
相続で借金がわかったときの3つの選択肢
亡くなった家族に借金があった場合、相続人は法律に基づき「単純承認」「限定承認」「相続放棄」という3つの手続きのいずれかを選択することになります。
| 手続き | 債務(借金)の承継範囲 | 申述の期限など |
|---|---|---|
| 単純承認 | すべて承継 | 財産処分等でみなされる場合あり |
| 限定承認 | 得た財産の限度で負担 | 知った時から3か月以内(全員共同) |
| 相続放棄 | 一切受け継がない | 知った時から3か月以内に家庭裁判所へ申述 |
1.すべての権利義務を受け継ぐ単純承認
単純承認は、亡くなった方の預貯金や不動産などの積極財産と、借金などの消極財産のすべてを無条件で承継するものです。相続財産の全部または一部の処分など、法律が定める事由に当たると単純承認をしたものとみなされます。
2.得た財産の限度で債務を負担する限定承認
限定承認は、裁判所の説明によると、相続人が相続によって得た財産の限度で被相続人の債務の負担を受け継ぐ制度です。債務がどの程度あるか不明であり、財産が残る可能性もある場合などに選択肢となります。
限定承認を行うためには、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述を行う必要があります。さらに、複数の相続人がいる共同相続の場合には、相続人全員が共同して家庭裁判所に申立てを行わなければならないという厳格な要件が定められています。
3.権利も義務も一切受け継がない相続放棄
相続放棄は、裁判所の案内において、相続人が被相続人の権利や義務を一切受け継がない選択肢とされています。初めから相続人とならなかったものとみなされるため、相続によって亡くなった方の借金を受け継ぐことはありません。ご自身が保証人・連帯保証人になっている場合は、相続とは別に契約書を確認して相談してください。
相続放棄の申述は、民法の規定により「自己のために相続の開始があったことを知った時から3か月以内」に、被相続人の最後の住所地を管轄する家庭裁判所に対して行わなければなりません。もし期間内に財産の状況が調査しきれない場合には、家庭裁判所に対して熟慮期間の伸長を申し立てることが認められていますが、この伸長申立て自体も知った時から3か月以内に行う必要があります。放棄や限定承認を考えている場合は、相続財産を処分する前に、相続開始を知った日と財産・借金の内容を整理して、早めに家庭裁判所や専門窓口へ相談してください。
自己破産・個人再生で家族が確認したい3つの点
借金を抱えた家族本人が法的な債務整理(自己破産や個人再生)を検討する際、同居家族や親族にどのような影響が生じるのかを正確に理解しておく必要があります。
1.主債務者が免責されても保証人の支払義務は残る
裁判所の手続き資料に明記されているとおり、破産手続において主債務者本人の免責許可決定が確定しても、保証人の支払義務は法律上免除されません。免責の効果は保証人には及ばないため、家族が連帯保証人になっている場合、債権者から保証人に対して残債務の請求を受ける可能性があります。
2.破産手続による法律上の制限は親族に及ばない
盛岡地方裁判所の手続説明資料では、破産手続開始決定による法律上の制限について、親族が影響を受けることはないと説明されています。
ただし、これはあくまで「親族であることだけを理由とする法律上の制限がない」という意味です。家族が保証人として負担する責任や、世帯としての家計状況、住宅・自家用車の保有状況等に生じる現実的な生活上の変化については、別途個別の検討が必要となります。
3.個人再生における手続きの枠組みと要件
裁判所の説明によると、小規模個人再生は、将来において継続的に収入を得る見込みがあり、無担保債務の総額が5000万円以下の人が申し立てることのできる制度です。認可された再生計画どおりに分割返済(原則3年間)を完了すると、残りの債務の免除を受けることができます。この免除が保証人になっている家族にどう影響するかは、相談時に確認してください。
返済総額は、債務者が自分の財産を処分して返済に充てる場合の額(清算価値)を上回る必要があります。また、給与所得者等再生という別の類型では、可処分所得額の2年分以上を返済総額に充てる要件が課されます。
補足・参考
自己破産においては、免責許可決定が確定した場合でも、養育費や故意又は重大な過失による生命侵害等の不法行為に基づく損害賠償請求権などは法律上免除されません。また、浪費やギャンブルなどで借金を増やした場合は免責を受けられない事情の一つとされていますが、裁判官が事情を判断して免責許可決定を出すこともあると説明されています(出典:盛岡地方裁判所の破産手続説明資料)。
家族の借金を相談できる5つの窓口と選び方
家族の借金問題に直面した際、相談内容や本人の協力度合いに応じて選択できる公的機関や専門窓口が存在します。
1.法テラス(日本司法支援センター)
法テラスでは、経済的に余裕がない国民および適法に在留する外国人を対象として、民事法律扶助業務による無料法律相談(法律相談援助)や、弁護士・司法書士費用の立替制度(代理援助・書類作成援助)を実施しています。
法テラスにおいて本人以外の家族が代理で相談を受ける場合、事前の口頭による本人意思確認、または所定事項を記載した委任状を持参することによって実施できる場合があります。原則として代理人の電話のみによる相談援助は受け付けられていないため、利用条件を事前に問い合わせることが推奨されます。
2.消費生活センター(消費者ホットライン188)
消費者庁が管轄する「消費者ホットライン(局番なし188)」に発信することで、地方公共団体が設置する身近な消費生活センター等の相談窓口の案内を受けることができます。相談自体は無料ですが、窓口への接続後から通話料金が発生します。一部のIP電話やプリペイド式携帯電話からは利用できないため、その際は各自治体の窓口へ直接連絡する必要があります。
3.各地の弁護士会・弁護士事務所
家族のみでの相談可否や相談料の有無等は各弁護士会や個別の事務所ごとに異なるため、予約前の事前確認が必要です。
4.各地の司法書士会・認定司法書士
法務大臣の認定を受けた「認定司法書士」は、法務省の説明によると、訴訟の目的となる物の価額が140万円を超えない簡易裁判所の民事事件等について代理業務を行うことができます。債務整理でこの基準がどう当てはまるか、弁護士との違いは相談時に確認してください。
5.日本貸金業協会
日本貸金業協会では生活再建支援カウンセリングの窓口があります。対象や支援内容は協会に確認してください。
状況に応じた窓口選びのポイントは以下のとおりです。
・借金をした本人が同席できる場合:確認する窓口の候補は法テラス、弁護士、認定司法書士などです。資力要件の該当有無、相談料、持参書類(借入明細・契約書)を事前に確認してください。
・家族だけで先に相談したい場合:確認する窓口の候補は法テラス、消費生活センター、法律事務所などです。家族のみで相談できるか、委任状が必要かを予約前に確認してください。
専門窓口へのご相談をお考えの方へ
家族の借金問題について専門家や公的窓口へ相談する際は、あらかじめ以下の項目を整理しておくと対応が円滑に進みます。
・債務者本人との続柄および現在の同居・別居状況
・ご自身が保証人としての契約書面に署名・押印したかどうかの事実関係
・手元に届いた書面の正確な名称(支払督促、訴状、催告書等)と受領日
・相続が関係する場合、相続開始を知った正確な年月日
※各相談窓口によって、対応可能な業務範囲、費用体系、家族のみでの相談可否の要件が異なります。事前に公式窓口へ詳細をお問い合わせの上、ご予約ください。
よくある質問
- 親の借金を子どもが返さなければいけませんか?
保証人・連帯保証人になっている場合や、相続した場合など、個別の要件で返済義務が問題になります。手元の契約書や関係書類の確認が必要です。
- 夫の借金を妻が返済する必要はありますか?
民法では日常の家事に関する法律行為によって生じた債務について夫婦が連帯して責任を負うと定められていますが、あらかじめ第三者に対して責任を負わない旨を予告していた場合は例外とされます。借入金が日常家事債務に該当するかどうかは個別の事情による判断となるため、判断に迷う場合は専門家への相談が推奨されます。
- 家族の借入状況を代わりに調べることはできますか?
CICでは存命の本人以外からの開示申込みは受け付けられていません。亡くなった方の情報は法定相続人が手続きをすれば開示を申し込めます。
- 本人が行かなくても家族だけで相談窓口を利用できますか?
法テラスの民事法律扶助相談では、事前の口頭による本人意思確認、または所定事項を記載した委任状を持参することで家族による代理相談が可能な場合があります。消費生活センターや民間の法律事務所等でも対応方針が分かれるため、予約時に家族のみの同席で相談可能か確認することが確実です。
- 家族が自己破産した場合、保証人になっている私に請求は来ますか?
裁判所の説明資料において、破産手続で主債務者本人の免責が確定しても保証人の支払義務は免除されないと明記されています。そのため、主債務者が破産した場合、保証人や連帯保証人に対して債権者から請求が行われる可能性があります。早急に弁護士や認定司法書士等へ対応を相談してください。
- 裁判所から支払督促が届いた場合はどうすればいいですか?
支払督促を受け取った日から2週間以内に、裁判所へ督促異議の申立てを行うことができます。異議がなければ、債権者の申立てにより仮執行宣言が付され、強制執行の申立てが可能になります。訴状と呼出状が届いた場合は別の手続なので、書面の記載を確認してください。受領日と書面名を確認し、期限内に専門窓口へ問い合わせを行ってください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|家族の借金問題で冷静に対処する4つのポイント
家族の借金問題に直面した際は、恐怖や焦りから独断で対応を決めるのではなく、事実関係を法的に整理することが生活を守る鍵となります。
この記事のまとめ
・家族関係のみで義務は決まらない:保証契約、相続、夫婦の日常家事債務などの要件に該当するかを切り分ける
・書面名と受領日を記録する:支払督促(2週間以内の異議申立)など期限のある書面は封筒ごと保管して早急に確認する
・相続放棄・限定承認は3か月以内:相続開始を知った時から3か月以内に家庭裁判所へ申述または伸長申立てを行う
・事前に条件を確認して相談する:法テラスや弁護士会等の窓口へ、家族のみ相談の可否や持参書類を確かめて連絡する
安易に返済を肩代わりしたり、契約内容を確認しないまま新たな署名を行ったりすることは避け、公的な支援機関や法律の専門家に相談しながら、冷静に再起への手順を踏み出してください。
次に読む
この記事の内容に続く記事です。
対処する夫の借金で離婚すべき?|後悔しない判断基準と慰謝料・財産分与の全知識この記事を読む → まず知る【2026年】身内の借金を調べる方法は?信用情報の開示手順と相談の進め方
 まず知る【2026年】旦那が自己破産すると妻への影響は?財産・保証と借金相談の準備
 まず知る彼氏がギャンブル依存症の対処法7つ|別れ前の見極め方