【2026年】身内の借金を調べる方法は?信用情報の開示手順と相談の進め方
目次
配偶者や親、兄弟といった身内の借金を調べるには、原則として本人の同意・委任や、法定相続人などの正当な権限が必要です。家族であっても、無断で勝手に信用情報を照会することは原則として認められていません。
この記事では、借金の記録を確認できる3つの信用情報機関(CIC・JICC・KSC)の役割、立場別の開示請求の可否、手続きの進め方、そして実態が判明した後の時効の考え方や公的な相談先について、確認できている一次情報をもとに分かりやすく解説します。
借金の記録を確認できる3つの信用情報機関
身内の借入状況を確認しようとする場合、手掛かりとなるのが「信用情報機関」に登録されている個人信用情報です。日本には主に3つの信用情報機関が存在し、それぞれ加盟している企業の業態に特徴があります。借入先の業態の見当に応じて、どの機関へ照会を検討するかを整理していく必要があります。
CIC(株式会社シー・アイ・シー)
株式会社シー・アイ・シー(略称:CIC)は、割賦販売法に基づく指定信用情報機関です。会員業種には、信販会社、百貨店・専門店会、流通系クレジット会社、銀行系クレジットカード会社、家電・自動車メーカー系クレジット会社、リース会社、保険会社、保証会社、銀行、農協、労働金庫、消費者金融会社、携帯電話会社などが含まれています(2026年3月31日時点の会社概要情報)。クレジットカードの利用やキャッシング、信販会社でのローン、携帯電話端末の分割払いなどの取引履歴が確認できる可能性があります。
JICC(株式会社日本信用情報機構)
株式会社日本信用情報機構(JICC)は、指定信用情報機関です。加盟企業の具体的な業態や開示対象となる情報項目については、申込み前に同機構の公式案内をご確認ください。
KSC(全国銀行個人信用情報センター)
全国銀行個人信用情報センター(KSC)は、消費者信用の円滑化等を図るために、一般社団法人全国銀行協会(全銀協)が設置・運営している個人信用情報機関です。加盟資格には「銀行または法令によって銀行と同視される金融機関」が含まれており、主に銀行のカードローンや住宅ローン、各種目的別ローンなどの記録が管理されています。
1つの機関だけに開示を申し込んでも、他の業態での借入は把握できない場合があります。そのため、借入先として考えられる機関を網羅して検討することが大切です。
立場別に見る開示請求の可否4パターン
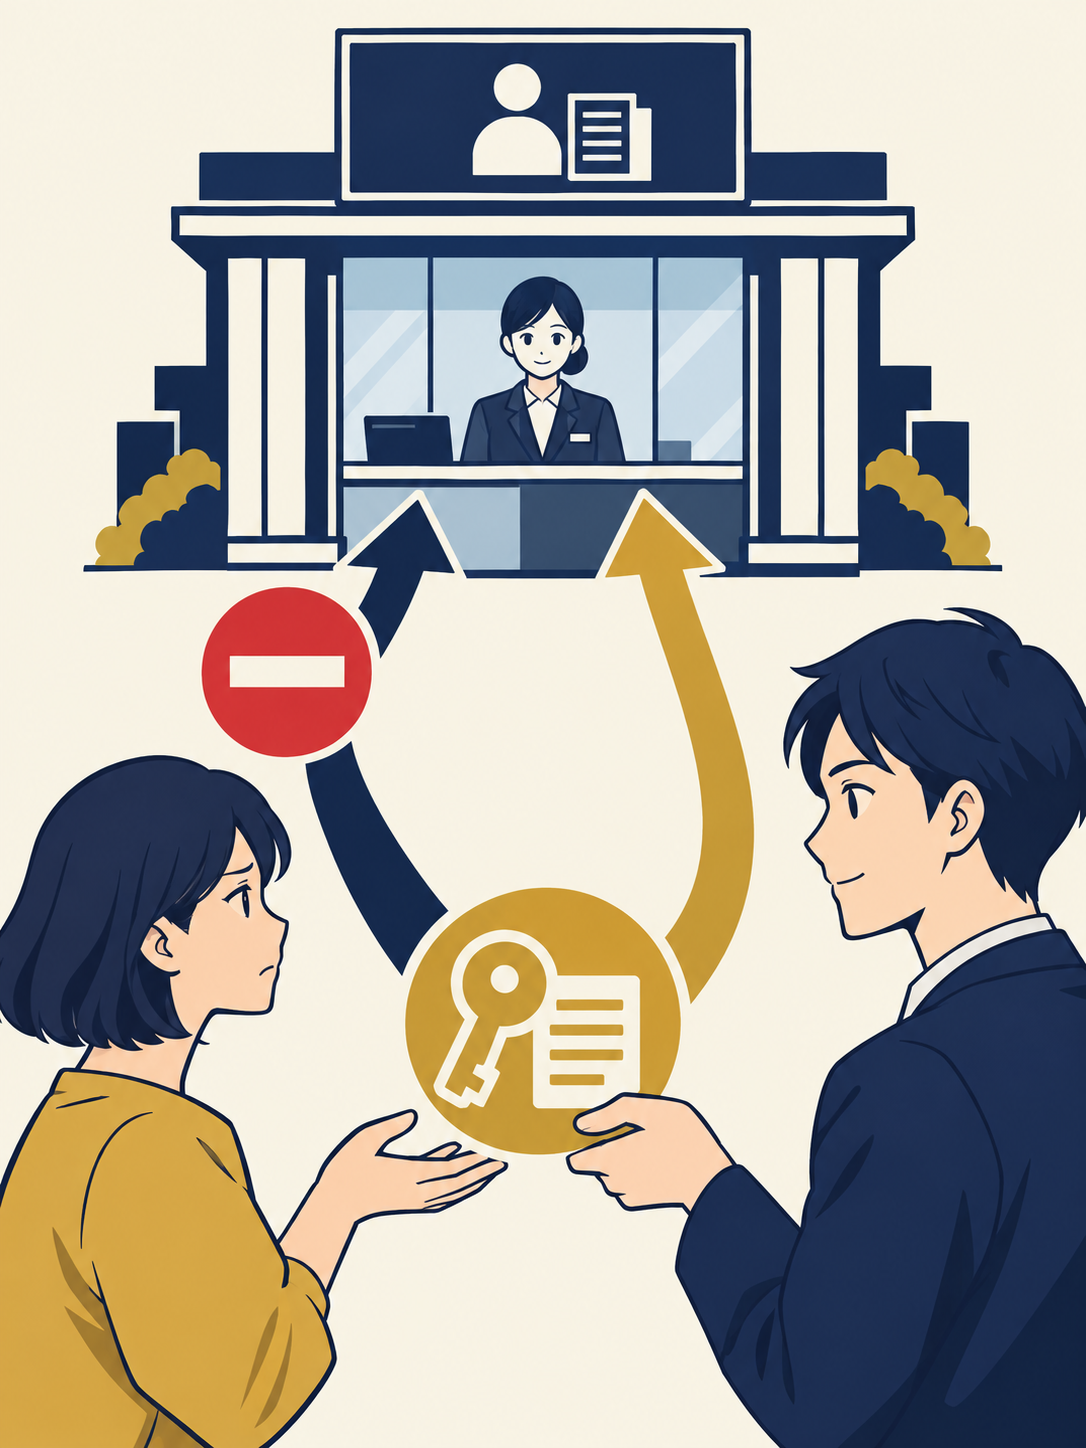
身内の信用情報を確認できるかどうかは、請求を行う人の「立場」と「法的な権限」によって厳密に分けられています。プライバシーや個人情報保護の観点から、誰でも自由に他人の情報を取得できるわけではありません。
| 立場 | 確認できた扱い | 申込み前に確認すること |
|---|---|---|
| 本人の委任を受けた任意代理人 | JICCでは申込み可能。CICのインターネット開示では代理人不可(その他の受付方法は要確認) | 機関ごとの指定様式や必要書類の有無 |
| 法定代理人(未成年の親権者・後見人など) | JICCでは申込み可能。CICのインターネット開示では代理人不可 | 代理権限を証明する公的書類の要件 |
| 法定相続人(本人が亡くなっている場合) | CICでは法定相続人による手続きにより開示申込みが可能 | 相続関係を証明する書類や対象機関の受付方法 |
| 同意・委任のない第三者(配偶者・成人の子など) | CICでは原則として本人以外からの申込みは受付不可 | 本人からの同意・委任取得が可能かどうか |
確認できた範囲(CIC・JICC)では、配偶者や成人の子であっても、本人の同意や委任状がなければ単独で開示請求を行うことはできません。なお、KSCにおける本人以外の開示可否や受付方法については、利用前に同センターの公式案内を確認する必要があります。
また、開示の受付方法は請求者の立場や機関によって異なります。必要な書類(指定様式の委任状や公的証明書など)も機関ごとに細かく指定されていますので、手続きを進める前に各機関の最新案内を必ず確認してください。
信用情報の開示請求の進め方4ステップ
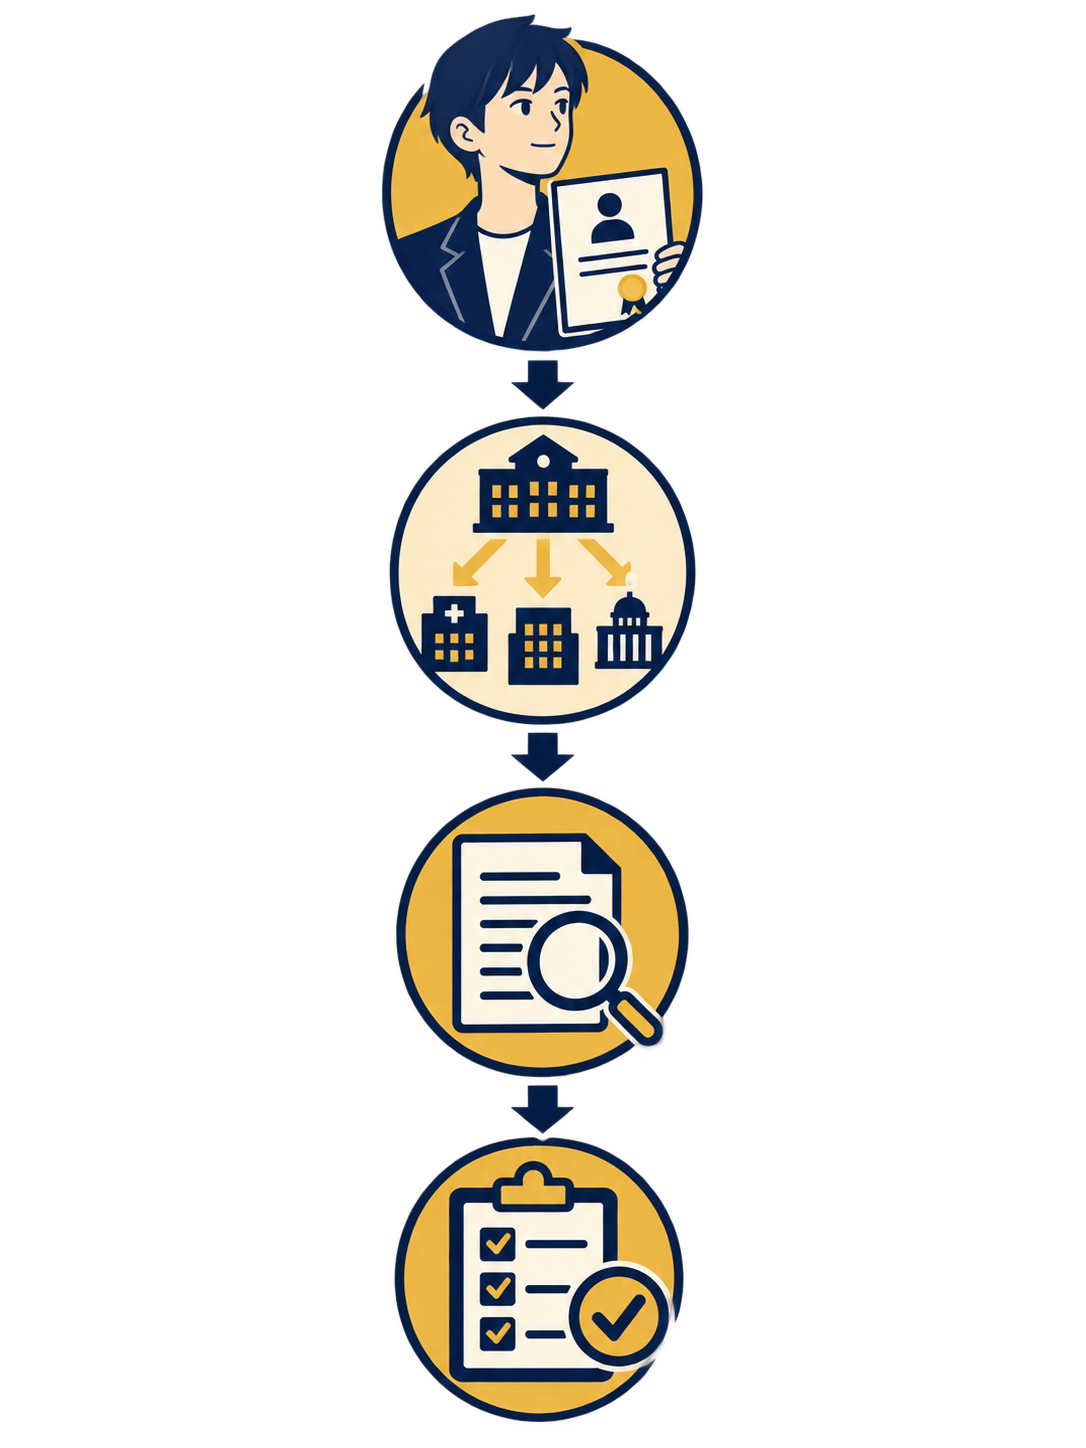
信用情報の開示請求を行う際は、不備による差し戻しを防ぐため、事前の準備を段階的に進めることが望まれます。
ステップ1:調べたい人と自分の立場を確認する
まず、身内の借金を調べるにあたり、自分自身がどのような法的な立場で手続きを行うのかを明確にします。本人の同意や委任を得られる状況なのか、法定代理人としての権限があるのか、あるいは本人が亡くなられて法定相続人として手続きを行うのかを確認します。正当な権限の整理がつかない段階では、申込みに進むことはできません。
もしご本人が健在である場合は、頭ごなしに追及するのではなく、「今後の生活を守るために正確な状況を把握したい」という目的を冷静に伝え、本人の同意を得る対話が大切です。
ステップ2:請求先の機関を選ぶ
本人が利用していそうな借入先を手掛かりに、CIC、JICC、KSCの中から適切な開示請求先を選定します。クレジットカードや携帯電話本体の分割払いならCIC、銀行からの借入ならKSCといった確認済みの業態を手掛かりにしつつ、複数の借入が予想される場合は全機関への照会を視野に入れます。
ステップ3:申込み方法と必要書類を請求先の公式案内で確認する
請求先が決まったら、各機関の公式サイトで最新の申込み手順と必要書類を確認します。例えば、CICのインターネット開示では代理人からの受付を行っていないため、代理人手続きの場合は利用可能な別の受付窓口や指定書類を調べる必要があります。所要日数や手数料、必要書類の書式は機関ごとに異なるため、公式の記載に沿って準備を整えます。
ステップ4:開示結果を整理する
開示報告書が手元に届いたら、記載内容を落ち着いて確認します。借入先の名称、契約内容、現在の残高、直近の返済状況などを一覧にまとめ、全体の負債状況を可視化します。
開示請求の前に確認したい3つの注意点
信用情報の開示請求を進めるにあたっては、制度の限界や注意すべき法律上のルールがあります。
信用情報に載る範囲には限りがある可能性がある
信用情報機関に登録されるのは、あくまで各機関に加盟している金融機関や企業との取引情報です。そのため、知人や個人間の借金、勤務先からの前借り、あるいは信用情報機関に加盟していない事業者からの借入などは、開示結果には掲載されません。「信用情報に記載がないから借入は一切ない」と言い切れない場合がある点には留意が必要です。
権限のない申込みは行わない
本人に無断で借金を調べたいからといって、本人になりすましてインターネット等から開示申込みを行うことは避けてください。
注意
信用情報機関は、個人の重要なプライバシーを守るために厳格な本人確認および権限確認を行っています。虚偽の申請や本人になりすました照会は、トラブルを拡大させる恐れがあるため絶対に行わないでください。
本人以外が支払いや返済の約束をする前に相談する
身内の借入先から督促の通知が届いたり連絡があったりした場合でも、慌てて家族が立て替え払いをしたり、支払いを約束したりすることは慎重になるべきです。債務者本人が一部の弁済などによって債務を承認すると、経過していた時効期間がリセットされ、直ちに新たな時効期間が進行します(法務省資料)。
家族という関係だけで法律上の返済義務を負うのかどうかは、連帯保証人になっているかどうかなどの個別契約や事情によって異なります。独断で返済に応じる前に、公的な相談窓口や専門家に助言を求めることが重要です。
借金が分かったあとに確認する4つのこと
信用情報や手元に届いた郵便物などから身内の借金が判明した後は、感情的にならず、次の4つの項目を順に確認して冷静に対処方針を立てます。
1.借入先・契約内容・残高・最終返済日を整理する
判明した借入について、借入先の会社名、契約年月日、現在の借入残高、そして最後に返済した日付を時系列で整理します。複数の借入がある場合は、一覧表を作成して全体像を把握します。
2.時効の可能性を確認する
長期間放置されていた古い借金の場合、消滅時効が成立している可能性があります。改正民法においては、「権利を行使できることを知った時から5年」という時効期間が追加され、所定の期間の経過によって消滅時効が完成すると定められています(法務省資料)。
ただし、起算点の判断や法改正前の契約の扱い、裁判上の請求があった場合の更新などは複雑な法律判断を要します。自己判断で債権者に連絡すると時効の主張が困難になるケースもあるため、必ず弁護士等の専門家に確認をとる必要があります。
3.返済の見通しを確認する
本人の毎月の収入、家族全体の生活費、他の固定支出を比較し、現実的に返済を継続できる見通しがあるかを試算します。無理な立て替えや新規の借入による自転車操業は、状況をさらに深刻化させるリスクがあります。
4.選択肢を専門家に確認する
自力での返済が困難と見込まれる場合は、専門家と相談しながら生活を立て直すための法的手続きを選択肢として検討します。また、債務者本人が既に亡くなっている場合の借金であれば、家庭裁判所での相続放棄や限定承認といった期限のある手続きが必要となる場合があります。期限を過ぎて不利益を被らないよう、早めの行動が求められます。
相談先5つと窓口で確認する項目
身内の借金問題は、家族だけで抱え込もうとすると精神的にも経済的にも追い詰められがちです。適切な公的機関や法律の専門家に相談し、第三者を交えて客観的な解決策を探ることが再起への足がかりとなります。
編集部の一言
身内の借金が明るみに出ると、動揺や不安から「早く自分が返して解決させなければ」と考えがちです。しかし、まずは事実関係を正確に把握し、公的窓口や専門家の知恵を借りることが、家族共倒れを防ぐための確実な第一歩になります。
消費者ホットライン(局番なし188)
全国共通の電話番号「188」は、地方公共団体が設置している身近な消費生活センターや消費生活相談窓口を案内してくれる窓口です。どこに相談すればよいか分からない場合の最初の窓口として利用できます。相談料自体は無料ですが、相談窓口につながった時点から所定の通話料金が発生します。
法テラス(日本司法支援センター)
法テラスは、国が設立した法的なトラブル解決のための総合案内所です。借金問題や債務整理に関する相談を受け付けており、公的な支援機関としての選択肢のひとつとなります。利用条件や面談予約の手順については公式サイト等で確認が可能です。
弁護士会
各都道府県の弁護士会では、定期的に借金問題や金銭トラブルに関する法律相談窓口を設けています。法律の専門家から客観的な助言を受けることができます。
弁護士事務所
本人や相続人から正式に委任を受けた弁護士は、債権者への照会や過去の取引履歴の取り寄せ、法的な手続きの代理を行うことができます。複雑な債権関係や相続放棄の検討など、幅広い法律問題に対応可能です。
司法書士事務所
債務整理や金銭トラブルの相談先として司法書士事務所も選択肢となります。ただし、司法書士が代理できる範囲には法令上の上限が定められており、その範囲を超える案件については弁護士の対応領域となります。対応可能な範囲については事前に相談窓口で確認してください。
相談窓口で事前に確認すべき項目
・身内の借金調査(信用情報の開示や取引履歴の取り寄せ)に対応しているか
・手続きにあたって本人からの委任状が必要か
・相談料や調査費用、手続きにかかる費用の総額と支払い時期
・相談から具体的な手続き完了までの大まかな流れ
・取り扱える業務の範囲(弁護士と司法書士の管轄の違い)
もし借金の背景にギャンブルなどの生活習慣や依存の問題が疑われる場合は、金銭的な整理と並行して、各自治体の精神保健福祉センターや保健所などの公的な相談窓口へ相談し、生活全般のコンディションを整えるサポートを受けることも検討してください。
PR
よくある質問
- 配偶者なら本人に無断で信用情報を開示請求できますか?
- 確認できた範囲において、指定信用情報機関のCICではプライバシー保護のため本人以外からの申込みを原則受け付けていません。またJICCでも代理人による申込みには本人の委任が必要とされています。たとえ配偶者であっても、本人の同意や委任状なしに単独で開示請求を行うことは原則として認められていません。KSCの扱いについても公式案内の確認が必要です。
- 親や兄弟の借金を代理で調べるには何が必要ですか?
- 大前提として開示対象者本人からの正当な委任が必要です。必要な書類や委任状の指定様式、受付方法は信用情報機関ごとに異なります。例えばCICのインターネット開示では代理人からの申込みを受け付けていないため、郵送など別の方法の要件を各機関の公式案内で確認して準備する必要があります。
- 亡くなった家族の借金は調べられますか?
- 確認できた範囲では、CICにおいて法定相続人による手続きを行うことで、亡くなった本人の信用情報開示申込みが可能です。他の機関における相続人手続きの詳細や受付方法については公式案内をご確認ください。また、借金の相続を避けるための相続放棄などには法的な期限があるため、早めに公的機関や専門家へ相談することをおすすめします。
- 古い借金は時効になっていますか?
- 改正民法では「権利を行使できることを知った時から5年」という時効期間が定められており、所定の期間が経過していれば消滅時効が完成する可能性があります。ただし、債務者が一部返済などを行って債務を承認すると時効期間はリセットされ、新たに進行します。時効の起算点や成立の可否は個別判断となるため、債権者に連絡する前に弁護士等に確認してください。
- 消費者ホットライン188は無料で相談できますか?
- 相談自体は無料ですが、案内された地方公共団体の消費生活センターや相談窓口につながった時点から、通話料金の自己負担が発生します。利用する際は通話料の発生に留意してください。
- 司法書士と弁護士のどちらに相談すればよいですか?
- 借金問題の相談はどちらにも可能ですが、司法書士が代理できる範囲には法令上の上限が設けられており、それを超える案件は弁護士が対応することになります。相談したい借入額や取り扱ってほしい手続きの範囲、費用体系などを確認したうえで、ご自身の状況に合った窓口を選んでください。
あわせて読みたい
🤝 ギャンブル依存症の相談窓口
一人で抱え込まず、専門の相談窓口や自助グループにつながることが回復の第一歩です。以下は公的・非営利の相談窓口です。
・GA日本 (Gamblers Anonymous Japan) — 当事者の自助グループ・全国ミーティング
・ギャマノン — 家族・友人のための自助グループ
・久里浜医療センター ギャンブル依存症外来 — 専門治療プログラム
まとめ|身内の借金問題は正当な手順と専門窓口の活用を
この記事のまとめ
・正当な権限の確認:身内の借金を調べるには、本人の同意・委任や法定相続人といった法的な権限が必要であり、無断での開示請求は原則不可。
・機関別の公式確認:CIC・JICC・KSCで加盟業態や代理申込みの受付方法が異なるため、手続き前に各機関の最新案内を確認する。
・慎重な対応と相談:勝手な返済約束は時効をリセットするリスクがあるため、判明後は公的窓口や弁護士・司法書士へ速やかに相談する。
身内の借金が疑われる状況は、ご家族にとって非常に強い精神的負担となります。しかし、焦って無理な肩代わりをしたり、独断で対応を進めたりすることは、かえって事態を複雑にしかねません。
信用情報の開示といった正当な手続きで客観的な事実を把握し、時効の有無や返済計画の立て直しについて公的機関や法律の専門家を頼ることが、生活の再建に向けた着実な一歩となります。一人で悩みを抱え込まず、利用できる相談窓口を活用してください。
次に読む
この記事の内容に続く記事です。
対処する妻の借金で離婚できる?慰謝料請求の条件と進め方|後悔しない7つの判断基準この記事を読む → まず知る家族の借金は返す義務がある?保証の確認と債務整理の相談先
 まず知る【2026年】旦那が自己破産すると妻への影響は?財産・保証と借金相談の準備
 まず知る彼氏がギャンブル依存症の対処法7つ|別れ前の見極め方