【2026年】自己再生とは個人再生のこと?手続きの仕組み・条件・費用を整理
目次
「自己再生」が何を指すかを確認したい方に向け、この記事では裁判所の手続き案内にある個人再生の仕組みを解説します。確認した法令上の手続き名としては「小規模個人再生」や「給与所得者等再生」が定められており、裁判所の手続き案内でも個人再生の類型として説明されています。
この記事では、個人再生の基本的な仕組み、利用するための3つの条件、返済額や期間の決まり方、さらに費用や相談先で確認すべき項目について整理して解説します。
自己再生と個人再生で確認したい2つのこと
「自己再生」と法令上の手続き名
提示資料で確認した法令上の手続き名には、小規模個人再生と給与所得者等再生があります。借金の減額計画を立てて裁判所に申し立てる手続きを調べる際は、これらの個人再生の類型に沿って要件や内容を確認することが目安となります。
個人再生には小規模個人再生と給与所得者等再生がある
裁判所の手続き案内において、個人再生には大きく分けて「小規模個人再生」と「給与所得者等再生」の2つの類型が示されています。
・小規模個人再生:将来において継続的に収入を得る見込みがあり、無担保債務の総額が5,000万円以下の個人を主な対象とする類型
・給与所得者等再生:小規模個人再生の対象者の中の類型
債権者の不同意要件の有無や返済額の算定基準がそれぞれ異なります。
個人再生を検討する3つの条件
将来にわたり継続的な収入を得る見込みがあるか
個人再生は、裁判所に認可された再生計画に従って数年間にわたり分割返済を行う手続きです。そのため、裁判所の手続き案内でも示されているとおり、将来において継続的に収入を得る見込みがあることが基本的な申立条件となります。
無職で収入がない場合や、収入が途絶える見通しである場合には、再生計画に基づく返済が難しくなるため、他の債務整理の選択肢を検討する必要があります。
5,000万円以下の判定対象となる債務額を確認する
個人再生を利用するには、再生債権の総額が5,000万円以下である必要があります(民事再生法221条1項)。この判定にあたっては、すべての借金が含まれるわけではなく、以下の額などは算定から除外されます。
・住宅資金貸付債権の額(民事再生法196条3号に定める住宅ローン等)
・別除権の行使によって弁済を受けることができると見込まれる再生債権の額
・再生手続開始前の罰金等の額
民事再生法221条1項が定める除外額を差し引いた再生債権の総額が5,000万円以下であれば、要件を満たす可能性があります。
再生計画に沿って返済を続けられるか
借金の総額だけでなく、家計の収支から毎月の返済原資を安定して確保できるかどうかも重要です。単に「借金がいくらあるか」だけで画一的に手続きを決めることはできず、個別の生活状況や支出傾向を踏まえて計画を立てる必要があります。
注意
借金額の多寡だけで適した手続きを自己判断するのは困難です。裁判所は個々の状況に応じた手続きの選択を教える立場にないため、具体的な返済計画の立案や手続きの選択については弁護士や司法書士などの専門機関へ相談することが案内されています。
返済額と期間を決める3つの基準
| 基準の種類 | 小規模個人再生 | 給与所得者等再生 |
|---|---|---|
| 最低弁済額基準 | 民事再生法231条2項の基準額を適用 | 小規模個人再生の最低弁済額基準を適用 |
| 清算価値保障基準 | 所有財産の清算価値を上回る額 | 所有財産の清算価値を上回る額 |
| 可処分所得基準 | 要件なし | 政令の定めに従い算定した可処分所得の2年分以上 |
小規模個人再生の最低弁済額
小規模個人再生における計画弁済総額には、法律上の下限(最低弁済額)が設けられています(民事再生法231条2項)。
・基準債権の総額が100万円未満:その総額
・基準債権の総額が100万円以上500万円以下:100万円
・基準債権の総額が500万円超1,500万円以下:総額の5分の1
・基準債権の総額が1,500万円超3,000万円以下:300万円
・基準債権の総額が3,000万円超5,000万円以下:総額の10分の1
例えば、基準債権の総額が300万円の場合の最低弁済額は100万円となりますが、後述する他の基準も同時に満たす必要があります。
財産の清算価値による下限と可処分所得基準
返済総額は最低弁済額だけで決まるわけではありません。裁判所の手続き案内において、債務者が自分の財産を処分して返済に充てた場合の額(清算価値)を上回らなければならないとされています。
さらに、給与所得者等再生を利用する場合には、政令の定めに従って計算される可処分所得額の2年分以上であることも必要です。小規模個人再生では最低弁済額と清算価値のいずれか高い方、給与所得者等再生ではそれに加えて可処分所得の2年分も含めた中で最も高い金額が返済総額の下限となります。
返済期間は原則3年(特別の事情がある場合は最長5年)
再生計画における返済期間は、民事再生法229条2項2号により、原則として認可決定の確定から3年間と定められています。ただし、特別の事情がある場合に限り、5年を超えない範囲内での分割返済が認められる規定となっています。
申立てから返済開始までの4段階
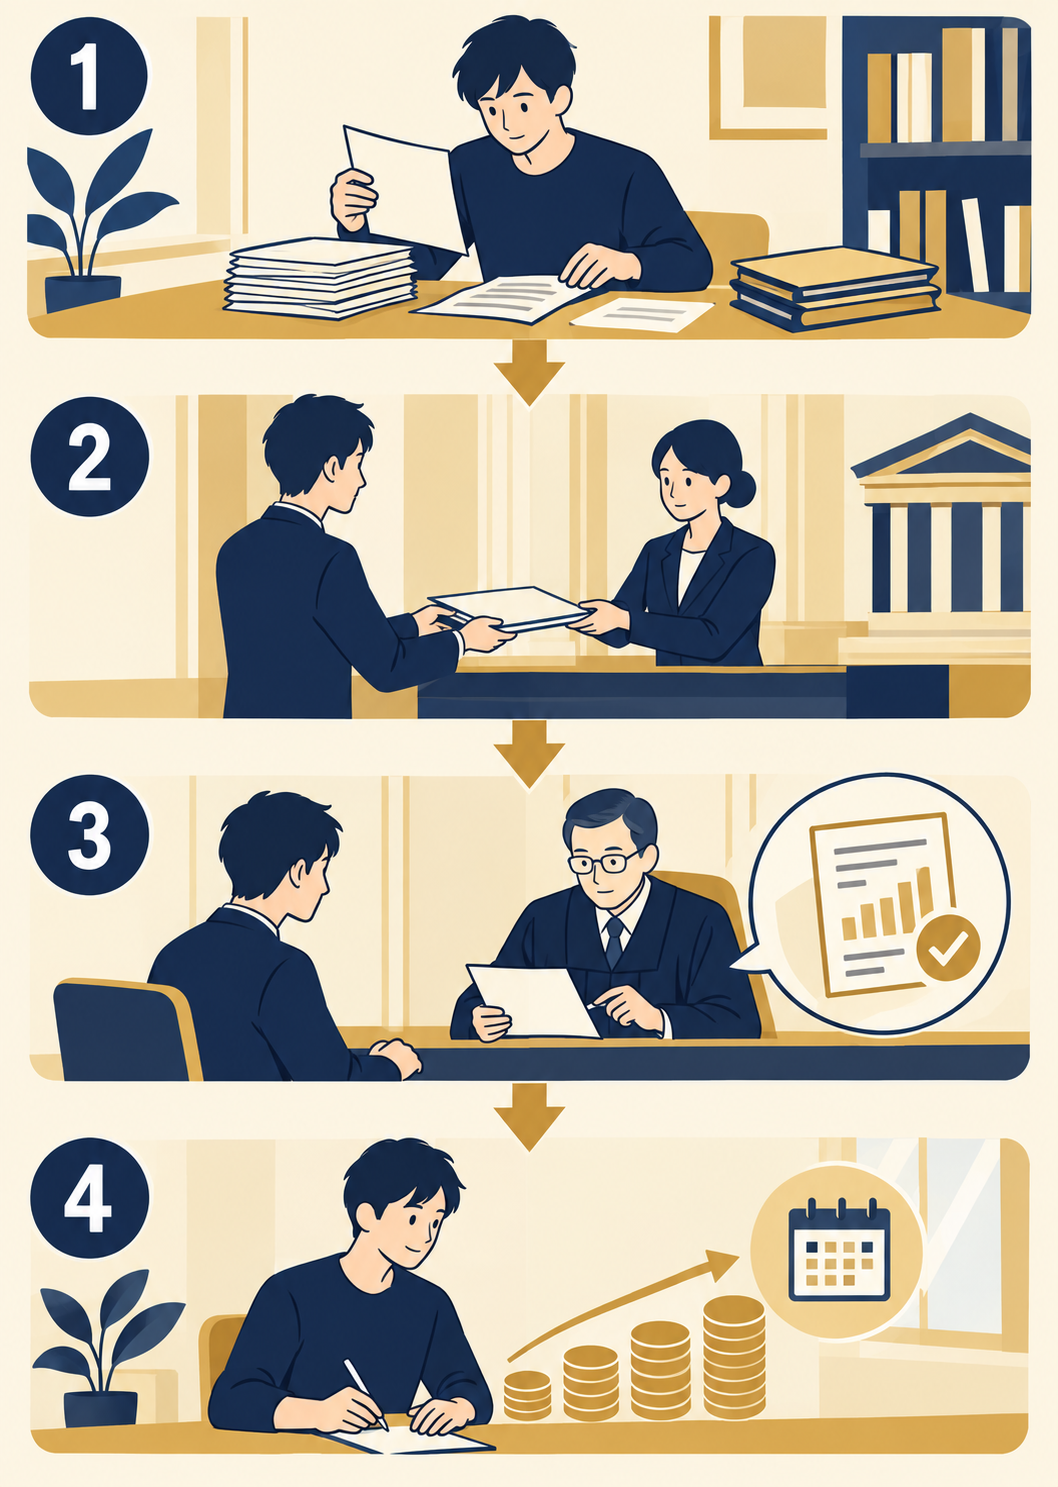
1. 相談時に債務・収入・財産・住居の状況を整理する
まずは借入先の一覧、現在の収入状況、保有している資産(預貯金、保険の解約返戻金見込額、自動車など)、住居(持家か賃貸か)の状況を整理します。住宅資金特別条項(住宅ローン特則)の利用を希望する場合は、住宅ローンの契約内容も確認が必要です。
2. 必要書類を準備して裁判所に申し立てる
住民票、給与明細や課税証明書などの収入証明書類、財産目録、債権者一覧表などの必要書類を作成し、管轄の地方裁判所に申立てを行います。申立先の最新案内で必要書類の書式を確認してください。
3. 裁判所の手続と再生計画案の審査を経る
申立て後、裁判所による開始決定が行われ、債権届出や調査を経て再生計画案を作成・提出します。
補足・参考
裁判所の運用例として、東京地方裁判所民事第20部の案内では、個人再生委員から分割予納金の振込口座が通知され、再生債務者が計画弁済予定額を振り込む手続きが設けられています。申立先の最新案内で実施内容を確認してください。
4. 認可決定の確定後に計画に沿って返済する
小規模個人再生の場合は債権者による書面決議(不同意が一定数を超えないこと)などを経て、裁判所から再生計画案の認可決定が下されます。認可決定が確定した後、計画に従って各債権者への分割返済が始まります。申立てから認可決定の確定までの期間は、裁判所や事案の進行状況によって異なります。
借金問題の相談先を検討中の方へ
個人再生を含む債務整理は、債務総額・収入・保有財産によって適した方針が大きく分かれます。相談先を選ぶ際は、以下の項目を事前に確認することをおすすめします。
・個人再生の申立てや書類作成に関する実績や対応範囲
・相談料の有無や着手金・報酬金の明確な料金体系
・申込み後の連絡方法や面談の流れ
※相談を希望する場合は、弁護士会、司法書士会、法テラス(日本司法支援センター)などの各機関の公式案内で窓口と受付条件を確認してください。
費用を確認する3つの項目
裁判所に納める費用と個人再生委員の費用
裁判所での手続きには、収入印紙代や官報公告費用、予納郵券(切手代)などの実費が必要となります。また、個人再生委員が選任される場合、個人再生委員への報酬(予納金)を納める必要があります。申立先の最新案内で納付金額や実施内容を確認してください。
弁護士・司法書士へ依頼する場合の報酬と支払時期
手続きを専門家に依頼する場合、着手金や報酬金などの費用が発生します。住宅資金特別条項の利用を含め、費用設定は相談先によって異なるため、契約前に見積書を取り、費用の総額、支払時期、追加費用の発生条件を確認することが大切です。
司法書士へ相談する場合の業務範囲の確認
日本司法書士会連合会の資料によると、司法書士の業務には裁判所に提出する書類の作成が含まれています。また、法務大臣の認定を受けた認定司法書士は、簡易裁判所で扱える民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件)等について代理業務を行うことができます。
個人再生の手続きを依頼する際は、代理人としての活動範囲や書類作成支援としての関わり方など、どのような形でサポートを受けられるかを事前に窓口で確認しておくと安心です。
相談前に確かめる3つの影響
官報への公告
確認した裁判所の資料(鹿児島地裁の説明書など)では、個人再生の手続きにおいて破産と同様に官報に掲載(公告)されると案内されています。掲載の回数や具体的な項目は提示資料では未確認のため、申立先の最新案内を確認してください。
家族や勤務先への通知と必要書類の確認
裁判所からの家族や勤務先への通知の有無や、申立時に提出を求められる家計・家族に関する書類の内容については、申立先の最新案内で実施内容や必要書類を確認してください。
受任後の取立てに関する法的な位置づけ
貸金業法21条1項9号では、債務者が弁護士等に債務処理を委託して書面による通知があった場合において、正当な理由なく電話・電報・ファクシミリ・訪問によって弁済を要求し、債務者等から直接要求しないよう求められたにもかかわらずさらにこれらの方法で要求することが、貸金業者等の禁止行為として定められています。
編集部の一言
貸金業法上の規制は貸金業者等の対象行為に関するものであり、あらゆる債権者からの督促や裁判手続きがすべて停止すると保証されるものではありません。債権者の種別(銀行や個人など)や状況に応じた影響については、相談時に確認しておきましょう。
PR
よくある質問
- 収入が不安定でも個人再生を申し立てられますか?
- 裁判所の手続き案内では、小規模個人再生の要件として「将来において継続的に収入を得る見込みがあること」が挙げられています。収入が途絶える見込みであるなど、再生計画に沿った返済が難しいと判断される場合は利用が難しくなるため、個別事情を専門家へ相談する必要があります。
- 住宅ローンは5,000万円の借金限度額に含まれますか?
- 民事再生法221条1項により、5,000万円以下の判定に用いる再生債権の総額からは、住宅資金貸付債権(住宅ローン等)の額や、別除権の行使によって弁済を受けられる見込み額などが除外されます。
- 返済額は必ず借金の5分の1まで減額されますか?
- 借金の総額に応じて最低弁済額(総額の5分の1や100万円など)が定められていますが、保有する財産の清算価値がそれを上回る場合は清算価値が返済総額の下限となります。また、給与所得者等再生では可処分所得の2年分以上という基準も適用されるため、必ず5分の1になるとは限りません。
- 手続をすると家族や勤務先に通知されますか?
- 裁判所からの通知の有無や提出が求められる書類については、申立先の最新案内で実施内容や必要書類を確認してください。
- 個人再生の費用はどこで確認できますか?
- 裁判所に納める予納金や印紙代は、申立予定の地方裁判所の案内で確認できます。弁護士や司法書士に依頼する際の報酬については、各事務所の料金表や見積書で内訳(着手金、報酬金、追加費用の有無)を確認することが重要です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自己再生の正しい理解と相談先の選び方
この記事のまとめ
・手続きの区分:民事再生法には小規模個人再生や給与所得者等再生の手続きが定められている
・申立要件:継続的な収入の見込みがあり、民事再生法221条1項が定める除外額を差し引いた再生債権の総額が5,000万円以下であること
・返済総額の基準:最低弁済額だけでなく、所有財産の清算価値(給与所得者等再生では可処分所得の2年分も含む)を満たす必要がある
・返済期間:原則として3年間(特別の事情がある場合は最長5年以内)
・検討の進め方:手続きの適否や費用体系は事案や裁判所ごとに異なるため、事前に専門機関へ相談して確認する
個人再生は、クリアすべき法的要件や書類準備が多岐にわたり、返済総額には財産の清算価値が関わるため、保有財産も踏まえて確認が必要です。どの債務整理の手続きが適しているかは、収支や借入先の状況によって一人ひとり異なります。
相談を希望する場合は、弁護士会、司法書士会、法テラス(日本司法支援センター)、消費生活センターなどの各機関の公式案内で窓口と受付条件を確認した上で検討を進めましょう。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る借金の個人再生とは?【2026年】仕組みと利用条件をわかりやすく解説
 まず知る個人の債務整理とは?3つの手続きと選び方
 対処する任意整理から個人再生へ切替|失敗回避の手順と費用・期間を徹底解説
 対処する自己破産を自分でやる方法|費用・手続き・必要書類を完全解説