借金の個人再生とは?【2026年】仕組みと利用条件をわかりやすく解説
目次
借金の個人再生とは、将来にわたり継続的な収入を得る見込みがある方が、地方裁判所に再生計画を提出し、法的に定められた基準に沿って分割返済を行う債務整理手続です。原則として無担保債務の総額が5,000万円以下(住宅ローン等を除く)の方が対象となります。
この記事では、個人再生の基本的な仕組みや利用条件、借金額に応じた返済額の目安、自宅を残せるケースの確認点、費用や相談先の選び方まで、ご自身の状況に合わせて客観的に判断できる材料を整理して解説します(公式案内は2026年9月時点の公表資料に基づき確認しています)。
個人再生とは?仕組みを3つのポイントで整理
個人再生は、支払いが困難になった個人を救済するための法的な制度です。民事再生法に基づき、裁判所を介して返済計画を立て直す仕組みとなっています。まずは基本的な仕組みを3つのポイントに分けて解説します。
ポイント1:原則として住所地を管轄する地方裁判所に申し立てる
個人再生は、債権者と直接交渉する任意整理とは異なり、裁判所を通す厳格な法的手続です。申立先は、原則として債務者の住所地を管轄する地方裁判所となります(裁判所公式ページより)。裁判所に申立てを行い、手続開始決定を経て再生計画案の認可を目指す流れとなります。
ポイント2:再生計画に沿って原則3年間で分割返済する
手続が認可されると、法律の基準に基づいて算出された返済額を、原則として3年間で分割して支払うことになります。返済総額は債務者が所有する財産を処分して返済に充てた場合の評価額(清算価値)を上回る必要があります。再生計画どおりに返済を履行し終えることで、残りの対象債務について支払義務の免除が得られる構成です。
ポイント3:小規模個人再生と給与所得者等再生の2種類がある
個人再生には、主に個人事業主や給与生活者全般が利用する「小規模個人再生」と、将来の収入を確実に把握できる給与生活者等を対象とした「給与所得者等再生」の2つの類型が存在します。利用する手続によって、債権者の同意要件や返済額の計算基準が異なります。
補足・参考
手続の大まかな流れは「相談・書類準備 → 地方裁判所への申立て → 手続開始決定 → 再生計画案の作成・提出 → 裁判所による認可決定 → 原則3年間の返済開始」という手順で進みます。借入の理由がギャンブルや浪費などであっても申立て自体は制度上制限されていませんが、返済可能性や収支状況は裁判所で厳格に審査されます。
個人再生を利用できる3つの条件
個人再生は裁判所を介して大幅な負担軽減を図る手続であるため、法律上、申立てができる条件が明確に定められています。
条件1:将来において継続的に収入を得る見込みがあること
個人再生の最大の前提は、認可された再生計画に沿って原則3年間の分割返済を続けられることです。そのため、将来にわたって継続的・反復的に収入を得る確実な見込みが求められます。会社員や公務員だけでなく、事業収入が安定している個人事業主なども対象になり得ます。
条件2:無担保債務の総額が5,000万円以下であること
手続の対象となる債務の総額には上限が設けられています。裁判所の案内によると、住宅ローンなどを除いた無担保債務の総額が5,000万円以下であることが必須要件です。これを超える規模の債務がある場合は、個人の簡易的な手続ではなく通常の民事再生や自己破産などを検討することになります。
条件3:返済総額が保有財産の清算価値を上回っていること
個人再生では、手続時点で所有している財産の総額(預貯金、不動産、保険解約返戻金、退職金見込額などの評価額)を算定し、返済総額がその「清算価値」を上回らなければならないというルール(清算価値保障の原則)があります。仮に借金が多額であっても、高額な資産を保有している場合は、返済額が清算価値まで引き上げられることになります。
編集部の一言
給与所得者等再生を選択する場合には、上記に加えて「返済総額が政令で定める可処分所得額の2年分以上であること」などの追加要件を満たす必要があります。自身の収入や資産状況でどの要件が適用されるかは、個別の事前確認が欠かせません。
借金額別・最低弁済額の目安5区分
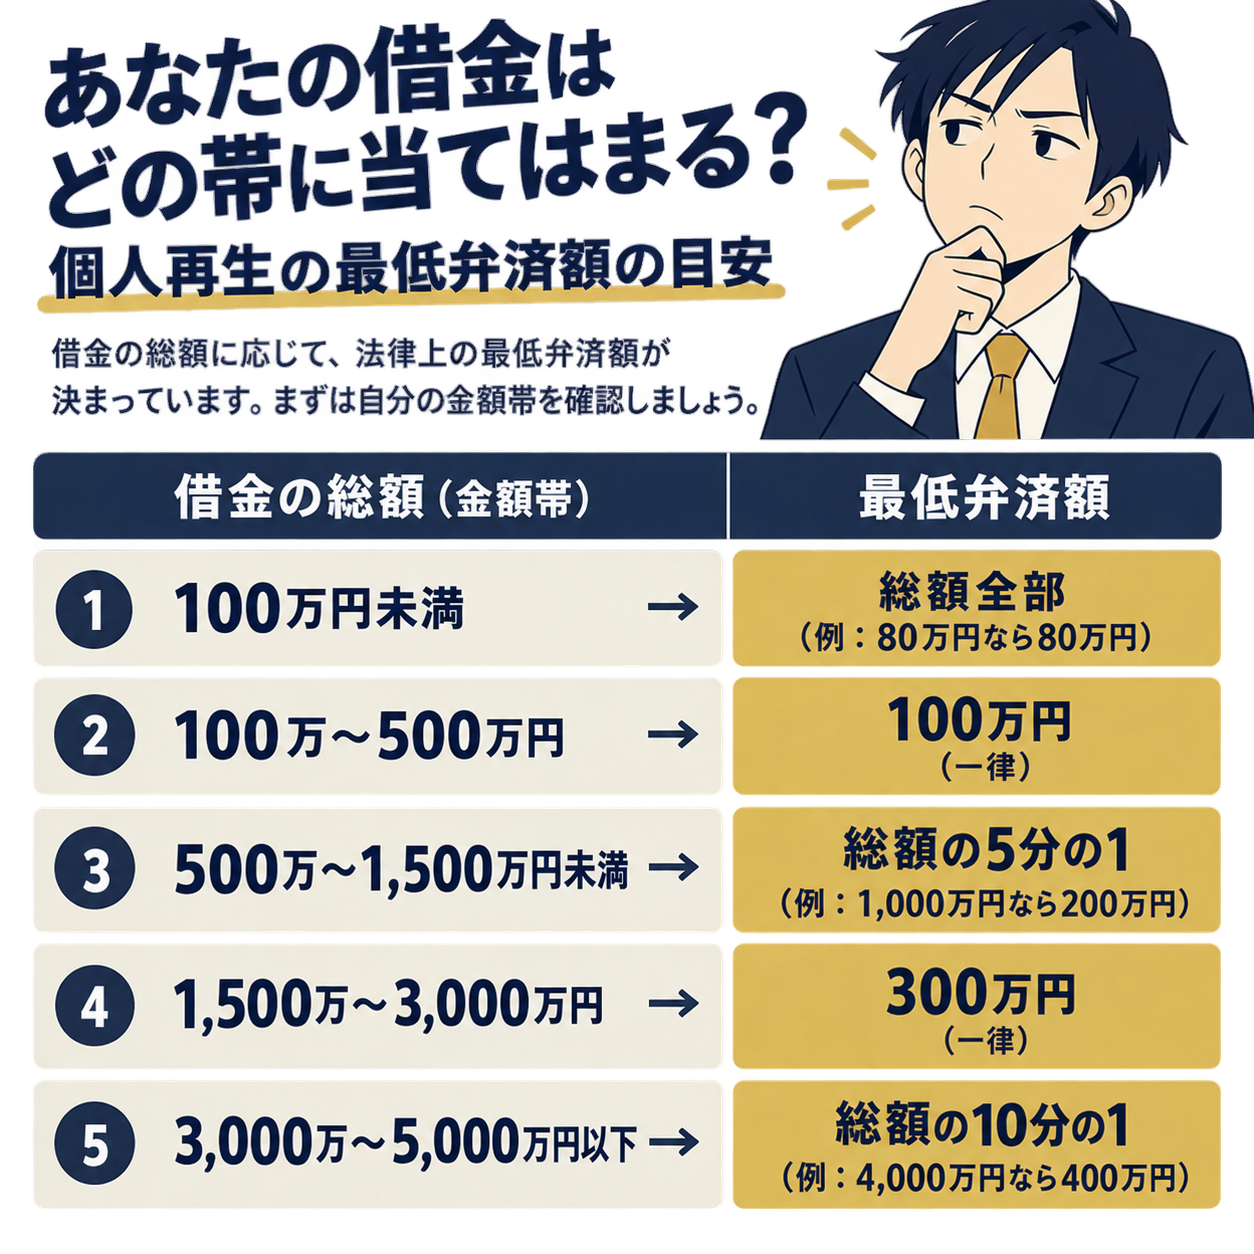
個人再生(小規模個人再生)において、法律上最低限支払わなければならない金額を「最低弁済額」と呼びます。借金総額(住宅ローンを除く)に応じて基準が区分されています。
| 借金総額(住宅ローンを除く) | 最低弁済額の目安 |
|---|---|
| 100万円未満 | 総額全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円未満 | 総額の5分の1 |
| 1,500万円以上3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
(出典:鹿児島地方裁判所「個人再生手続の説明書」平成17年版のめやすを基に整理。最新の適用状況は申立先裁判所等への確認が必要です)
注意
上記の表はあくまで法律上の「最低基準の目安」に過ぎず、実際の返済総額を保証するものではありません。前述のとおり、所有財産の評価額(清算価値)が最低弁済額を上回る場合は清算価値の金額まで返済額が増額されます。また、給与所得者等再生では可処分所得2年分の基準が優先されるほか、小規模個人再生では債権者側の決議要件もあるため、実際の支払額は個別の条件により変動します。
住宅を手放さずに手続できる場合の4つの確認点
個人再生の大きな特徴として、条件を満たせば「住宅資金特別条項(住宅ローン特則)」を利用し、持ち家を維持しながら他の借金を整理できる点が挙げられます。ただし、利用には大阪地方裁判所などの案内にもあるとおり、厳格な要件をクリアする必要があります。
確認点1:自宅が再生債務者本人の名義かつ居住用であること
対象となる住宅は、手続を行う本人が所有権(共有持分を含む)を持ち、自らの居住のために使用している建物である必要があります。他人に賃貸している収益物件や別荘などは対象外となります。
確認点2:住宅ローン以外の担保権が設定されていないこと
住宅やその敷地に、住宅資金の借入れ以外の目的で抵当権などの担保権が設定されていないことが求められます。例えば、事業資金や消費者金融からの借入れの担保として自宅に後順位の担保権が付いている場合は、住宅資金特別条項の適用が難しくなります。
確認点3:住宅ローン自体は減額・免除の対象外であること
誤解されやすい点ですが、住宅資金特別条項を利用しても、住宅ローンの元本や利息が減額されるわけではありません。住宅ローンはいわば「別枠」として扱われ、従来の契約どおり(またはリスケジュール等に基づき)全額を返済し続ける必要があります。減額の対象となるのは、その他の無担保債務(カードローンや消費者金融など)に限られます。
確認点4:住宅ローン債権者との協議状況と支払計画の確認
住宅ローンの返済に遅れがある場合は、滞納分の解消や保証会社との調整が成立することが必要になることがあります。住宅ローンと圧縮された再生債務の双方を並行して返済し続けられる家計状況かどうかが問われます。
費用の考え方3つ:裁判所・専門家・法テラス
個人再生を申し立てる際には、裁判所へ直接納める費用と、代理人や書類作成を依頼する専門家への費用の双方が発生します。費用の内訳と支援制度を理解しておくことが大切です。
考え方1:裁判所へ納める実費(収入印紙・郵便料・予納金)
裁判所に納付する申立手数料として、収入印紙1万円分が必要となります(裁判所公式ページより)。このほか、関係各所への連絡用郵便料や官報公告費用に充てる予納金が必要ですが、郵便料や予納金の具体的な金額は裁判所ごとに異なるため、申立先の裁判所へ直接確認が必要です。
考え方2:個人再生委員の選任と予納金の運用差
裁判所によっては、手続の調査や再生計画案の作成指導を行う「個人再生委員」が選任されます。予納金にはこの個人再生委員の報酬等が含まれる場合があります(鹿児島地方裁判所資料など)。例えば東京地方裁判所倒産部では申立書審査のうえ全件で個人再生委員を選任する運用を行っていますが、他の裁判所では弁護士申立ての場合に選任されないケースがあるなど、地域や代理人の有無によって費用と運用が大きく異なります。
考え方3:専門家報酬と法テラスの立替制度
弁護士や司法書士に依頼する場合の着手金や報酬金は、各法律事務所・司法書士事務所が独自に報酬基準を定めているため、一律ではありません。事前に必ず見積書を取得して確認する必要があります。
なお、経済的に余裕がない場合は、法テラス(日本司法支援センター)の「民事法律扶助制度」を利用できる選択肢があります。法テラスでは、弁護士や司法書士への依頼費用(着手金・実費など)を立て替え、分割で返済していく制度が設けられています。
注意
法テラスの立替制度を利用するには、収入や資産が一定基準以下であることなどの審査条件があります。また、法テラス公式Q&Aに明記されているとおり、「民事再生事件の予納金については、生活保護の受給の有無にかかわらず、立替えの対象とはなりません」。裁判所に納める予納金は自己資金で準備する必要がある点に留意してください。
知っておきたい注意点4つ:信用情報・返済・住宅ローンなど
個人再生は債務を法的に整理できる一方で、手続に伴う生活への影響や制約を正しく把握しておく必要があります。
注意点1:個人信用情報機関への事故情報登録
手続を行うと、信用情報機関に事故情報が登録されます。登録期間や起算点は機関によって異なります。全国銀行個人信用情報センター(KSC)では、官報に公告された再生手続開始決定の情報が「決定日から7年を超えない期間」、ローンの取引情報は「契約終了日等から5年を超えない期間」登録されます。また、株式会社日本信用情報機構(JICC)では「債務整理」の情報が契約終了後5年以内(2019年10月1日以降の契約)登録されます。登録期間中は、新たな借入れやクレジットカードの新規作成が制限されます。
注意点2:認可後も継続した分割返済が必要
個人再生は自己破産のように債務全額の支払義務が直ちに免除される手続ではありません。減額されたとはいえ、決められた金額を原則3年間(毎月または数か月ごと)にわたって遅延なく支払い続ける必要があります。返済を途中で怠ると、再生計画が取り消され、減額前の債務が復活するリスクがあります。
注意点3:手続上の例外として返済額が増えるケース
前述の最低弁済額は固定的なものではありません。所有財産の清算価値が高額な場合や、給与所得者等再生で可処分所得の2年分が高額になる場合は、最低弁済額を大きく上回る返済計画を立てなければなりません。また、小規模個人再生では一定数以上の債権者が反対した場合、認可されないリスクもあります。
注意点4:家計全体の根本的な見直しが必須
住宅資金特別条項を利用する場合は特に、住宅ローンと圧縮後の再生債務という2つの支払いが重なります。家計の収支管理を厳格に行い、再び生活費不足などで借入れに頼らない体制を整えることが欠かせません。
個人再生・自己破産・任意整理の3種類の違い
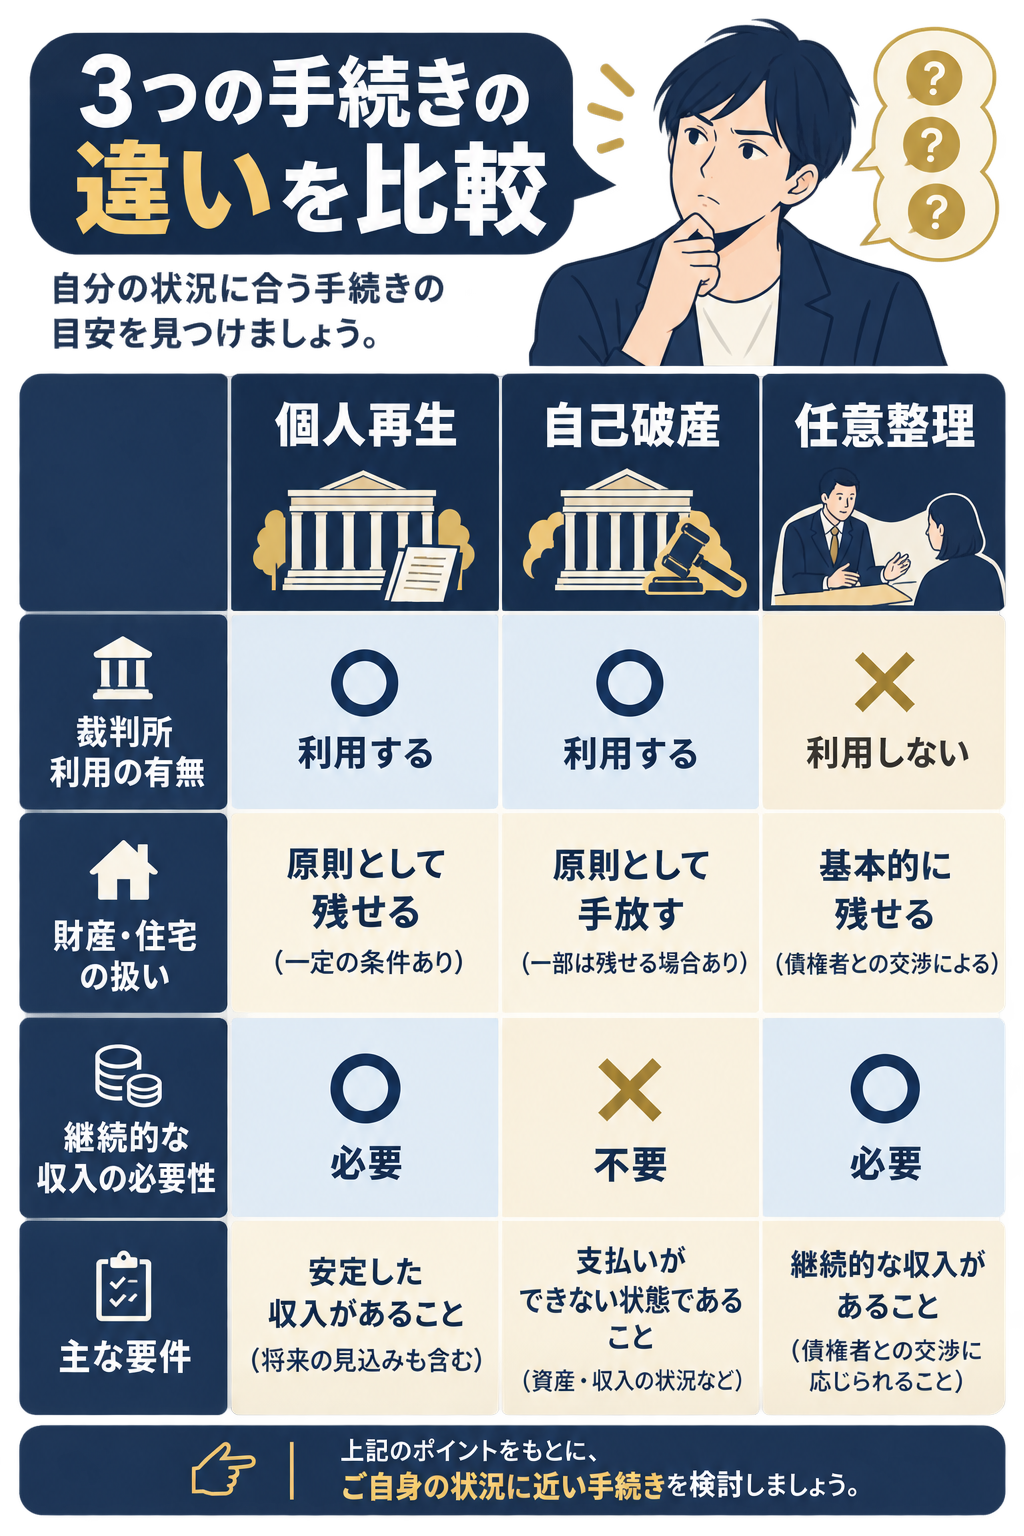
債務整理には、個人再生のほかに「自己破産」「任意整理」があります。それぞれの特徴を整理して比較します。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 手続の形態 | 裁判所を通さず債権者と直接交渉 | 地方裁判所に申立て | 地方裁判所に申立て |
| 対象となる債務 | 整理する債権者を個別に選択可能 | すべての債務が原則対象(住宅特則を除く) | すべての債務が対象 |
| 返済義務の有無 | 将来利息のカット等を経て全額〜減額返済 | 原則3年間の計画弁済(一部免除) | 免責が許可されれば支払義務免除 |
| 財産・自宅の扱い | 財産の処分は基本的に問われない | 住宅特則の要件を満たせば自宅維持が可能 | 一定以上の高額財産は原則換価・処分 |
| 必要な収入要件 | 分割返済を続けられる収入 | 将来において継続的な収入の見込み | 支払不能状態であれば収入要件なし |
任意整理は裁判所を介さないため柔軟ですが、元本そのものの減額幅は限定的です。一方、自己破産は支払義務の免除が得られる強力な制度ですが、保有資産の処分などが伴います。個人再生は「一定の返済能力があり、持ち家などの財産を守りつつ大幅な負担軽減を図りたい」という局面で検討される中間的な手続と言えます。
相談先3つの選択肢と、事前に確認したい項目
個人再生の利用を検討する場合、どの窓口に相談すべきかを把握することが第一歩となります。
選択肢1:法テラス(日本司法支援センター)
国が設立した公的な総合案内所です。経済的な事情がある方向けの無料法律相談や費用の立替制度(審査あり)を運営しています。手続の概要を知りたい方や、手元資金に不安がある場合の窓口として機能します。
選択肢2:弁護士会・司法書士会の法律相談センター
各都道府県の弁護士会や司法書士会では、定期的に多重債務・借金問題に関する専門相談窓口を開設しています。中立的な立場で、法的手続の選択肢について助言を受けることができます。
選択肢3:弁護士事務所・司法書士事務所
民間事務所へ直接相談する方法です。なお、法務省の案内にあるとおり、法務大臣の認定を受けた司法書士(認定司法書士)が代理業務を行えるのは、簡易裁判所における140万円以下の民事事件等に限られます。個人再生の申立先は地方裁判所であるため、専門家ごとに受任できる業務の範囲(代理人としての関与か、その他のサポート形態か等)が異なります。依頼前に担当可能範囲を必ず確認してください。
窓口で事前に確認すべき4つの項目
・対応可能範囲:地方裁判所の手続において、どのような関与・サポート形態になるか
・総費用の見積り:着手金、報酬金、実費(収入印紙や裁判所予納金)の合計目安
・手続の見通し:自身の収入状況や借入総額で個人再生の認可見込みがあるか
・他の手続との比較:任意整理や自己破産の概要も含め、相談先の提案する手続を検討する
債務整理全般の相談をご検討中の方へ
借金の返済でお悩みの場合、まずは各専門家窓口の対応可能範囲や費用体系、手続の見通しを事前に確認したうえで、ご自身の生活状況に合った解決手順を検討することをおすすめします。公的な支援が必要な場合は、法テラスや弁護士会、お近くの消費生活センターなどの相談窓口もあわせてご活用ください。
個人再生についてのよくある質問7選
- 個人再生をすると借金はどのくらい減りますか?
- 一律に何割減ると保証されているわけではありません。法律上の最低弁済額(借金総額に応じて100万円〜総額の10分の1など)が一つの基準となりますが、ご自身が保有する財産の総額(清算価値)や、給与所得者等再生における可処分所得の2年分がこれを上回る場合は、その高い方の金額を返済する必要があります。
- 個人再生と自己破産の一番の違いは何ですか?
- 自己破産は原則として保有する一定以上の財産を換価・処分して全額の支払義務免除を目指す手続です。一方、個人再生は財産を必ずしも手放す必要がなく、住宅資金特別条項を満たせば自宅を維持できる可能性がありますが、減額された債務を原則3年間かけて返済し続ける継続的収入が必要となります。
- 住宅ローンが残っている自宅は必ず手元に残せますか?
- 必ず残せるわけではありません。住宅資金特別条項を利用するためには、「本人名義かつ居住用であること」「住宅ローン以外の抵当権が付いていないこと」などの厳格な条件を満たす必要があります。また、住宅ローン自体の返済は減額されず、契約どおり支払い続ける必要があります。
- パートや自営業など、会社員でなくても個人再生は使えますか?
- 会社員であること自体は必須ではありませんが、「将来において継続的にまたは反復して収入を得る見込み」が裁判所から認められる必要があります。収入の安定性や継続性について、過去の確定申告書や給与明細などを通じて総合的に判断されます。
- 手続にかかる費用は法テラスで全額立て替えてもらえますか?
- 全額ではありません。法テラスの民事法律扶助制度(利用には収入等の条件審査あり)では、弁護士・司法書士への着手金や実費等の立替えに対応していますが、裁判所に納める個人再生の予納金は、生活保護受給の有無にかかわらず立替えの対象外とされています。
- 手続後にクレジットカードはいつから使えるようになりますか?
- 個人再生を行うと信用情報機関に登録されます。全国銀行個人信用情報センター(KSC)では官報公告情報が開始決定日から最長7年、取引情報が契約終了等から最長5年登録され、JICCでも債務整理情報が最長5年登録されます。これらの登録が残っている期間は新たなカード作成や借入れの審査に通ることは困難になります。
- ギャンブルが原因の借金でも個人再生は申し立てられますか?
- 借入の理由は法律上制限されていませんが、原則3年間の返済計画を忠実に履行できる家計状態にあるか、将来の返済確実性があるかが厳格に審査される点をご認識ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
PR
まとめ|個人再生の判断基準と次のステップ
この記事のまとめ
・利用要件:継続的な収入の見込みがあり、無担保債務が5,000万円以下であること
・返済額の決定:法律上の最低弁済額だけでなく、保有資産の清算価値や可処分所得により増額される
・自宅の扱い:住宅資金特別条項の厳格な要件を満たせば維持できるが、住宅ローン自体は減額されない
・費用と相談先:裁判所実費や予納金は地域で異なり、法テラスの立替制度でも予納金は対象外となる
個人再生は、財産を守りつつ返済負担を法的に軽減できる有益な選択肢ですが、厳格な法的条件や継続的な返済義務を伴います。ご自身の借金額や収入状況、保有資産によって最適な手続は異なります。
まずは法テラスや各弁護士会、自治体の相談窓口、または債務整理を扱う専門家に対し、対応可能な業務範囲や費用体系、認可に向けた見通しを事前に確認することから始めてみてください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】個人再生は2回目もできる?借金の再整理を弁護士に相談する前の確認点この記事を読む → まず知る任意整理とは?手続きの流れ・費用・メリットとデメリットをわかりやすく解説【2026年版】
 まず知る債務整理の選び方|任意整理・個人再生・自己破産を比較
 まず知る個人の債務整理とは?3つの手続きと選び方