【2026年】サラ金エイワの貸金業登録の確認手順と借金トラブルの相談先
目次
「サラ金エイワ」という名称を目にして、正規に登録を受けた貸金業者なのか、それとも違法な闇金ではないのかと不安を感じている方もいるのではないでしょうか。貸金業者としての登録の有無は、金融庁の「登録貸金業者情報検索サービス」などの公的データを用いて、ご自身で照合することが可能です。
貸金業法では、貸金業を営む者に対して国(財務局)または都道府県への登録を義務付けています。この記事では、業者名や登録番号をご自身で確認する手順、違法業者が疑われるサイン、返済や取り立てに不安を感じた際の公的な相談窓口をわかりやすく解説します。
「サラ金エイワ」とは?名称の意味と確認できる範囲
「サラ金」という語は「サラリーマン金融」の略称として広く使われてきた俗称であり、法律上の正式な用語ではありません。現在では一般に「消費者金融」や「貸金業者」と呼ばれる業種を指す口語表現です。そのため、「サラ金」と呼ばれていること自体をもって、その業者が正規業者であるか違法業者であるかを判断することはできません。
名称だけで安全性を判断できない理由
同じ名称や似た名称を使う別の主体もあり得るため、名前だけでは同じ業者かどうか決められません。必ず登録番号や公表されている本社所在地、電話番号が公的機関の登録データと合致しているかを確認する必要があります。
当記事で扱う範囲について
本記事はエイワの登録状況・金利・営業内容を断定しません。登録の有無は読者自身が公的検索で確認できます。この記事は登録確認と相談先に絞っており、借入や審査の案内は行いません。
貸金業登録を確認する4つの手順
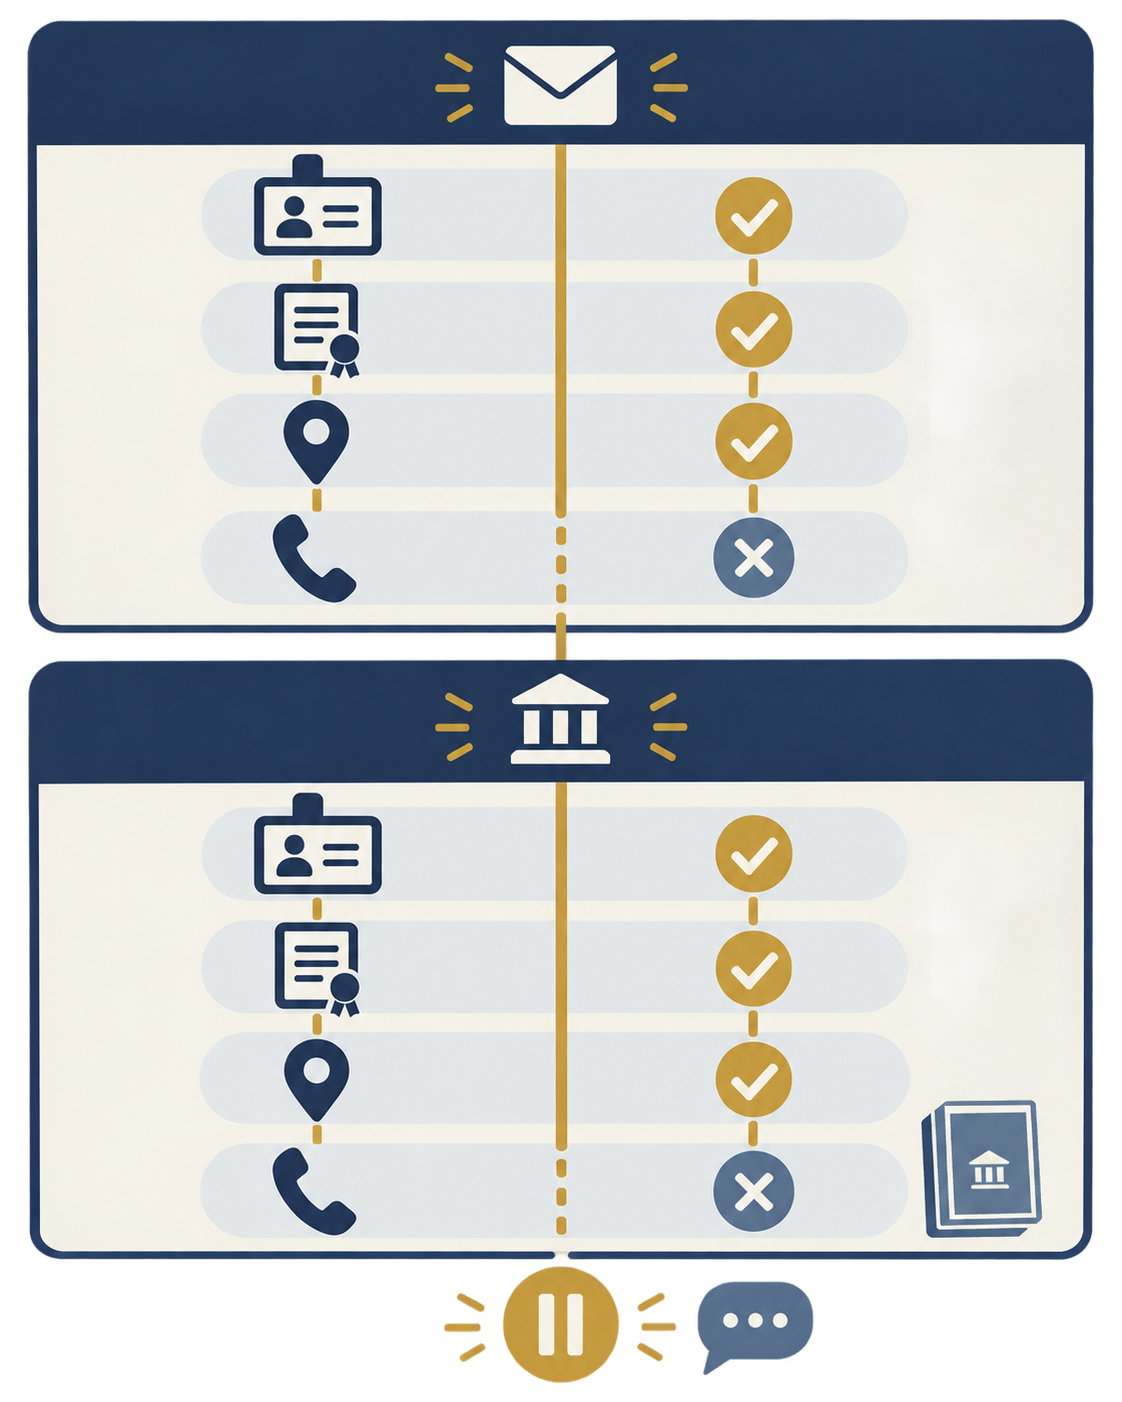
貸金業者と接触する前、または連絡を受けた際には、次の4つのステップで公的情報を確認しましょう。
手順1:手元の情報から確認項目を書き出す
手元にある広告、ウェブサイト、郵送物、電話番号などの情報から、次の項目を正確に控えます。
・商号または名称(会社名)
・代表者名
・登録番号(例:◯◯財務局長(◯)第◯◯◯◯◯号、または◯◯県知事(◯)第◯◯◯◯◯号)
・本店の所在地
・電話番号(固定電話番号か、携帯電話番号か)
手順2:金融庁の検索サービスで照合する
金融庁が提供している「登録貸金業者情報検索サービス」を利用して、控えた商号や登録番号を入力して検索します。検索結果の上位や広告からではなく、金融庁のトップページから辿ってください。開いたページのアドレスで、https:// の後ろから最初の / までが、○○-go.jp のように似せた名前ではなく、点を含む「.go.jp」で終わっているかを確かめてから入力してください。
検索結果に表示される登録内容(登録番号・所在地・電話番号など)と照合します。名称で見つからない場合は表記違い(株式会社の位置など)や登録番号でも検索し、それでも確認できなければ相談窓口へ問い合わせてください。相談先は後述の「状況別の相談先3パターン」で選べます。
手順3:日本貸金業協会の会員情報を照合する
自主規制機関である「日本貸金業協会」のウェブサイトでも、協会員検索が提供されています。商号などで検索し、協会に加入しているかを確認します。協会への加入と貸金業の登録は別の情報です。協会で見つからなくても、それだけで無登録・違法とは判断できません。登録の有無は手順2で確認し、手順3は補足として使います。
手順4:届出電話番号と相手の連絡先を突き合わせる
極めて重要なのが「連絡先の一致」です。登録内容に記載されている電話番号と、ご自身に着信があった番号や広告に記載された番号が一致するか確認してください。
登録された所在地や連絡先と違う情報を使っている場合や、相手から「携帯電話から掛け直す」と言われたり、ウェブサイト上の番号と異なる番号を指定されたりした場合は、なりすましなどの不審な兆候が疑われます。
| 確認項目 | 確認先 | 一致しない場合の動き |
|---|---|---|
| 商号・登録番号 | 金融庁 登録貸金業者情報検索サービス | 再検索しても確認できなければ、契約・送金・書類送付を進めず相談する |
| 所在地・電話番号 | 金融庁 登録貸金業者情報検索サービス | 所在地や番号が違う場合は、そのやり取りを進めず相談する |
| 協会加入状況 | 日本貸金業協会 会員検索 | 未加入だけで判断せず、手順2の結果とあわせて協会の相談窓口や消費生活センターに確認する |
補足・参考
公的な検索サービスに情報が掲載されている登録業者であっても、個別の契約内容や金利設定、ご自身の家計に対する借入の妥当性までが公的に保証されるわけではありません。契約書面の事前確認と慎重な返済計画の検討が大切です。
闇金を疑う5つのサイン
登録の確認が取れない場合や、正規の取引とは大きく乖離している場合には、違法な高金利業者(いわゆる闇金)や悪質業者の関与を疑う必要があります。なお、1つ当てはまるだけで違法と断定できるわけではなく、エイワ個別の評価でもありません。代表的な5つのサインを確認してください。
1. 登録番号の記載がない・検索で見つからない
広告や勧誘メッセージに貸金業登録番号が記載されていない、あるいは記載されている番号を金融庁の検索サービスで照会してもヒットしないケースです。記載された番号が検索で見つからない、または別の会社の登録だった場合も、連絡や書類送付を止めてください。
2. 連絡先が携帯電話番号のみである
連絡手段が携帯電話番号(090、080、070など)や無料通信アプリのアカウントのみで、固定電話の連絡先が確認できない場合は、注意が必要なサインです。連絡先から相手の所在や事業の実態を確かめにくく、登録内容との照合ができないためです。まずは手順2・4で登録内容の番号と一致するか確認してください。一致せず、確認も取れない場合は、やり取りを止めて公的窓口に相談しましょう。
3. 法定上限を超える金利を提示される
利息制限法で定められた上限金利を大きく超える金利を提示されたり、「10日で1割」「10日で3割」といった条件や年率表示を濁す提示があったりする場合は注意が必要です。提示された金利条件をメモに残し、契約を結ばずに相談窓口へ相談してください。
4. 契約前の手数料・保証金等の名目で振込を要求される
「融資前の実績作り」「保証料」「手数料」などの名目で、事前にお金を振り込ませようと求められた場合は注意が必要です。正規の貸金業者が融資実行前に金銭の振込を求めることは通常ありません。振込を行う前に連絡を止め、相談窓口へ相談してください。
5. 職場や家族への連絡を盾にした威圧的な言動がある
申込段階や返済相談時に、勤務先や親族への連絡を盾にして威圧的な態度を取る業者は、適切な営業を行っていないことが疑われます。相手の発言日時や着信履歴などのやり取りを記録して相談してください。
注意
運転免許証、健康保険証、預金通帳の写真や、スマートフォン内の個人情報を安易に送付しないでください。一度悪質業者に個人情報が渡ると、個人情報が悪用されるおそれがあります。まだ送っていない場合は送付を止め、すでに送ってしまった場合も、早めに相談窓口へ問い合わせてください。
状況別の相談先3パターン
借金や業者とのトラブルは、ご自身の置かれている状況によって適切な初期相談先が異なります。状況に応じた3つのパターンを確認してください。
パターン1:正規業者からの借入だが返済が極めて苦しい場合
登録が確認できる正規の貸金業者であっても、複数の借入が重なるなどして返済が継続困難になった場合は、債務整理の検討が視野に入ります。各地の弁護士会や司法書士会の相談窓口、または経済的理由で専門家費用が工面できない方を支援する「法テラス(日本司法支援センター)」に相談することが選択肢となります。法テラスでは、一定の収入・資産基準を満たす方を対象に無料法律相談や費用の立替制度を実施しています。
パターン2:不当な取り立てや脅迫を受けている場合
嫌がらせや脅迫的な取り立てを受けている場合は、身の安全を最優先に対応する必要があります。身の危険を感じる場合は110番に通報し、急ぎでない相談は警察相談専用電話(#9110)や最寄りの警察署へ相談してください。あわせて弁護士や司法書士にも相談してください。
パターン3:登録が確認できない・違法かどうかわからない場合
登録が確認できない場合や、「この条件はおかしいのではないか」と判断に迷うものの、まだ請求や脅しは受けていない段階では、行政の総合相談窓口が有効です。全国共通の「消費者ホットライン(局番なし188)」を利用すると、最寄りの消費生活センターにつながります。また、日本貸金業協会の「貸金業相談・紛争解決センター」でも、借入れに関する相談や苦情の受付を行っています。登録が確認できない相手からすでに請求を受けている場合は、脅しがなくても、支払う前に弁護士・司法書士(または188)に相談してください。
| 直面している状況 | 最初の相談先 | 相談時に準備しておくもの |
|---|---|---|
| 正規業者の返済負担が大きい | 法テラス、弁護士会、司法書士会 | 契約書、借入残高の明細、家計状況メモ |
| 違法な取り立てや脅迫がある | 110番(緊急時)、警察相談専用電話(#9110)、弁護士 | 通話履歴、着信録音、送信されたメッセージ画面 |
| 登録が確認できない・契約内容に不安がある | 消費者ホットライン(188・消費生活センター)、貸金業協会 | 相手の電話番号、案内されたウェブページの記録 |
| 登録が確認できない相手から請求を受けているが、脅しはない | 弁護士・司法書士、消費者ホットライン(188) | 請求の内容、相手の電話番号、やり取りの記録 |
相談窓口で確認する5つの項目
借金問題やトラブルの解決に向けて法律相談窓口や公的機関を利用する際は、事前に以下の5項目を確認しておくことで、手続きをスムーズに進めやすくなります。
1. 専門家の資格と所属組織
相談先が弁護士または司法書士である場合、窓口に氏名と登録番号を尋ね、各連合会の公式サイトで照会できるか確かめます。なお、認定司法書士が代理できる範囲には金額の上限があり、超える場合は弁護士が必要になることがあります。具体的な基準は依頼前に窓口で確認してください。
2. 取り扱い分野と受付対象
窓口によって得意とする業務範囲が異なります。一般的な債務整理(任意整理・自己破産・個人再生など)を中心としているのか、違法金融業者(闇金や先払い・後払い現金化トラブルなど)への対応を中心に行っているのか、ご自身のトラブル内容と受付対象が合致しているかを確認します。
3. 費用の明示と支払方法
相談料、着手金、報酬金、実費などの内訳が明確に示されているかを確認してください。事前の見積書面があるか、分割払いや後払いに対応しているかなど、支払い条件をあらかじめ確認することがトラブル防止につながります。
4. 依頼後の具体的な対応手順
依頼後にどのような通知(受任通知など)が相手方に送られるのか、今後の連絡方法はどうなるのかといった具体的な進め方を確認します。家族や勤務先に配慮を希望する場合は、どのような対応が可能か事前に相談しておきましょう。
5. 委任契約書の事前交付と説明の有無
正式に依頼する際には、委任契約の内容について対面または適切な通信手段を通じて十分な説明があり、契約書面の交付が行われるかを確認してください。納得のいかない点がある段階で無理に契約を締結する必要はありません。
借金トラブルや違法業者への対応でお悩みの方へ
貸金業登録が確認できない業者からの請求や、返済に行き詰まって通常の生活が困難になっている場合は、一人で抱え込まず専門の相談機関を活用してください。相談窓口を選ぶ際は、専門家の資格・対応範囲・費用・依頼後の流れ・契約前の書面説明の5項目を必ず事前に確認しましょう。
【主な公的相談窓口】
・法テラス(日本司法支援センター):経済的困窮時の法律相談支援
・消費者ホットライン(局番なし188):契約トラブルの初期相談
・警察相談専用電話(#9110):脅迫・悪質な嫌がらせの相談(緊急時は110番)
よくある質問
- エイワという名前の業者は闇金なのですか?
- この記事ではエイワの登録状況や安全性は断定しません。同じ名称でも別の主体の場合があるため、手元の書面や連絡先をもとに、金融庁の検索サービスで商号、登録番号、所在地、電話番号をご自身の手で照合してください。
- 貸金業の登録番号はどこで調べればよいですか?
- 金融庁のウェブサイト内にある「登録貸金業者情報検索サービス」で調べることができます。業者の商号や登録番号などを入力することで、登録されている情報の照合が可能です。
- 金融庁に登録されている業者なら金利面も安心ですか?
- 登録を受けている業者も、法律で定められた上限金利を守る義務があります。ただし、法定制限金利内であっても借入残高や借入期間によっては利息負担が重くなります。登録があることと、無理なく返済できるかどうかは別の問題であるため、借入条件と返済総額の確認が大切です。
- 闇金かもしれない相手から請求を受けていますが、支払うべきですか?
- 支払い・追加の連絡・個人情報の送付をする前に、請求の内容ややり取り(通話履歴やメッセージ)を記録として残し、警察、弁護士、司法書士に相談してください。返済義務の有無は個別の事情によって異なるため、単独で対応せず専門家に確認しましょう。
- 借金の相談は弁護士と司法書士のどちらにすべきですか?
- 弁護士は借入金額に関わらず全ての法律業務や裁判所手続きの代理が可能です。認定司法書士の代理範囲には上限があるため、借入額が大きい場合や金額がはっきりしない場合、複数社にまたがるなど判断に迷う場合は弁護士の窓口から確認するとよいでしょう。費用や対応範囲については、前の節で紹介した項目2・3を参考に比較してください。
- 家族に内緒で相談することは可能ですか?
- 弁護士や司法書士には法律上の守秘義務があり、相談内容は原則として本人の同意なく第三者に伝えられません。郵送物や連絡時間帯の配慮は窓口によって異なるため、最初に希望を伝えて確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|貸金業登録の照合と冷静な初期対応
この記事のまとめ
・「サラ金」という俗称だけでは正規業者か違法業者かの判別はできない
・金融庁の「登録貸金業者情報検索サービス」を使い、名称だけでなく電話番号まで一致するか確認する
・携帯電話番号のみの連絡先や法定上限を超える金利の提示がある場合は、送金・書類送付の前に止めて相談する
・返済困難や違法な取り立てに直面した際は、法テラス・消費生活センター(188)・警察などの公的機関や専門家へ速やかに相談する
・相談窓口を選ぶ際は、資格・対応範囲・費用・依頼後の流れ・契約前の書面説明の5項目を事前確認する
「エイワ」という名称を見聞きした際は、巷の評判や送られてきたメッセージの文言だけを鵜呑みにせず、公的な一次情報を基に冷静に事実関係を照合することが安全への第一歩となります。
もしすでに返済に追われて生活が立ち行かなくなっている場合や、相手の素性が分からず脅迫的なやり取りに悩んでいる場合は、決して一人で抱え込まずに公的窓口や法的な専門家への相談を行ってください。適切な相談機関を頼ることが、生活再建に向けた足がかりになります。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安この記事を読む → まず知るしんわクレジットはヤミ金?業者の確認手順と借金トラブル相談
 まず知る【2026年】消費者金融フタバはヤミ金?貸金業登録の確認手順と相談先
 まず知る【2026年】金融アローはヤミ金?審査基準・評判と借金トラブルの相談先