【2026年】ファクタリング利用後の自己破産|事業者が確認すべき点と相談先
目次
ファクタリングを利用した後に資金繰りが行き詰まった場合でも、自己破産の申立てを一律に行えなくなるわけではありません。ただし、契約の内容、直前の返済行動、申込み書類の真正性、そして個人事業主か法人かによって法的な扱いや確認事項が大きく異なります。
この記事では、ファクタリング利用後の自己破産において押さえておくべき確認点、手続き前に避けるべき行動、事業者の立場別の整理、そして専門家への相談手順を落ち着いて判断できるよう整理して解説します。
ファクタリング利用後の自己破産で押さえる3つの基本
利用後の自己破産で確認される点
手続きの進行や免責(借金の支払義務を免除されること)の判断においては、ファクタリングに至った経緯やその後の資金の流れが詳しく確認される可能性があります。契約内容や利用状況によって裁判所や破産管財人(裁判所から選任され、財産の調査や管理・換価を行う人)の判断が分かれるため、一律に結論を出すことはできません。
ファクタリングは「譲渡」か「借入」かで整理が変わり得る
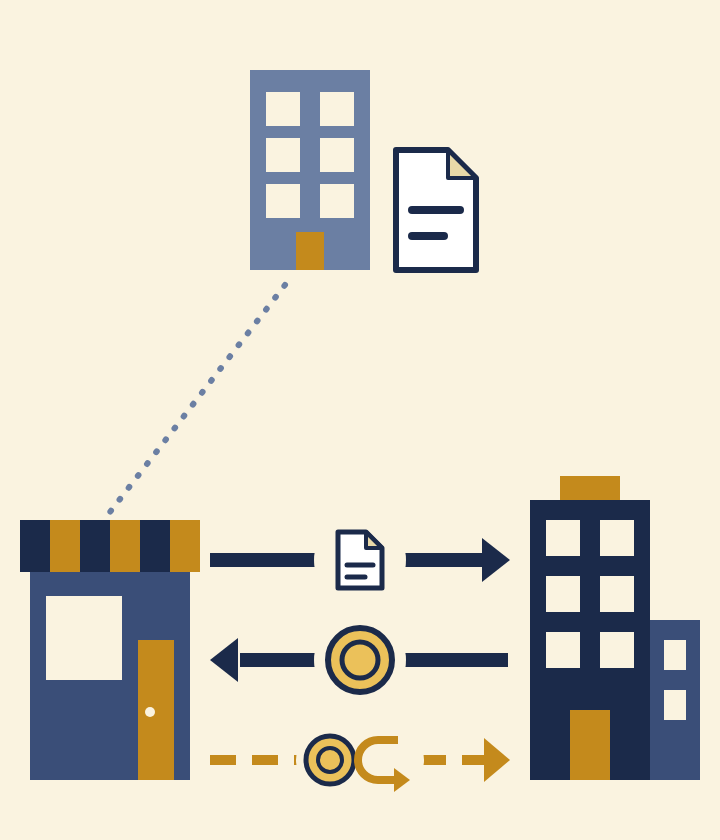
法的な整理として重要なのは、交わした契約が正当な「売買(債権譲渡)」と評価されるか、それとも実質的な「貸付(借入)」と評価されるかという点です。
一般的に、売掛先が倒産して回収不能となった場合のリスクを利用者が負う条項(償還請求権や買い戻し特約など)が含まれている契約では、実質的な貸付とみなされる場合があります。
評価によって、すでに譲渡した売掛金の扱いや、ファクタリング会社が破産手続き上の債権者として扱われるかが変わり得ます。判断は契約内容と裁判所によるため、契約書を持って相談先で確認してください。
破産手続きで確認される取引の範囲
自己破産を申し立てると、破産直前の取引について詳細な調査が行われることがあります。すでにファクタリング会社へ譲渡した売掛金であっても、譲渡の時期や対価の妥当性、権利関係の通知状況などが確認される可能性があります。
譲渡の日付・対価・通知の有無は契約書や入出金記録で確認できるため、後述の資料を先にそろえておくと相談しやすくなります。
補足・参考
本項で示した内容は一般的な法律上の論点整理であり、個別の案件に対する法的判断ではありません。実際の破産手続きにおいては、裁判所の判断や破産管財人の調査が個別に実施されます。判断に迷う場合は、裁判所、各地の弁護士会、日本司法支援センター(法テラス)などの公的相談窓口や法律の専門家へ確認してください。
自己破産の前に注意したい4つのポイント
特定のファクタリング会社だけに返済を続けるリスク
支払期限が来た債務を全体として支払えない状態(支払不能)が続いているなかで、特定の債権者にだけ優先して返済すると問題になり得ます。ご自身の状況が支払不能に当てはまるかどうかも含め、自己判断せず専門家に確認することが大切です。
注意
破産手続きにおいて、特定の相手だけに優先して返済する行為は「偏頗弁済(へんぱべんさい)」とみなされるリスクがあります。偏頗弁済と評価されると、後に破産管財人によってその返済行為が否認(法的な効力を否定し、財産を取り戻すこと)されたり、免責許可の判断に影響を及ぼしたりする可能性があります。厳しい督促を受けていても、自己判断で特定の業者にだけ支払いを行うことは避けてください。
なお、売掛先に知らせずに行う2者間ファクタリングでは、売掛先からの入金が自分の口座に入ります。この回収した入金を契約どおり会社へ送るべきか、自分の資金として使ってよいかは、契約内容や状況によって扱いが分かれ得ます。送金や使用の前に、契約書を持って専門家に確認してください。
請求書の偽造や二重譲渡など申込み時の書類に問題がある場合
ファクタリング契約を結ぶ際、実在しない架空の請求書を作成したり、売掛額面を水増しして改ざんしたり、同一の売掛債権を複数の会社に二重譲渡していたりした場合、破産手続き上の免責判断だけでなく、刑事上の問題に発展する可能性があります。
もし過去の申込み手続きに誤りや不正が含まれていた場合であっても、事実を隠したまま手続きを進めることは、免責の判断に影響し得るため望ましくありません。事態をこれ以上深刻にさせないためにも、事実関係をありのまま専門家に打ち明け、対応を相談することが大切です。
資金の使い道に投機やギャンブルが含まれる場合
調達した事業資金や借入金を、投機的な取引やギャンブルなどに使ってしまっていた場合、裁判所での事情確認などで利用目的を確認されることがあります。
浪費や賭博などによる財産の減少は、事情として確認されることがありますが、事情によっては裁判所の裁量で免責が認められる場合もあります。ただし個別に判断されるため、責められることを恐れて隠蔽せず、資金の使途を正確に整理して専門家に伝えることが大切です。
自己判断で返済や追加のファクタリング利用を重ねない
期日が迫っているからといって、他のファクタリング会社を使って目先の資金を用立てたり、新たな借入れで返済を穴埋めしたりする行動は、資金繰りの悪化を加速させる要因になります。
自転車操業を続けることで関与する業者の数が増え、契約内容の検証や債務整理手続きがより複雑化してしまいます。新たな調達や無理な返済の約束は一度立ち止まり、早期に相談先を確保することが大切です。
事業者の立場別に整理する3つのケース
立場別の比較
事業者といっても、個人事業主か法人の代表者かによって、手続きの中心や契約書上で注目すべきポイントが異なります。
| 事業者の立場 | 手続きの中心 | 確認する主な点 |
|---|---|---|
| 個人事業主 | 個人の破産手続き | 買い戻し条項の有無、事業と生活の口座管理 |
| 法人の代表者(個人保証あり) | 法人と個人の双方を検討 | 個人保証条項の有無、個人の資産状況 |
| 法人のみ(個人保証なし) | 法人の破産手続き | 法人単独契約か、個人の支払義務の有無 |
※上記は一般的な法的手続きの整理であり、個別の契約や裁判所の運用によって異なる場合があります。
個人事業主の場合
個人事業主の場合、事業上の債務と日常生活の支出が明確に分かれていないケースが多く見られます。自己破産を申し立てる際は、事業の債務も個人の債務も原則としてまとめて整理の対象となります。ただし、整理の対象となる範囲や免責されない債務の有無については、専門家への確認が必要です。
売掛金の入金口座や生活費の出納状況など、事業と個人の資金の流れを明確に区別して裁判所に説明できるよう、帳簿や通帳記録を整理していく作業が必要になります。
法人の場合
法人として契約を締結していた場合、法人という独立した法人格と、代表者個人は法律上別の存在として扱われます。したがって、法人が事業を停止して法人破産の手続きをとる場合でも、法人の債務については、個人保証(連帯保証を含む)がなければ、代表者個人が自己破産を申し立てる必要は原則としてありません。
しかし、中小企業の商取引や資金調達においては、代表者個人が個人保証(連帯保証を含む)をしているケースが少なくありません。個人保証が存在する場合は、法人破産の手続きと並行して代表者個人の債務整理も検討する必要が出てきます。ただし、代表者個人の借入など別の債務がある場合は、個人の債務整理を別に検討します。
相談前にそろえたい5つの資料
ファクタリング契約書・利用規約
交わした契約の原本や約款を確認します。売掛先に通知を行う「3者間」なのか、売掛先に知らせず行う「2者間」なのかを確認してください。あわせて、売掛先が倒産した際に買い戻しを義務付ける条項の有無や、手数料の料率を確認することが欠かせません。
入出金の記録
通帳の原本やインターネットバンキングの取引明細を準備します。売掛債権を譲渡してファクタリング会社から口座に入金された日付と金額、および取引先から売掛金を回収してファクタリング会社へ送金した履歴を、時系列で確認できるようにします。
譲渡した売掛債権の一覧
ファクタリングの対象となった取引先の名称、発行した請求書の控え、売掛金の請求額、本来の入金期日を一覧表にまとめます。すでに売掛先から回収済みなのか、それとも未回収のまま残っているのかを明確にしておく必要があります。
他の借入・未払いの一覧
ファクタリング会社以外の債務状況を把握するための資料です。金融機関からの融資残高、仕入先への買掛金、事務所や工場の家賃、さらに税金や社会保険料の滞納額をリストアップします。
ファクタリング会社との連絡記録
期日通告や督促のメール、郵送された通知書、SNSやメッセージアプリでのやり取りなどの履歴を消さずに保管します。どのような頻度で、どのような請求内容が届いているかを時系列で客観的に証明できる状態にしておくことが役立ちます。
編集部の一言
資金繰りが混乱している時期は、手元にすべての資料がそろっていないことも珍しくありません。書類が完璧にそろっていなくても、「今ある資料だけで何が確認できるか」を相談窓口に確認してもらうことができます。手元に足りないものがあるからと相談を後回しにせず、まずは現状を整理することから始めてみてください。
自己破産以外も含めた3つの選択肢
弁護士を通じた契約内容の確認と交渉
締結されたファクタリング契約の内容を精査し、法令に抵触するような不当な条件が含まれていないかを確認したうえで、返済条件の再交渉を試みる方法です。
実質的な貸付と評価される余地がある場合や手数料が著しく過大である場合など、法律の専門家が介入して合意点を探るケースがあります。ただし、合意が成立するかどうかは相手方の対応や個別事情に左右されるため、必ず交渉がまとまるとは限りません。
個人事業主の場合の任意整理・個人再生
個人事業主の方で事業の継続を希望している場合、裁判所を介さずに各債権者と個別に返済計画を話し合う「任意整理」や、裁判所に申立てを行って債務の一部免除と分割返済を目指す「個人再生」といった手続きが選択肢に挙がることがあります。
継続的な収入が見込めるかどうかが主な検討材料となりますが、収入の見込みや債務の総額などで利用できるかが変わるため、専門家に確認してください。
法人の場合の事業再生・法人整理
法人の場合は、事業を完全に終了させて清算する「法人破産」のほかに、収益性のある中核事業を残して事業の立て直しを図る「事業再生(民事再生など)」が検討されることがあります。
どの手段が適しているかは、資金の残高、事業の採算性、雇用を守る必要性の度合いによって異なります。破産ありきで考えるのではなく、事業を継続する道があるのかを含めて比較検討することが一般的です。
| 手続きの種類 | 向いている状況の例 | 検討時の注意点 |
|---|---|---|
| 任意整理・個別交渉 | 返済条件を見直して立て直したい場合 | 強制力がなく相手方の同意が必要 |
| 個人再生・民事再生 | 事業や生活の基盤を残したい場合 | 再生計画案の認可が必要 |
| 自己破産(法人破産含む) | 事業の継続が困難な場合 | 財産の処分を伴い影響は立場により異なる |
※表は主な手続きの例です。どの選択肢が適切かは債権者構成や資産状況によって異なります。一定の職業や資格に関する制限など、個人の手続きに伴う影響は専門家へ確認してください。
状況別に見る4つの相談先
相談先の比較
債務やファクタリングに関する相談先は、公的機関から個別の士業事務所まで複数存在します。それぞれの役割と特徴は以下の通りです。
| 相談窓口 | 向いている状況 | 事前に確認する点 |
|---|---|---|
| 法テラス(日本司法支援センター) | 費用面の不安があり、公的窓口で相談したい場合 | 事業相談・法人の対象可否、資力要件 |
| 弁護士会の法律相談センター | 公的窓口で全般的な見通しを立てたい場合 | 事業者相談枠の有無、予約方法や相談料 |
| 弁護士事務所 | 破産手続きや交渉を幅広く任せたい場合 | ファクタリング対応実績、着手金や実費 |
| 司法書士事務所 | 一定範囲の相談や書類作成の支援を受けたい場合 | 対応可能な業務範囲、書類作成支援の形態 |
※消費生活センターや商工会議所、中小企業活性化協議会などの公的支援窓口を利用する場合も、事業者の個別の法的手続きを受け付けているか事前に窓口で確認してください。
弁護士と司法書士で依頼できる範囲の違い
専門家に手続きを依頼する際、弁護士と司法書士では法令で定められた対応業務の範囲に違いがあります。
弁護士は、債務額の多寡にかかわらず幅広く交渉や裁判手続きにおいて代理人となることができます。法人の破産手続きにも対応できます。
一方、認定司法書士が代理できる範囲には法令上の上限があり、弁護士とは業務範囲が異なります。
自己破産の申立てで司法書士が対応できる範囲は、事案や資格によって異なります。詳細は日本司法書士会連合会などの公式情報や窓口で確認し、相談の際は、自分の債務総額や、個人か法人かの場合に、その資格者が代理できる範囲かを窓口で質問してください。
相談先を選ぶときの確認項目
実際に相談窓口や事務所を選ぶ際は、以下の点を確認しておくことで、相談後のミスマッチを防ぎやすくなります。
・事業者向け債務整理やファクタリング問題に関する相談を受け付けているか
・手続きに必要となる着手金、報酬金、実費などの費用体系が明確に示されているか
・面談や相談を担当する資格者(弁護士・司法書士)が直接対応してくれるか
・初回の相談で確認できる範囲(契約書の確認や概算費用の提示など)
・連絡方法や進捗報告の手段が業務の支障にならない形態になっているか
債務問題の相談窓口をお探しの方へ
ファクタリング契約や事業資金の返済が絡む債務整理は、ご自身だけで判断せず専門家の助言を受けることが大切です。まずは法テラスや弁護士会などの公的窓口、または各事務所の公式窓口で、上記の確認項目について相談してみてください。
※費用の分割払いの可否や対応地域など、利用に関する具体的な条件は各事務所の公式サイト等で直接ご確認ください。
PR
よくある質問
- ファクタリングを使っていても自己破産はできますか?
- ファクタリングを利用していたこと自体を理由に、自己破産の申立てが不可能になるわけではありません。ただし、契約書の内容が正当な債権譲渡か実質的な貸付か、資金の使い道が適切であったかなどが破産手続きの中で確認される可能性があります。
- ファクタリング会社にだけ先に返済してもいいですか?
- 客観的に支払不能となっている状況で特定の業者だけに優先して支払う行為は、「偏頗弁済」とみなされるリスクがあります。自己判断で支払うと破産管財人により取り消されたり、手続きに支障が生じたりする恐れがあるため、事前に専門家へご相談ください。
- 請求書を偽ったり、二重に譲渡したりしていた場合はどうなりますか?
- 架空請求書の作成や二重譲渡は、免責の判断に影響する可能性があるだけでなく、刑事上の問題に問われる可能性もあります。不都合な事実であっても隠蔽せず、相談先の弁護士等に事実を伝えて対応方針を仰ぐ必要があります。
- 個人事業主と法人で、進め方は違いますか?
- 個人事業主の場合は事業と個人の負債が原則まとめて整理の対象となりますが、対象範囲や免責されない債務の有無は専門家への確認が必要です。法人の場合は会社自体の破産(法人破産)と代表者個人の破産は法的に別手続きですが、代表者が個人保証をしている場合は同時に検討することが多いです。
- 自己破産以外の方法はありますか?
- 個人の場合は任意整理や個人再生、法人の場合は事業再生などの選択肢があります。また、弁護士を通じてファクタリング契約の内容を精査し、返済条件の再交渉を図る方法も検討対象となります。事業の収支や再建の意思によって適した手続きが異なります。
- ファクタリング会社から厳しい督促が来ています。無視してもいいですか?
- 督促を放置したり自己判断で無理な返済約束を交わしたりすることは、状況を悪化させる原因になります。速やかに専門家へ相談し、窓口となってもらうなどの法的な対応を進めてください。威迫的な言動などがある場合は、記録を残したうえで相談窓口や警察へご相談ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|ファクタリング利用後の自己破産で知っておくべきこと
この記事のまとめ
・ファクタリング利用後でも自己破産の申立ては可能だが、契約内容や資金使途が確認される可能性がある
・支払不能後の特定業者への優先返済や、請求書の偽造・二重譲渡は手続き上重大な問題になり得る
・個人事業主は事業と個人の債務が原則まとめて対象になるが範囲は専門家に確認、法人は個人保証の有無で分かれる
・契約書や入出金履歴などの資料を整理し、自己判断で追加調達を行わずに公的窓口や専門家へ相談する
資金繰りが苦しい中で自己破産などの法的手続きを考えることは、大きな負担を伴います。しかし、焦って無理な返済や追加の調達を重ねると、状況が複雑になりやすくなります。
まず契約書と入出金の記録を整理し、法テラスや弁護士会などの窓口、または専門家に相談してください。専門家の助言を得ながら、生活と事業の再起に向けて一つずつ順番に進めていくことが重要です。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金返せない人がやるべき5つの対処法|放置リスクと解決策を徹底解説この記事を読む → 対処するアコム借金の自己破産│手続き・費用・弁護士費用を完全解説
 対処する【2026年】アコムとプロミスの借金を整理するには?2社同時返済の負担軽減と相談先
 対処する【2026年】借金を調べる弁護士費用は?借入先・残高の調査を相談する前の確認点