自己破産できないケースとは?免責不許可事由と非免責債権の確認点
目次
借金問題の解決手段として自己破産を検討する際、「自分はギャンブルや浪費が原因だからできないのではないか」と不安を抱く方は少なくありません。結論から申し上げますと、「自己破産ができない」と言われる状況は、手続が開始されない場合、免責が許可されない場合、免責されても支払義務が残る債務がある場合の3つに整理されます。
ギャンブルや浪費による借入であっても、法令上それだけで免責が認められないと決まるわけではなく、経緯などの事情を踏まえて裁判所が判断します。この記事では3つの場面ごとの確認点と、他の手続や相談先の違いを客観的に整理します。なお、本記事は一般的な法令情報の提供を目的としており、個別の事案に対する法的判断や手続の代理を行うものではありません。
「自己破産できない」と言われる3つの場面
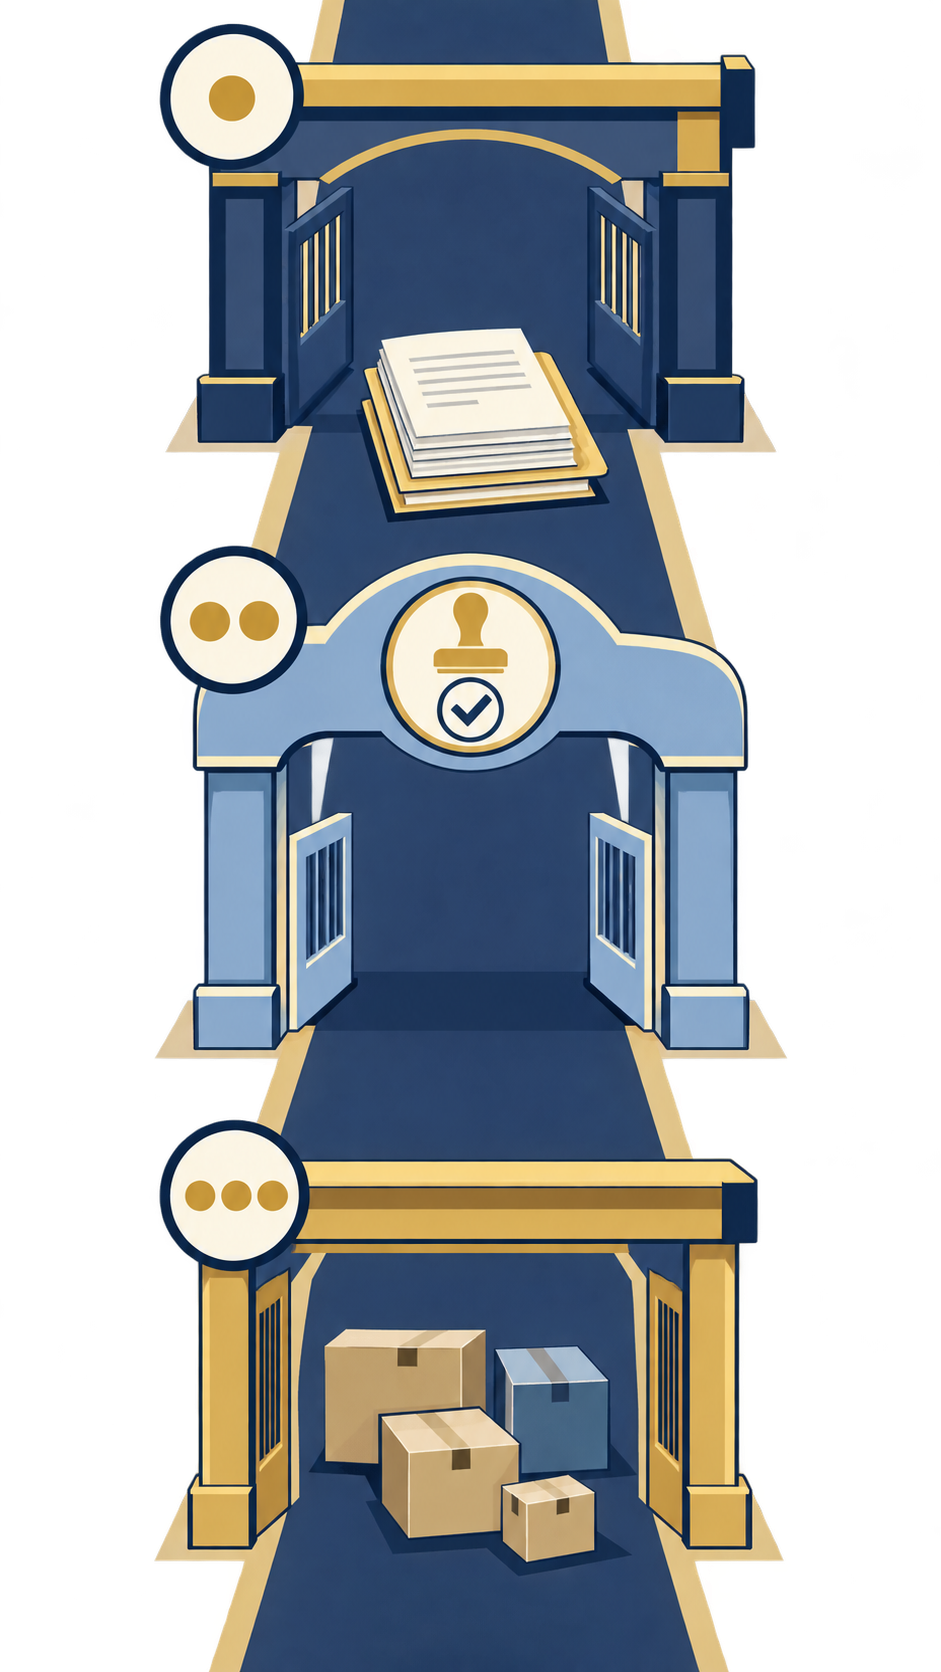
「自己破産ができない」という表現は、法律上まったく異なる3つの段階が混同されやすいため、まずはその区分を正確に把握することが重要です。
| 場面 | 問題となる法的な要件 | 確認すべき論点 |
|---|---|---|
| ①破産手続が始まらない | 支払不能でない場合など | 収入・債務・生活費 |
| ②免責が許可されない | 免責不許可事由に該当 | 借入理由や説明姿勢 |
| ③免責後も債務が残る | 非免責債権に該当 | 税金や養育費の有無 |
自己破産における「免責」とは、破産手続で返しきれなかった借金の支払義務が裁判所の決定によって免除される効力を指します(税金など例外あり)。単に破産手続が終結しただけでは借金の返済義務は消滅せず、免責許可決定が確定して初めて返済義務が免除されます。②の理由になる行為を「免責不許可事由」、③の債務を「非免責債権」と呼びます。詳しくは各節で説明します。
破産手続が始まらない3つのケース
裁判所に対して破産手続開始の申立てを行っても、申立てが退けられ、手続が始まらない場合があります。代表的な3つの基準を整理します。
1. 支払不能の状態と認められない場合
破産法15条1項では、破産手続開始の要件として債務者が「支払不能」にあることが定められています。支払不能とは、債務者が弁済能力を欠くために、一般的かつ継続的に弁済することができない客観的状態を指します。
単に一時的な資金不足である場合や、安定した高い収入があり資産を売却すれば通常の分割返済が客観的に可能な状況であると裁判所に判断された場合、破産手続は開始されません。年収や借入総額の多寡だけで機械的に一律判断されるものではなく、生活費や扶養家族の状況を踏まえて総合的に審査されます。
2. 裁判所の予納金・費用が用意できない場合
破産手続を進めるためには、裁判所に納める予納金(官報公告費用、郵送料、破産管財人が選任される場合の管財費用など)が必要です(破産法30条1項1号)。
これらの手続費用を納付できない場合、手続は開始されません。手元資金の不足によって費用負担が困難な場合は、公的機関である法テラス(日本司法支援センター)の民事法律扶助制度による費用の立替利用などを検討する選択肢があります。
3. 申立てが不当な目的である場合
破産法30条1項2号に基づき、不当な目的で破産手続開始の申立てがなされたとき、または申立てが誠実にされたものでないときは、手続は開始されません。
当てはめは事案によります。該当するか不安な場合でも、他の手続や相談先があります(後述)。
免責不許可事由の4つの類型
破産手続が正式に開始されたとしても、破産法252条1項に定められた「免責不許可事由」に該当する行為が認められると、裁判所から借金の支払義務を免除してもらえない可能性があります。ここでは内容が近いものを4つにまとめて説明します。すべてを網羅した一覧ではありません。各号には目的や時期などの要件があり、ここでは要点だけを書いています。当てはまるかは事実関係で決まります。
| 類型 | 該当し得る主な行為 | ご自身で確認すべき点 |
|---|---|---|
| 財産の隠匿・不当処分 | 財産隠し・名義変更・優先返済 | 預貯金の異動履歴や親族への返済履歴 |
| 浪費・詐術による取引 | 賭博・過度な浪費/詐術取引 | 借入の使途(生活費・遊興費等の内訳) |
| 手続妨害・虚偽申告 | 帳簿隠滅・名簿不記載・虚偽説明 | 借入先が漏れなく把握できているか |
| 過去7年以内の免責等 | 前回の免責等確定から7年以内の手続 | 前回の法的手続の確定年月日 |
1. 財産隠蔽および偏頗弁済
破産財団(債権者への配当に充てる破産者の財産)となるべき財産を隠匿したり、不当に安価で処分したり、名義を変更したりする行為は免責不許可事由に当たります(破産法252条1項1号)。また、特定の債権者だけを優遇する返済など(偏頗弁済)は、免責不許可事由に当たり得ます。通常の約定返済を継続する行為とは区別されます。
2. 浪費・賭博および不当な信用取引
賭博その他の射幸行為(偶然の利益を狙う行為)、あるいは分不相応な支出(浪費)によって著しく財産を減少させ過大な債務を負担した場合は、破産法252条1項4号に該当します。
また、信用取引(カードの後払いなど、代金を後で払う取引)で購入した商品を著しく不利益な条件で処分する行為(同項2号)や、返済不能の事実を隠して相手を欺き信用取引で財産を取得する行為(同項5号)も免責不許可事由に定められています。
3. 裁判所や管財人への非協力・虚偽説明
帳簿や書類を隠滅・偽造した場合や、裁判所へ提出する債権者名簿に一部の借入先を意図的に記載しなかったり(同項7号)、破産管財人の調査に対して正当な理由なく説明を拒絶・虚偽の陳述を行ったりする行為(同項8号・11号)は、手続への協力を欠く行為として不許可事由となります。
4. 過去7年以内の免責取得履歴
破産法252条1項10号では、過去に免責許可決定や民事再生法上の一定の決定等が確定した日から7年以内に、再び破産・免責の手続をとる場合について、免責不許可事由として規定されています。7年を過ぎる時期が近い場合は、時期の数え方を弁護士や法テラスなどに確認してください。
注意
ギャンブルや浪費による借入れを隠すために、債権者名簿に虚偽を記載したり裁判所へ事実と異なる説明を行ったりすると、それ自体が独立した免責不許可事由に抵触します。心当たりのある事情は、専門家への相談段階ですべて正確に開示することが不可欠です。
免責不許可事由に該当することと、免責が認められないことは同じではありません。裁判所が事情を考慮する仕組み(裁量免責)は次の節で説明します。
ギャンブルや浪費が原因でも自己破産できるのか
ギャンブルや遊興費による過大な債務負担は、前述のとおり破産法252条1項4号の免責不許可事由に該当し得ます。しかし、条文に該当する事情があるからといって、直ちに免責が拒絶されるわけではありません。
破産法252条2項では、免責不許可事由に該当する事実がある場合であっても、破産手続開始に至った経緯その他一切の事情を考慮して相当と認めるときは、裁判所が免責を許可できる旨が定められています。これを裁量免責(さいりょうめんせき)と呼びます。
条文上は「経緯その他一切の事情」が考慮対象とされています。専門家への相談にあたっては、以下の点などを客観的に整理しておくと現状を正確に把握しやすくなります。
・借入を開始した時期・経緯・使途の内訳
・現在の家計収支と生活状況
・ギャンブル等の支出を絶つための生活改善の状況
・裁判所や破産管財人からの質問への誠実な回答準備
ギャンブル等への依存傾向が生活に影響している場合は、お住まいの自治体の相談窓口に相談することも生活再建の一環として選択肢に入ります。
補足・法令確認
「ギャンブルの借金は法的に一切免責されない」という認識も、「無条件で免責される」という認識も正確ではありません。裁判所が個別の事情を踏まえて破産法252条2項の適用可否を判断します。(参照:破産法、e-Gov法令検索)
免責されない債権(非免責債権)の3つの確認点
免責許可決定が無事に確定した場合でも、法律の規定により支払義務が存続する債務が存在します。これを破産法253条1項に定める「非免責債権(ひめんせきさいけん)」と呼びます。免責不許可事由とは別の法規定であり、ご自身の債務構成を精査する必要があります。主なものを3つにまとめています。このほか、雇用関係に基づく従業員の給料などもあります。
※公租公課(こうそこうか)とは、国税・地方税や国民健康保険料などの公的な負担金を指します。
| 分類 | 具体的な債務の例 | 確認点 |
|---|---|---|
| 公租公課・扶養義務 | 税金・保険料・養育費など | 滞納額や調停調書の有無 |
| 悪意・重過失の賠償・罰金 | 悪意の賠償・重過失の人身賠償/罰金 | 判決書や和解調書の主文 |
| 意図的に秘匿した債権 | 知りながら名簿に載せなかった借入金 | 債権者の網羅的な把握 |
1. 公租公課および家族関係に基づく扶養義務
国税、地方税、健康保険料などの公租公課は破産法253条1項1号により免責されません。また、子の監護に関する養育費や夫婦間の婚姻費用分担義務(同項4号)など、親族間の生活扶養義務に基づく金銭債権も免責の対象外となります。
2. 悪質な加害行為による損害賠償金および公的罰金
破産者が悪意をもって加えた不法行為に基づく損害賠償請求権(同項2号)、故意または重大な過失によって人の生命または身体を害する不法行為に基づく損害賠償請求権(同項3号)、罰金等(同項7号)は免責されません。
3. 知りながら債権者名簿に載せなかった債権
破産者が債権者の存在を知りながら債権者名簿に記載しなかった債権は、破産法253条1項6号に基づき免責されません。なお、意図しない記載漏れの扱いは個別事情によるため、漏れに気づいた場合は速やかに専門家へ相談してください。
補足:保証人がいる借金について
連帯保証人や保証人が付いている債務について主債務者が免責決定を受けたとしても、保証人の支払義務は破産法253条2項により免責されず存続します。保証人に請求が移行するため、保証人になっている家族や知人がいる場合は、相談時に必ず伝えてください。
債務整理4つの手続の違い
免責不許可事由に該当する懸念がある場合は、他の手続も検討の選択肢になります。非免責債権が債務の大部分を占める場合は、自己破産で軽くなる範囲が限られることがあります。他の手続での扱いも含めて、専門家に確認してください。
| 手続の種類 | 裁判所の関与 | こんな場合に検討/確認点 |
|---|---|---|
| 任意整理 | 関与なし(私的交渉) | 債権者の合意が前提 |
| 特定調停 | あり(簡易裁判所) | 裁判所を通じて返済条件を調整 |
| 個人再生 | あり(地方裁判所) | 継続的な収入の見込みが前提 |
| 自己破産 | あり(地方裁判所) | 免責許可で支払義務が免除 |
安定した収入が見込める状況であれば、債権者との合意を目指す任意整理や、継続的な収入を前提に債務を圧縮する個人再生を選択できる場合があります。どの手続が適しているかは、債務総額、保有財産、収支状況などの個別事情によって異なります。
借金問題の解決に向けた相談先をお探しの方へ
※本枠には広告を含みます。
手続の選択や裁量免責の見通しは、債務状況や生活環境により異なります。ご自身の状況に適した解決手順を確認するために、専門の相談窓口の活用をご検討ください。
※弁護士と司法書士では対応できる業務範囲が異なります。司法書士への破産相談にあたっては、代理か書類作成のみか、窓口で確認してください。
相談先を選ぶときに確認したい点:受付対象/対応範囲(代理か、書類作成のみか)/費用/申込み後の流れ/秘密保持
相談前に整理する5つの確認事項
専門家や公的相談窓口を訪問するにあたり、現状を正しく把握するための情報を整理しておくことで、相談が円滑に進みます。
1. 債権者一覧の作成
借入先ごとの社名、残高、取引開始時期を整理します。クレジットカードのキャッシング枠・ショッピング枠、消費者金融、銀行カードローン、知人からの借入を漏れなく洗い出します。
2. 借入の経緯と使途の整理
いつ頃から返済が苦しくなり、どのような目的で資金を使ったのかを時系列でメモに残します。ギャンブルや遊興費が含まれる場合も、事実をそのまま記録することが適切な手続選択につながります。
3. 保有財産と処分・返済の状況
預貯金残高、自家用車の査定状況、不動産、生命保険の解約返戻金見込額を確認します。売却・譲渡や、特定の人への優先的な返済があれば、その内容も控えておきます。
一部の債権者だけへの返済や財産の処分は、免責不許可事由に当たり得ます。相談前に自分の判断で返済や処分を進めず、事実のまま専門家に伝えてください。
4. 直近の家計収支状況
手取り月収、住居費、光熱費、食費等の支出明細を把握します。赤字が継続しているのか、一定額の返済原資を捻出できる状態なのかを確認します。
5. 税金・公的保険・扶養料の滞納状況
免責されない債権(住民税、国民健康保険料、年金保険料、養育費等)の滞納額を別途把握します。分割納税の相談状況なども記録しておきます。
| ご自身の状況 | まず確認すべきこと | 公的な相談先の選択肢 |
|---|---|---|
| 免責不許可事由に懸念がある | 借入原因と家計状況の客観的記録 | 弁護士会相談窓口 |
| 手続費用の工面が難しい | 法テラスの利用条件(収入・資産の基準) | 法テラス |
| 滞納している税金・保険料が大きい | 滞納先ごとの未納金額 | 税務署・市区町村・年金事務所等 |
| 収入があり返済を続けられる見込みがある | 毎月返済に回せる額 | 弁護士会・法テラスなど |
注意
弁護士や司法書士に相談する際は、各会の公式サイトで所属を確認できます。資格登録や所属が適正に公表されている専門家であることを確認してください。
よくある質問
- 自己破産が裁判所で認められない確率はどれくらいですか?
- 一律の確率として示すことはできません。債務者の収入、財産、借入理由、裁判所や破産管財人への協力状況など、個別の事情に応じて判断されます。
- ギャンブルが原因の借金でも自己破産は認められますか?
- ギャンブルによる借入は免責不許可事由(破産法252条1項4号)に当たり得ますが、裁判所が経緯その他一切の事情を考慮して判断する裁量免責の仕組みがあります。許可されるかは個別の事情によります。相談時は経緯と使途を事実のまま伝えてください。
- 一定の収入や定職があると自己破産はできませんか?
- 収入の有無だけで決まるわけではありません。収入や財産を考慮しても、一般的かつ継続的に債務全額を弁済することが困難な「支払不能」の状態にあれば、破産手続の申立て要件を満たし得ます。
- 税金や養育費の滞納があっても破産手続は進められますか?
- 破産手続自体の申立ては可能です。ただし、公租公課や養育費は非免責債権(破産法253条1項)に該当するため、免責許可決定が出た場合でも支払義務は残ります。税金等の分納などの相談は、滞納先の窓口(税務署・自治体・年金事務所など)でできます。対応方法や相談の時期は個別の事情によって異なるため、早めに相談してください。
- 免責が許可されなかった場合はどうすればよいですか?
- 裁判所の決定に不服がある場合、即時抗告という不服申立の手続が定められています。即時抗告の申立期間は短く設定されています。日数や数え始めの日は自分で判断せず、決定を知ったらすぐ弁護士や法テラス等の専門窓口に相談してください。期限は裁判所にも確認できます。また、個人再生や任意整理など他の債務整理手続への切り替えを検討する道もあります。
- 過去に自己破産をしたことがある場合、2回目は申し立てられませんか?
- 破産手続の申立て自体は可能ですが、前回の免責許可決定などが確定してから7年以内に、再び破産・免責の手続をとる場合は、免責不許可事由(破産法252条1項10号)に該当します。該当する場合でも、個別の事情を踏まえた判断になります。確定日は、前回の免責許可決定書や裁判所への確認で調べられます。7年を過ぎる時期が近い場合や数え方が分からない場合は、弁護士や法テラスなどに相談してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自己破産できないケースの確認と再起への選択肢
この記事のまとめ
・「自己破産できない」は、①開始要件を満たさない、②免責不許可事由に抵触する、③非免責債権が残る、の3場面に分類される
・ギャンブルや浪費が原因でも、個別の事情を踏まえて裁判所が裁量免責を判断する仕組みがある。許可されるかは断定できない
・税金や養育費など免責されない債務を把握し、状況に応じて個人再生や任意整理など他の手続も視野に整理を進める
借金問題への対応は、一人で抱え込まずに事実関係を正確に整理することから始まります。不安がある場合は、法テラス、弁護士会の相談窓口、自治体の相談窓口などの公的支援機関を活用し、客観的な見通しを確認したうえで再起に向けた適切な一歩を踏み出してください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファクタリング利用後の自己破産|事業者が確認すべき点と相談先この記事を読む → まず知る【2026年】パチンコの借金はどう整理する?返済状況の確認と相談先の選び方
 まず知る【2026年】ギャンブルの借金はどう整理する?返せないときの債務整理と相談先の選び方
 まず知る【2026年】自己破産で個人間の借金はどうなる?申告と相談前の確認点