【2026年】過払い金返還請求の流れ|対象になる条件・期間・費用の確認ポイント
目次
※当コンテンツには一部PRが含まれます。
過去に消費者金融やクレジットカードのキャッシング等で借入や返済を長く続けていた場合、ご自身に過払い金が発生しているのか、どのように手続きを進めればよいのか気になる方も多いのではないでしょうか。結論から申し上げますと、利息制限法の上限金利を超えて支払っていた時期を含む取引があれば、過払い金返還請求の対象となる可能性があります。
ただし、すべての方が対象になるわけではなく、取引の契約内容や最終取引からの経過期間によって状況は大きく異なります。本記事では、対象となるかを判断する視点、期間(消滅時効)の考え方、請求の基本的な5つの流れ、そして費用や依頼先を選ぶ際の確認ポイントを整理して解説します。
過払い金返還請求の対象になるか確認する4つの視点
過払い金とは、利息制限法で定められた上限金利を超えて、貸金業者等に支払いすぎていた利息(いわゆるグレーゾーン金利分)を指します。法的には民法上の不当利得返還請求権に基づき、払いすぎた金銭の返還を求める手続きとなります。借入先が複数ある場合は、会社ごとに借入時期・最終取引日・現況が異なるため、4つの視点は会社ごとに確認します。ご自身が対象になるかどうかは、主に以下の4つの視点で確認します。
借入時期と当時の金利水準
過払い金が発生している可能性があるのは、利息制限法の上限金利を超えた高金利で借入・返済を行っていた期間です。法令の改正によってグレーゾーン金利が撤廃される前の時期から取引を開始していたかどうかがひとつの判断材料になります。
取引の種類(キャッシングかショッピングか)
過払い金の対象となるのは、原則として「金銭消費貸借契約」に基づく利息の支払いです。消費者金融からの借入や、クレジットカードの「キャッシング枠」での借入が該当します。
一方で、クレジットカードの「ショッピング枠」での分割払いやリボ払いは、法律上は立替金の手数料という扱いになるため、利息制限法の制限金利に基づく過払い金の返還請求は原則として対象外となります(契約内容による個別判断については専門家等にご確認ください)。
完済しているか現在も返済中か
過去に借入を完済している場合だけでなく、現在も同じ貸金業者に返済を続けている場合でも過払い金返還請求の手続きは可能です。返済中の場合、払いすぎていた利息分を現在の残債務に充当する計算を行い、それでも払いすぎた分が残る場合に、その分の返還を求める形になります。ただし、引き直し計算を行っても借金が残る場合は、過払い金請求ではなく債務整理(任意整理等)として扱われる点に留意が必要です。
貸金業者の現況(存続・合併・倒産など)
過払い金を請求する相手方である貸金業者が、現在も事業を継続しているかどうかも重要な条件です。過去に取引していた業者がすでに破産手続きを終えていたり、会社更生法等の手続きを経て消滅していたりする場合、請求先の法人が存在しない、あるいは権利の行使が制限され、返還を受けることが難しくなる場合があります。請求先業者の現況や事業譲渡・合併の有無については、専門家や公的な相談窓口等で確認することをおすすめします。
| 確認する視点 | 手元の資料で確認すること | 分からないときの確認先 |
|---|---|---|
| 借入時期と金利 | 初回契約年月日、当時の適用金利(年利) | 貸金業者への取引履歴開示請求、法テラス・弁護士会等の公的説明ページ |
| 取引の種別 | 契約内容が「金銭借入(キャッシング)」か | 利用明細書、クレジットカード会員規約 |
| 現在の状況 | 完済した日付、または現在の残債務額 | 通帳の引落記録、信用情報機関の開示 |
| 業者の現況 | 借入先の会社名、社名変更や合併の有無 | 国税庁法人番号公表サイト、専門家窓口 |
請求できる期間で見落としやすい3つのポイント
過払い金返還請求権には法律上の期限(消滅時効)があり、数え方は最後の取引日が手がかりとなります。具体的な年数や基準は、法テラスや弁護士会などの説明ページで確認できます。
最後の取引日(最終返済日・完済日)の確認
過払い金返還請求権には消滅時効があるため、まずは取引履歴などを取り寄せて最後の取引が行われた日付を確認することが重要です。契約を結んだ日や最初に借入をした日だけでなく、最終返済や取引が終了した日付を手元の書類や開示記録で確かめることが判断の第一歩となります。
複数回の借入と完済がある場合の「一連取引」と「分断」
同じ貸金業者から借入と完済を繰り返していた場合、過去の取引全体を「ひとつの連続した取引(一連取引)」とみなすか、完済ごとに「個別の契約が終了した(取引の分断)」とみなすかで、時効の計算が大きく変わります。一連取引と認められる場合は、全体の最終取引日を基準に期間を検討します。
一方で、取引の分断と判断された場合は、過去に完済した個別の取引ごとに時効が進行し、期間経過により請求が難しくなる場合があります。一連か分断かの判断は、基本契約の定めや取引が途切れていた空白期間の長さなどを総合的に踏まえて行われます。
期間が迫っている・過ぎているか不明なときの判断
「昔のことだから無理ではないか」「正確な完済日が思い出せない」という場合でも、自己判断で請求を諦める必要はありません。貸金業者から取引履歴の開示を受けて最後の取引日を確認します。履歴が残っていない、または一部しか出ないときの進め方は、専門家や公的な相談窓口に確認してください。
期限が近い可能性があるときは、資料集めが終わるのを待たず、早めに相談窓口へ連絡してください。過ぎているように見える場合も、一連取引の扱いなど個別の事情で判断が分かれるため、自己判断せず専門家に確認してください。
過払い金返還請求の流れ5ステップ
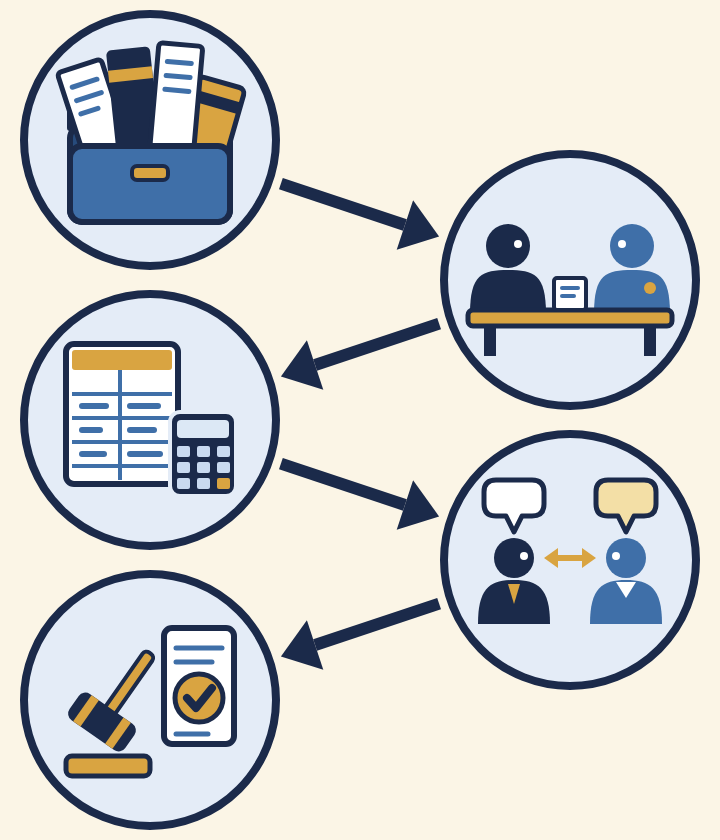
過払い金返還請求は、資料の確認から返還金の受取まで複数の段階を経て進みます。自分で進める場合はすべての工程を本人が行い、専門家に依頼する場合は取引履歴の開示請求や計算、交渉などを依頼先が担う形になります。依頼先によって対応する範囲が異なるため、事前に役割分担を確認しておきましょう。
ステップ1:借入先・借入時期の整理と資料集め
まずは、過去にどこの会社から、いつ頃借入や返済を行っていたかを整理します。手元に残っている契約書、カード、利用明細、振込控、通帳の記帳記録などを集めます。詳しい資料が手元にない場合でも、分かる範囲で情報を整理し、その後の手続きや対応可否を相談先に確認します。
ステップ2:相談先(自分で進める・司法書士・弁護士)の決定
自力で貸金業者と直接交渉するか、認定司法書士や弁護士などの専門家に依頼するかを決めます。ご自身の状況、借入先の数や取引の期間、手元の資料の量、交渉に割ける時間などを踏まえて相談先を選択します。額に応じて対応範囲が変わりうる点は、依頼先の対応範囲として契約前に確認します。
ステップ3:取引履歴の開示請求と引き直し計算
貸金業者に対して、契約開始から終了までのすべての入出金が記録された「取引履歴」の開示を請求します。履歴が届いたら、利息制限法の上限金利に当てはめ直して再計算(引き直し計算)を行い、過払い金が発生しているかを算出します。
専門家に依頼した場合、開示請求や計算を依頼先が担う範囲は事務所ごとに異なるため契約前に確認します。自分で進める場合は計算ソフトや専用シート等を用いて自力で算出します。
ステップ4:過払い金返還請求書の送付と和解交渉
計算結果に基づき、貸金業者へ「過払い金返還請求書」を送付します。その後、業者側の担当者と返還金額や返還期日について任意の和解交渉を行います。
専門家に依頼した場合は担当者が代理人として業者と交渉を行い、自分で進める場合は業者からの連絡窓口や条件交渉をすべて本人が直接担います。
ステップ5:合意成立(または訴訟提起)と返還金の入金確認
交渉で双方が合意に達した場合は「和解書(合意書)」を取り交わします。業者側の提示条件に納得できない場合などは、裁判所へ過払い金返還請求訴訟を提起する選択肢もあります。
専門家に依頼している場合は訴訟対応の可否や方針を確認した上で進め、自分で進める場合は訴状の作成や期日への出頭を自ら行う必要があります。合意または判決内容に従って過払い金が入金されたことを確認し、手続きは終了します。
| 現在の状況 | 最初にすること | 確認先 |
|---|---|---|
| 契約書や明細書が手元にある | 最終返済日と借入金利を手元資料で確認する | 保管書類、通帳の記帳記録 |
| 書類はないが会社名は覚えている | 貸金業者へ連絡し、取引履歴の開示を申請する | 各貸金業者の問い合わせ窓口 |
| 過去の借入先がどこか分からない | 信用情報機関に開示を請求する | 指定信用情報機関、専門家・公的相談窓口 |
補足:確認できる窓口と情報
貸金業者への取引履歴の開示請求に関する法的な手続きや、過去の契約先が不明な場合の対応方法は、専門家や公的な相談窓口でも確認できます。指定信用情報機関(JICCやCIC等)の本人開示制度を利用して契約先の手がかりを得られるケースもありますが、取引終了から長期間が経過している場合は登録情報が残っていないこともあるため、窓口で次の手順を相談することが推奨されます。
依頼先3つの違いと費用の確認ポイント
過払い金返還請求を行う手段には、本人が直接行う方法のほか、認定司法書士または弁護士へ依頼する方法があります。それぞれの特徴と確認項目を把握した上で選択してください。
3つの選択肢の特徴と対応範囲
ご自身で行う場合、専門家への報酬が発生しない利点がありますが、書類の作成や計算、業者との直接交渉をご自身で担う必要があります。認定司法書士は簡易裁判所で扱える範囲に限って相談、交渉、訴訟代理が可能であり、その範囲を超える事案や地方裁判所での訴訟手続きになる場合は弁護士への依頼が必要になることがあります。弁護士は請求額に応じた代理権の制限なく対応が可能です。
| 依頼先 | 対応範囲で確認すること | 費用面で確認する項目 |
|---|---|---|
| 本人による請求 | 交渉や裁判手続きをすべて自力で対応可能か | 事務所への報酬は不要(郵便代・訴訟実費等のみ発生) |
| 認定司法書士 | 対応範囲に収まるか(事務所・公式資料で確認) | 事務所ごとに異なる。下の項目を書面で確認 |
| 弁護士 | 請求額の制限なく、地方裁判所での訴訟も対応可能 | 事務所ごとに異なる。下の項目を書面で確認 |
委任契約前に確認すべき費用の項目
司法書士や弁護士の費用は各事務所が独自に報酬規程を定めています。依頼を検討する際は、以下の項目について見積書や契約書面で事前に確認することが重要です。
・相談料:無料相談の範囲(相談のみ無料か、着手金や詳細な診断まで含むか)
・着手金:事件の着手時に支払う費用の有無と金額
・解決報酬金:解決した業者1社ごとに発生する定額報酬の有無と金額
・過払い金報酬(回収額に応じた成功報酬):回収できた過払い金額に対して発生する割合(任意交渉と裁判手続きで料率が異なる場合がある)
・減額報酬(返済中の場合):残債務を減額できた場合に発生する報酬の有無と算定方法
・実費:通信費、交通費、印紙代などの支払いおよび精算方法
・支払いの形式:報酬が返還額から差し引かれる形か、事前の別払いが必要か
・途中解約時の費用:途中で依頼を取りやめた場合の精算規定
・追加費用の有無:訴訟への移行時などに別途生じる費用の有無
公的機関による支援制度
経済的な理由で弁護士や司法書士への費用支払いが難しい場合は、国が設立した法的支援機関である法テラス(日本司法支援センター)の「民事法律扶助」を活用する選択肢もあります。収入や資産が一定基準以下であることなどの利用要件を満たす場合に利用できる場合があります。対象や利用要件の詳細は法テラスの公式窓口でご確認ください。
請求前に知っておきたい4つの注意点
過払い金返還請求は正当な権利行使ですが、あらかじめ理解しておくべき留意点や注意点が存在します。
満額返還されるとは限らない
引き直し計算によって過払い金の元本が算出されたとしても、任意の交渉段階で貸金業者が元本全額やすべての利息を支払うとは限りません。相手方業者の資力や対応方針、任意交渉か訴訟手続きかによって提示される返還割合や結果は変動します。満額や利息込みでの返還を求める場合は、訴訟を選択肢に入れる必要が生じることもあります。
手続き完了までに時間を要する
取引履歴の開示請求から引き直し計算、任意の和解交渉、または訴訟手続きを経て入金に至るまでには一定の時間を要します。事案の複雑さや相手方業者の対応状況、裁判手続きを行うかどうかによって期間は大きく異なります。即座に資金が戻るわけではない点に注意が必要です。
請求と信用情報への影響
信用情報への影響は、取引がすでに完済しているか、現在も返済が継続しているかによって異なります。完済後の過払い金請求における登録情報の扱いや、返済中の請求で引き直し計算を行っても債務が残る場合(任意整理としての扱いになる場合)の影響については、CICやJICC等の指定信用情報機関の公式ページ、または専門家・相談窓口で事前に確認することをおすすめします。
誇大広告や悪質な無資格勧誘への注意
注意
「誰でも大金が戻る」「借金の負担が軽くなる可能性がある」といった言葉で勧誘する窓口については、内容を鵜呑みにせず十分な注意が必要です。また、弁護士や認定司法書士の資格を持たない第三者が過払い金の請求代行を行うことは、弁護士法第72条(非弁行為の禁止)に違反する可能性があります。依頼する際は、日本弁護士連合会や日本司法書士会連合会に正規登録されている専門家であることを確認してください。
相談前に準備する3つのことと公的な相談窓口
専門家や公的機関へ相談に向かう際は、事前に少しの準備をしておくことで、面談や問い合わせを円滑に進めることができます。
手元に残っている資料の収集
自宅にある関連書類を可能な範囲で集めておきます。契約書面、取引明細書、クレジットカード、振込控、返済の引き落としが記録された通帳などが該当します。資料が少なくても取引履歴の確認や相談に対応できるかは窓口によって異なるため、手元にある書類の状況を事前に伝えて確認することをおすすめします。
借入に関する記憶の整理(メモ作成)
以下の項目について、覚えている範囲でメモを作成しておくと説明がスムーズになります。
・利用していた会社名(複数ある場合は会社ごとに、店舗名や当時のブランド名でも可)
・利用を開始したおおよその時期
・最後に返済した時期、または完済した時期
・現在の返済状況(完済済みか、残債務があるか)
面談時に確認したい事項のリストアップ
費用の総額、着手金や報酬の支払い時期、請求額が対応範囲を超える場合の対応方針、家族に知られずに連絡を取り合える体制があるかなど、ご自身が重視する疑問点を書き出しておきましょう。
なお、過払い金や借金問題に関する主な公的相談窓口は以下の通りです。
・法テラス(日本司法支援センター):法的トラブル解決のための総合案内所
・各地の弁護士会・司法書士会の法律相談センター:専門家による面談相談窓口
・消費生活センター(消費者ホットライン188):借入れや契約トラブルに関する相談
受付対象・費用・予約方法・連絡先は窓口ごとに異なるため、各公式ページで確認してください。
【PR】
過払い金の有無や取引履歴の確認をご検討中の方へ
過去の取引履歴の取り寄せや過払い金の引き直し計算は、ご自身で進めるほか、法律の専門家に相談して進める選択肢もあります。対応してもらえる範囲や報酬体系、申込み後の流れを確認の上、相談先を検討してみてください。
※対応可能な業務範囲や詳細な費用内訳は、公式ページにてご確認ください。
よくある質問
- 過払い金返還請求って、誰でも対象になりますか?
- 誰でも対象になるわけではありません。本文で解説した4つの視点(借入時期、取引の種類、完済か返済中か、業者の現況)に沿って確認が必要です。法令の改正でグレーゾーン金利が撤廃される前の時期に借入・返済を行っていた期間があることや、消滅時効が成立していないことなどが前提となります。なお、ショッピング利用のみの場合は原則として対象外となりますが、個別判断は専門家等の窓口でご確認ください。
- 過払い金の請求に期限(時効)はありますか?
- 法律上の消滅時効が存在します。具体的な時効の年数や基準は法テラスや弁護士会の案内ページ等で確認しつつ、取引履歴を取り寄せて最後の取引日を照合することが重要です。また、複数回の借入を一連の取引とみなせるかなど個別の事情によって判断が分かれる場合があるため、正確な起点の確認が必要です。
- 過払い金請求にかかる費用はどのくらいですか?
- 依頼する事務所によって報酬規程が異なります。事務所により、着手金、解決報酬金、回収額に応じた成功報酬などが設けられている場合があります。相談料を無料としている事務所もありますが、実際に依頼した場合の総額や内訳を事前に見積書等で確認することが重要です。
- 過払い金返還請求は専門家に頼まず自分でもできますか?
- ご自身で請求手続きを行うことは法的に可能です。専門家への報酬がかからない利点がありますが、業者への取引履歴請求、利息制限法に基づく引き直し計算、書面作成、返還額や支払時期についての交渉などをすべて独力で行う手間と時間が生じます。
- 過払い金を請求すると信用情報に影響しますか?
- 信用情報への影響は、完済しているか、返済中で任意整理としての扱いになるかなどによって異なります。完済後の過払い金請求における扱いを含め、個別の具体的な影響についてはCICやJICC等の指定信用情報機関の公式ページ、または専門家・相談窓口にご確認ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|過払い金返還請求の検討にあたって
過払い金返還請求は、法的な上限を超えて払いすぎた利息の返還を求める手続きです。広告などで「誰でも戻る」と表現されることもありますが、実際には借入開始時期、取引の種別、最終取引からの期間(時効)、請求先業者の存続状況などによって可否が分かれます。
この記事のまとめ
・対象条件:借入時期、取引の種類、完済か返済中か、業者の現況の4点で確認。ショッピング枠は原則対象外
・請求の期限:消滅時効が存在するため、公的基準を確認の上、最後の取引日を取引履歴や手元の資料で早めに確認
・手続きの流れ:書類確認から取引履歴の開示、引き直し計算、任意の交渉または訴訟を経て返還に至る
・費用の確認:着手金、解決報酬、回収報酬等の内訳を書面で確認し、公的な法テラスや弁護士会窓口も視野に入れる
・注意点:満額返還されるとは限らず、時間もかかる。「誰でも戻る」「必ず戻る」という勧誘には注意
手元に当時の明細書や契約書が残っていなくても、分かる範囲で情報を整理し、取引履歴の取り寄せや対応可否について相談先に確認することをおすすめします。ご自身で進めるか専門家に相談するかを含め、まずは正確な取引状況の確認から検討してみてください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイドこの記事を読む → 対処するSMBCモビットの過払い金|請求前の確認点
 対処する【2026年】プロミスの過払い金を確認するには?契約資料の整理と相談先の選び方
 対処する【2026年】楽天カードの過払い金は確認できる?利用明細の整理と借金相談の目安