【2026年】プロミスの過払い金を確認するには?契約資料の整理と相談先の選び方
プロミスを利用した経験がある場合、過払い金が発生しているかどうかは契約時期だけでなく、当時の契約利率や実際の借入れ・返済経過など個別の取引内容を確認する必要があります。
手元の契約資料を整理し、不足している情報や確認手順を把握したうえで、相談先を検討しましょう。
過払い金を確認する3つの前提
1.利息制限法と契約利率
利息制限法では、第一条各号の上限利率を超える利息契約について、超過部分が無効と定められています。ただし、上限を超えているかどうかだけで返還の可否が直ちに定まるわけではなく、当時の借入れや返済経過など個別の取引内容を確認する必要があります。
2.貸金業法・出資法の改正経緯
金融庁の公表資料によると、2010年(平成22年)6月18日以降、出資法の上限金利が20%に引き下げられ、グレーゾーン金利が撤廃されました。ただし、契約日などの日付の区切りだけで判断せず、当時の契約内容や返済履歴を照らし合わせて確認することが大切です。
3.社名変更と会社の沿革
プロミス株式会社は、2012年(平成24年)7月1日に社名を「SMBCコンシューマーファイナンス株式会社」へ変更し、「プロミス」の名称はサービスブランドとして継続使用されています。また、同社の沿革によると、2010年10月には三洋信販株式会社を吸収合併しています。古い書類に記載された法人名や契約時期を控え、現在の窓口や相談先で個別に照合してもらいましょう。
契約資料を整理する3つの手順
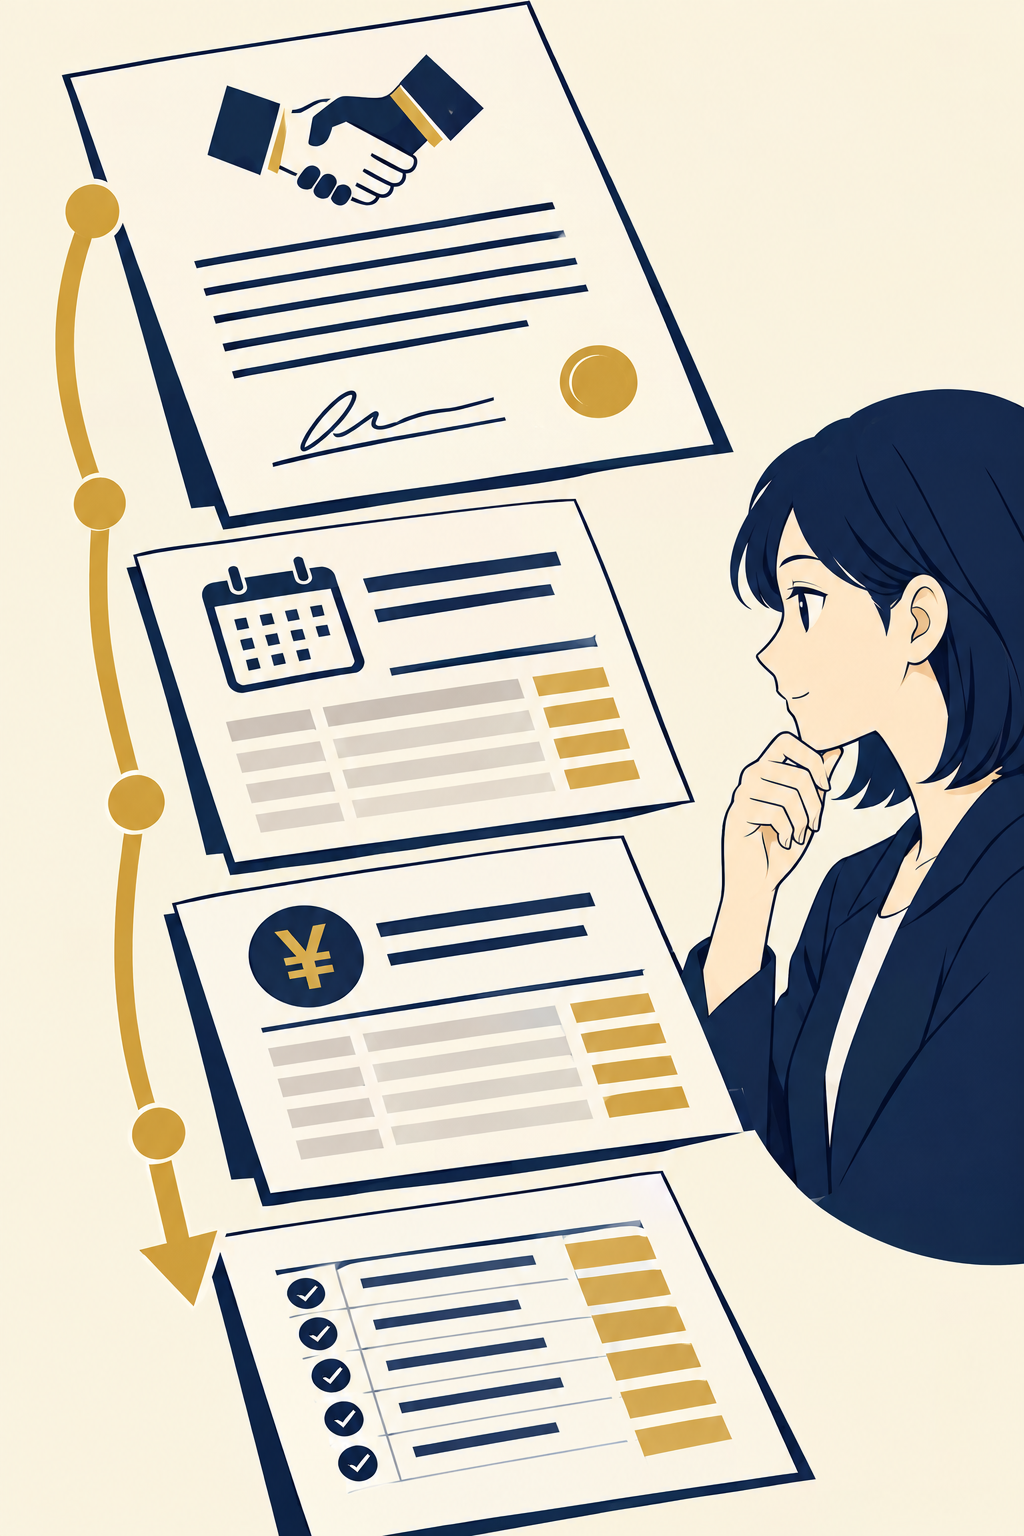
手順1.手元の書類から取引記録を書き出す
手元の契約書、利用明細、通帳の引き落とし記録、ローンカードなどを集め、以下の内容を整理します。
・契約名義・会員番号:契約者を特定する情報
・取引期間と利率:利用開始日、返済日、契約利率
・実際の借入れ・返済の金額:取引ごとの入出金記録
手順2.手元にない期間の情報を洗い出す
書類を紛失していたり一部の明細がなかったりする場合は、どの時期の借入れ・返済記録が不足しているかを書き出しておきます。
手順3.開示申請の要件と公式案内を確認する
プロミスの個人情報開示申請書では、取引情報の開示を求める場合について「具体的な期間をご指定ください」と案内されています。不足している期間を特定したうえで、交付の可否、必要書類、提出先などの最新手順をプロミス(SMBCコンシューマーファイナンス)の公式窓口で確認してください。
相談先を選ぶ3つの確認項目
1.取引内容に応じた受付対象か
過去に完済した取引か、現在も返済中かによって状況が分かれます。自身の取引状況を伝えたうえで、プロミスとの取引履歴の調査や過払い相談を受け付けているかを確認しましょう。
2.調査・請求にかかる費用体系と手取り見込み
相談料や着手金の有無、返還時の報酬基準、書類取り寄せなどの実費負担を確認し、費用を差し引いた手取り金額の目安について事前に説明を求めましょう。
3.相談先の対応範囲と手続きの流れ
取り扱える業務の範囲や手続きの流れは相談先ごとに異なります。依頼を検討する際は、自身の事案に対応可能かどうか、どのような手順で調査を進めるのかを事前に問い合わせてください。
相談時の確認ポイント
契約先、取引時期、完済状況などの整理した情報を手元に用意し、調査費用・請求費用・手取り見込みについて納得のいく説明が受けられる窓口へ相談しましょう。なお、過払い金の返還可否や発生状況は個別の取引内容により異なります。
PR
よくある質問
- プロミスで借入れをしたことがあれば、誰でも過払い金を請求できますか?
- 利息制限法は上限利率を超える超過部分を無効と定めていますが、過払い金の返還可否は契約時期の区切りだけで直ちに定まるものではありません。当時の適用金利や借入れ・返済の経過など、個別の取引内容を確認する必要があります。
- 契約書や明細書を紛失していても、取引内容を確認できますか?
- 手元に書類が残っていない場合でも、プロミス(SMBCコンシューマーファイナンス)の公式案内等で最新の開示申請手順を確認し、取引履歴の交付を求められるか問い合わせる方法があります。申請時は対象期間の指定が求められるため、把握できる範囲の情報を整理しておきましょう。
- すでに完済している取引でも、過払い金の確認はできますか?
- 完済状況だけで判断せず、手元の資料を整理して相談先に個別に確認してください。実際の返還可否や対応は個別の取引内容によって異なります。
- 手元のカードや契約書に「三洋信販」と書かれている場合はどうなりますか?
- SMBCコンシューマーファイナンスの沿革によると、2010年10月に三洋信販株式会社を吸収合併しています。手元にある契約名義や取引時期を控えたうえで、現在の窓口や相談先にご確認ください。
- 相談先を選ぶとき、費用の面で確認しておくべき質問は何ですか?
- 初期段階でかかる費用(相談料・着手金・調査費用など)の有無、返還された場合の報酬割合、実費負担の内訳を具体的に確認し、最終的な手取り見込みの説明を求めることが重要です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|次に行うべき準備
プロミスとの過去の取引に過払い金があるかどうかは、契約日などの時期だけで判断せず、個別の取引内容や返済経過を確認して初めて把握できます。
まずは手元の契約書やカードなどの資料を集め、契約名義、取引時期、不足している期間を書き出しましょう。そのうえで、最新の開示手順を確認するか、費用や対応範囲について事前に納得のいく説明を行ってくれる相談先へ問い合わせてみてください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイドこの記事を読む → 対処する【2026年】楽天カードの過払い金は確認できる?利用明細の整理と借金相談の目安
 対処する【2026年】任意整理は2回目もできる?再度の債務整理の条件・期間の考え方と相談先の選び方
 対処するSMBCモビットの過払い金|請求前の確認点