【2026年】楽天カードの過払い金は確認できる?利用明細の整理と借金相談の目安
楽天カードを利用している方の中で「自分にも過払い金があるのではないか」と疑問を持つ方がいます。結論からお伝えすると、カードを持っていることや現在の利用明細の残高だけでは、過払い金の有無や金額を判断することはできません。
利息制限法では上限金利を超える利息契約の超過部分が無効と定められていますが、個別の取引で返還を求められるかどうかは、カードの「ショッピング利用」と「キャッシング利用」を区別し、過去の契約内容や借入れ・返済の履歴全体を照合して確認する必要があります。この記事では、手元の資料から何を確認すべきか、明細をどのように整理して相談に進むべきか、判断の手順を分かりやすく解説します。
楽天カードの過払い金を考える3つの確認点
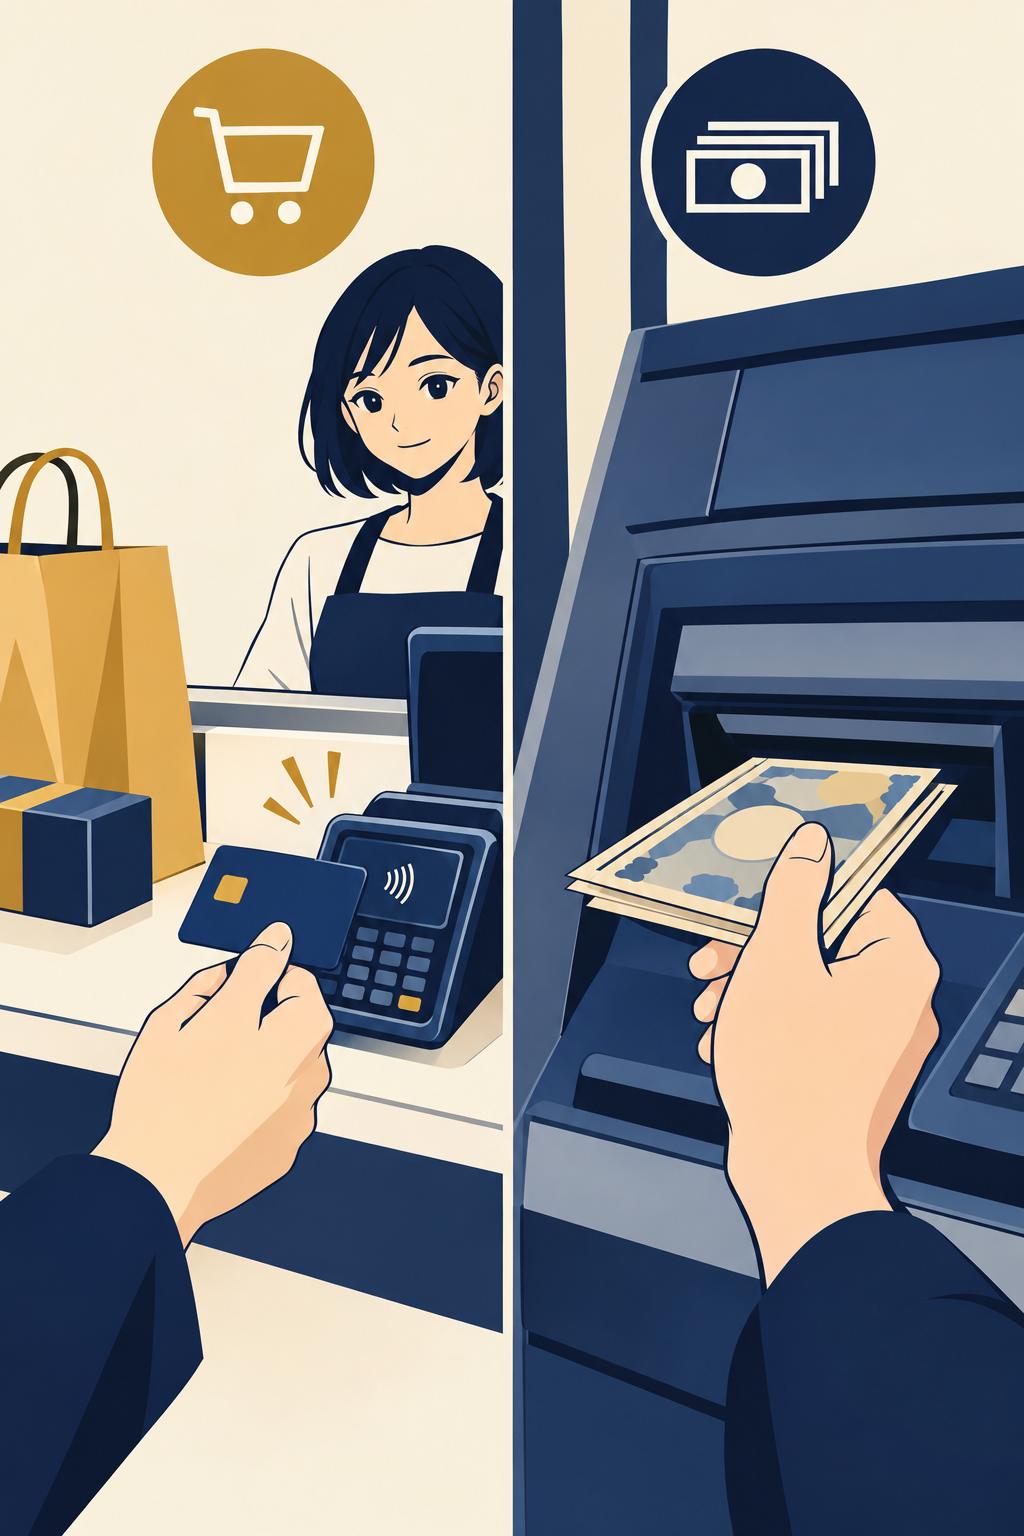
手元の契約内容や取引を整理する際は、次の3つの視点から確認を進めます。
キャッシングとショッピングを分ける
クレジットカードの利用には、大きく分けてお買い物枠である「ショッピング取引」とお金を借りる「キャッシング取引」の2種類が存在します。
金融庁の貸金業法関連資料にも明記されているとおり、ショッピング取引には貸金業法が適用されず、リボ払い・分割払い・ボーナス払いには別途「割賦販売法」が適用されます。現金を借り入れるキャッシング取引は、クレジットカード会社が貸金業者として貸金業法に基づき金銭の貸付けを行うものとして区別されます。
利用区分によって適用される法令が異なるため、手元の明細や契約書面でどちらの利用枠なのかをまず整理しておきましょう。
| 利用区分 | 法律の適用と位置づけ |
|---|---|
| キャッシング(現金の借入れ) | 貸金業法が適用され、金銭の貸付けにあたります。 |
| ショッピング(リボ・分割・ボーナス払い) | ショッピング取引には貸金業法は適用されず、リボ・分割・ボーナス払いには割賦販売法が適用されます。 |
契約時期と利率を照合する
利息制限法第1条では、金銭消費貸借の利息について、元本額に応じた上限金利を定めています。元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%と定められており、これを超える利息契約の超過部分は法律上無効とされます。お手元のキャッシング契約資料に記載された利率と、この元本額ごとの上限を照らし合わせて確認しましょう。
かつては出資法の上限金利との間にいわゆる「グレーゾーン金利」が存在していましたが、出資法の上限金利引下げにより2010年(平成22年)6月18日以降に撤廃されました。手元の契約資料に記載された取引開始時期や約定利率を確認し、上限利率と照らし合わせてみましょう。
旧社名と個別契約を区別する
楽天カードの公式沿革によると、2005年10月に国内信販株式会社が楽天KC株式会社へ社名変更し、その後2011年8月には会社分割によって楽天KC株式会社の楽天カード部門を承継して楽天カード株式会社へ社名変更された経緯があります。
ここで注意が必要なのは、沿革だけでは、個別契約の承継先や債権者までは判断できないという点です。旧国内信販や旧楽天KC時代からカードを利用していた場合は、当時の契約書面や利用記録などの個別資料を持参して確認する必要があります。
利用明細を整理する3つの手順
法律相談や専門家窓口を検討する前に、手元の利用明細や契約資料を整理しておきましょう。次の3つの手順で確認を進めます。
取引を種類別に分ける
手元にある利用代金明細書やWEB明細を確認し、記載されている金額が「ショッピング利用代金」なのか「キャッシング借入・返済」なのかを仕分けします。
リボ払いの残高がある場合でも、利用明細や契約資料を確認して利用区分を整理してください。ショッピング枠の利用なのか、金銭消費貸借であるキャッシング枠の利用なのかをあらかじめ確認しておきましょう。
借入れと返済の記録を集める
楽天カードのWEB書面サービス案内によると、キャッシング利用案内書には利用日、利率、利用金額、返済方式、返済期間(回数)などの項目が記載されます。手元に保管してある当時の利用案内書や旧契約書、返済記録などをできる限り手元に集めておきましょう。確認に必要な記録や不足している情報の確認方法については、相談先で確認してください。
資料の不足を明確にする
長年利用している方の場合、古い明細書を紛失しているなど、過去の記録が手元に揃わないことがあります。
手元の記録に抜けがある場合は、「何年何月頃からの明細が手元にないのか」という不足部分をメモしておくことが重要です。あらかじめ整理しておくことで、相談窓口へ手元にない資料や不明な期間を円滑に伝えやすくなります。
相談前に整理しておきたいポイント
手元の書類を確認した後は、ご自身がどのような解決を望んでいるのか相談の目的を整理します。「過去の過払い金を調べたいのか」「現在の毎月の支払いを軽減したいのか」によって方針が異なるため、直面している課題を次の3つに分類してあらかじめ整理しておきましょう。
・完済済み、または過去に高金利で借りていたキャッシングの過払い金調査を行いたい
・現在もキャッシングやリボ払いの返済が続いており、毎月の返済負担を再調整したい
・ショッピング枠の支払いが重く、家計全体の収支を見直したい
相談先を選ぶ
借金やクレジットカードの支払いに関する相談先を検討する際は、その窓口が過払い金の調査や返済中の相談を受け付けているかなど、受付条件や対応範囲の公式情報を確認した上で選ぶようにしましょう。
依頼条件を確認する
弁護士や認定司法書士などの専門家に調査や手続きを正式に依頼する場合は、費用、必要となる資料、申込み後の対応の流れについて、事前に相談先へ確認してください。契約前に条件を十分に把握した上で判断することが大切です。
PR
よくある質問
- 楽天カードを利用していたら誰でも過払い金がありますか?
- カードを所持・利用していた事実だけで過払い金があるとは判断できません。
- ショッピングのリボ払いで長く手数料を払っていますが対象になりますか?
- ショッピング取引には貸金業法が適用されず割賦販売法が適用されるため、キャッシング取引とは法的な位置づけが異なります。提示資料だけでは個別の返還可否は判断できないため、契約資料を整理して相談先で確認してください。
- 楽天KCや国内信販の時代に借りていた契約はどのように確認しますか?
- 会社の沿革情報だけでは個別契約の承継先や債権者を確定できないため、当時の契約書面や利用案内書などの個別資料を手元に揃えて相談窓口で確認してください。
- 手元にある直近の利用明細だけで過払い金額の計算はできますか?
- 直近の利用明細だけで返還額を断定することはできません。手元の過去の契約内容や借入れ・返済の記録を揃えて相談窓口で確認してください。
- 現在も楽天カードの返済が続いていますが相談しても大丈夫ですか?
- 返済中の取引について相談できるかは、相談先の受付条件を確認してください。
- 明細書やカードを紛失している場合はどうすればよいですか?
- 当時のカードや明細書が手元にない場合でも、何年何月頃の利用であったかや、手元にない資料・不明な期間の情報をメモして整理し、相談窓口で今後の確認方法について相談することをおすすめします。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|利用履歴と契約内容を整理して冷静な判断を
この記事のまとめ
・利用明細を確認し、キャッシングとショッピングの利用枠を仕分けする
・契約時期と当時の約定利率を手元の契約書面で照合する
・旧社名(国内信販・楽天KC)時代の契約書面や利用案内書を整理する
・手元にない明細の期間を明確にし、希望に応じた相談先へ確認する
過去のキャッシング取引について確かめたい場合や、毎月の返済負担を軽減したい場合は、手元の資料を整理した上で専門の相談窓口へ確認を進めてみてください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイドこの記事を読む → 対処する【2026年】プロミスの過払い金を確認するには?契約資料の整理と相談先の選び方
 対処する【2026年】債務整理で裁判所に行く必要はある?申立て・出頭と借金相談の準備
 対処するSMBCモビットの過払い金|請求前の確認点