借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイド
目次
借金の返済に行き詰まった際、法的に借金を整理する手段として主に「任意整理」「個人再生」「自己破産」「特定調停」の4つの手続きが選択肢に挙げられます。返済額の負担を軽減したいのか、財産を維持したいのか、あるいは支払い義務自体の免除を求めるのかによって、適した手続きは大きく異なります。
この記事では、4つの整理方法の特徴や違い、ご自身の借入・収入状況に応じた判断の基準、専門家に相談する際の流れを客観的に解説します。冷静に各手続きの性質を比較し、再起に向けた最適な一歩を判断する材料としてお役立てください。
借金の整理方法4つの比較
借金の整理(債務整理)は、国が定めた法律や裁判所の基準、あるいは債権者との合意に基づいて返済負担を法的に調整する手続きです。主に裁判所を通さない私的な手続きと、裁判所を介する公的な手続きに分かれます。
任意整理(裁判所を通さず将来利息のカットを目指す手続き)
任意整理は、裁判所を介さずに弁護士や司法書士が債権者(貸金業者等)と直接交渉し、将来利息の免除や3〜5年程度の長期分割返済について合意を目指す手続きです。
財産の処分を伴わないため、自宅や車などの財産を手元に残しやすい点や、整理する対象の借入先を選べる点が特徴です。ただし、元本そのものが大幅に免除されるケースは稀であるため、手続き後も継続して分割返済を続けられる安定した収入が前提となります。
個人再生(住宅を残しながら元本を大幅に圧縮する手続き)
個人再生は、地方裁判所に申し立てを行い、借金総額を法的な基準に沿って大幅に圧縮(負債規模等に応じて原則5分の1程度など)し、残額を数年かけて分割返済していく手続きです。
「住宅資金特別条項(住宅ローン特則)」を利用することで、住宅ローン返済を継続しながら持ち家を維持できる可能性があります。元本を含めて大きく減額できる可能性がある一方、手続きが複雑で費用や時間がかかり、一定の継続的な収入要件が厳格に審査されます。
自己破産(全ての返済義務の免除を裁判所に申し立てる手続き)
自己破産は、収入や財産から借金の返済が不可能である(支払不能)と裁判所に認められた場合、原則としてすべての借金の返済義務が免責される手続きです。
生活再建に向けた強力な救済手段である反面、一定以上の高額な財産(不動産や高年式の自動車等)は換価処分され、債権者への配当に充てられます。また、免責確定までの期間中は一部の職業・資格に一定期間就業制限が生じる場合がある点に留意が必要です。
特定調停(簡易裁判所の仲介で返済条件を話し合う手続き)
特定調停は、簡易裁判所の調停委員会が債務者と債権者の間に入り、返済条件の緩和について合意形成を図る公的な手続きです。
手続き費用を比較的抑えやすい利点がありますが、申立書類の作成や裁判所への出頭を原則として本人が行う必要があります。
また、債権者側に調停案を受け入れる法的義務はないため、不成立となるリスクや、成立後に返済が滞った場合は給与差押えなどの強制執行へ迅速に移行しやすい側面を持っています。
| 手続きの種類 | 減額の目安 | 財産の維持 | 裁判所の関与 | 向いている状況 |
|---|---|---|---|---|
| 任意整理 | 将来利息のカット、分割調整 | 維持しやすい | なし | 安定収入・元本完済見込み |
| 個人再生 | 元本を大幅に圧縮(規模等による) | 住宅ローン特則で自宅維持可能 | あり | 多額の借入・財産維持希望 |
| 自己破産 | 原則として全額免除 | 一定の財産は処分対象 | あり | 収入不足・返済不能 |
| 特定調停 | 将来利息のカット、返済猶予 | 維持しやすい | あり(簡易裁判所) | 低費用・自身で手続き希望 |
補足・参考
いずれの手続きを選んだ場合でも、信用情報機関に事故情報が登録(いわゆるブラックリスト状態)されます。一定期間は新たな借入やクレジットカードの作成が制限される点にご注意ください。
借金の状況3パターン別に見る整理方法の選び方
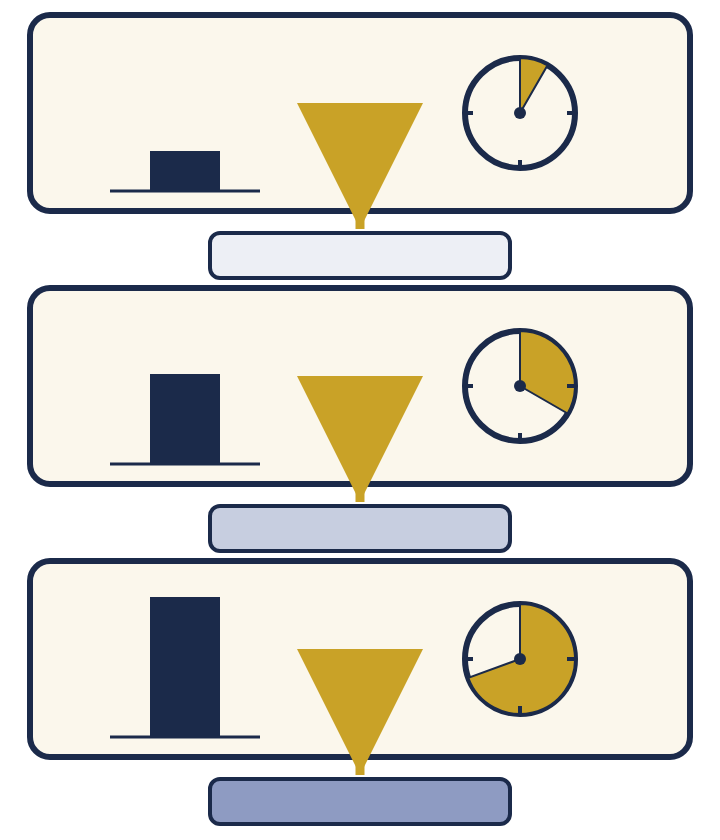
どの手続きが適しているかは、現在の負債総額・保有資産・世帯の毎月の収支バランスによって一人ひとり異なります。ここでは代表的な3つのパターンを基に、選択肢の考え方を整理します。
状況1:安定収入があり、利息負担を軽減できれば元本返済が可能な場合
毎月の返済の大半が利息に消えており元本が減らないものの、元本のみの分割払いであれば毎月確実に捻出できるという場合は、「任意整理」が現実的な選択肢になります。
職場や家族に知られるリスクを最小限に抑えたい場合や、保証人が設定されている債務・車のローンだけを手続きから除外したい場合にも適しています。ただし、3〜5年(36〜60回程度)で元本を割り戻した月額が、家計の余力に収まっているかを厳密に見極める必要があります。
状況2:借入総額が大きく、大幅な元本圧縮と財産維持を両立したい場合
年収に対して借入総額が大きく、利息を免除されたとしても元本完済が困難な状況で、かつマイホームなどの手放したくない資産がある場合は、「個人再生」の利用を検討するのが通例です。
住宅ローン以外の借金を大幅に圧縮できれば生活再建が見込めるケースで選ばれます。ただし、再生計画案が裁判所および債権者に認められるためには、将来にわたって継続的・反復的な収入を得られる見込みが客観的に証明されなければなりません。
状況3:収入の確保が難しく、自力での返済継続が困難な場合
失業・病気療養中などで安定収入がない場合や、借入総額が極めて高額で分割返済の見込みが全く立たない場合は、「自己破産」による免責手続きが根本的な解決手段となります。
最低限の生活用品や一定額以下の現預金(自由財産)は手元に残すことが認められています。借金返済の重圧から法的に解放され、経済的な生活基盤をゼロから立て直すための制度です。
注意
ギャンブルや浪費による借金は、破産法上の「免責不許可事由」に該当する場合があります。ただし、裁判所の裁量によって免責が認められる「裁量免責」の運用もあるため、自己判断で手続きを諦めず専門家の助言を仰ぐことが重要です。
弁護士・司法書士に相談する流れ4ステップ
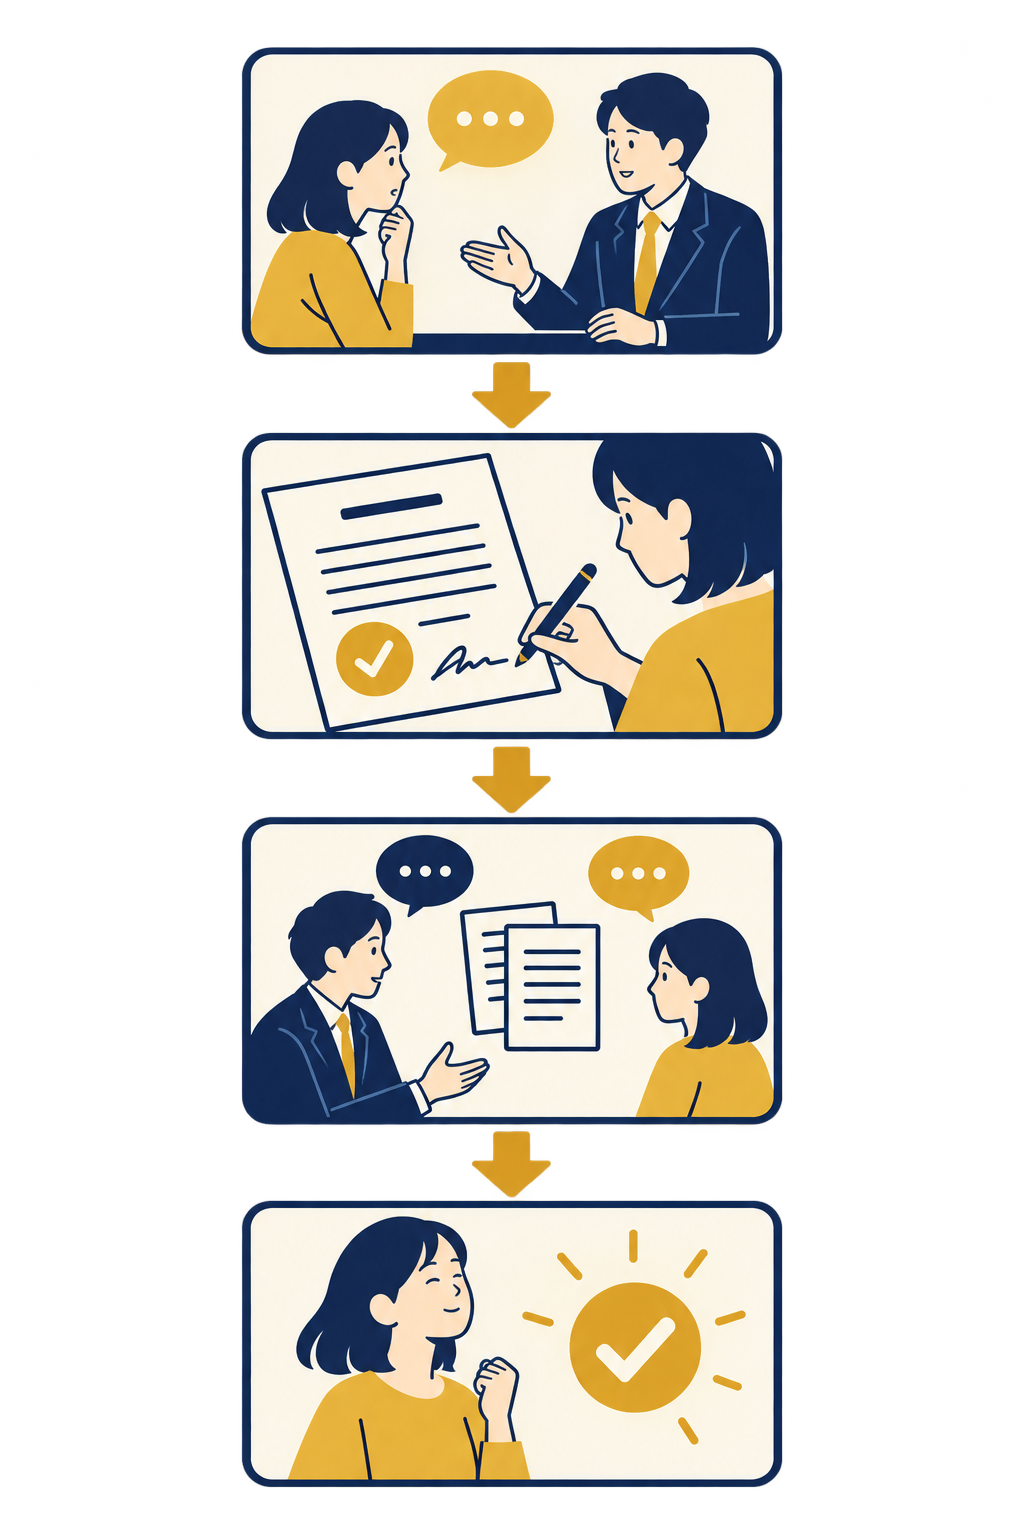
債務整理を進める際は、法的手続きの代理人となる弁護士や認定司法書士への相談が一般的な道筋となります。相談から手続き完了までの基本的な4つのステップを把握しておきましょう。
ステップ1:現状の借入・収支の確認と相談予約
まずは借入先の一覧、おおよその残高、毎月の収支状況をメモにまとめ、法律事務所や司法書士事務所の相談窓口へ予約を入れます。契約書や督促状、給与明細などを用意しておくと相談が円滑に進みます。
ステップ2:専門家による面談・方針の決定と受任通知の送付
専門家と対面またはオンライン等で面談を行い、各手続きのメリット・デメリットや費用の見積もりを確認した上で正式に委任契約を結びます。
契約が成立すると、専門家から各債権者へ「受任通知」が発送されます。貸金業法等の規定により、債権者からの直接の督促や取り立てが一旦停止します。
ステップ3:債権調査・引き直し計算と申立(または交渉)の準備
専門家が各金融機関から取引履歴を取り寄せ、利息制限法に基づいた正確な債務額を再計算します。過去に金利の高かった取引がある場合は、過払い金の発生有無も確認されます。その結果を踏まえ、任意整理の和解交渉案の作成や、裁判所への個人再生・破産申立書類の作成に着手します。
ステップ4:和解成立または裁判所の手続き完了・返済開始
任意整理の場合は債権者との合意書(和解書)を締結し、取り決められた計画に従って分割返済を再開します。個人再生や自己破産の場合は、裁判所の決定(再生計画認可、免責許可)を経て手続きが結了します。
編集部の一言
司法書士(簡裁訴訟代理等関係業務の認定を受けた者)が代理人として活動できる範囲には債務額の上限などの法的な制限があります。上限を超える案件や、自己破産・個人再生で地方裁判所の代理人権が必要な場合は弁護士への依頼が必要です(詳細は依頼先へ要確認)。
確認済みの相談先と相談前に確認すべきポイント
借金の整理は、専門家の対応方針やご自身の状況との相性が重要です。公式情報として受付対象や相談範囲が確認できている窓口を整理しました。
債務整理の相談に対応している専門窓口
ご自身の借入額や取り扱う手続きの範囲に応じて、適切な相談先を検討してください。事前に対応範囲や相談条件を確認することが円滑な解決につながります。
アース司法書士事務所
・対応種別:司法書士事務所(債務整理・自己破産・過払い請求の相談対応)
・受付条件:お問い合わせフォームからの相談受付(概要把握後、電話による本人確認・詳細ヒアリングあり)
※民間の法律事務所のほか、収入・資産要件を満たす方を対象に無料法律相談や弁護士費用の立替制度を実施している「法テラス(日本司法支援センター)」や、各自治体の弁護士会・司法書士会の法律相談センター、消費生活センターなども利用可能です。
相談窓口を選ぶ際に確認すべき3つの項目
実際に問い合わせを行う際は、以下の項目を事前に確かめておくことで、依頼後の食い違いを防ぎやすくなります。
・対応範囲の確認:ご自身の借入額や希望する手続き(個人再生や自己破産など)に対応可能な資格者であるか
・費用体系の明瞭さ:着手金、報酬金、減額報酬、実費などの見積もりが明確に提示され、分割払いに応じているか
・連絡体制と進捗報告:家族に知られたくない場合の連絡先指定や、手続きの進捗共有の方法が適切に配慮されているか
よくある質問7選
- 債務整理をすると家族や職場に知られてしまいますか?
- 任意整理の場合、裁判所を通さず対象の金融機関のみとやり取りするため、家族や勤務先に通知が届くことは原則としてありません。ただし、自己破産や個人再生では裁判所提出書類として同居家族の収入証明等が求められる場合があり、同居人に知られずに進めることは難易度が高くなります。
- 借金の整理を専門家に頼む費用が今手元にないのですが?
- 債務整理を扱う多くの事務所では、費用の分割払いや後払いに対応しています。また、受任通知によって返済が一時停止している間に専門家費用を積み立てる運用が一般的です。資力基準を満たす場合は法テラスの立替制度を利用する選択肢もあります。
- ギャンブルや浪費が原因の借金でも自己破産は認められますか?
- ギャンブルは破産法上の免責不許可事由に規定されていますが、反省の態度や生活再建の姿勢を裁判所が総合的に評価し、免責を認める「裁量免責」となる事例が多く存在します。必ずしも破産ができないわけではありませんので、事情を隠さず専門家に相談してください。
- 弁護士と司法書士のどちらに相談すべきですか?
- 認定司法書士は取り扱い可能な債務額に法令上の上限がありますが、任意整理を中心に対処したい場合の相談先として選択肢になります。借入額が上限を超える場合や、地方裁判所での自己破産・個人再生手続きの全面的な代理人を希望する場合は弁護士が適しています。
- 債務整理を行うとクレジットカードは一切使えなくなりますか?
- 手続きの対象とした会社に限らず、信用情報機関に事故情報が登録されるため、原則として保有中のカードは解約となり新規発行も難しくなります。ただし、銀行口座直結のデビットカードや一部の事前チャージ式決済手段は審査がないため利用を継続できます。
- 住宅ローンを返済中ですが家を残して借金を減らせますか?
- 個人再生手続きの「住宅資金特別条項(住宅ローン特則)」を利用することで、住宅ローンをそのまま返済し続けながら、他のカードローンやキャッシングの借金を大幅に圧縮し持ち家を維持できる可能性があります。
- 受任通知が届くと取り立ては本当に止まりますか?
- 貸金業法の規定により、弁護士や司法書士から受任通知を受け取った正規の貸金業者は、債務者本人へ直接請求書を送付したり電話・訪問で督促したりすることが禁止されます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自分に合う借金整理を進めるために
この記事のまとめ
・任意整理:安定収入を基盤に、財産を維持しながら利息カットと長期分割を目指す
・個人再生:住宅を守りつつ、裁判所を介して元本そのものを大幅に圧縮する
・自己破産:返済能力を喪失した際に、原則としてすべての支払い義務の免除を受ける
・特定調停:簡易裁判所の支援を受けながら、自身で費用を抑えて返済条件を再編する
・相談先の選定:債務額の規模や代理権の範囲、希望手続きに応じて弁護士・司法書士を比較検討する
借金の整理は、決して人生の終わりではなく、無理のない生活水準を取り戻すための法律上の権利行使です。放置して滞納が続くと、一括請求や給与の差し押さえといった不利益を被るリスクが高まります。
どの手続きが最善であるかは、収支や家族構成、資産の有無によって大きく分かれます。まずはご自身の現状を客観的に把握した上で、弁護士や認定司法書士、あるいは法テラス等の公的相談窓口へ早期に相談されることをお勧めいたします。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る債務整理の選び方|任意整理・個人再生・自己破産を比較
 まず知る個人の債務整理とは?3つの手続きと選び方
 対処する【2026年】プロミスの過払い金を確認するには?契約資料の整理と相談先の選び方
 対処する自己破産を自分でやる方法|費用・手続き・必要書類を完全解説