債権整理とは?【2026年】債務整理との違いと個人が確認すべき点
目次
『債権』と『債務』の違いから見る『債権整理』という言葉の使われ方
インターネットで借金の解決策を検索していると、「債権整理」という言葉を見かけることがあります。結論から申し上げますと、日本の現行法において「債権整理」という独立した法的手続きは存在しません。多くの場合、法律上の正式な手続きである「債務整理(さいむせいり)」の誤用、あるいは意味を混同して使われているのが実情です。
法律用語としての「債権」と「債務」は、正反対の立場を表す概念です。お金の貸し借りにおける両者の違いを整理すると、以下の関係になります。
・債権:特定の人に対して一定の給付や金銭の支払いを請求できる権利(お金を貸した側の権利)
・債務:特定の人に対して一定の金銭を支払ったり義務を果たしたりすべき法的な責任(お金を借りた側の義務)
企業が取引先の未回収金を回収不能として会計処理する文脈などで「債権を整理する」という表現が使われることはありますが、個人が自身の借金問題を解決するために行う手続きは、すべて「債務」を整理する手続き、すなわち「債務整理」と呼ばれます。
補足・参考
法テラス(日本司法支援センター)や日本弁護士連合会などの公的機関・専門家組織において案内されている借金問題の救済制度は、一般に「債務整理」という表記が用いられています。ご自身の借り入れを法的に見直したい場合は、「債務整理」を前提として情報を確認することが再起への第一歩となります。
債務整理の3つの手続きの違い
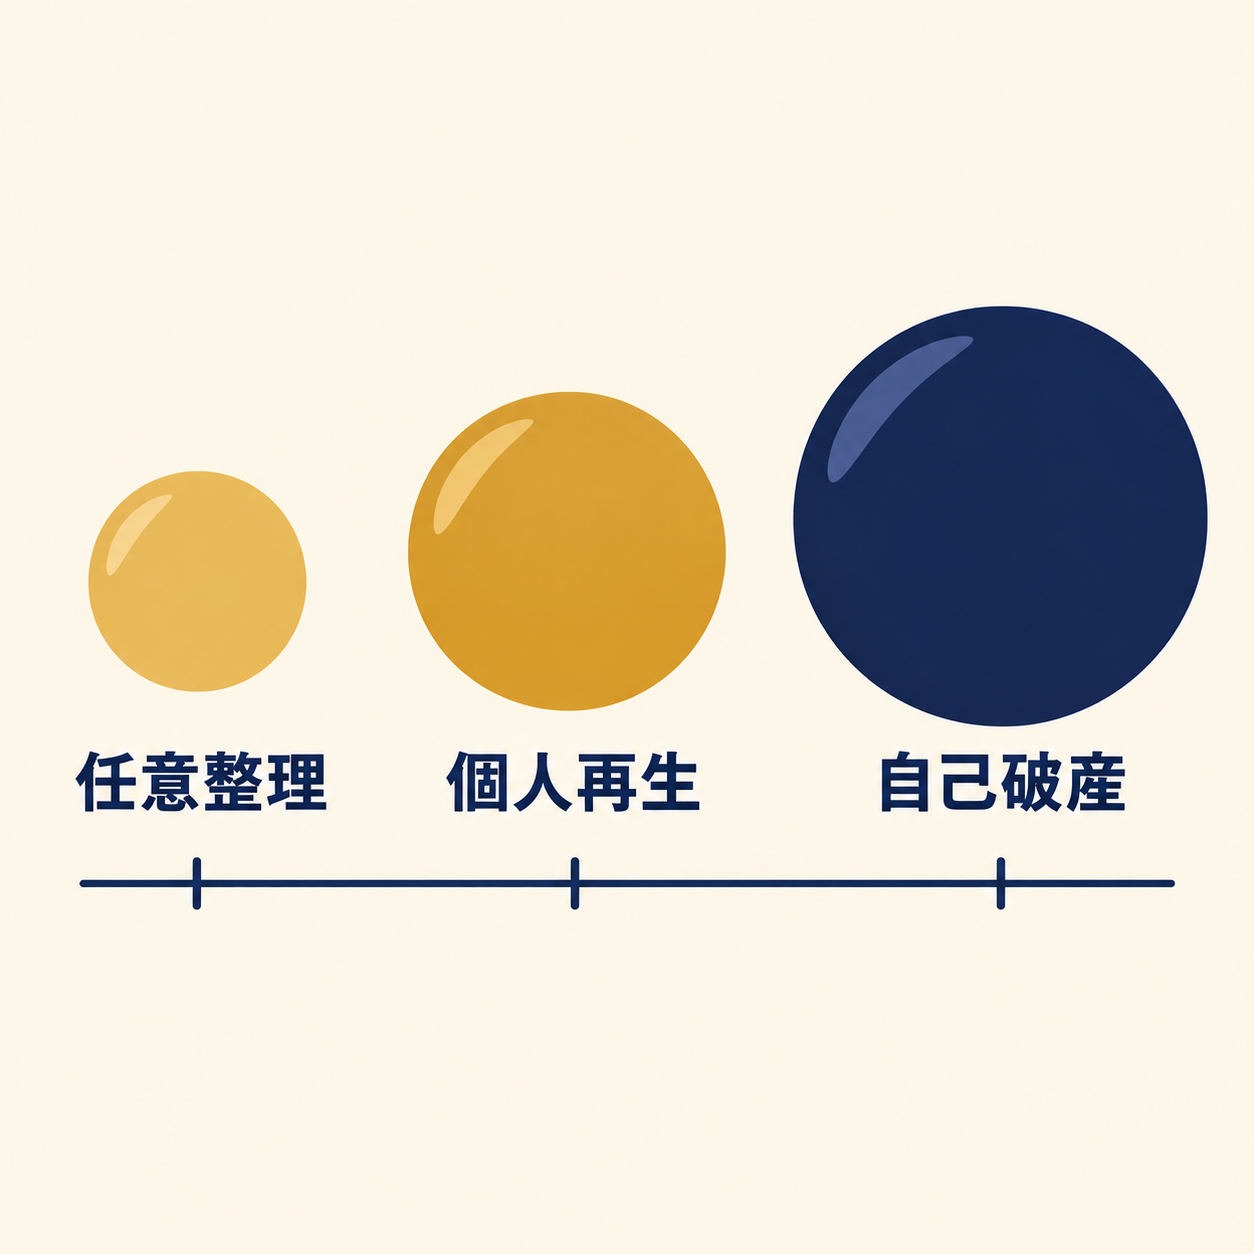
借金の負担を法的に軽減・整理する手続きである「債務整理」には、主に3つの選択肢が存在します。借り入れの総額、収入状況、保有している資産の有無などによって、適した手続きは一人ひとり異なります。
| 手続きの種類 | 裁判所の関与 | 主な特徴 |
|---|---|---|
| 任意整理 | なし(直接交渉) | 将来利息の減免などを債権者と直接交渉 |
| 個人再生 | あり(民事再生法) | 裁判所を通じて借金総額を大幅に圧縮 |
| 自己破産 | あり(破産法) | 裁判所の免責許可により返済義務を原則免除 |
任意整理の特徴と交渉の流れ
任意整理は、裁判所を通さずに弁護士や司法書士が代理人となり、各債権者(借入先)と直接交渉を行う手続きです。一般的には、今後発生する将来利息や遅延損害金の免除・軽減を求め、残った元本を数年の分割払いで完済することを目指します(返済期間や和解条件は相手方との合意内容により異なります)。財産の処分を伴わないため、保証人が付いている借入を除外して交渉を進められる柔軟性があります。
個人再生による借金の大幅な圧縮
個人再生は、裁判所に申し立てを行い、法律で定められた基準に従って借金総額を大幅に圧縮し、分割返済していく手続きです(圧縮の割合や返済期間は借入総額や保有財産等によって法律上の基準が細かく定められています)。住宅ローン特則(住宅資金特別条項)を活用することで、マイホームを手放さずに他の借金を整理できる点が大きな特徴です。
自己破産と返済義務の免除
自己破産は、収入や資産が不足し、客観的に借金を返済することが不可能(支払不能)であると裁判所に認められた場合に、借金の返済義務を免除(免責)してもらう法的手続きです。生活に必要な最低限の財産を除き、一定以上の資産は換価されて債権者に配当されますが、生活を一から立て直すための強力な再起手段となります。
編集部の一言
過去に利息制限法の上限を超える金利で長期にわたり返済を続けていた場合、払い過ぎた利息を取り戻す「過払い金請求」が発生することがあります(上限金利や発生条件は借入当時の契約や取引期間によって個別に判断されます)。過払い金請求は借金の整理そのものとは異なり、本来支払う必要のなかった金銭の返還を求める独立した法的手続きです。
自分の借金が債務整理の対象になるか確認すべき4つの点
月々の返済に追われて生活が苦しくなった際、自分が債務整理を行うべき状態にあるかどうかは、客観的な基準で判断することが大切です。窓口へ相談する前に、以下の4つの項目を確認してみましょう。
1.借入残高と月々の返済負担の割合
借入総額に対して、現在の月収から無理なく支払える返済額が追いついているかを確認します。利息の支払いばかりが続き、元本がほとんど減っていない状態に陥っている場合は、自力での完済が長期化している兆候です。
2.返済の遅延や督促状の有無
期日通りの支払いが難しくなり、携帯電話への着信や自宅への督促状が届いている場合は、状況が進行している段階です。放置すると一括請求や法的措置に進む可能性があるため、早い段階での現状把握が求められます。
3.今後の安定した収入と保有資産の状況
今後も毎月一定の収入が見込めるか否かによって、選択できる手続きの方向性が大きく分かれます。また、手放したくない自宅や自動車などの財産があるかどうかも、手続きを選択するうえで重要な判断要素となります。
4.借入先の種類と契約内容
借り入れを行っている先が銀行、クレジットカード会社、消費者金融、あるいは知人や個人間融資なのかを整理します。借入先ごとに金利設定やこれまでの利用期間が異なるため、契約書や利用明細書を手元に集めて全体像を把握してください。
注意
貸金業登録を行っていない違法業者(いわゆる闇金)からの借り入れが含まれている場合は、通常の債務整理交渉とは異なる特別な法的対応が必要です。法外な利息や過酷な取り立てを受けている場合は、一人で抱え込まず、直ちに専門家や警察へ相談することが大切です。
債務整理をすると生活に影響する3つの注意点
債務整理は借金の返済負担を軽減するための正当な制度ですが、手続きを行うことで一定の生活上の影響が生じます。事前に注意点を正しく理解しておきましょう。
1.信用情報機関への登録(いわゆるブラックリスト)
債務整理の手続きを行うと、信用情報機関に事故情報(異動情報)が登録されます。登録期間中は、新たなクレジットカードの発行、カードローンの借り入れ、分割払いの割賦契約(スマートフォンの本体代金分割など)の審査が原則として通らなくなります。なお、登録が残る期間や運用基準は信用情報機関や手続きの種類ごとに異なるため、詳細は各機関の規約や専門家への相談時に確認することが推奨されます。
2.保証人への請求と影響
保証人や連帯保証人が設定されている債務について個人再生や自己破産を行うと、主債務者が支払えなくなった分が保証人へ直接請求されます。任意整理の場合は、対象とする債権者を個別に選べるため、保証人が付いている借入を手続きから外すことで影響を回避できる余地があります。
3.家族や勤務先に対する影響の範囲
債務整理の手続き自体によって、家族の預貯金や財産が没収されることは原則ありません。勤務先を解雇される理由にもならず、日常生活への直接的な支障は限定的です。ただし、同居家族の収入証明書類が必要になる裁判所の手続き(自己破産や個人再生)では、同居人に事実を説明せざるを得ないケースがあります。
相談先を選ぶときに確認すべき3つのポイント
債務整理の相談を検討する際は、専門家の業務範囲や公的制度の仕組みを把握し、信頼できる窓口を選ぶことが重要です。
1.弁護士と司法書士の業務範囲の違い
借金問題の相談先として代表的なのが弁護士と認定司法書士です。弁護士は、法律上の制限なくすべての債務整理手続き(任意整理、個人再生、自己破産)において代理人として活動できます。一方、司法書士(簡裁訴訟代理等関係業務の認定を受けた司法書士)は、法令で定められた限度額以下の事案について任意整理の交渉や訴訟代理を行うことが認められています(対応可能な借入金額の上限規定があるため、事案に応じた取り扱い範囲は事前に事務所へご確認ください)。裁判所を通す自己破産や個人再生については、司法書士は書類作成業務を通じたサポートを行います。
2.公的な支援窓口の活用
経済的に余裕がなく費用の支払いに不安がある場合は、国が設立した公的機関である法テラス(日本司法支援センター)の利用を検討できます。一定の資力基準を満たす方であれば、無料の法律相談や、弁護士・司法書士費用の立替制度(民事法律扶助制度)を利用できる場合があります。また、各地の弁護士会や自治体の消費生活センターでも、定期的に無料相談窓口が設置されています。
3.相談窓口で事前に確認すべき項目
法律事務所や司法書士事務所に問い合わせを行う際は、後々のトラブルを防ぐために、あらかじめ以下の点を確認することをおすすめします。
・対応範囲:自身の借入総額や希望する手続き(任意整理、自己破産など)に対応可能か
・費用体系:相談料、着手金、報酬金、実費などの見積もりが明確に提示されるか
・申込み後の流れ:面談の方法や受任通知が発送されるまでのスケジュール
借金問題の相談窓口をお探しの方へ
借金の返済に行き詰まったときは、借入先から届いた督促状や利用明細書を揃えたうえで、専門の相談窓口へ現状を説明することが解決への確実な手順です。事務所ごとに相談料の有無や支払い方法の分割対応などは異なりますので、ご自身の状況に合った窓口へまずは問い合わせて確認してみることを選択肢として検討してください。
※相談窓口の利用にあたっては、各事務所の公式サイト等で最新の対応地域・費用基準・面談要件をご確認ください。
PR
よくある質問
- 「債権整理」と「債務整理」は同じ意味ですか?
- 法律上の正式な制度名としては「債務整理」が正しく、「債権整理」という独立した公的手続きはありません。ただし、個人が借金の返済負担を軽減したいという意味で「債権整理」と呼んでいる場合、実質的には債務整理を指しているケースがほとんどです。
- 債務整理をするとどんなデメリットがありますか?
- 最も共通する影響は、信用情報機関に事故情報が一定期間登録され、新規のローン借り入れやクレジットカードの発行が制限される点です。また、手続きの種類によっては保有している一定の財産が処分されたり、保証人に請求が及んだりする場合があります。
- 弁護士と司法書士のどちらに相談すればいいですか?
- 借入残高が法令の規定上限を超える案件や、自己破産・個人再生などの裁判所手続きまで広く代理人を希望する場合は弁護士が適しています。法令で定められた範囲内の借入に関する任意整理であれば、認定司法書士に依頼することも可能です。対応可能な金額基準は事前に各窓口でご確認ください。
- 相談にはどれくらいの費用がかかりますか?
- 初回の相談料を無料としている事務所や、法テラスの無料法律相談制度を利用できるケースもありますが、費用体系は窓口によって異なります。正式に依頼する際にかかる着手金や報酬金についても、事前の面談や問い合わせの段階で見積もりを詳しく確認してください。
- 債務整理をしたことは家族に知られますか?
- 任意整理の場合は裁判所からの通知がなく、特定の借入先を選んで交渉できるため、家族に知られずに完了できる可能性があります。一方、自己破産や個人再生では同居家族の書類提出が必要になるケースが多く、秘密を保ったまま進めるのは難易度が高くなります。
- 督促や取り立てはいつ止まりますか?
- 弁護士や司法書士が依頼を受けて各債権者へ「受任通知」を発送すると、貸金業法等の規定により、貸金業者は債務者本人への直接の取り立てや連絡を行うことが禁止されます。そのため、専門家が正式に着手した段階で一時的に督促が停止します。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|債務整理の正しい理解が生活再建の第一歩
この記事のまとめ
・用語の確認:「債権整理」は正式な法的手続き名ではなく、一般に「債務整理」を指す言葉として使われている
・3つの手段:債務整理には「任意整理」「個人再生」「自己破産」があり、収入や資産状況に応じて選択肢が分かれる
・自身の状況把握:借入残高、月々の返済負担、督促の有無、借入先の種類を整理することが判断基準になる
・窓口の確認事項:弁護士・司法書士の業務範囲の違いや法テラス等の公的制度を理解し、費用や流れを事前に確認する
借金の悩みは一人で抱え込み続けるほど解決が難しくなり、精神的な負担も大きくなります。「債権整理」という言葉を調べ始めた段階であっても、まずはご自身の収支と借入状況を客観的に見直すことが大切です。返済に行き詰まりを感じている場合は、弁護士会や法テラスなどの公的な相談窓口を含め、専門家の助言を得ながら生活の再建を目指してください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】債務整理の支払い遅れに直面したときの手元確認と見直しの判断基準この記事を読む → まず知る個人の債務整理とは?3つの手続きと選び方
 まず知る債務整理の選び方|任意整理・個人再生・自己破産を比較
 まず知る任意整理とは?手続きの流れ・費用・メリットとデメリットをわかりやすく解説【2026年版】