【2026年】任意整理は自分でできる?交渉の限界と専門家に頼む判断基準
目次
任意整理は、裁判所を通さずに債権者と直接話し合いを行う手続きのため、法律上はご自身で交渉を進めること自体は可能とされています。しかし、取引履歴の開示請求や引き直し計算、返済計画案の作成、和解合意書の締結までをご自身で担う必要があり、債権者が個人の交渉に応じるとは限らないのが実情です。
この記事では、ご自身で任意整理を進められそうかの判断、専門家への相談を検討すべき状況、依頼前に整理しておくべき準備を具体的に解説します。個別の債務状況に応じた法的な判断は、弁護士・司法書士や公的機関の窓口でご確認いただくことを前提に、落ち着いて方針を決めるための判断材料としてお役立てください。
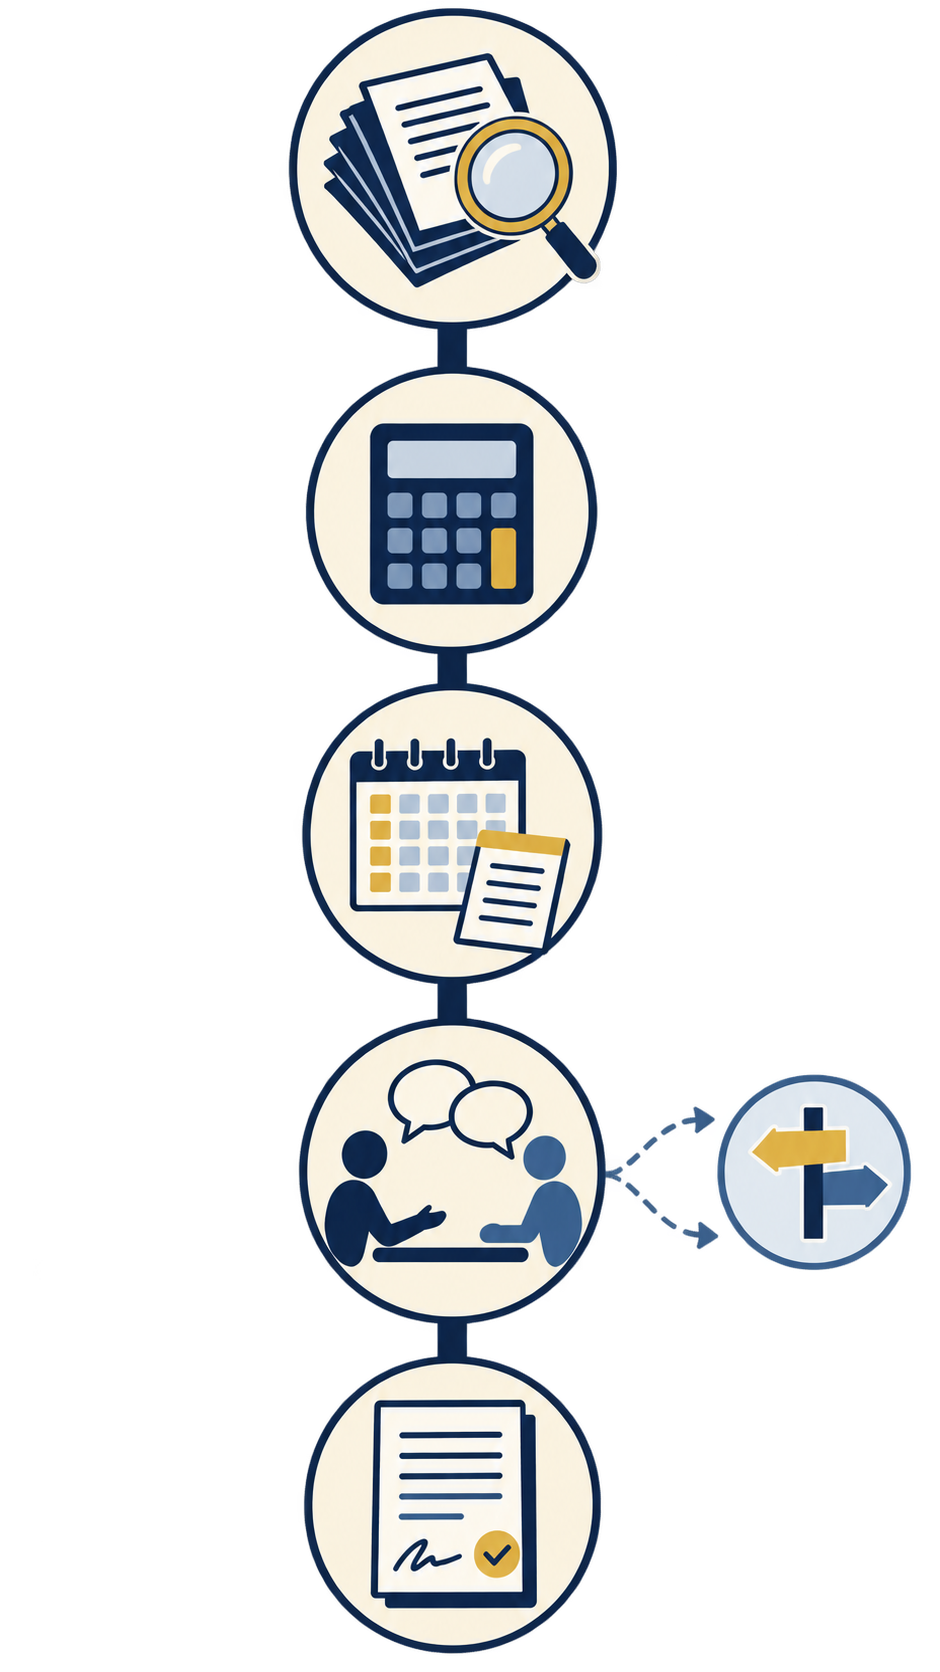
任意整理を自分で進める5つのステップ
任意整理の基本的な仕組み
任意整理とは、裁判所を介さずに、借主(債務者)が貸金業者などの債権者と直接交渉し、今後の返済方法について合意を目指す手続きです。一般的には、将来発生する利息のカットや、無理のない分割返済の期間について協議を行います。
ステップ1:取引履歴の取り寄せと債務の把握
最初に行うのは、すべての借入先から「取引履歴」を取り寄せる作業です。貸金業者に対して開示請求を行い、これまでの借入や返済の履歴をすべて把握します。借入先が複数ある場合は、業者ごとに個別で請求手続きを行う必要があります。
ステップ2:利息制限法に基づく引き直し計算
取引履歴が届いたら、利息制限法の上限金利に基づいた「引き直し計算」を行います。過去に適正金利を超える利息を支払っていた場合は、元本に充当して残債務の正確な額を確定させます。計算ソフトなどを活用してご自身で計算する必要があり、入力ミスがあると後の交渉に影響が出ることがあります。
ステップ3:無理のない返済計画案の作成
正確な残債務を把握した上で、毎月の収入から生活費を差し引いた返済原資をもとに、収支から無理なく返せる期間で現実的な返済計画案を作成します。一般的には、将来利息の免除を求めた上で、分割で返済していく提案をまとめます。
ステップ4:債権者への申入れと和解交渉
作成した返済計画案を各債権者に送付し、個別に交渉を開始します。債権者の担当者と直接電話や書面でやり取りを行い、返済条件についての合意を目指します。相手方から減額や期間設定の根拠を求められることがあるため、事前の準備が必要です。
ステップ5:和解合意書の作成と返済開始
交渉がまとまった場合は、合意した返済期日、毎月の支払額、振込先口座、返済を怠ると分割払いの権利を失い残りを一括で請求される取り決め(期限の利益の喪失条項)などを記載した「和解合意書」を作成し、双方で署名・押印します。書面の締結後、合意内容に従って各社への返済を開始します。
自分で交渉する場合の4つの限界
1. 債権者に交渉へ応じる法的な義務がない
任意整理は私的な話し合いであるため、債権者側に交渉へ応じる義務はありません。弁護士や司法書士が代理人でない場合、貸金業者の社内規定や方針によって、個人からの利息カットや期間延長の申し入れには応じてもらえないことがあります。
2. 督促や返済の連絡が本人宛に継続する
専門家が債務整理の依頼を受けたことを債権者に知らせる通知(受任通知)を送付した場合、貸金業者は債務者本人への直接の取立てを控える取扱いになります。しかし、ご自身で交渉する場合は直接の取立てを控える取扱いとならないため、合意に至るまで督促連絡がご自身に直接届き続ける可能性があります。
なお、銀行やクレジットカード会社など借入先の種類によっても対応が異なる場合があるため、各窓口で確認が必要です。
3. 法的な書面作成や計算の不備が後から問題になることがある
引き直し計算の誤りによって本来よりも多く返済する計画を立ててしまったり、和解合意書の条項に不備があって後日予期せぬ一括請求を受けたりするリスクがあります。法的な文言の解釈や実務上の慣例を把握していない場合、自身にとって不利な条件で合意を結んでしまう懸念が残ります。
4. 手続きや交渉による精神的負担が大きい
複数の借入先と並行して直接やり取りを行う労力は小さくありません。督促に対応しながら厳しい交渉を続けることは、日常生活や就労環境において大きな心理的ストレスとなります。また、自宅への電話や郵送物のやり取りが頻繁になるため、状況により異なりますが、同居するご家族に事情が知られる可能性も高くなります。
注意
自力での交渉が決裂し、返済の滞納も続いた場合は、債権者から残元本や遅延損害金の一括請求を受けたり、裁判所を通じた法的手続き(支払督促や訴訟)へ移行したりするおそれがあります。交渉が行き詰まりそうな段階で、無理を続けず専門家への切り替えを検討することが大切です。
自力か専門家かを見極める5つのチェック
1. 借入先の件数
借入先が1社のみで、すでに長期の取引実績があり関係性が安定している場合は、自力での交渉余地が残されていることもあります。一方、借入先が複数社にまたがる場合は、各社ごとの計算や個別交渉の調整が難しくなることがあるため、専門家への依頼を検討する重要な基準となります。
2. 安定した返済原資の有無
任意整理は、将来利息などを調整した上で「元本を継続して返済していく」手続きです。そのため、毎月の手取り収入から住居費などの固定費を差し引いた上で、十分な返済原資が毎月確保できるかが不可欠となります。返済の原資自体が不足している場合は、任意整理ではなく個人再生や自己破産など別の法的措置を検討する必要があります。
3. 滞納や督促の状況
すでに長期にわたって滞納しており、債権者から一括請求の通知が届いている場合や、裁判所からの書面が届いている段階では、個人での話し合いに応じてもらうことは難しくなることがあります。裁判所から書面が届いたときは、記載された期限や内容を確認し、早めに専門家や公的窓口へ相談することが重要です。督促を直ちに止めたい状況にあるかどうかも、判断の分かれ目となります。
4. 家族や勤務先への配慮
ご自身で手続きを進める場合、債権者とのやり取りに関する書面や通知は契約時の連絡先に届くのが一般的です。同居するご家族に心配をかけたくない、あるいは知られずに解決へ向かいたい事情がある場合は、事務所を連絡窓口に指定できる専門家への委任が現実的な選択肢になります。
5. 手続きに充てられる時間と余裕
平日の日中に各社の担当窓口と連絡を取り、取引履歴の精査や書類のやり取りを行う時間を確保できるかを確認します。就労状況や健康状態によって手続きに十分な時間を割けない場合は、自力での完結は難しくなります。
| 判断項目 | 自力検討の目安 | 相談検討の目安 |
|---|---|---|
| 借入件数 | 1社のみ | 複数社にまたがる |
| 返済原資 | 安定収入・返済余力あり | 収支不足・滞納懸念あり |
| 督促状況 | 滞納前・初期段階 | 長期滞納・一括請求あり |
| 周囲への配慮 | 自宅連絡に支障なし | 家族に知られたくない |
| 対応時間 | 平日の日中に対応可能 | 日中多忙で余裕がない |
補足・参考
自分で進める債務整理の手段として、簡易裁判所で調停委員が間に入って返済条件を話し合う「特定調停」という公的制度もあります。自身に合う手続きかどうかは、裁判所や公的窓口でご確認ください。
費用と信用情報の2つの確認点
1. 費用:専門家報酬と自力手続きの比較
ご自身で任意整理を行う最大の理由は「弁護士や司法書士への着手金・報酬金を支払わずに済む」点にあります。自力の場合は、郵便代や引き直し計算シートなどの実費程度に抑えられます。
一方、専門家に依頼する場合は所定の費用が発生します。費用体系や金額は各法律事務所・司法書士事務所の報酬規程によって異なるため、相談時に総額の目安、着手金の有無、分割払いや後払いに対応しているかを必ず事前に確認することが重要です。将来支払う利息の軽減幅と専門家費用の総額を天秤にかけ、トータルで負担が軽くなるかを比較検討する視点が欠かせません。
2. 信用情報:自力でも生じる登録の可能性
「自分で交渉すれば信用情報機関に登録されない」とは限りません。返済条件の変更や延滞があった場合、信用情報機関に情報が登録される可能性があります。
主要な信用情報機関(CIC、日本信用情報機構[JICC]、全国銀行個人信用情報センター[KSC])において情報が登録されると、一定期間は新たな借入やクレジットカード発行が制限される傾向にあります。ただし、登録の有無や具体的な登録内容・保有期間は、借入先との契約内容や各信用情報機関の規約によって異なるため、各機関の公式窓口でご確認ください。
相談先3つの違い:弁護士・司法書士・公的窓口
1. 弁護士:取り扱う債務額や手続きに制限がない
弁護士は、法律上の代理権に制限がありません。任意整理における借入額にかかわらず、すべての交渉や訴訟対応を代理できます。将来的に個人再生や自己破産といった裁判所を通す手続きへ切り替える場合でも、一貫して代理人として対応を委任できる点が特徴です。
2. 認定司法書士:簡易裁判所管轄の範囲に対応
法務大臣の認定を受けた認定司法書士は、簡易裁判所の管轄となる範囲において代理権を持ちます。認定司法書士が代理できる範囲には上限が定められており、借入額や内訳によって相談先の選び方が変わります。上限の算定方法やご自身の債務が範囲内となるかは、事前に窓口でご確認ください。
3. 公的窓口:法テラス・弁護士会・司法書士会・消費生活センター
費用に不安がある場合や、どこへ相談すべきか迷う場合は、公的な相談窓口を利用する選択肢があります。日本司法支援センター(法テラス)では、経済的に余裕がない方を対象とした無料法律相談や、弁護士・司法書士費用の立替制度(民事法律扶助業務)を実施しています。利用には一定の収入・資産要件が定められているため、公式案内で条件を確認する必要があります。
また、各地の弁護士会・司法書士会や自治体の消費生活センターなどでも、相談会などを設けている窓口があります。
| 相談先 | 向く状況 | 確認したい点 |
|---|---|---|
| 弁護士 | 借入額が大きい、裁判手続きも見据える | 費用体系、受任実績 |
| 認定司法書士 | 簡易裁判所管轄の範囲内の借入 | 対応可能な債務範囲 |
| 公的窓口 | 費用に不安、窓口に迷いがある | 利用要件、予約手順 |
債務整理の相談を検討される方へ
ご自身の債務総額や1社あたりの借入額、家族への配慮事項によって、弁護士・司法書士のどちらが適しているかは異なります。まずは各窓口の対応範囲や費用体系を直接確認することをおすすめします。
・対応可能な手続きの種類(任意整理・個人再生・自己破産)
・着手金・報酬金の総額および分割払いの可否
・担当者が弁護士または認定司法書士であるかの確認
・受任通知の送付時期と連絡方法の配慮
※公的な相談先としては、法テラス、弁護士会、司法書士会、各自治体の消費生活センターなどがあります。
依頼前に整理しておく4つの準備
1. 借入状況の一覧化(業者名・残高・金利・返済額)
相談をスムーズに進めるため、手元にある利用明細書やカード、契約書をもとに、借入先ごとの「社名」「おおよその借入残高」「借入金利」「現在の毎月の返済額」をメモにまとめます。把握しきれていない借入がある場合は、その旨を正直に伝えることが大切です。
2. 毎月の収支と家計状況の把握
任意整理は返済を継続する手続きであるため、手取り月収と、住居費・食費・光熱費などの基本生活費を洗い出します。毎月いくらまでなら確実に返済に回せるか(返済可能額)の目安を事前に把握しておくことで、専門家からの返済計画案の提案がより現実的なものになります。
3. 届いている通知書や督促状の保管
債権者から自宅に届いている督促状、催告書、利用明細書などの郵便物は処分せず、封筒ごとまとめて保管して持参します。記載されている請求内容や期日は、現在の債務状況を正確に判断するための客観的な資料となります。
4. 面談時に確認したい質問事項のメモ
緊張や不安から相談時に聞き漏らしが生じないよう、質問したい項目を事前に書き留めておきます。具体的な確認項目としては、以下のような内容が挙げられます。
・自分の借入状況で任意整理による利息カットが期待できるか
・受任通知が送付されてから各社との和解成立までの想定期間
※費用の総額や分割払いの可否、周囲に配慮した連絡方法については、前の枠で整理した確認事項もあわせて面談時に質問することをおすすめします。
補足・参考
公営競技や遊技などギャンブルに関わる借金で悩んでいる場合は、借金の整理と並行して、各自治体の精神保健福祉センターなどでギャンブル等依存症に関する相談ができることもあります(対応状況は各窓口でご確認ください)。
PR
よくある質問
- 任意整理って本当に自分でできますか?
- 法律上は本人が直接債権者と交渉して進めること自体は可能です。ただし、取引履歴の取り寄せや引き直し計算、返済計画案の作成をご自身で行う負担があり、債権者が個人との交渉に応じないこともあるため、実務的な難易度は高くなります。
- 自分で交渉すればブラックリストに載りませんか?
- 自分で交渉したか専門家を通したかにかかわらず、契約条件の変更や返済の延滞があった場合、信用情報機関に所定の情報が登録される可能性があります。登録の具体的な基準や期間は各信用情報機関および金融機関の規約によって定められています。
- 債権者が交渉に応じてくれない場合はどうすればいいですか?
- 債権者には私的な交渉に応じる義務がないため、個人での申し入れを拒否されることがあります。その場合は、弁護士や司法書士への依頼を検討するか、裁判所を介する特定調停、個人再生、自己破産など別の手続きの適否を公的窓口や専門家に相談してください。
- 弁護士と司法書士のどちらに相談すべきですか?
- 認定司法書士が代理できる範囲には上限が定められており、上限を超える借入が含まれる場合や裁判手続きも見据える場合は弁護士の対応領域となります。上限の範囲内であれば認定司法書士も選択肢となるため、上限の算定方法やご自身の借入額の内訳をもとに窓口で確認してください。
- 相談費用が払えないときはどうすればいいですか?
- 経済的に余裕がない方を対象に、法テラス(日本司法支援センター)による無料法律相談や弁護士・司法書士費用の立替制度(民事法律扶助)が用意されています。所定の収入・資産基準を満たす必要がありますので、最寄りの法テラス窓口へご確認ください。
- 途中まで自分で交渉して、後から専門家に切り替えられますか?
- 自力での交渉が難航した場合に、後から専門家へ相談・依頼することは可能です。ただし、一度個人で不利な条件に合意してしまったり、債権者との関係がこじれてしまったりした後は対応が難しくなるケースもあるため、判断に迷った段階で早めに相談することが推奨されます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自力交渉の限界を知り適切な判断を
この記事のまとめ
・任意整理は法律上自分で行えるが、計算・書類作成の負担や督促が止まらないといった限界がある
・債権者には個人との交渉に応じる法的な義務がないため、合意に至らないリスクを考慮する必要がある
・借入件数が複数ある場合や滞納が進んでいる場合は、専門家への相談を検討する基準となる
・費用や対応範囲は窓口により異なるため、事前に借入状況を一覧化して確認を行うと進めやすい
任意整理をご自身で進める方法は、専門家報酬を抑えられる可能性がある一方で、実務上の負担や交渉決裂のリスクを伴います。ご自身の借入件数や家計状況、日中の時間的余裕を冷静に照らし合わせ、無理のない道を選択することが大切です。
債務の問題は、早期に正しい状況把握を行うほど、選択できる手段の幅が広がります。自力での手続きに不安を感じる場合は、弁護士会や法テラスなどの公的機関、または専門家の相談窓口(費用や相談条件は事前に確認)を活用し、再起に向けた現実的な第一歩を落ち着いて踏み出してください。
主な制度・情報の確認先
裁判所、日本司法支援センター(法テラス)、日本司法書士会連合会、各信用情報機関(CIC、JICC、KSC)
※手続きや制度の最新の運用・詳細は、各機関の公式案内でご確認ください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイドこの記事を読む → 対処する【2026年】任意整理のやり方|相談から和解・返済開始までの流れと必要書類
 対処する自己破産を自分でやる方法|費用・手続き・必要書類を完全解説
 対処する【2026年】債務整理で裁判所に行く必要はある?申立て・出頭と借金相談の準備