【2026年】アコムとプロミスの借金を整理するには?2社同時返済の負担軽減と相談先
目次
アコムとプロミスの2社からの借入が重なり、毎月の返済に追われている場合、法的な整理の手段として任意整理・個人再生・自己破産の3つの選択肢が検討されます。
どれが適しているかは、今後の継続的な収入の見込み、財産の状況、借入に至った事情などによって異なります。ご自身の状況に応じてどの手続きが合うかは、弁護士や司法書士、法テラスなどの公的窓口へ相談しながら判断していくのが現実的な第一歩です。
この記事では、各手続きの特徴や違い、相談前に整理しておくべき事項、そして信頼できる相談先の選び方を解説します。
アコムとプロミスの借金を整理する3つの手続き
貸金業者からの借金を法的に整理する場合、主に3つの手続きが存在します。それぞれ裁判所の利用有無や要件が大きく異なります。
| 手続き名 | 裁判所の利用 | 主な利用条件 | 検討される主な状況 |
|---|---|---|---|
| 任意整理 | なし(私的対話) | 債権者との合意が必要 | 話し合いで返済方法を見直したい場合 |
| 個人再生 | あり | 継続的な収入見込み、無担保債務5000万円以下 | 収入を得ながら裁判所の手続きで整理したい場合 |
| 自己破産 | あり | 免責の許可が必要(浪費等は不許可の場合あり) | 返済の継続が難しい場合 |
任意整理(裁判所を使わない私的な話し合い)
任意整理は、裁判所などの公的機関を利用せず、当事者が私的に話し合いをして借金を整理する手続きです(出典:法テラス「やさしい日本語」借金解説)。裁判所を通さない手続きですが、債権者側に話し合いに応じる法的な義務はなく、双方の合意が必要となります。アコムやプロミスなど2社に対して行う場合は、それぞれの会社と個別に交渉を進めて合意を目指す形になります。
個人再生(裁判所に申し立てる手続き)
個人再生は、将来において継続的に収入を得る見込みがあり、無担保債務の総額が5000万円以下の人が申し立てることのできる手続きです(出典:裁判所「個人再生手続」案内)。給与所得者など将来の収入を確実かつ容易に把握できる方を対象とした給与所得者等再生も用意されています。
自己破産(裁判所による免責判断)
自己破産は、裁判所が破産手続の開始を決定し、選任された破産管財人が債務者の財産を金銭に換えて債権者に配当する手続きです(出典:裁判所「破産手続」案内)。債務者の財産が少ない場合には管財人を選任せずに手続きが終了することもあります。
ただし、破産に至った事情に浪費や詐欺行為などがある場合には、免責の許可が受けられないことがあります。借入の原因にギャンブル等が含まれる場合、免責不許可事由に該当する可能性がありますが、裁判所の裁量によって免責が認められる裁量免責の制度もあります。ご自身の状況で免責が見込めるかどうかは、法的な知見を持つ専門家への相談が欠かせません。
注意
アコムやプロミスにおける個別の和解条件、将来利息免除の可否、返済期間の延長幅については、公的に一律の基準が公開されているわけではありません。各社との個別交渉によって結果が異なるため、「必ず利息がなくなる」「誰でも減額される」といった断定を信じ込まず、慎重に進める必要があります。
2社の返済が重いときの状況別・4つの確認ポイント
返済の負担を軽減させる第一歩は、現在の家計状況や債務の全体像を正確に把握することです。ご自身の置かれた状況によって、検討対象となる手続きや確認すべき事項が分かれます。なお、以下の区分はあくまで検討の入り口であり、手続きを指定するものではありません。
| 現在の家計・借入の状況 | 検討対象となりうる手続き | 事前に確認・準備しておく事項 |
|---|---|---|
| 継続的な収入の見込みがある | 任意整理、個人再生 | 毎月の手取り収入、固定費、無理のない返済可能額 |
| 継続的な収入の見込みが立っていない | 自己破産 | 現在の預貯金、当面の生活費、求職活動の状況 |
| 借入の原因にギャンブルや浪費が含まれる | 原因だけでは決まらない(自己破産を検討する場合は免責の扱いを相談) | 利用開始時期、借入の経緯と使い道 |
| 換価可能な高額資産を所有していない | 自己破産(財産が少ない場合の進み方を相談)、任意整理 | 手持ちの資産目録(自動車、保険解約返戻金の有無など) |
手続きの選択は個別の事情によって大きく左右されるため、まずは次の4つのポイントを整理しておきましょう。
1. アコム・プロミスそれぞれの借入残高と返済額
各社の利用明細や会員ページを確認し、現在の借入元金残高と毎月の最低返済額を書き出します。2社合計で月々いくら支払っているのかを明確にすることが出発点です。
2. 今後の収入見込みと最低限の生活費
手取り月収から住居費、食費、水道光熱費などの必要生活費を差し引き、返済に回せる現実的な原資がいくら残るのかを算出します。実生活に即した数字を把握することが大切です。
3. 他社借入や保証人の有無
アコムとプロミス以外にも、クレジットカードのキャッシングやショッピング残高、銀行カードローン、知人からの借入がないかを確認します。また、保証人が設定されている債務があるかどうかも確認し、影響については相談時に確認しましょう。
4. 借入の経緯と取引期間
生活費の不足、ギャンブル、投資など、借入を重ねてしまった経緯を振り返ります。また、過払い金の有無については、契約時期や取引期間をもとに専門家に確認してもらう形となります。
受任通知の前後で押さえる3つの点
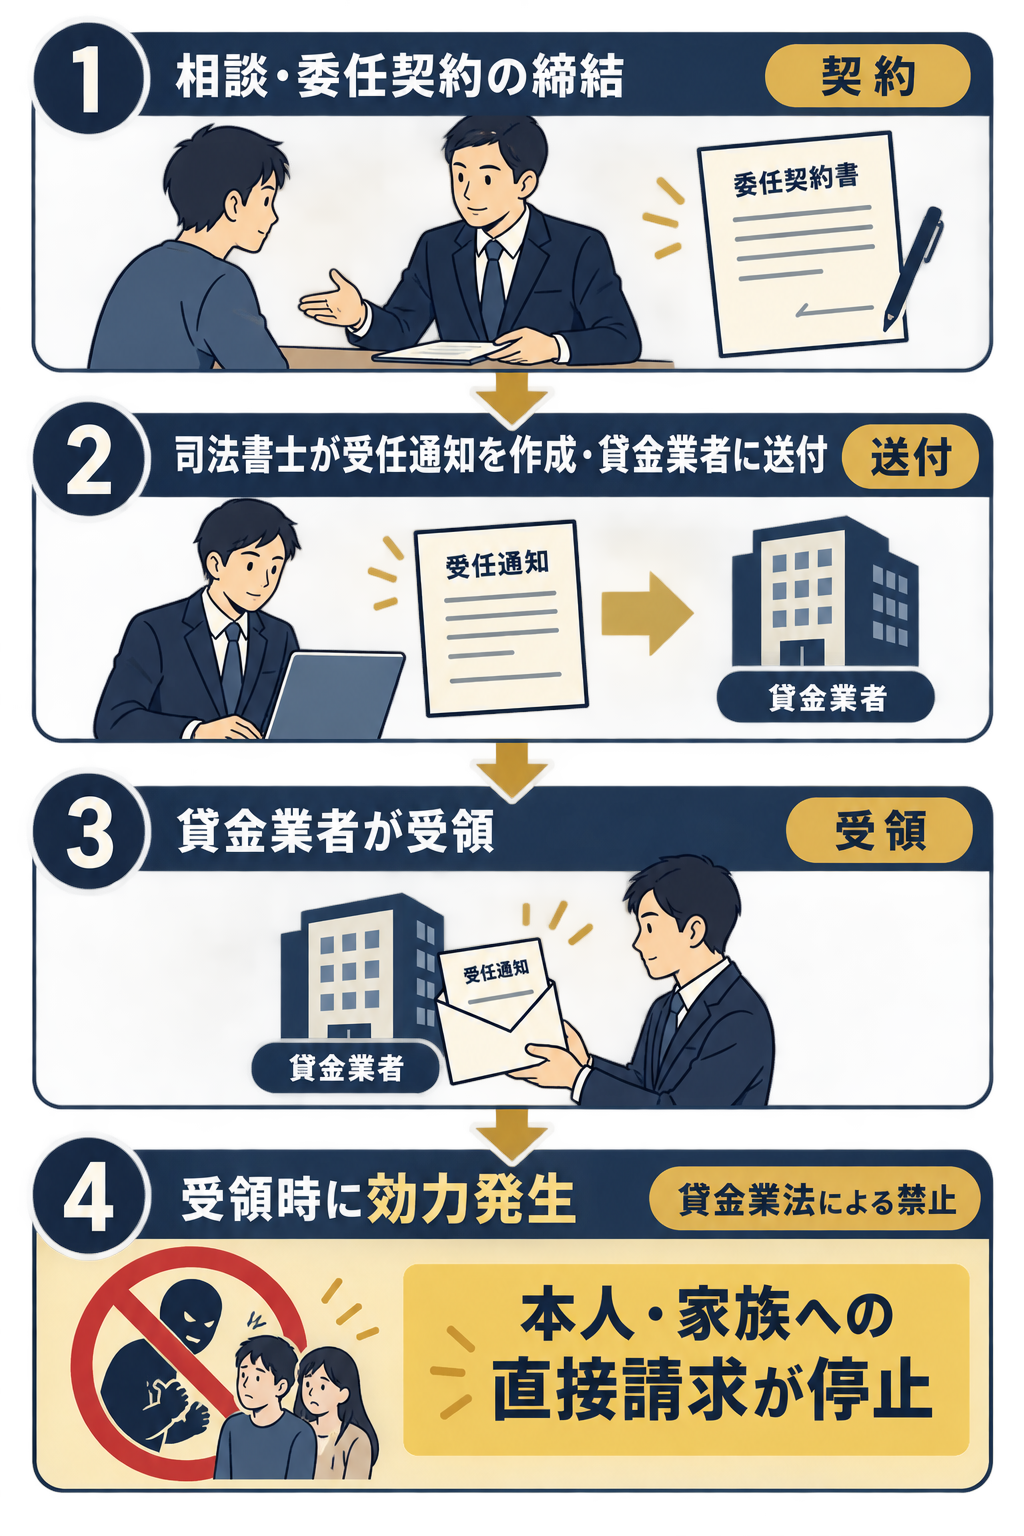
返済に苦しむ多くの方が不安に感じるのが督促への懸念です。弁護士や司法書士と委任契約を結び、受任通知が貸金業者に届くことで、法律に基づき直接の取り立て連絡が制限される仕組みが整えられています。
1. 受任通知受領による直接接触の禁止
日本司法書士会連合会の案内によると、債務者と司法書士等との間で委任契約が結ばれ、通知を受け取った貸金業者は、本人や家族に対して直接接触することが法律で禁止され、借金返済の請求が停止すると解説されています。
2. 貸金業法による取立て規制
この取り立て停止は貸金業法に基づく法的な規制です。条文では、弁護士等または裁判所から書面による通知があった場合について、次のように定められています。
「正当な理由がないのに、債務者等に対し、電話をかけ、電報を送達し、若しくはファクシミリ装置を用いて送信し、又は訪問する方法により、当該債務を弁済することを要求し、これに対し債務者等から直接要求しないよう求められたにもかかわらず、更にこれらの方法で当該債務を弁済することを要求すること」
このように、書面で通知があった後、直接要求しないよう求めたにもかかわらず、正当な理由なく電話や訪問等で再び返済を求めることが禁止されています。
3. 受任後の流れは依頼先に確認する
受任通知が貸金業者に届くことで直接の請求は制限されますが、これは借金そのものが減免されたことを意味しません。通知が貸金業者に届くまでの日数や、その後の交渉期間、利息の取り扱いについては、個々の状況や貸金業者の体制によって異なります。「即日で停止する」「直ちに返済義務が免除される」と思い込まず、受任後の具体的なスケジュールや対応は必ず依頼先の専門家に確認してください。
弁護士と司法書士の違いと依頼できる範囲
借金問題の相談先を考える際、弁護士と司法書士のどちらに依頼すべきか迷うケースが少なくありません。認定司法書士には代理できる範囲に上限があるため、どこまで依頼できるかを相談時に確認することが大切です。
認定司法書士の業務範囲(140万円の上限)
法務大臣の認定を受けた司法書士は、簡易裁判所において取り扱うことができる民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件)等について代理業務を行うことが可能です(出典:法務省「簡裁訴訟代理等関係業務」案内)。
この140万円という基準をどのように計算するかや、個人再生・自己破産においてどこまで依頼できるかについては、確認できる資料に詳細が示されていないため、相談時に資格者へ直接ご確認ください。
依頼できる範囲は相談時に確認する
どちらの資格者が優れているかという問題ではなく、ご自身の債務総額や検討している手続きの種類に応じて、相談時に依頼できる範囲を確認することが重要です。
相談前にそろえておく情報
専門家や公的窓口に相談する際、手元に情報が整理されていると、より具体的な助言を受けやすくなります。前述の4つの確認ポイント(残高、収支、他社借入や保証人の有無など)をメモにまとめたうえで、次の点も事前に確認して持参すると円滑です。
・借入の契約開始時期:各社といつ頃から取引を行っているか
・直近の返済状況:期日どおりに支払えているか、すでに遅延が発生しているか
・確認できる明細資料:利用明細書や会員専用アプリの画面など、手元で確認できるもの
編集部の一言
書類がそろっていなくても相談を受け付けてもらえるかは窓口に確認し、手元にある情報だけでも早めに公的機関や専門家へ相談することが大切です。
相談先を選ぶ5つの基準と公的窓口
多重債務の問題を解決するには、信頼して任せられる相談先を見つけることが大切です。以下の5つの基準を参考に、安心して話せる窓口を選定しましょう。
・保有資格の確認(弁護士であるか、法務大臣認定を受けた認定司法書士であるか)
・貸金業者複数社を対象とした同時整理や交渉の対応経験が豊富であるか
・着手金、報酬金、実費などの費用内訳と支払方法が事前に明示されているか
・受任通知の送付手順や、その後の連絡体制が具体的に説明されるか
・ギャンブルや浪費など借入の経緯を一方的に咎めず、生活再建の視点で親身に傾聴してくれるか
公的な相談窓口の活用
どこに相談すべきか迷った場合は、公的機関の相談窓口を利用することも検討してください。
・法テラス(日本司法支援センター):借金問題の相談先候補のひとつです。
・弁護士会・司法書士会:法律の専門家による相談窓口が設置されています。
・消費生活センター:多重債務などの相談を受け付けている公的な窓口です。
※各窓口の相談費用、利用条件、受付方法については、それぞれの公式案内をご確認ください。
借金問題の相談先をお探しの方へ
アコムやプロミスなど複数社からの借入に悩まれている場合は、一人で抱え込まず、まずは資格を持つ法律の専門家や法テラスなどの公的な支援窓口に相談することが解決への第一歩です。
【相談窓口での確認ポイント】
前述の「相談先を選ぶ5つの基準」(保有資格、2社整理の経験、費用内訳、受任通知の手順、親身な対応姿勢)をもとに、面談時に疑問点を確認しましょう。
※費用や対応条件は各窓口により異なります。必ず公式案内や面談時に詳細をご確認ください。
PR
PR
よくある質問
- アコムとプロミスを同時に任意整理することはできますか?
- 複数社からの借入がある場合、まとめて任意整理の対象として専門家に交渉を依頼することができますが、2社それぞれと合意を目指す形になり、結果は個別に異なります。任意整理は裁判所を介さない私的な話し合いであり各社との合意が前提となるため、担当の弁護士や司法書士と進め方を慎重に協議してください。
- 任意整理をすると将来の利息はなくなりますか?
- 将来利息が免除されるかどうかは、債権者との個別の交渉および合意内容によります。法律上、利息を免除しなければならない義務が貸金業者にあるわけではないため、「必ず利息がなくなる」と一概に断定することはできません。
- 受任通知を送ると督促の連絡は止まりますか?
- 弁護士や司法書士と委任契約を結び、書面による受任通知が貸金業者に届いた場合、貸金業法に基づき、直接要求しないよう求めた後に正当な理由なく電話や訪問等で返済を要求することは禁止されます。ただし、通知が届くまでの日数などもあるため、具体的な流れは依頼先に確認が必要です。
- 司法書士に依頼できる借入金額に制限はありますか?
- 法務大臣の認定を受けた認定司法書士の場合、簡易裁判所で取り扱うことができる民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件等)について代理業務を行うことができます。140万円の数え方や、裁判所手続きにおいてどこまで依頼できるかについては、依頼先の窓口で事前にご確認ください。
- ギャンブルが原因の借金でも自己破産はできますか?
- 破産に至った事情に浪費や詐欺行為などがある場合には免責の許可が受けられないことがあります。一方で、裁判所の裁量によって免責が認められる裁量免責の制度もあります。個別の判断については自己判断で諦めず、弁護士等の専門家に詳細な事情を伝えて相談してください。
- 債務整理をすると信用情報機関にはどのくらいの期間記録が残りますか?
- 信用情報機関への登録期間については一律に断定することができません。詳細な登録ルールは各信用情報機関の公式サイト等の案内をご確認ください。
- アコムとプロミスの返済に困った場合、まず誰に相談すればよいですか?
- まずは法テラス、各地域の弁護士会や司法書士会、消費生活センターなどの公的機関の利用を検討してください。弁護士や認定司法書士といった法律の専門家に相談することで、家計状況や借入額に合わせた適切な手続きの選択肢を提示してもらえます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|アコムとプロミスの借金整理で知っておくべきこと
この記事のまとめ
・3つの法的手段:借金の整理には任意整理・個人再生・自己破産があり、収入や資産、借入原因によって適する選択肢が異なる
・合意が前提の任意整理:任意整理は公的機関を使わない私的交渉であり、債権者との個別合意が必要となる
・受任通知による直接請求の制限:専門家と委任契約を結び、受任通知が貸金業者に届くことで、法律に基づき直接の取り立て連絡が制限される
・公的窓口や専門家への相談:自己判断で抱え込まず、法テラスや弁護士会、認定司法書士などの窓口を活用して生活再建を図る
アコムとプロミスの二重返済が重なると、精神的なプレッシャーから正常な判断が難しくなりがちです。しかし、法律に基づいて冷静に現状を整理し、適切な手続きを踏むことで、生活を立て直す道を探ることができます。過去の借入原因を過度に悔やむのではなく、これからの生活を再建するために、まずは信頼できる専門家や公的機関へ現状を打ち明けてみてください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金返せない人がやるべき5つの対処法|放置リスクと解決策を徹底解説この記事を読む → 対処する【2026年】個人間の借金を弁護士に相談するには?借りた側の準備と対応範囲
 対処する【2026年】三井住友カードのリボ払いを一括返済するには?確認手順と債務整理の相談目安
 対処する【2026年】リボ払いの返済方法|増額・繰上返済の手順と債務整理の相談目安