【2026年】自己破産から5年でカードやローンは使える?信用情報の登録期間と相談前の確認点
目次
「5年」はCICやJICCにおける登録期間の基準ですが、起算点は機関や契約日によって異なります。また、KSCの官報情報は手続開始決定日から7年を超えない期間登録されます。信用情報機関は審査を行わないため、5年が経過したからといって自動的に審査の通過が約束されるわけではなく、実際の審査は各金融機関が独自の基準で行います。
この記事では、CIC・JICC・KSCの3機関における登録期間の違いや確認すべき起算点、カードやローンの再開を検討する前に踏むべき具体的な確認手順を整理します。
信用情報3機関の登録期間を比べる表(CIC・JICC・KSC)
個人の信用情報を管理している主要な機関には、CIC(株式会社シー・アイ・シー)、JICC(株式会社日本信用情報機構)、KSC(全国銀行個人信用情報センター)の3つがあります。自己破産に関する情報がどのように扱われるかは、各機関の規程により定められています。
CICにおける自己破産情報の登録基準
CICでは、官報に掲載された自己破産の情報を直接収集して登録することはありません。加盟しているクレジット会社などが裁判所の免責許可決定の確定事実を確認した段階で、免責により契約が終了した日を「契約終了日」として登録します。
CICにおいて保有される期間は、契約終了日から5年間と定められています。免責許可決定が出ただけで自動的に反映されるわけではなく、登録元の会社が事実を確認して登録手続きを行うことが前提条件となります。
出典:CIC公式FAQ(2026年10月確認)
JICCにおける取引事実に関する情報の登録基準
JICCでは、自己破産に伴う破産申立などの事実が「取引事実に関する情報」として登録されます。登録期間の定めは契約日によって区分されており、契約日が2019年9月30日以前の場合は「当該事実の発生日から5年を超えない期間」となります。
一方、契約日が2019年10月1日以降の場合は「契約継続中及び契約終了後5年以内」と規定されています。ご自身の契約時期によって起算点の基準が異なる点に注意が必要です。
出典:JICC公式ページ(2026年10月確認)
KSCにおける官報情報と取引情報の登録基準
KSCでは、官報に公告された破産手続開始決定および民事再生手続開始決定が「官報情報」として登録されます。登録期間は当該決定日から7年を超えない期間と定められています。なお、KSCにおける官報情報の登録期間は、2022年11月4日以降の運用において従前の10年間から7年間に短縮されました。
また、KSCに登録される官報情報は手続開始決定に関する情報であり、免責に関する情報は官報情報として登録されません。通常のローン等の取引情報については、契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間登録されます。
出典:全国銀行個人信用情報センター公式案内、全銀協公式資料(PDF)、全銀協のお知らせ(2026年10月確認)
| 項目 | 内容 |
|---|---|
| CIC(契約終了情報) | 登録情報:免責による契約終了の情報(官報情報は非登録) 保有期間:契約終了日から5年間 適用条件:加盟会社が免責許可決定の事実を確認して契約終了日を登録した場合 |
| JICC(取引事実に関する情報) | 登録情報:破産申立等の取引事実 登録期間:契約日2019年9月30日以前は当該事実の発生日から5年を超えない期間、契約日2019年10月1日以降は契約継続中及び契約終了後5年以内 適用条件:JICC加盟会員から破産申立等の事実が登録された場合 |
| KSC(官報情報) | 登録情報:官報に公告された破産・民事再生手続開始決定(免責情報は非登録) 登録期間:手続開始決定日から7年を超えない期間 適用条件:官報に破産・民事再生手続開始決定が公告された場合 |
| KSC(取引情報) | 登録情報:ローンやクレジット等の契約内容・返済状況 登録期間:契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間 適用条件:全銀協(KSC)加盟会員との取引がある場合 |
各機関の登録規程にある「5年以内」「7年を超えない期間」という表現は保有の上限を示すものであり、機関ごとに登録の契機や対象となる情報が明確に分かれています。
「5年」の起算点で確認したい4つのポイント
自己破産後の信用情報を把握するうえで、単に「免責決定から5年」と一括りに数えることはできません。どの時点から期間が計算されるのか、確認しておくべき要点が4つあります。
① 起算点は「免責確定日」とは限らない
信用情報の登録期間が計算される開始地点(起算点)は、機関や情報の種類によって規定が異なります。CICでは「免責により契約が終了した日」、KSCの官報情報では「手続開始決定日」、KSCの取引情報では「契約終了日」が基準です。
裁判所で免責許可決定が確定した日付そのものが、すべての機関で一律に起算点として扱われるわけではないことを理解しておく必要があります。
② JICCは契約時期によって基準が異なる
JICCの取引事実に関する情報は、契約を結んだ日によって期間の定めが明確に分かれています。2019年9月30日以前の契約であれば「破産申立等の事実が発生した日」から数えますが、2019年10月1日以降の契約では「契約終了後」が基準になります。
過去に契約した借入先が複数ある場合、契約時期が混在している可能性もあるため、個別の契約日を把握することが大切です。
③ 登録会社への免責確定確認が必要な場面がある
JICCの案内によると、裁判所から加盟会社へ免責確定の通知は直接行われません。そのため、加盟会社が免責の事実を把握するまでに時間がかかるケースがあります。
JICCの公式案内では、利用者が免責確定を証明する資料を添えて登録会社へ連絡し、会社側が確認を行うことで、免責確定の日付で完済の報告が登録される運用となっています。免責確定後の連絡手続きが未了のままだと、情報の反映が遅れる要因になり得ます。
出典:JICC公式FAQ(2026年10月確認)
④ JICCの「契約終了後5年以内」という表記の意味
JICCの規程にある「契約終了後5年以内」という表現について、通常は契約終了から5年間情報が登録されます。しかし、加盟会員会社の退会などの事情によって、5年が経過する前に情報が削除される場合があるため、運用上「5年以内」という表記が用いられています。
基本的には5年間登録されるものと考えつつ、制度上の表現意図を把握しておくと開示結果を正しく読み取ることができます。
出典:JICC公式FAQ(2026年10月確認)
補足・参考
令和7年4月1日以降に発行された官報は、プライバシーへの配慮が必要な記事等のインターネット公開期間が90日に限定される運用が導入されています。ただし、これは内閣府官報発行サイトにおける閲覧期間の定めであり、信用情報機関(KSC等)が保有する官報情報の登録期間(7年を超えない期間)とは別個の運用です。両者を混同しないよう注意してください。
出典:内閣府官報発行サイト(2026年10月確認)
経過年数別の考え方3パターン(5年未満/5〜7年/7年超)
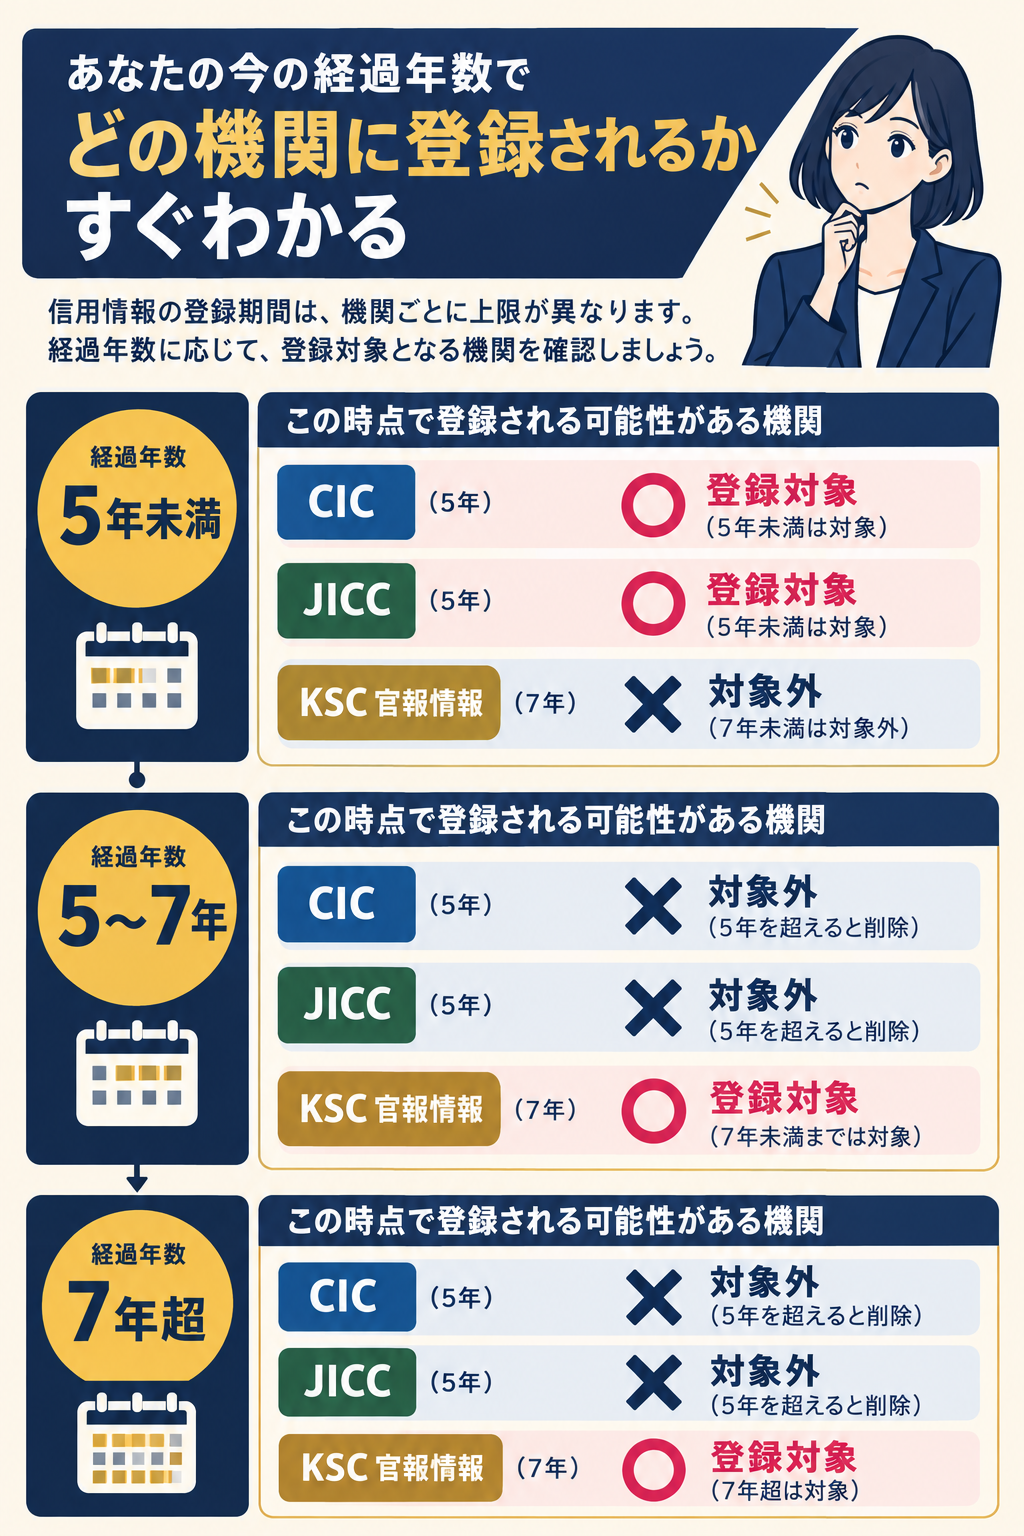
年数は各機関の起算点から数えます。CICは免責による契約終了日、JICCは契約日に応じた日(発生日または契約終了後)、KSCの官報情報は手続開始決定日となります。どの程度の年月が経っているかによって各機関での登録状況は異なりますので、3つの経過パターンに分けて整理します。
5年未満の状況
起算点から5年未満の時期は、CICやJICCの登録期間内である可能性があり、KSCの官報情報についても手続開始決定日から7年を超えない期間の範囲内にあります。申込みを検討する前に、まずは開示請求を行って自身の登録状況を確認することが大切です。
5〜7年の状況
起算点から5年が経過すると、CICやJICCに登録されていた契約終了等の情報は保有期間を満了している可能性があります。また、KSCの取引情報についても契約終了日(完済日)から5年を超えない期間が基準となります。ただし、KSCの官報情報については手続開始決定日から7年を超えない期間登録されるため、情報が残っている可能性があります。
5年が過ぎたからといってすべての信用情報機関で過去の履歴がなくなっているわけではありません。
7年超の状況
手続開始決定日から7年を超えると、KSCの官報情報は登録期間の上限を過ぎます。CIC・JICC・KSCの取引情報はそれぞれの起算点から数えるため、開示請求で登録の有無を確認します。
ただし、信用情報機関における登録期間の上限が過ぎたとしても、審査の通過を意味するものではありません。信用情報機関は審査を行わないため、実際の審査結果は各金融機関が独自の基準で判断します。
| 経過年数 | 信用情報の主な状況 | 確認すること・注意点 |
|---|---|---|
| 5年未満 | CIC・JICCの登録期間内である可能性があり、KSC官報情報も7年を超えない期間の範囲内 | 自己判断で申し込む前に、信用情報の開示請求を行って登録状況を確認する |
| 5〜7年 | CIC・JICCおよびKSC取引情報は期間満了の可能性があるが、KSC官報情報は残る場合がある | 各機関の起算点を確認し、開示請求で登録の有無を確認する |
| 7年超 | KSC官報情報の上限(決定日から7年)を過ぎる時期。他の情報は各起算点による | 開示請求で登録の有無を確認する。審査の通過を保証するものではなく、実際の審査判断は各金融機関に委ねられる |
カードやローンを考える前の5つの確認ステップ
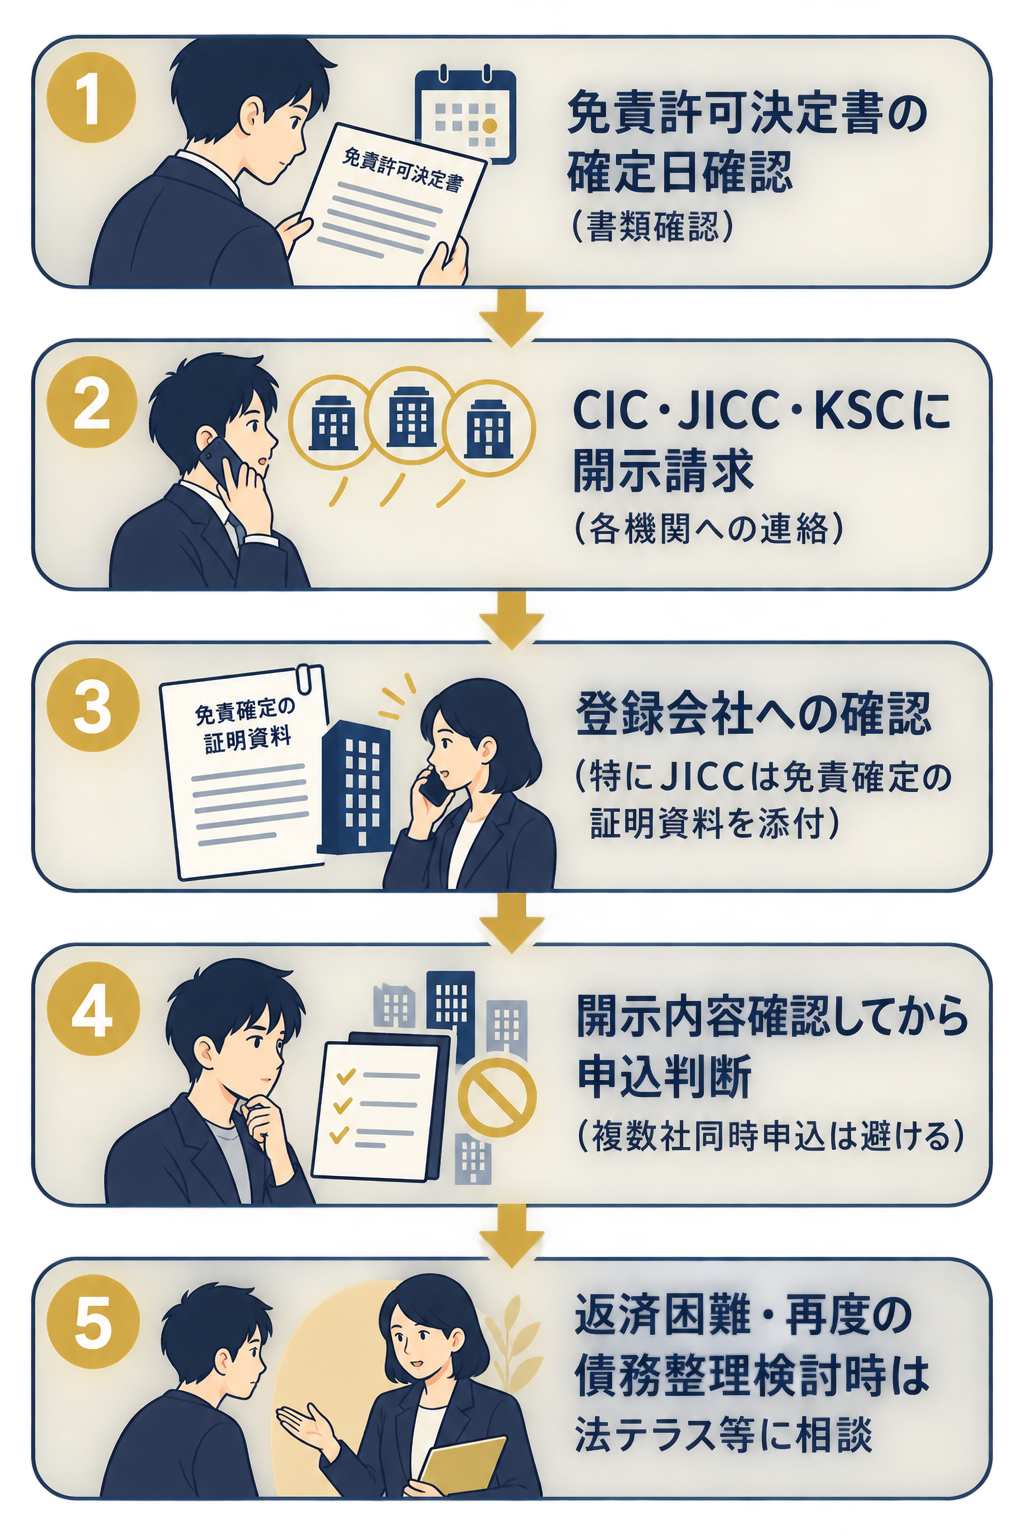
年数が経過し、今後の生活でカード作成や各種ローンを検討したいと考えた場合、無計画に申し込むことは避けるべきです。事前の確認手順を5つの段階に沿って進めることが推奨されます。
① 手続開始決定日と免責許可決定確定日の確認
まずは手元にある裁判所の書類を確認し、破産手続開始決定日と免責許可決定の確定日を確認します。記憶だけに頼って数えてしまうと起算点のズレが生じる可能性があるため、手元の書類で確認し、分からなければ手続を依頼した専門家に確認することが大切です。
② 信用情報3機関への本人開示請求
年数の計算だけで判断せず、CIC・JICC・KSCの3機関に対して本人が情報開示請求を行います。開示請求を行うことで、現在ご自身の信用情報にどのような事実が登録されているか、終了日が登録されているかを客観的な書面で確認できます。
開示請求の具体的な手続き方法や必要書類については、各信用情報機関の公式サイトに詳細な案内が掲載されています。
③ 登録内容に相違がある場合の登録会社への連絡
開示結果に免責確定が反映されていない場合は、前述のとおり登録会社へ免責確定の証明資料を添えて連絡し、事実確認を依頼します(JICCの案内による)。
CICやKSCの登録内容について疑問や確認したい点がある場合も、自己判断せず各機関の公式案内を確認してください。
④ 開示内容を確認したうえでの慎重な個別判断
すべての機関で事故情報の登録が外れていることを確認できた場合でも、短期間に何社も連続してカードやローンの申込みを行うことは推奨されません。
必要な用途を見極め、現在の生活状況や返済能力に見合っているかを開示内容と照らし合わせて慎重に個別判断することが大切です。
⑤ 生活再建や返済に不安がある場合の早期相談
もし現在、生活費の不足を補うために新たな借入を考えている場合や、自己破産後に再び支払いが困難になりつつある場合は、借入を重ねる前に立ち止まる必要があります。
再び返済に行き詰まる恐れがある段階では、新たなカード作成を模索するのではなく、家計管理の見直しや公的な相談窓口への相談を優先してください。
注意
日々の生活費が不足しているからといって、新たなカード作成や借入れによって補填しようとすることは極めて危険です。借入れに頼る生活へ逆戻りすることを防ぐためにも、家計の収支改善や公的な支援制度の活用を検討してください。
相談先を選ぶ前に確認したい3つの点
自己破産後の生活において、債務の整理や家計の再生に関して再び疑問や困りごとが生じた場合は、適切な専門窓口へ相談することが選択肢のひとつとなります。相談先を検討する際に確認しておくべき3つの要点を解説します。
① 公的相談窓口の利用条件と役割
費用面の負担が心配な場合や、どこへ相談すべきか迷う場合は、公的な機関が選択肢となります。代表的な窓口として法テラス(日本司法支援センター)があります。
法テラスの民事法律扶助業務では、経済的に余裕のない方を対象に無料法律相談(法律相談援助)や、弁護士・司法書士費用の立替え(代理援助・書類作成援助)を行っています。これらを利用するには、収入や保有資産が法テラスの定める資力基準以下であることなどの条件を満たす必要があります。このほか、各自治体の消費生活センターや各地の弁護士会なども一般的な相談先として挙げられます。
出典:法テラス公式ページ(2026年10月確認)
② 弁護士と司法書士の取扱範囲の違い
債務整理や法的な相談を受け付ける専門家には弁護士と司法書士がいます。法務大臣の認定を受けた認定司法書士は、簡易裁判所の管轄となる請求額140万円以下の民事事件等について代理業務を行うことが法律で認められています。
自己破産の依頼でどこまで対応できるかについては、相談先の事務所へ事前に確認することが重要です。
出典:法務省公式ページ(2026年10月確認)
③ 2回目以降の破産手続きを考える場合の法律上の規定
万が一、再び返済が困難となり2回目の自己破産を検討せざるを得ない場合、免責制限について知っておく必要があります。法テラスの案内では、免責が許可されない事由(免責不許可事由)の例として、過去7年に給与所得者等再生、破産手続で免責を得ている場合が挙げられています。
これは信用情報の「5年」という登録期間とは全く異なる法的な基準です。7年が経過していれば必ず免責されるというものでもなく、免責の可否は裁判所が個別の事情を総合的に判断します。こうした状況にある場合は、自己判断をせず専門家に法的な見通しを相談することが不可欠です。
出典:法テラス公式FAQ(2026年10月確認)
編集部の一言
専門窓口へ相談される際は、受付対象の条件、対応可能な職務範囲、費用の体系、相談後の流れの4点をあらかじめ確認しておくと、面談や問い合わせを円滑に進めることができます。
借金や債務整理に関するご相談を検討されている方へ
過去の破産手続きからの期間経過や、再度の返済でお困りの場合は、自己判断で借入れを重ねる前に専門機関への相談をご検討ください。経済的に余裕のない方向けの無料相談窓口として法テラスなどの公的制度も用意されています。
※各事務所や窓口によって対応範囲や費用体系が異なりますので、事前に公式情報をご確認のうえお問い合わせください。
PR
よくある質問
- 自己破産から5年たてばクレジットカードは必ず作れますか?
- 5年はCICやJICCにおける保有期間の目安ですが、審査の通過を保証するものではありません。審査は各金融機関が独自の基準で行います。まずは開示請求で登録状況を確認することが大切です。
- 信用情報には自己破産の情報がいつまで残りますか?
- 機関により異なります。CICでは免責確定による契約終了日から5年間、JICCでは契約日によって発生日または契約終了後5年以内、KSCでは官報に公告された破産手続開始決定の日から7年を超えない期間と定められています。
- 官報に掲載された情報はCICにも登録されますか?
- 官報に掲載される自己破産の破産手続情報そのものは、CICには登録されません。ただし、CICに加盟しているクレジット会社が免責決定の事実を確認したうえで登録する「免責による契約終了」の情報は登録対象となります。
- 自分の信用情報の登録内容はどのように確認すればよいですか?
- CIC、JICC、KSCの各信用情報機関に対して、本人が情報開示請求を行うことで確認できます。インターネットや郵送などの開示受付方法や必要書類、手数料については各機関の公式サイトをご確認ください。
- 官報ウェブサイトの閲覧期間と信用情報の登録期間は同じですか?
- 別の制度です。令和7年4月1日以降発行分の官報について、プライバシー配慮が必要な記事のウェブ公開期間が90日に限定される運用がありますが、これは官報発行サイトの閲覧期間であり、信用情報機関(KSC)における官報情報の登録期間(7年以内)とは異なります。
- 自己破産から5年が経過していれば2回目の自己破産はできますか?
- 法テラスの案内では、免責不許可事由の例として「過去7年に給与所得者等再生、破産手続で免責を得ている」ことが挙げられています。信用情報の5年とは異なる法的な基準であり、免責を許可するかどうかは裁判所が個別事由を考慮して判断します。専門家への相談が必要です。
- 返済に困った場合、まずはどこへ相談すればよいですか?
- 資力基準などの一定条件を満たす場合は法テラスの民事法律扶助による無料相談が利用できるほか、各自治体の消費生活センターや弁護士会なども相談先の選択肢となります。対応範囲や費用を確認のうえご検討ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自己破産から5年後の判断と信用情報の確認
この記事のまとめ
・5年はCICやJICCの保有基準だが、起算点は機関や契約日により異なる
・KSCの官報情報は決定日から7年を超えない期間登録される
・信用情報機関は審査を行わないため、期間経過後も審査通過が約束されるわけではない
・申込みを急がず、まずは各機関へ開示請求を行い登録状況を確認する
自己破産から5年という月日は、CICやJICCにおける保有期間の満了を考えるうえで重要な目安となります。しかし、起算点や機関ごとのルールの違いにより、情報の反映状況には個人差が存在します。また、信用情報から事故情報が消えたとしても、金融機関が設けている独自の審査基準を満たす必要があります。
将来的なカード作成や各種ローンを検討する際は、噂や憶測で判断せず、まずはご自身で信用情報機関への開示請求を行い、現在の正確な登録状況を確かめることが堅実な第一歩です。日々の家計管理に不安がある場合や、再度の債務問題でお悩みの場合は、無理に新たな借入を探すのではなく、公的な窓口や法律の専門家を選択肢のひとつとして相談を検討してみてください。
次に読む
この記事の内容に続く記事です。
対処する自己破産の手続きの流れ|申立てから免責までの期間の考え方と必要書類この記事を読む → まず知る自己破産その後の生活|信用情報・仕事・住まいへの具体的影響【2026年版】
 まず知る自己破産で家賃はどうなる?滞納・退去リスクと賃貸契約への影響を解説
 まず知る【2026年】任意整理は官報に載る?家族や職場への影響と相談前の確認点