アコム・レイク・プロミスの借金返済が苦しい時の選択肢|債務整理の手続き
目次
アコムやレイク、プロミスなどの大手消費者金融からの借入が重なり、毎月の返済が苦しくなったときは、法的な債務整理(任意整理・個人再生・自己破産)を検討する選択肢があります。どの手続きが適しているかは、今後の収入の見込みや借入の総額、保有している財産などの個別事情によって異なります。まずは弁護士や認定司法書士、法テラスなどの相談窓口を通じて、ご自身の状況を整理することが再起に向けた現実的な一歩となります。
この記事では、債務整理を構成する3つの手続きの違いや、状況に応じた検討の方向性、専門家へ相談する際の確認事項、受任通知までの一般的な流れを整理して解説します。借金問題の解決に向けた判断材料としてお役立てください。
借金返済が苦しい時にまず整理する3つのこと
返済への不安を解消するためには、現状を客観的に把握することが重要です。専門家へ相談する際にも役立つ基本的な整理事項を3つ紹介します。
借入状況の書き出し
まずは、借入先ごとの残高や毎月の返済額、延滞の有無、現在の手取り収入を書き出します。これらは法的な手続きを依頼する際の必須要件というわけではありませんが、相談時にご自身の家計実態を正確に伝えるための貴重な情報となります。
生活費と返済のバランス確認
毎月の返済額が生活費を過度に圧迫し、日常生活に必要な食費や光熱費などの支払いに支障をきたしていないかを振り返ります。返済のために別の金融機関から借り入れるような自転車操業に陥っている場合は、早めに相談を考える目安の一つです。
公的な相談窓口の把握
借金問題は一人で抱え込まず、公的な相談機関を活用することが大切です。法テラス(日本司法支援センター)や、各地の弁護士会、自治体の消費生活センターなどが窓口を設けています。受付条件や相談方法は窓口ごとに異なるため、各機関の公式サイトをご確認ください。
債務整理3種類の違い(任意整理・個人再生・自己破産)
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの手続きがあります。それぞれの性質や裁判所の関与の有無には大きな違いがあります。
| 手続き | 手続きを行う場 | 仕組みの概要 |
|---|---|---|
| 任意整理 | 裁判所外(当事者間) | 公的機関を利用せず、当事者が私的に話合いをして支払額や支払方法について合意する手続き |
| 個人再生 | 裁判所 | 裁判所の手続きにより、再生計画の認可を受けて債務額が大幅に縮減される場合がある手続き |
| 自己破産 | 裁判所 | 裁判所の破産手続きを経て、免責許可を受けることで債務の支払いを免れる手続き |
任意整理
法テラスの案内によると、任意整理とは裁判所などの公的機関を利用せず、当事者が私的に話合いをして、支払額や支払方法について合意をする手続きです。合意に至った内容に基づいて今後の返済を継続していくことになります。
個人再生
個人再生は裁判所を介する法的手続きであり、再生計画の認可を受けることで債務の額が大幅に縮減される場合があります。再生計画が認可され、計画どおりに返済すると、残りの債務の免除を受けられます(裁判所の案内)。
自己破産
裁判所の案内によると、破産手続が開始されただけでは債務の支払いを免れず、免責の許可を受ける必要があります。
状況別に見る債務整理の選び方3パターン
ご自身の収入や資産、生活環境によって検討される手続きは異なります。代表的な3つのパターンを解説します。
| 状況の目安 | 検討される手続きの例 | 主な確認点 |
|---|---|---|
| 返済原資があり、話合いで条件を調整したい | 任意整理 | 返済を継続するための原資確保と家計管理 |
| 継続的収入があり、債務の大幅縮減を目指したい | 個人再生 | 将来において継続的な収入を得る見込み、債務上限 |
| 返済原資がなく、自力での完済が著しく困難 | 自己破産 | 裁判所による免責許可の要件、手続き中に受ける場合がある制限(職業・転居・長期の旅行など) |
パターン1:返済原資を確保できる場合は任意整理を検討
今後の生活費を差し引いても返済原資を確保できる見込みがあり、貸金業者などの債権者と個別に返済条件を再調整したい場合に検討されます。ただし、手続き後も支払いを続ける必要があるため、安定した原資の確保と厳格な家計管理が求められます。
パターン2:継続収入があり縮減を目指す場合は個人再生を検討
裁判所の案内において、小規模個人再生は「将来において継続的に収入を得る見込みがあって、無担保債務の総額が5000万円以下の人」が申し立てられると案内されています。認可された再生計画に沿って返済を完了することで、残りの債務の免除を受けることが期待できます。
パターン3:返済の継続が不可能な場合は自己破産を検討
病気や失業、多額の債務などにより今後の分割返済が著しく困難な場合は、自己破産が検討されます。支払義務から免れるためには、裁判所から免責の許可を受ける必要があります。なお、浪費などの事情がある場合は免責が許可されないこともあるため、借入の理由も含めて専門家に相談してください。
弁護士・司法書士に依頼する前に確認する3つのポイント
債務整理の手続きを専門家に依頼する際は、トラブルを防ぐためにも事前に確認しておくべき重要項目があります。
業務範囲の確認
法務省の案内によると、法務大臣の認定を受けた認定司法書士は、簡易裁判所において取り扱うことができる民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件)等について代理業務を行うことができます。日本司法書士会連合会の指針でも、業務範囲について依頼者への十分な説明と理解が求められています。ご自身の借入が依頼先の対応範囲に入るか、金額の数え方も含めて事務所に確認しましょう。
費用と支払い方法の確認
着手金や報酬金、実費などの費用体系は事務所によって異なります。総額の見積もりや内訳、分割払いが可能かどうかなど、委任契約を結ぶ前に書面等で明確に説明を受けておくことが大切です。
手続きの流れと連絡方法の確認
依頼後の進捗連絡の頻度や連絡手段、担当者が誰になるのかを確認します。ご自身の生活リズムに合わせた適切な連絡体制が整っているかを見極めることが、手続きを円滑に進めるポイントです。
債務整理の相談先をお探しの方へ
相談先を選ぶときは、対応できる内容・費用・手続きの流れ・連絡方法を事前に確認してください。
公的な窓口として法テラス(日本司法支援センター)や各地の弁護士会、消費生活センターでも相談を受け付けています。
相談から受任通知までの4ステップ
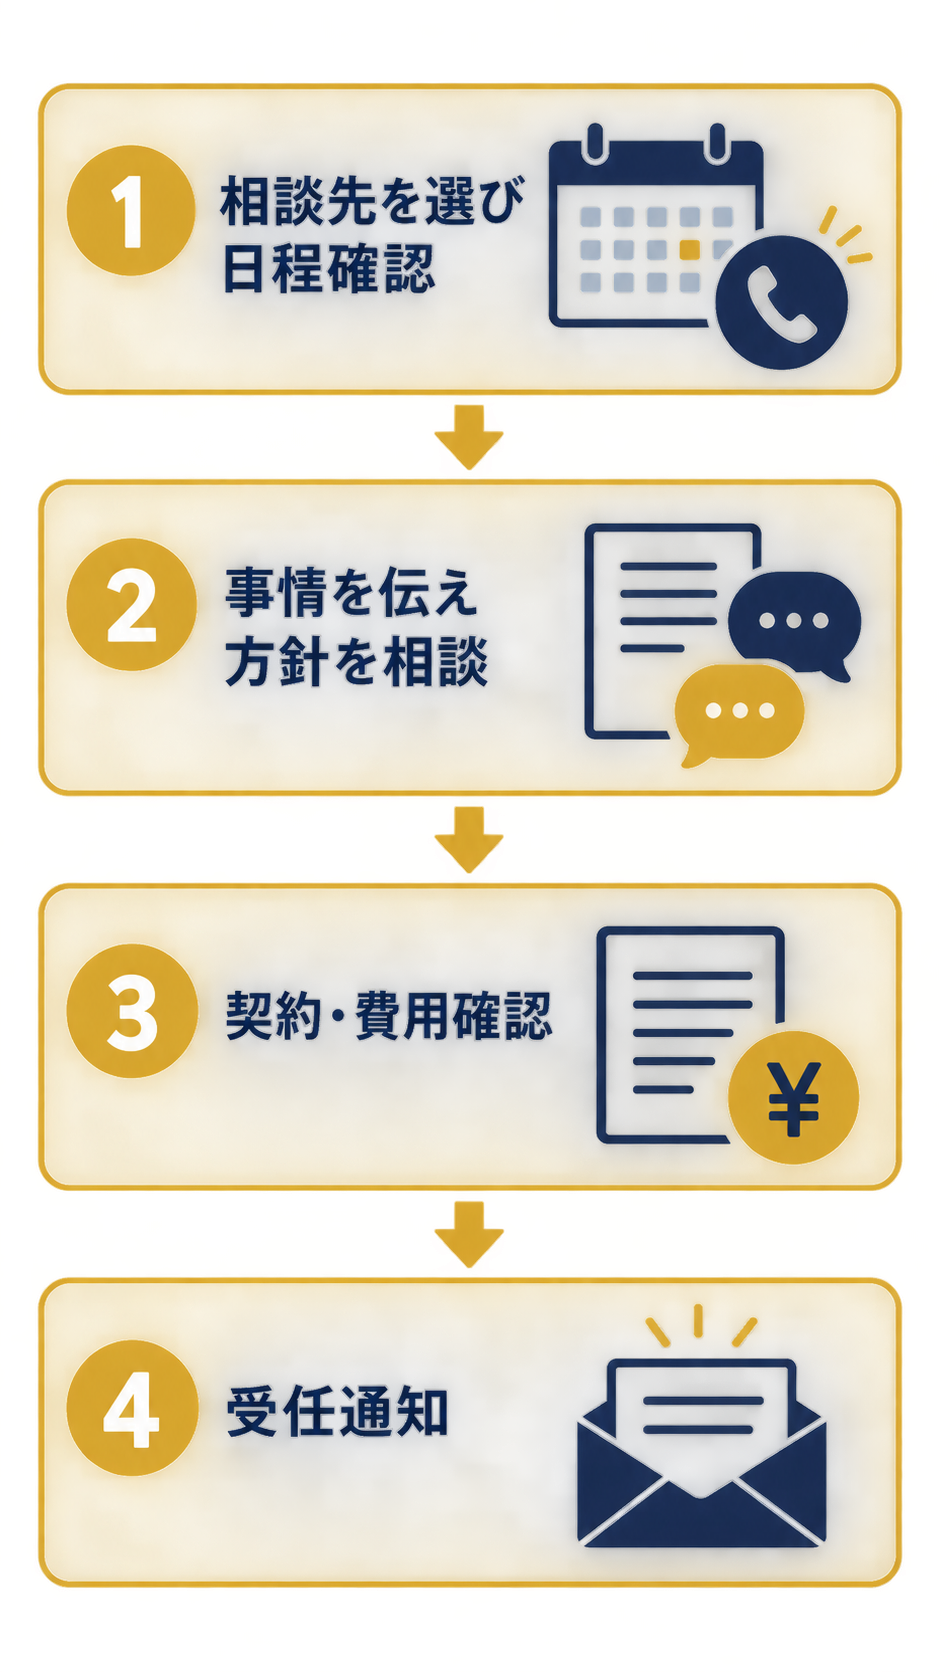
専門家へ相談してから債務整理の手続きが開始されるまでの一般的な流れを4つの段階に分けて解説します。
ステップ1:相談先の選定と準備
弁護士や認定司法書士の事務所、または公的相談窓口を選定し、相談の予約を取ります。その際、借入先の一覧や毎月の収支状況などのメモをあらかじめ準備しておくと、当日の相談が円滑に進みます。
ステップ2:状況の相談と方針の検討
現在の借入状況や収入、生活費などを専門家に伝え、どの債務整理手続きが最適であるかの方針を話し合います。各手続きのメリットや注意点について説明を受ける段階です。
ステップ3:委任契約の締結
手続き方針と提示された費用、対応範囲に十分に納得したうえで、正式に委任契約を結びます。不明な点があれば契約締結前に確認しておくことが大切です。
ステップ4:受任通知の送付と連絡の停止
法テラスの案内にあるとおり、弁護士や司法書士が債務整理の依頼を受け、貸金業者に対してその旨の通知(受任通知)を行った場合、通常は貸金業者からの直接の連絡が止まります。ただし、銀行や個人の債権者など、貸金業者・債権回収会社以外には、法的に直接取立てを禁じるものではありません(法テラスの説明)。
手続き前に知っておきたい4つの注意点
注意
債務整理は借金問題を法的に整理する有効な手段ですが、手続きごとに特有の条件や制限が存在します。申し立てや合意の前に注意点を確認してください。
任意整理は支払いの継続と家計管理が必須
任意整理は債権者との合意に基づいて返済を続ける手続きです。手続き後も支払いが続くため、返済に充てるお金の確保と家計管理が必要です(法テラスの説明)。
個人再生は計画どおりの返済完了で免除
裁判所の案内によると、個人再生では再生計画が認可され、債務者がその再生計画のとおりに返済を完了した段階で、残りの債務の免除を受けることができます。返済が難しくなった場合の扱いは依頼先に確認してください。
自己破産は免責許可が必要であり制限もある
裁判所の案内では、破産手続きを開始しただけでは債務の支払いは免除されず、別途「免責許可」を受ける必要があります。浪費や詐欺行為などの事情があると許可されない場合もあります。また法テラスの説明のとおり、破産手続きが終了するまでの間、職業・転居・長期の旅行などについて一定の制限を受ける場合があります。
借入先に銀行や個人が含まれる場合の確認
受任通知で通常止まるのは貸金業者からの連絡で、銀行や個人の債権者には法的に直接の取立てを禁じるものではありません(法テラスの説明)。借入先に銀行や個人が含まれる場合は、債権者の内訳を相談時に伝えてください。
PR
よくある質問
- アコム・レイク・プロミスの3社をまとめて債務整理できますか?
- 扱いは、選ぶ手続きや依頼先の対応範囲によって異なります。3社すべてを対象にするか、一部にするかも含めて、相談時に確認してください。
- 専門家に依頼すると取り立ての電話や連絡は止まりますか?
- 弁護士や司法書士が債務整理の依頼を受け、貸金業者に対して受任通知を行った場合、通常は貸金業者からの連絡が止まります。銀行や個人債権者などの扱いについては相談時に確認してください。
- 任意整理をすると借金は減額されますか?
- 任意整理は裁判所を利用せず、当事者間の私的な話し合いによって毎月の支払額や返済方法について合意を目指す手続きです。具体的な合意内容は個別の交渉次第であり、手続き後も支払いを継続していく必要があります。
- 個人再生を利用するための申立条件はありますか?
- 裁判所の案内によると、小規模個人再生の場合は将来において継続的に収入を得る見込みがあり、無担保債務の総額が5000万円以下であることなどが申立の要件とされています。詳細な適合条件については法律の専門家にご相談ください。
- 自己破産を行えばすべての借金がなくなりますか?
- 自己破産で支払義務を免れるためには、破産手続きの開始だけでなく裁判所からの免責許可を受ける必要があります。浪費や詐欺的行為などの事情がある場合は免責が許可されないケースもあります。
- 認定司法書士に依頼できる借金額に上限はありますか?
- 法務大臣の認定を受けた司法書士が代理業務を行えるのは、簡易裁判所で取り扱うことができる民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件等)の範囲に限られます。これを超える案件の対応については各事務所にご確認ください。
- 返済が苦しい時はまずどこに相談すればよいですか?
- 債務整理を取り扱う弁護士や認定司法書士の事務所のほか、公的な窓口として法テラス(日本司法支援センター)や各地域の弁護士会、自治体の消費生活センターなどに相談することができます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|状況に応じた手続きの検討と専門家への早期相談を
この記事のまとめ
・債務整理には裁判所を介さない「任意整理」、債務の大幅縮減を目指す「個人再生」、免責許可により支払いを免れる「自己破産」の3種類がある
・適した手続きは収入の見込み、借入総額、家計の状況などの個別事情によって異なる
・専門家へ依頼する際は、認定司法書士には代理できる範囲があることや、費用体系を事前に確認することが大切
・受任通知後は、通常、貸金業者からの連絡が止まる(銀行や個人の債権者は別)
・公的窓口や専門家に相談して状況を整理することが再起への足がかりとなる
アコムやレイク、プロミスなど複数の金融機関からの借入で毎月の返済が苦しくなった場合は、まず現在の借入残高と家計の収支を書き出して客観的な状況を把握し、法テラスや弁護士、認定司法書士などの専門機関に相談してみることをおすすめします。ご自身の生活状況に合った適切な選択肢を見つけることが、生活再建に向けた着実な一歩となります。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る【2026年】消費者金融レイクの借金は減額できる?返済が苦しい時の任意整理と相談先
 まず知る【2026年】ギャンブルの借金はどう整理する?返せないときの債務整理と相談先の選び方
 対処する【2026年】アコムとプロミスの借金を整理するには?2社同時返済の負担軽減と相談先
 対処するリボ払い一括返済できない時の対処法|債務整理の判断基準【2026】