【2026年】アコムとアイフルの2社から借入がある時の返済法|任意整理とおまとめ比較
目次
アコムとアイフルの2社から借入がある場合、今後の返済方法としては「おまとめローンによる一本化」と「任意整理による返済条件の再交渉」が主な選択肢になります。どちらを選ぶべきかは、現在の収入で返済を継続できる見込みがあるか、また信用情報への影響をどのように捉えるかによって分かれます。
貸金業法における総量規制では、貸金業者からの借入残高が年収の3分の1を超える場合、新たな借入れができなくなると定められています(出典:金融庁「貸金業法Q&A」)。一本化の審査に通るか不安な方や、毎月の返済が追いつかない方は、それぞれの仕組みと相違点を把握したうえで方針を判断することが大切です。この記事では、2社からの借入状況を整理する基準と、専門窓口へ相談する前の確認事項を具体的に解説します。
2社返済の現状を整理する3つのチェック
返済方針を検討するにあたり、まずは現在の契約内容と生活状況を客観的に把握する必要があります。以下の3点について、手元の明細や各社の会員ページをもとに確認を進めてください。
借入残高・毎月の返済額・適用利率の書き出し
アコムとアイフルの各社について、現在の借入残高、毎月の指定返済額、適用されている利率を正確に書き出します。適用利率や返済方式などの契約内容は利用者ごとに異なるため、ご自身の利用明細書や公式アプリで確認することが不可欠です。
年収に対する借入総額の確認
アコムやアイフルを含む貸金業者からの借入残高を合計し、年収の3分の1と比べます。貸金業者からの借入残高が年収の3分の1を超える場合、新たな借入れが制限されます(出典:金融庁「貸金業法Q&A」)。
返済状況と今後の収入見通しの点検
過去に支払いの遅れがないか、また生活費や他社への返済のために追加の借入れを繰り返していないかを点検します。自転車操業のような状態に陥っている場合は、自力での返済計画をそのまま続けることが難しくなっている可能性があります。
注意
返済のために別の枠から借り入れる状態が続いている場合は、無理に自力で解決しようとせず、早い段階で公的な相談窓口や法律の専門家に状況を共有することを検討してください。
あわせて読みたい
おまとめローンで一本化できるか確認する3つのポイント
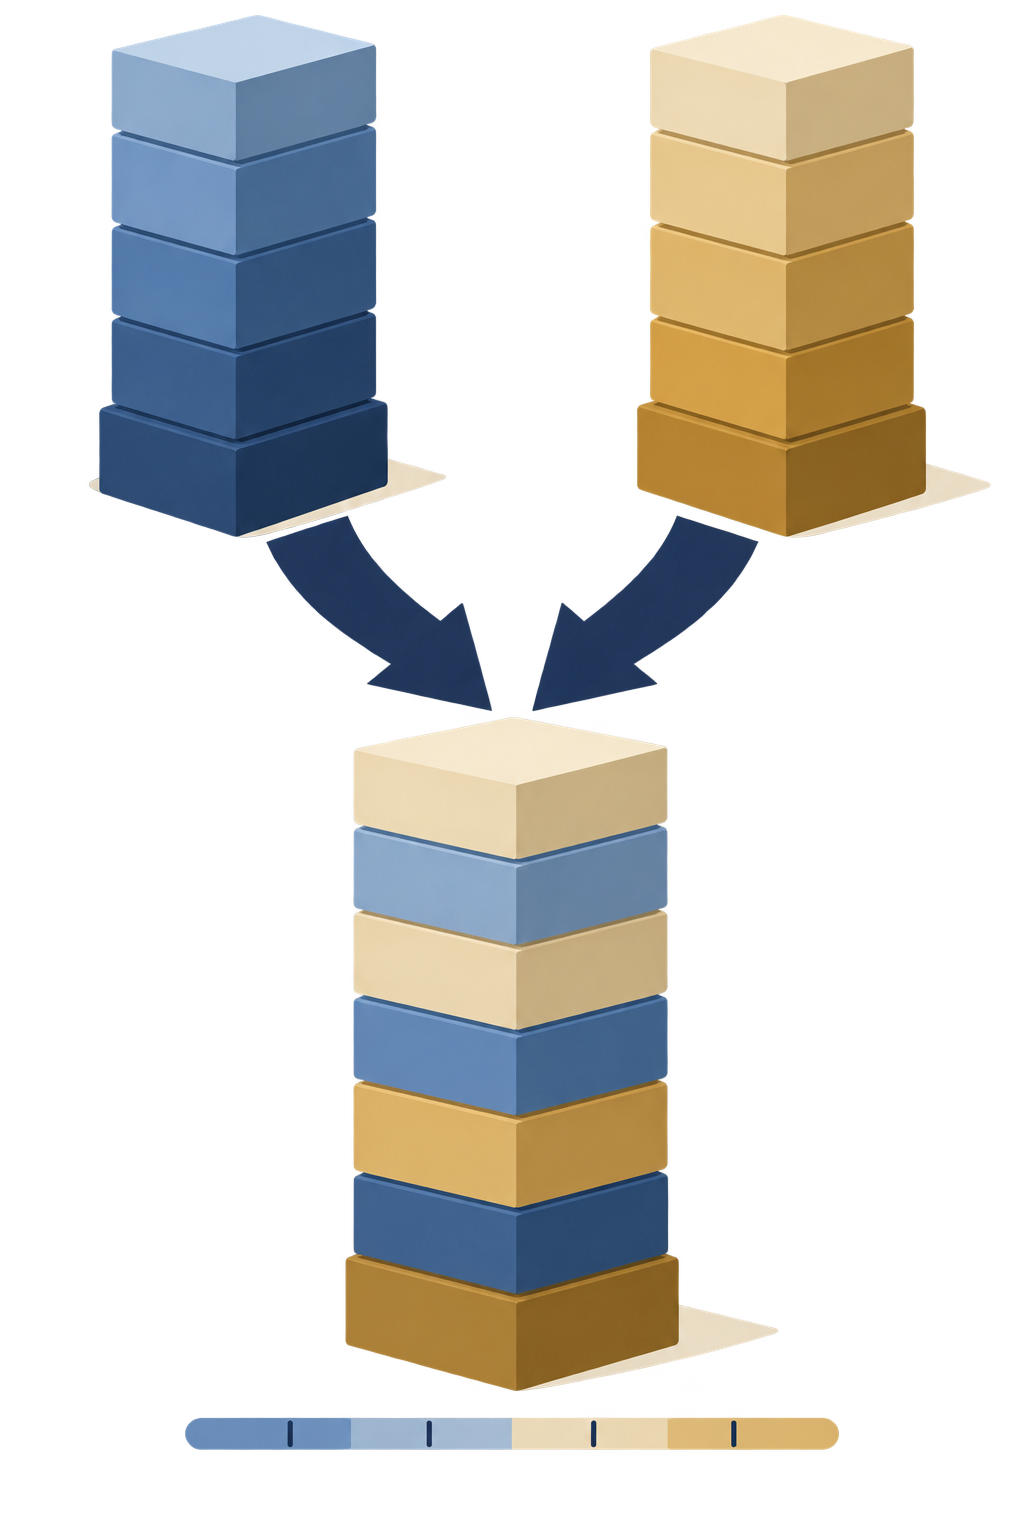
複数の借入れを1つにまとめる方法は、毎月の返済管理を簡素化したい場合の選択肢のひとつです。検討する際は次の3点に留意する必要があります。
総量規制の「例外貸付け」に該当する可能性
複数の借入れを一本化するおまとめローンは、法令が規定する一定の条件を満たせば「顧客に一方的有利となる借換え」として、総量規制の例外貸付けに該当する場合があります(出典:日本貸金業協会)。これにより、貸金業者からの借入れであっても年収の3分の1を超えて利用できるケースがあります。ただし、利用には申込先の所定の審査が必要であり、必ず契約できるとは限りません。
総支払額や返済期間への影響
おまとめローンは借入先を1社に統合する手続であり、借入元金そのものを法的に減額する仕組みではありません。返済期間が長期化すると、適用利率が下がったとしても総支払額が増加する場合があるため、現在の2社合計の「毎月の返済額・残りの返済期間・総支払額」と、申込先が提示する一本化後の3項目を並べて比較することが大切です。
審査が通らない場合の次の手段
信用状況や就業状況によっては、一本化の審査に通らない場合があります。審査に通らなかった場合や、一本化を行っても毎月の返済原資が不足する場合は、返済方法そのものを見直す任意整理などの手続が次の現実的な検討対象となります。
補足・参考
本節の出典は金融庁および日本貸金業協会の公開情報です。
任意整理で返済を見直す仕組みの4つのポイント
自力での返済や借換えによる解決が難しい場合、法律の専門家を介して返済条件を再設定する任意整理が選択肢に入ります。
債権者との交渉による手続の流れ
任意整理は、各債権者に対して債務総額や過去の取引履歴の開示を求めたうえで、支払額や支払方法について交渉し、合意に基づき以後の支払を行う手続です(出典:法テラス)。代理人として弁護士や認定司法書士に依頼して進めるのが一般的です。
債権者の合意が成立の前提である点
任意整理は裁判所を介さない私的な交渉であるため、成立には債権者との合意が必要となります。将来利息の免除や長期分割などの条件は相手方との協議結果に依存し、希望どおりの条件で合意が得られるとは限らない点に留意が必要です。
信用情報機関への登録期間
任意整理を行うと、個人信用情報機関にその事実が一定期間記録されます。株式会社日本信用情報機構(JICC)での債務整理等の登録期間は契約日によって異なります。2019年10月1日以降の契約は「契約継続中および契約終了後5年以内」、2019年9月30日以前の契約は「当該事実の発生日から5年を超えない期間」と定められています。
また、株式会社シー・アイ・シー(CIC)における「契約期間中および契約終了後5年間」という保有期間は、契約内容や支払状況等の情報に関する基準であり、債務整理自体の登録期間を示すものではありません。登録期間や基準は契約日や加盟会社によって異なるため、各機関の公式情報で確認が必要です。
登録期間中は、新たなクレジットカードの発行やローンの組入れが難しくなるのが一般的です。
認定司法書士と弁護士の取扱範囲
債務整理の手続代理は、弁護士または法務大臣の認定を受けた司法書士に相談・依頼できます。法務大臣の認定を受けた司法書士は、簡易裁判所において取り扱うことができる民事事件(訴訟の目的となる物の価額が140万円を超えない請求事件)や裁判外和解等の代理および相談を取り扱うことができます(出典:法務省、日本司法書士会連合会)。ご自身の借入がこの範囲に該当するかどうかは、依頼前に相談先へ確認してください。
おまとめローンと任意整理の2つの選択肢を状況別に比較
アコムとアイフルの返済を進めるにあたり、おまとめローンと任意整理のどちらが適しているかは、現在の収入状況と返済継続の可能性によって分かれます。
| 現在の状況 | おまとめローンの見方 | 任意整理の見方 |
|---|---|---|
| 安定収入があり返済を継続できるが、窓口管理や利息負担を整理したい | 審査通過で一本化の余地あり。負担軽減になるかは契約条件次第 | 合意で返済条件を再編できるが、信用情報へ登録される |
| 生活費が圧迫され、支払いの遅れが生じているか延滞が迫っている | 審査結果次第。返済を維持できるかを先に確認 | 債権者と支払方法を再交渉する選択肢 |
| 一本化の審査に通らない、または毎月の返済原資が足りない | 利用不可。他の方法を検討 | 検討できる選択肢のひとつ。相談先で要確認 |
判断にあたっては、「現在の収入で完済まで返済を維持できるか」「一本化の審査を受けられる信用状態にあるか」「信用情報機関への登録を受け入れられるか」という3つの視点が軸となります。なお、返済が著しく困難な場合には、個人再生や自己破産といった他の法的整理も選択肢として存在します。
編集部の一言
目先の返済日を乗り切るために借入れを重ねる前に、現状の借入残高と収支の数字を客観的に書き出し、専門窓口で無理のない解決策を相談することが生活を立て直す一歩になります。
借金の相談先3つと相談前に確認したい項目
2社からの借入返済が重くなった際は、適切な相談窓口を選び、現在の状況を正確に伝えることが重要です。
公的機関や専門職団体の総合窓口
法テラス(日本司法支援センター)のほか、各地の弁護士会、司法書士会、消費生活センターなどの公的機関・専門職団体が相談を受け付けています。対象や費用、窓口の開設状況は各組織の公式サイト等で確認してください。
弁護士の事務所
個別の法律事務所は、債務整理の代理を依頼できる相談先のひとつです。具体的な対応範囲や手続方針は事前の相談時に確認してください。
認定司法書士の事務所
認定司法書士が所属する事務所でも、債務整理に関する相談を受け付けています。取り扱える範囲は前述のとおり定められているため、ご自身の状況が該当するか確認が必要です。
相談前に確認すべきポイントと準備
相談先を検討する際は、担当者の保有資格(弁護士か認定司法書士か)、ご自身の借入額が法律上の対応範囲内に収まっているか、費用の内訳と支払時期が書面で明確に示されるかを確認してください。また、面談時にはアコムとアイフルの借入残高、直近の収支状況、年収をメモして持参するとやり取りが円滑になります。
注意
「どのような状況でも返済額を必ず引き下げられる」「必ず問題を解決できる」といった断定的な案内を行う窓口には注意し、具体的な契約条件やリスクの説明を十分に行ってくれる専門家を選んでください。
借金問題の相談先をお探しの方へ
返済が困難になっている場合は、早めに専門窓口へ相談する選択肢があります。相談にあたっては、担当者の資格や対応範囲など前述の確認項目を事前にチェックしましょう。公的なサポートを希望する場合は、法テラス、弁護士会、司法書士会、消費生活センターなどの窓口も利用できます。
PR
PR
よくある質問
- アコムとアイフルの2社をおまとめローンで一本化できますか?
- 一本化できるかどうかは、申込先の定める条件および所定の審査結果によって決まります。必ず利用できるわけではないため、ご自身の信用状況や収入を踏まえた慎重な検討が必要です。
- 年収の3分の1を超えていてもおまとめローンは使えますか?
- おまとめローンは、法令の定める一定の条件を満たすことで「顧客に一方的有利となる借換え」として総量規制の例外貸付けに該当し、年収の3分の1を超えて利用できる場合があります(日本貸金業協会)。
- 任意整理をすると信用情報機関にはどのくらいの期間登録されますか?
- 登録期間は契約日や機関によって異なります。JICCでは2019年10月1日以降の契約は契約継続中および契約終了後5年以内、2019年9月30日以前の契約は発生日から5年を超えない期間と定められています。CICの5年という期間は契約内容や支払状況等の保有期間であり、詳細は各機関の公式情報で確認が必要です。
- 任意整理は司法書士にも頼めますか?
- 法務大臣の認定を受けた司法書士であれば、目的物の価額が140万円を超えない簡易裁判所の民事事件や裁判外和解の代理を取り扱うことができます(法務省)。ご自身の借入がこの範囲に当たるかは、依頼前に相談先へ確認してください。
- 任意整理を行えば将来発生する利息はなくなりますか?
- 任意整理における将来利息の扱いは、債権者との個別交渉および合意内容によって決まります。免除や減額が法令で一律に保証されているわけではありません。
- 返済が苦しいとき、まずどこに相談すればいいですか?
- 法テラス、弁護士会、司法書士会、消費生活センターなどの公的機関・団体の相談窓口や、借金問題を取り扱う弁護士・認定司法書士の事務所へ相談することが可能です。
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|状況に応じた整理と専門家への相談
アコムとアイフルの2社からの借入れに対する返済法は、現在の返済能力と将来の見通しを基準に判断することが重要です。
この記事のまとめ
・総量規制は借入残高が年収の3分の1を超える場合の新規借入を制限するが、おまとめローンは例外貸付けに該当する場合がある
・任意整理は債権者との合意に基づいて返済方法を再編する手続であり、信用情報機関へ一定期間登録される
・自力での返済維持が困難な場合は、借入額や取扱範囲を確認したうえで公的窓口や弁護士・認定司法書士へ相談する
アコムとアイフルからの借入返済が苦しくなった際は、まずは手元の借入状況を整理し、客観的な助言を得られる専門窓口へ早めに相談する選択肢があります。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知るヤミ金の見分け方7つ|違法業者から身を守る手順【2026年版】
 まず知るアストは闇金?業者の実在確認の手順と被害時の相談先【2026年】
 対処する【2026年】生活保護で消費者金融は使える?借入前の確認点と借金の相談先
 対処する【2026年】闇金の「融資します」勧誘に注意|申込前の確認点と被害時の相談先