アストは闇金?業者の実在確認の手順と被害時の相談先【2026年】
目次
「アスト」という名称を聞いた際、それが正規の貸金業者なのか、それとも闇金(違法金融業者)なのか不安に感じる方も少なくありません。結論からお伝えすると、名称や看板だけで正規・闇金を判断することはできず、公的な「貸金業登録」の実態と突き合わせて確認する必要があります。
金融取引においては、正規業者の名前や登録番号を使う無登録業者もあり得ます。そのため、名前だけでは判断できません。
この記事では、読者ご自身の手元にある情報と公的な登録データベースを照合する手順、違法な手口を見抜く兆候、状況別の対処法、そして万が一不審な業者と接触してしまった場合の相談窓口について、法的な観点を交えて客観的に解説します。
アストが闇金かどうかを判断する3つの前提
不審な融資の勧誘を受けたり、利用を検討したりする際には、まず金融取引における基本的な前提を把握しておくことが大切です。以下の3つの点を順に確認していきましょう。
前提1:貸金業を営むには国または都道府県への登録が義務づけられている
日本国内において金銭の貸付を業として行う場合、貸金業法に基づき、財務局長または都道府県知事の登録を受けなければなりません。国や自治体の登録を受けずに営業を行う業者は「無登録業者」であり、いわゆる闇金として法令違反の対象となります。
前提2:正規の登録業者と同名を騙る「なりすまし」の手口が存在する
インターネット上で「アストは正規の消費者金融」という情報を見かけたとしても、いま接触している相手がその正規業者本人であるとは限りません。実在する正規業者の会社名、所在地、登録番号をそのまま無断転載し、電話番号や振込先口座だけを個人のものに差し替える手口の可能性も排除できません。名称の文字列だけで信用せず、連絡先や契約方法の整合性を確認する姿勢が不可欠です。
前提3:口コミや掲示板の評判は相手の実在性を保証しない
ネット上の掲示板やSNS上の「審査に通った」「丁寧だった」といった書き込みは、投稿者がどの窓口を利用したのか客観的に証明するものではありません。相手が適法な業者であるかどうかは、第三者の体験談ではなく、金融庁や関係機関が管理する公的な公表情報を一次情報として照合することが適切な判断基準となります。
業者の実在を確認する5つの手順
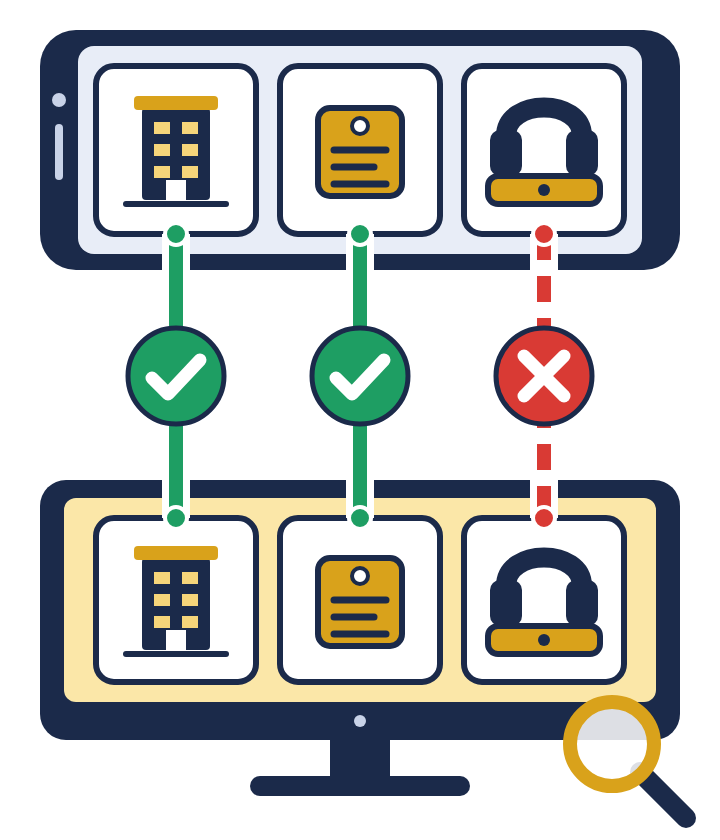
接触している業者が正規の貸金業者か、あるいは登録を詐用した業者かを客観的に確かめるには、公的機関が提供する検索システムを利用します。以下の手順に沿って確認を進めてください。
手順1:金融庁の「登録貸金業者情報検索サービス」で照合する
金融庁が公開しているデータベース「登録貸金業者情報検索サービス」にアクセスし、商号(会社名)や登録番号を入力して検索します。実在する正規の業者であれば、商号、代表者名、本店所在地、登録された正規の電話番号が一覧に表示されます。
手順2:登録番号の表記ルールを確認する
貸金業者の登録番号は「○○財務局長(○)第○○○○○号」や「○○県知事(○)第○○○○○号」といった所定の形式で交付されます。括弧内の数字は登録回数を示し、初回登録が(1)で、更新のたびに1ずつ増えます。この形式から外れている表記や、検索しても該当データが出ない番号を提示された場合は、架空の番号を用いている疑いがあります。
手順3:日本貸金業協会の協会員番号・無登録業者情報を確認する
業界団体である日本貸金業協会のウェブサイトでは、協会員の検索のほか、無登録業者や登録業者名を詐称する業者に関する注意喚起情報を掲載しています。正規業者の多くは同協会に加入しており、協会員番号が記載されている場合はこちらも照合の材料になります。
手順4:提示された電話番号・所在地が登録データと一致するか確認する
なりすまし業者の典型例として、社名は本物を名乗りつつ、連絡先として携帯電話番号(090や080など)や無料通話アプリのみを指定してくるケースがあります。登録情報に記載されている固定電話番号と、実際に連絡を取っている番号が完全に一致するかを必ず確かめてください。
手順5:事前の貸付条件提示と書面交付の有無を確認する
正規の貸金業者は、貸金業法に基づき、契約締結前に貸付条件を記載した書面を交付(または所定の電磁的方法で提示)する義務があります。契約書面や契約内容の明示がなく、「とりあえず口座にお金を振り込む」「手数料を先に振り込めば融資する」と持ちかける場合は、法的手続きを無視した違法業者の可能性が極めて高くなります。
| 確認項目 | 確認する窓口・情報源 | 一致しない・確認できない場合の判断 |
|---|---|---|
| 商号・代表者名 | 金融庁「登録貸金業者情報検索サービス」 | 無登録の違法業者、または架空名義の疑い |
| 登録番号の形式 | 金融庁の検索サービスで登録番号の形式と有無を照合 | 適当な数字を並べた偽装番号の可能性 |
| 電話番号 | 公的検索データベースの登録電話番号 | 登録番号の無断詐用・なりすましの疑い |
| 契約前の書面交付 | 貸付条件事前提示書面の受領有無 | 貸金業法違反および闇金融の可能性 |
闇金を見分ける7つの兆候
貸金業登録の照合に加えて、提示される取引条件や勧誘姿勢にも注意を払う必要があります。以下に挙げる7つの兆候のうち、複数当てはまる場合は関与を避ける判断が賢明です。
兆候1:登録情報にない電話番号から連絡が来る
貸金業法では、業務に使用する電話番号をあらかじめ登録することが義務付けられています。広告やSMSに記載された番号、あるいは着信した電話番号が登録情報にない場合、登録業者の名を借りた別組織の可能性があります。
兆候2:利息制限法の上限を超える金利を提示される
年20.0%を超える金利は出資法の刑事罰対象で確実に違法です。また、利息制限法の上限金利は元本金額に応じて年15.0%〜20.0%(10万円未満は年20.0%、10万円以上100万円未満は年18.0%、100万円以上は年15.0%)と定められています。「10日で1割(トイチ)」「週に2割」といった法外な利息は明確に違法金融の特徴です。
兆候3:「審査なし」「ブラックでも融資可能」と勧誘される
貸金業法により、正規の貸金業者には厳格な返済能力の調査が義務づけられています。また同法では、審査が極めて甘いことを強調する誇大広告(「誰でも必ず借りられる」「ブラック歓迎」など)が禁止されています。
兆候4:個人名義の銀行口座へ返済を指示される
正規の法人が個人名義の口座で貸付や回収を行うことは通例ありません。返済先として個人名義の口座を指定された場合は、不正に売買された口座を利用している疑いがあります。
兆候5:融資の前に「保証金」や「手数料」の先払いを要求される
融資を実行する前段階で「信用確認のため」「実績作り」などの名目をつけ、金銭の振込や電子マネーの購入を要求する手口は、いわゆる「融資詐欺(貸します詐欺)」の典型例です。
兆候6:担保として個人情報やSNSのアカウント情報を要求される
健康保険証の画像や身分証だけでなく、勤務先の座席表、家族や知人の連絡先一覧、SNSのアカウント情報の提供を執拗に求められる場合は、後々の取り立てで圧力をかけるための材料集めと考えられます。
兆候7:暴力的な言葉遣いや不適切な時間帯の連絡がある
貸金業法および関連法令では、債権の取立てにおいて人を威迫する言動や、深夜・早朝(原則として午後9時から午前8時まで)の連絡・訪問などの迷惑行為が厳格に禁止されています。粗暴な態度で威圧してくる場合は、正規業者の対応ではありません。
注意
正規の登録番号を掲示していても、実際の連絡先や振込口座が登録情報と異なる場合は無登録業者を疑う必要があります。条件の良さに惑わされず、細部まで照合を行ってください。
状況別の対応:確認結果と接触段階で分ける4つのケース
相手の確認結果や、現時点でどの程度関わってしまっているかによって、取るべき行動は異なります。以下の4つのケースを参考に、ご自身の状況に応じた適切な対応を取ってください。
| 現在の状況 | まずやること | 適切な相談先 |
|---|---|---|
| 登録確認済・適法範囲 | 返済計画を確認のうえ契約判断 | 法テラス・弁護士会・司法書士会の債務整理相談 |
| 不審・未登録(未借入) | 即座に連絡を遮断・個人情報を渡さない | 警察相談専用窓口(#9110) |
| 既に借入・取立被害中 | 証拠を保存し専門家へ早期相談 | 弁護士・司法書士・警察 |
| 名前を騙られた疑い | 正規業者の公式窓口へ事実確認 | 正規業者の窓口・警察(#9110) |
ケース1:公的登録が確認でき、条件も適法範囲内である場合
相手が実在する正規の登録業者であり、連絡先や提示金利が利息制限法の元本区分内である場合は、通常の消費者金融取引となります。ただし、借入が増えれば毎月の返済負担は確実に重くなるため、無理な借入の継続は避ける必要があります。返済原資や家計収支を客観的に見つめ直し、返済が苦しくなった場合は法テラスや弁護士会などの窓口で債務整理を相談できます。
ケース2:登録が確認できず不審な点があるが、まだ借りていない場合
疑わしい相手と電話やメッセージでやり取りをしている段階であれば、これ以上の連絡を一切絶ち、着信拒否やブロック設定を行ってください。口座情報や身分証明書の画像を送ってしまっていない場合は、深追いせずに距離を置くことが最善の予防策です。身分証の画像や口座情報をすでに送ってしまった場合は、連絡を絶ったうえで警察相談専用電話(#9110)や消費生活センターに相談し、勧誘や嫌がらせが続いたときの対応を確認してください。
ケース3:既に不審な業者から借入を行い、厳しい取立てを受けている場合
すでに金銭の授受が発生し、法外な金利の要求や執拗な連絡を受けている場合は、個人で交渉して解決を図ることは困難です。相手からのメッセージの文面、通話の録音、振込履歴などの記録を整理し、速やかに専門の法律窓口や警察へ相談することが重要です。相談前に自己判断で支払いを止めたり連絡を絶ったりすると嫌がらせが激化する恐れがあるため、まず相談窓口の指示を仰いでください。
ケース4:正規業者の名前を騙る何者かから連絡が届いた場合
利用した覚えがないにもかかわらず「アスト」を名乗る請求や案内が届いた場合、登録情報が確認できる場合は、そこに記載された代表番号へ確認を取るとともに、警察の相談専用窓口へ相談してください。届いた通知書やメールに記載されている連絡先には直接返信しないよう注意が必要です。
闇金被害に遭ったときの相談先4つ
違法業者との金銭トラブルや苛烈な取り立てに直面した場合、相談を受け付けている公的な機関や専門窓口が存在します。状況に応じて以下の4つの窓口を検討してください。
相談先1:警察相談専用電話(#9110)および各警察署の生活安全課
相手から身体や財産に対する脅迫を受けている場合や、家族・勤務先への執拗な嫌がらせが行われている場合は、警察への相談が必要です。緊急時は110番通報となりますが、事前の相談や生活の安全に関わる事案は全国共通の警察相談専用電話「#9110」や、最寄りの警察署の生活安全課で対応を受け付けています。
相談先2:日本貸金業協会 貸金業相談・紛争解決センター
日本貸金業協会が設置している相談窓口です。貸金業務に関する苦情や相談全般を受け付けており、相手が無登録業者かどうか判断がつかない場合の確認や、悪質な金融トラブルに関する助言を得ることができます。
相談先3:消費生活センター(消費者ホットライン 188)および法テラス
借入に関する全般的なトラブルや生活への支障については、地方自治体が設置する消費生活センター(全国共通局番「188」)で初期の助言を受けられます。また、経済的に余裕がない状況で法的相談を希望する場合は、日本司法支援センター(法テラス)の民事法律扶助制度を利用することで、収入や資産の一定基準を満たす場合に無料法律相談を受けられる制度があります。
相談先4:闇金対応を扱う弁護士・司法書士事務所
執拗な請求や違法金利のトラブルに対して、法的な見地から直接対応を依頼したい場合の選択肢です。弁護士や認定司法書士が代理人として受任通知を送付することで、業者からの直接の請求行為を法的に制止する手続きに進むことができます。
編集部の一言
闇金融などの違法な取引は、自己判断で解決しようとすると状況が複雑化しやすい傾向にあります。被害が拡大する前に、警察や法的な相談窓口へ客観的な記録を持って相談することが、生活の立て直しに向けた現実的な第一歩となります。
闇金対応の相談先を選ぶときに確認する5つの項目
法律事務所や司法書士事務所へ相談を行う場合、どの事務所でも対応が同じというわけではありません。特に違法金融が絡むトラブルでは、以下の5つの項目を事前に確認しておくことが重要です。
項目1:闇金・違法金融事案への対応体制が明記されているか
一般的な債務整理(任意整理や自己破産など)を中心に扱っている事務所と、警察対応や違法業者との交渉を含めた闇金事案を取り扱っている事務所では、対応範囲が異なる場合があります。公式サイトや窓口案内で、違法金融の対応を明確に掲げているか確認してください。
項目2:弁護士と認定司法書士の業務範囲の違いを理解する
法務大臣の認定を受けた認定司法書士が代理人として交渉や訴訟を行えるのは、目的の価額が「140万円以下」の民事事件に限られます。個別の借入額や過払い金の総額、被害の性質に応じて、弁護士または認定司法書士のどちらに依頼すべきかを把握しておくことが大切です。
項目3:事前に提示される費用体系と分割払いの可否
相談料、着手金、解決報酬金などの費用項目が契約前に明確に示されているかを確認してください。違法業者とのトラブルに遭っている利用者は手元の資金が逼迫していることが多いため、費用の分割払いや後払いに柔軟に対応しているかどうかも重要な判断基準となります。
項目4:相談受付の手段と対応時間
取り立ての不安が深夜や休日に及ぶこともあるため、電話やWEB窓口などご自身が利用しやすい形で相談を受け付けているか、連絡可能な時間帯や初動の早さを事前に確かめておくと安心です。
項目5:正規業者からの債務整理も含めて総合的に相談できるか
闇金に手を出してしまう背景には、大手消費者金融や銀行カードローンの多重債務が隠れているケースが少なくありません。違法業者への対応だけでなく、既存の正規の借金についても根本的な解決(任意整理、個人再生、自己破産など)を一体的に相談できる窓口を選ぶことが、生活再建につながります。
補足・参考
特定の相談窓口へ問い合わせる際は、相手の業者名、使われた電話番号、振込先口座番号、借入金額とこれまでに支払った金額のメモをあらかじめ用意しておくと、状況の把握と初動の対応が円滑に進みます。
よくある質問
アストという会社は正規の消費者金融ですか?それとも闇金ですか?
「アスト」を名乗る業者が正規の貸金業者かどうかは、公的な登録データベースと照合して確認する必要があります。実在する商号や登録番号を不正に転載して法外な金利で貸し付ける無登録業者の可能性もあるため、社名だけで安心せず、提示された電話番号や振込口座が登録データと一致するか確認してください。
「アスト」を名乗る不審なSMSやDMが届いたらどうすればいいですか?
記載されているURLや電話番号には絶対に直接アクセス・返信せず、まずは金融庁のデータベース等で商号や登録番号を検索し、表示された正規の電話番号と照合してください。登録情報と異なる番号や携帯電話番号である場合は、詐欺や無登録業者の可能性が高いため、返信せずに破棄または着信拒否を設定してください。
貸金業登録番号は誰でも自分で調べることができますか?
金融庁のウェブサイト上にある「登録貸金業者情報検索サービス」を利用すれば、どなたでも無料で照合が可能です。会社名や都道府県、登録番号の一部を入力するだけで、現時点で有効な登録が存在するかどうかを確認できます。
闇金から借りてしまったお金は、利息を含めて返済しなければいけませんか?
出資法の上限を大幅に超える違法な高金利契約については、返済義務の有無を含め個別の事情に応じた判断が必要です。ご自身だけで支払いを一方的に止めると嫌がらせが激化する恐れもあるため、支払いを止める前に必ず警察や専門の弁護士・司法書士へ対応を相談してください。
闇金からの嫌がらせや職場への電話を止めるにはどうしたらいいですか?
悪質な取り立て行為は貸金業法違反および刑法上の脅迫や業務妨害にあたる可能性があります。相手との通話履歴や録音などの証拠を残したうえで、警察署の生活安全課へ相談するか、受任通知によって業者対応を代行できる弁護士・司法書士へ依頼することが現実的な手段となります。
相談するなら弁護士と司法書士のどちらを選ぶべきですか?
法務大臣の認定を受けた認定司法書士は、1社あたりの元本や請求額が140万円以下の民事事件について代理交渉が可能です。借入額が140万円を超える場合や、刑事手続の代理を含めて幅広い対応を依頼したい場合は弁護士に相談してください。ご自身の借入規模や取り立ての状況に合わせて窓口を選定してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|アストの実在確認と被害時の適切な初動
この記事のまとめ
・「アスト」という名称だけで判断せず、正規の貸金業登録と提示された連絡先が一致するかを確かめる
・携帯電話番号の利用、年20.0%超の金利、個人名義口座への返済指示は違法業者の兆候
・未契約の段階で不審点に気づいた場合は、速やかに連絡を遮断し個人情報を渡さない
・すでに被害や取り立てが発生している場合は、警察(#9110)や弁護士・司法書士へ速やかに相談する
金銭的に追い詰められている局面では、迅速な融資をうたう案内が魅力的に見えてしまうことがあります。しかし、一度違法な業者と関係を持ってしまうと、過酷な取り立てや個人情報の拡散といった深刻な二次被害を招く危険性があります。
相手の正体に疑問を抱いたときは、貸金業協会の情報提供窓口や金融庁の検索サービスを活用し、必ず客観的な照合を行ってください。また、正規の借入を含めて返済が立ち行かなくなっている場合は、法テラスや弁護士会、日本貸金業協会の相談室などを通じて、生活を立て直すための適切な法的手続きを進めることをおすすめします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】闇金の「融資します」勧誘に注意|申込前の確認点と被害時の相談先この記事を読む → まず知る【2026年】eクレジットは闇金なのか|連絡前に確認する項目と被害時の相談窓口
 まず知るしんわクレジットはヤミ金?業者の確認手順と借金トラブル相談
 まず知る【2026年】サラ金エイワの貸金業登録の確認手順と借金トラブルの相談先