【2026年】任意整理は官報に載る?家族や職場への影響と相談前の確認点
目次
任意整理を検討する際、「官報に名前や住所が載ってしまうのではないか」と不安に感じる方は少なくありません。結論からお伝えすると、任意整理は裁判所を通さない手続きのため、原則として官報に掲載されることはありません。国が発行する官報に掲載されるのは、自己破産や個人再生といった裁判所の手続きを行う場合です。
ただし、「官報に載らないから誰にも知られない」と判断するのは注意が必要です。信用情報機関への登録や郵便物・電話のやり取り、保証人の有無など、別の経路から周囲に状況が伝わる場面は存在します。
この記事では、任意整理と官報の正確な関係を整理したうえで、周囲に配慮しながら相談を進めるための確認項目を解説します。
・任意整理が官報に載らない理由と他の債務整理との違い
・家族や職場に知られる可能性がある具体的な経路
・相談前に弁護士や司法書士へ確認しておくべき項目
任意整理と官報の関係を理解する3つのポイント
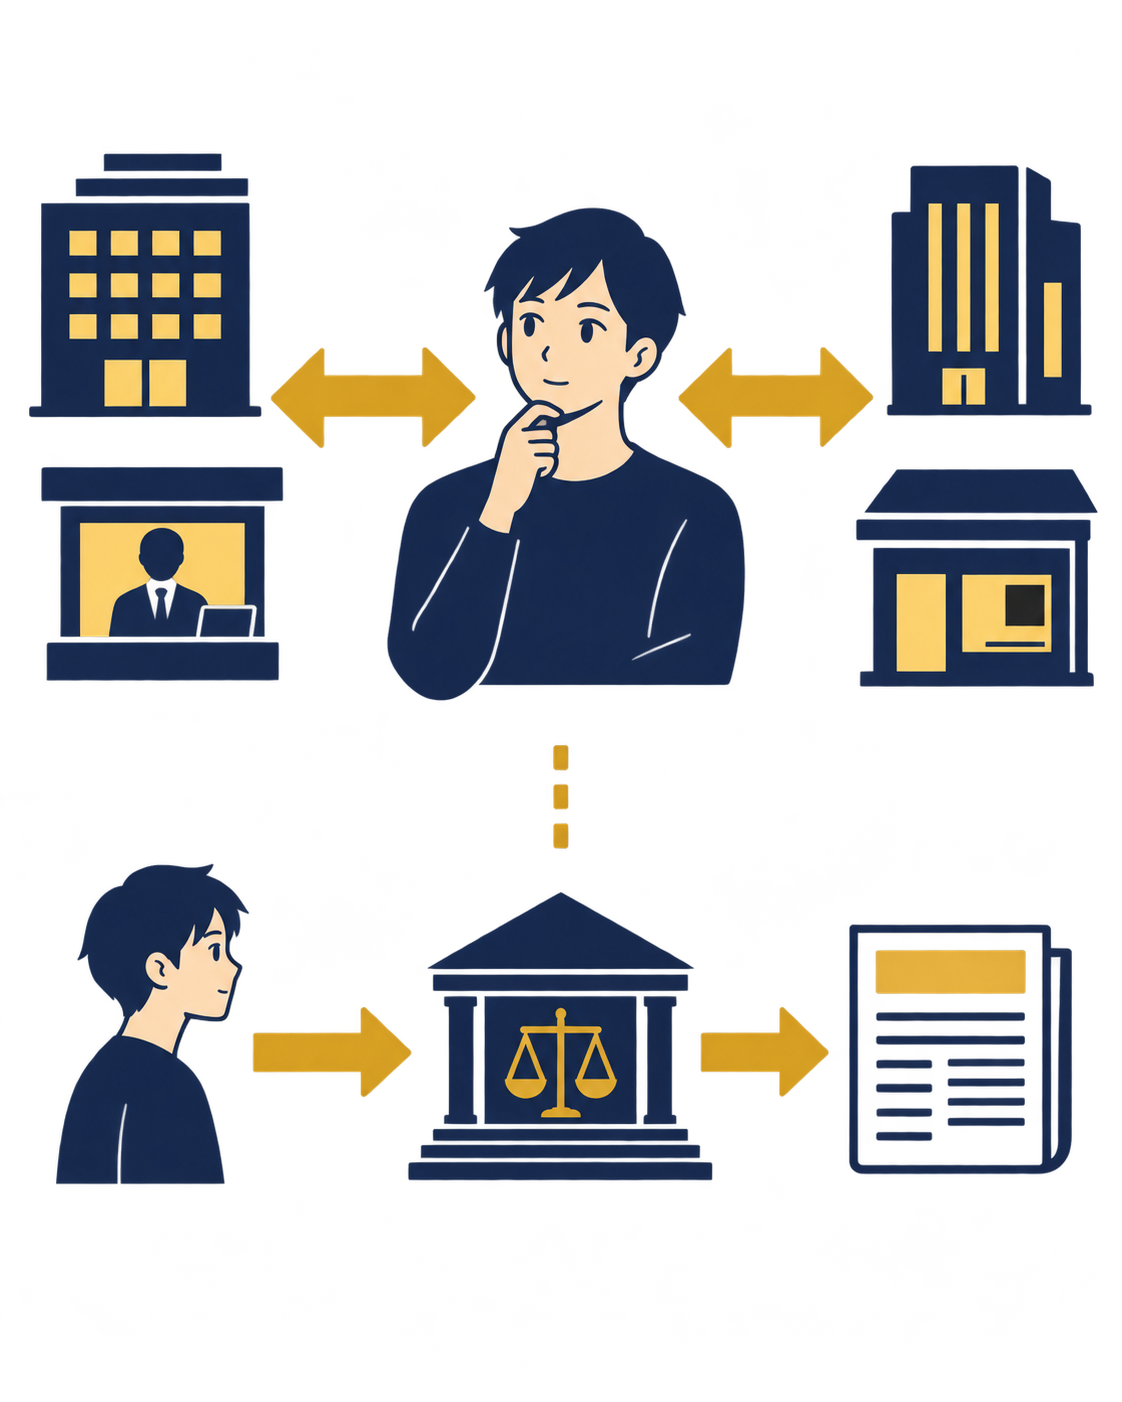
官報の役割と任意整理の法的性質を理解すると、なぜ掲載されないのかが明確になります。ここでは基礎となる3つのポイントを解説します。
官報とは何か
官報とは、独立行政法人国立印刷局が発行している国の機関紙です。法律、政令、条約などの公布をはじめ、行政機関からのお知らせや、裁判所の決定に基づく各種公告が掲載されています。
官報は紙の冊子として販売されているほか、インターネット上でも公表されています。誰でも閲覧できる仕組みにはなっていますが、主に金融機関や法務関係の実務で参照されるもので、一般の方が日常的に購読・閲覧する性質のものではありません。
補足・参考
官報の最新の発行状況やインターネット版の公開範囲、閲覧方法については、独立行政法人国立印刷局の公式サイトで確認できます。
官報に載る債務整理と載らない債務整理
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの方法があります。このうち、官報に掲載される手続きと掲載されない手続きは明確に分かれています。
| 手続きの種類 | 裁判所の関与 | 官報への掲載 |
|---|---|---|
| 任意整理 | なし(私的な交渉) | 掲載されない |
| 個人再生 | あり(裁判所の決定手続) | 掲載される |
| 自己破産 | あり(裁判所の免責手続) | 掲載される |
このように、裁判所が介入しない任意整理だけが、官報への掲載対象になりません。借金問題を解決したいものの官報公告を避けたい方にとって、任意整理は有力な選択肢のひとつになります。
任意整理が官報に載らない理由
官報公告は、裁判所が下した決定を広く利害関係人に知らせるために法令に基づいて行われる公的な通知です。自己破産や個人再生は裁判所を介した厳格な法的倒産処理であるため、債権者全体の公平を図る目的から官報公告が義務付けられています。
一方、任意整理は債務者(代理人である弁護士・司法書士)と各債権者が個別に返済条件を話し合う「私的な和解交渉」です。裁判所が決定を下す手続きではないため、国がその内容を官報に公告する根拠自体が存在しません。
任意整理と官報をめぐる3つの誤解
官報に関して広まっている情報のなかには、手続きの混同や仕組みの誤解によるものが多く見られます。正確な知識を持っておくことが大切です。
誤解1:任意整理も官報に載る
「債務整理をするとすべて官報に載る」という情報は誤りです。自己破産や個人再生の手続きとひとくくりに語られることで生じる誤解といえます。
自己破産や個人再生と異なり、任意整理は上の表のとおり裁判所を通さないため官報公告の対象になりません。
誤解2:官報は誰でも名前で検索して見ている
「官報に載ったら近所の人や同僚にすぐ検索されて見つかる」と心配する声もありますが、一般的な生活のなかでそのような事態が生じる可能性は低いと考えられます。
インターネット版官報の閲覧期間や検索方法には定めがあり、詳細は先に紹介した国立印刷局の公式サイトで確認できます。日常生活のなかで個人の氏名を官報で調べる人は限られます。
誤解3:官報に載らなければ記録は何も残らない
「官報に載らないのであれば、何の記録も残らず信用にも影響しない」と考えるのも誤解です。官報と信用情報は完全に別の仕組みとして機能しています。
官報への掲載はありませんが、任意整理を行うと信用情報機関に契約内容の変更や事故情報として登録されます。一定期間は新たな借り入れやクレジットカードの作成が難しくなるため、生活への影響を正しく理解しておく必要があります。
任意整理が家族や職場に知られる可能性がある5つの経路
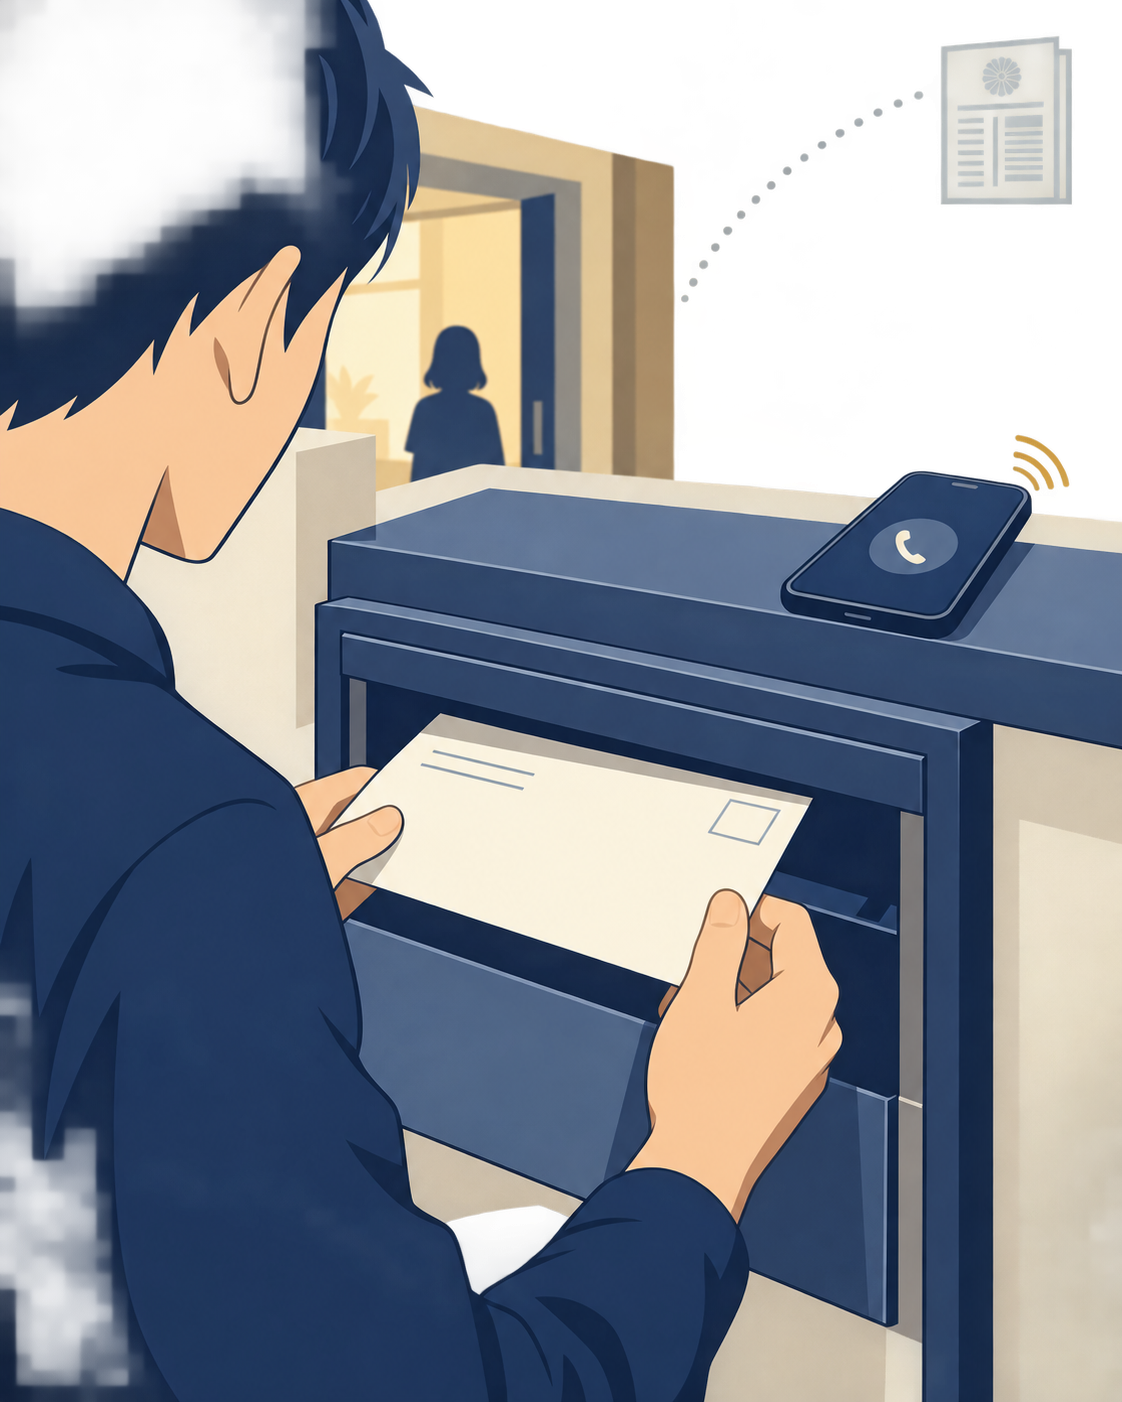
任意整理は官報には載りませんが、日常の生活や連絡のやり取りを通じて周囲に伝わる可能性はあります。主な5つの経路をあらかじめ把握しておきましょう。
経路1:信用情報機関への登録
任意整理に着手すると、加盟する信用情報機関(CIC、JICC、全国銀行個人信用情報センターなど)に事故情報が登録されます。信用情報は本人や加盟会員である金融機関以外が勝手に閲覧することはできません。
ただし、住宅ローンや自動車ローンの審査、クレジットカードの新規発行や更新の際に審査に通らない事態が起こります。その際に「なぜローンが組めないのか」と家族に理由を尋ねられ、結果として知られるきっかけになるケースがあります。
経路2:弁護士・司法書士からの郵送物や電話
任意整理を依頼した後、担当の弁護士や司法書士の事務所から自宅に書類が送られてきたり、電話がかかってきたりすることがあります。封筒に記載された事務所名や不在着信を家族が見て、疑問を持たれるケースがあります。
連絡の頻度や郵送物の扱いについては、事務所側と事前に打ち合わせを行い、携帯電話への直接連絡や郵便局留め(自宅ではなく郵便局で受け取る方法)などの配慮が可能か確認しておくことが大切です。
経路3:保証人・連帯保証人がいる借入
整理の対象にした借入に保証人や連帯保証人が設定されている場合、主債務者が任意整理を行うと債権者から保証人へ請求が向かうのが通常です。
保証人が家族や親族である場合、請求書が届けば、状況が知られる可能性が高くなります。任意整理では整理する借入先を選べるという特徴があるため、保証人付きの借入を対象から外すかどうかの判断が必要です。
経路4:家族カード・家族名義の契約
本人が本会員として発行しているクレジットカードに紐づく家族カードは、本会員のカードが利用停止になると同時に使えなくなります。
家族が日常の買い物や固定費の支払いに利用していた場合、突然の利用停止によって不審に思われることがあります。事前に引き落とし先を変更するなどの準備が求められます。
経路5:職場に伝わりうる場面
任意整理を行っても、事務所や債権者から勤務先に直接連絡が入ることは基本的にありません。しかし、以下の2つの場面では職場に知られる可能性があります。
・勤務先の労働組合や共済会からの借入を任意整理の対象にする場合
・手続き着手前に滞納を放置し、裁判所から給与差押えの決定通知が職場に届いた場合
社内融資を整理対象から除外することや、滞納が長期化して裁判沙汰になる前に対処することで、職場への影響を抑えやすくなります。
| 状況 | 起こりやすいこと | 事前に確認すべきこと |
|---|---|---|
| 家族に話せる場合 | 生活面での共有がスムーズ | 家計の収支見直しとカード利用停止の時期を共有する |
| 家族に話せない場合 | 郵便物や電話から伝わる懸念あり | 事務所からの連絡方法(時間帯・送付先指定)を調整する |
注意
任意整理において周囲に事情が知られないかどうかは、各事務所の運用体制やご自身の借入状況(保証人の有無・引き落とし口座など)によって異なります。秘密の保持を形式的に保証することはできないため、懸念事項は初回相談時に率直に伝える必要があります。
任意整理の相談前に確認したい5つの項目
専門家への相談を前進させるためには、事前に確認事項を整理しておくことが有効です。面談や問い合わせの際に確認したい5つのポイントをまとめました。
項目1:連絡方法の希望を伝えられるか
家族と同居している場合、連絡手段への配慮は重要な確認点です。事務所からの連絡を本人の携帯電話のみに限定できるか、郵便物を局留めや個人名表記にできるかなど、柔軟に対応してもらえるかを確認しましょう。
また、事務所からの連絡時間帯(平日夜間や休日など)の希望を受け付けているかも聞いておくと安心です。
項目2:整理対象から外せる借入があるか
任意整理の大きなメリットは、整理する債権者を個別に選択できる点にあります。保証人が付いている借入、勤務先からの借入、引き落としを止められない公共料金や携帯電話代などは、整理対象から外すことが可能です。
ただし、どの借入を外してどの借入を整理すべきかは、月々の返済可能額と全体の債務総額を見極めながら専門家と判断する必要があります。
項目3:費用の内訳と支払い方法
任意整理にかかる費用は自由化されているため、事務所ごとに設定が異なります。着手金、解決報酬金、減額報酬金、事務手数料などの内訳を明確に提示してもらえるか確認しましょう。
また、まとまった費用の用意が難しい場合、分割払いに対応しているかどうかも重要な判断基準になります。
項目4:受任通知後の流れ
弁護士や司法書士が依頼を受けたことを債権者に知らせる「受任通知」を発送すると、貸金業法などの規定により、債権者から本人への直接の取立てや連絡が原則として停止します。
通知発送後に返済が一時的にストップし、その間に和解交渉が進められるという全体のスケジュール感を把握しておくと、見通しを持って生活を立て直すことができます。
項目5:相談先の種類と選び方
借金問題の相談窓口には複数の選択肢があります。ご自身の状況や希望に合わせて相談先を検討しましょう。
| 相談先 | 特徴・対応範囲 | 費用の確認先 |
|---|---|---|
| 法テラス(日本司法支援センター) | 収入要件を満たせば無料相談や立替制度の利用が可能 | 法テラス窓口にて要件確認 |
| 弁護士会・司法書士会 | 地域の専門家による相談窓口が設置されている | 各会案内窓口 |
| 消費生活センター | 多重債務問題の初期案内や適切な相談窓口への案内 | 各センターの相談窓口(相談は無料) |
| 民間法律事務所・司法書士事務所 | 連絡方法の調整やスケジュール管理の相談がしやすい | 各事務所の料金体系 |
なお、認定司法書士が代理できる債務額には法律上の上限があるため、1社あたりの借入額が大きい場合は弁護士へ相談するのが確実です。
編集部の一言
「官報に載るか」という不安の多くは、正しい知識を知るだけで解消されます。むしろ実際の生活では、事務所からの連絡経路や費用の分割可否、整理対象の選択といった現実的な取り決めのほうが重要です。
借金問題の相談先をお探しの方へ
相談先には、債務整理を取り扱う弁護士・司法書士事務所のほか、法テラスや弁護士会の法律相談センター、消費生活センターなどの公的窓口があります。
ご自身の借入件数や金額、保証人の有無をメモにまとめたうえで、連絡方法への配慮、費用の内訳と分割払いの可否、対応範囲、受任後の流れや和解後の返済見込みについて確認することをおすすめします。
よくある質問
- 任意整理って官報に載りますか?
- 原則として載りません。官報に掲載されるのは自己破産や個人再生といった裁判所を介する法的手続きを行う場合であり、裁判所を通さない私的な交渉である任意整理は官報公告の対象外です。
- 官報って誰が見ているんですか?名前で検索されますか?
- 主に金融機関や法務関係の実務で参照されるもので、一般の方が日常的に閲覧するものではありません。
- 任意整理したことは会社にバレますか?
- 手続き自体が勤務先に通知されることはありません。ただし、勤務先の共済融資などを整理対象に含めた場合や、滞納を放置して給与の差押え命令が会社に届いた場合には知られる原因となります。
- 家族に知られずに任意整理を進めることはできますか?
- 事務所側と連絡方法(電話時間帯の指定や書類の送付先など)を工夫することで知られにくくすることは可能です。ただし、保証人がいる場合や家族カードを利用している場合など、生活環境によっては完全に伏せることが難しいケースもあります。
- 任意整理をすると信用情報にはどのくらい残りますか?
- 信用情報機関によって取り扱いは異なりますが、完済後も一定期間は登録が残ります。具体的な登録期間や開示手続きは、各信用情報機関の公式サイトで確認できます。
- 任意整理と自己破産、どちらが周囲に知られにくいですか?
- 官報掲載の有無という点では、掲載されない任意整理のほうが公的な記録から知られる可能性は低いといえます。ただし、債務額や返済能力によって適した手続きは異なるため、専門家と相談して選択することが推奨されます。
- 相談だけでも費用はかかりますか?
- 無料相談を実施している法律事務所や司法書士事務所は多く存在します。また、法テラスの民事法律扶助制度を利用できる場合は無料相談が受けられます。費用の有無や条件は事前に各窓口へお問い合わせください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|官報への懸念を整理して現実的な一歩を踏み出す
この記事のまとめ
・任意整理は裁判所を通さない私的交渉のため、原則として官報には掲載されない
・周囲に知られる可能性があるのは、信用情報、郵便物や電話、保証人への請求など別の経路
・相談時は連絡方法への配慮、整理対象の選択、費用の内訳と支払い方法を事前に確認する
・民間事務所だけでなく、法テラスや弁護士会の公的窓口も相談先の選択肢となる
借金の返済に行き詰まったとき、「周囲に知られたくない」「公的な記録に載るのが怖い」という不安から相談を先延ばしにしてしまうことは珍しくありません。しかし、滞納をそのまま放置すると裁判手続きによる差押えなどに発展し、かえって生活への影響が大きくなる可能性があります。
任意整理であれば原則として官報に掲載されず、連絡手段や整理対象の工夫によって生活への影響を抑えながら進められる余地があります。不安な点がある場合は、法テラスや各地の弁護士会、信頼できる専門家の窓口で、ご自身の状況に合わせた現実的な解決策を相談してみてはいかがでしょうか。
次に読む
この記事の内容に続く記事です。
対処する【2026年】個人再生は2回目もできる?借金の再整理を弁護士に相談する前の確認点この記事を読む → まず知る自己破産は官報に載る?掲載内容と実生活への影響
 まず知る【2026年】個人再生と官報掲載|借金相談前に知りたい掲載内容と確認事項
 まず知る【2026年】自己破産から5年でカードやローンは使える?信用情報の登録期間と相談前の確認点