【2026年】個人事業主の自己破産|事業継続・取引先への影響と相談の判断基準
目次
個人事業主の方であっても、個人として裁判所に自己破産を申し立てることは可能です。ただし、会社員などの給与所得者と異なり、手続を進める過程で事業の継続が困難になるケースが多く、事業用の設備や売掛金などの資産は原則として処分の対象となります。
資金繰りに行き詰まった際、どのような資産が手元に残り、取引先や従業員にどう影響するのかを把握しておくことは、今後の生活と再起を考える上で極めて重要です。この記事では、個人事業主が自己破産を検討する際の判断基準、資産や契約関係の整理方法、他の債務整理手続との違いについて解説します。
なお、具体的な債務整理手続の選択や可否の判断は個々の状況により異なるため、最終的な方針決定は弁護士や認定司法書士などの専門家、または公的な相談窓口へご相談ください。
個人事業主の自己破産で押さえる5つの前提
事業を営む個人が破産手続を検討する際は、給与所得者の破産とは異なる事業特有の前提条件を把握しておく必要があります。主な前提として以下の5点が挙げられます。
1.屋号があっても「個人」としての申立てになる
個人事業主は法人とは異なり、事業の権利義務が事業主個人に帰属します。そのため、屋号を用いて営業していても、破産手続は事業主個人としての自己破産申立てとなります。
事業用の借入金だけでなく、個人の生活用カードローンや住宅ローン、買掛金なども原則として同一の手続内でまとめて整理の対象となります。一部の事業用債務だけを除外して申し立てることはできません。
2.同時廃止ではなく管財事件になりやすい
個人の破産手続には、費用が比較的抑えられる「同時廃止」と、裁判所が破産管財人を選任して財産調査や換価を行う「管財事件」があります。個人事業主の場合は、売掛金や在庫、事業設備などの資産調査が必要となるため、原則として管財事件(または少額管財)として扱われる傾向があります。
すでに事業を完全に廃業しており、処分すべき資産や未払いの買掛金などが一切残っていないような例外的な事情がない限り、管財費用の予納金が必要になる点を考慮しておく必要があります。
3.公租公課など免責されない債務が存在する
自己破産により裁判所から免責許可決定が下りた場合でも、すべての支払義務が免除されるわけではありません。破産法第253条第1項により、特定の債務は「非免責債権」と定められています。
例えば、未納の所得税、住民税、消費税、国民健康保険料などの公租公課は免責の対象外です。
4.手続中の事業継続は原則として困難である
破産手続の開始決定が下りると、事業用資産や売掛金の管理処分権は破産管財人に移行します。そのため、従前の事業活動をそのまま継続することは原則として困難になります。
また、事業を継続することで新たな債務(新たな仕入れや未払費用)を発生させるリスクがあるため、申立ての準備段階で事業の停止日を決定し廃業届を提出する計画を立てるのが一般的な進行となります。
5.特定の債権者だけに返済する行為は禁止されている
資金繰りが悪化した際に、「お世話になった取引先だけに買掛金を支払う」「親族からの借入だけを優先して返す」といった行為は、破産法上の「偏頗弁済(へんぱべんさい)」に該当する可能性があります。
注意
・特定の取引先や知人のみに優先返済を行わない
・事業用資産を安値で親族に売却・譲渡しない
・売掛金を個人口座に隠して引き出さない
これらの行為は、後から破産管財人によって否認(取り消し)される対象となるだけでなく、免責不許可事由に該当して借金の免除が受けられなくなる危険があります。
事業用資産・売掛金・在庫はどうなる?4つの区分で整理
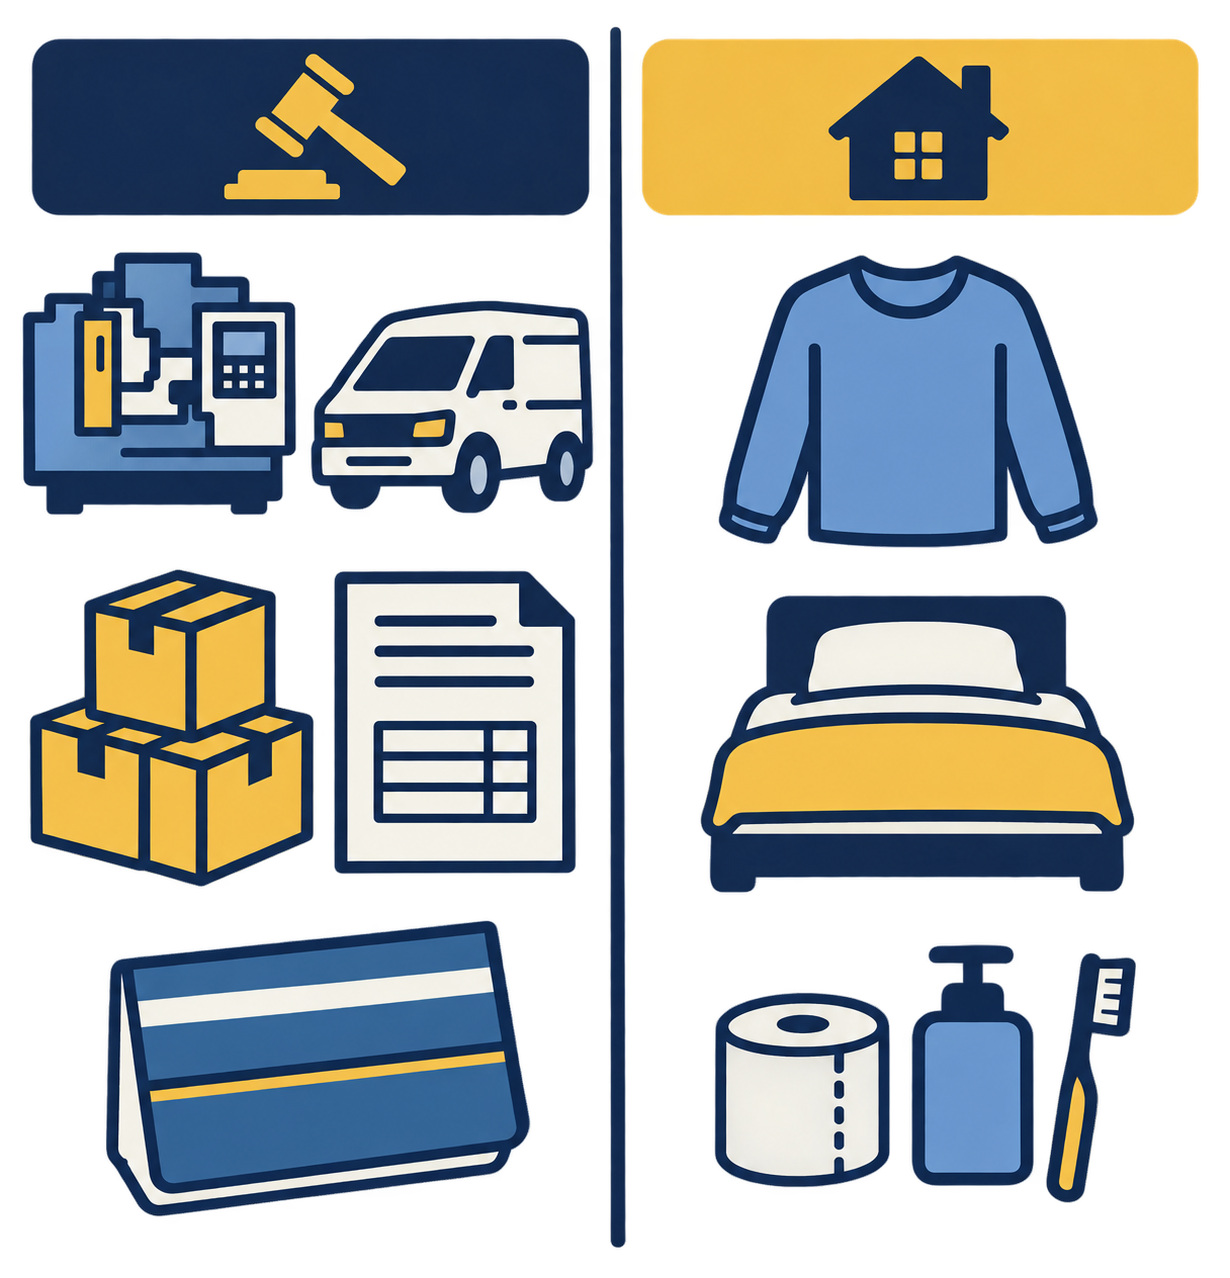
個人事業主が自己破産を申し立てる際、事業に関連する資産は破産管財人によって換価処分され、債権者への配当に充てられるのが基本原則です。ただし、すべての財産が一律に没収されるわけではなく、法律上保護される範囲も存在します。
1.事業用設備・車両・工具と自由財産の範囲
店舗の什器、業務用のパソコン、工作機械、営業車両などの事業用財産は、原則として破産財団に組み入れられ処分の対象となります。ただし、破産者の今後の最低限の生活を保障するため、法律で手元に残すことが認められている財産を「自由財産」と呼びます。
民事執行法上の差押禁止動産や、破産法で定められた99万円以下の現金などがこれに当たります。事業に必要な工具等についても、差押禁止動産に該当する一部の物品を除き、原則は換価対象となるため、個別の財産が手元に残せるかどうかは裁判所や管財人の判断(自由財産の拡張申立てなど)を踏まえて確認する必要があります。
2.売掛金(未回収の請求権)の扱い
申立て時点で発生している売掛金や業務委託料の請求権は、事業主個人の財産として扱われます。破産手続開始後は破産管財人が取引先から直接回収し、債権者への配当原資に充てるのが通常です。
申立て直前に売掛金を現金化して費消したり、特定の債務の返済に充てたりする行為は不正な財産処分とみなされるリスクがあるため、回収や管理については事前に専門家の指示を受ける必要があります。
3.在庫商品および仕掛品の処分
店舗や倉庫に残っている商品在庫や原材料、製作途中の仕掛品なども破産財団を構成する資産です。これらを無断で廃棄したり、知人に安値で買い取らせたりすることはできません。
換価価値がある在庫は管財人によって一括売却などの手続が取られます。保管費用が過大にかかる場合や価値がないと判断された場合に限り、管財人によって破産財団から放棄されることがあります。
4.事業用口座・テナント賃貸借・リース契約
事業用の銀行口座のうち、その金融機関からの借入がある場合は、受任通知が送付された段階で口座が凍結され、借入金と預金が相殺されることがあります。そのため、事業用口座にある資金の扱いは受任前に整理しておく必要があります。
事務所や店舗の賃貸借契約は、賃料滞納の有無や今後の使用予定に応じて解約手続を進めます。また、複合機や車両などのリース契約は、リース会社によって物件が引き揚げられ、残債務が破産債権として扱われる流れとなります。
| 資産の種類 | 法的な扱われ方の考え方 | 専門家への相談時に確認する点 |
|---|---|---|
| 事業設備・車両 | 原則として換価処分。差押禁止財産や自由財産拡張の対象となるか個別判断 | 業務継続に不可欠な道具の有無、査定評価額、買取り希望の有無 |
| 売掛金・請求権 | 破産管財人の管理下に置かれ、管財人が債権回収を行い配当に充当 | 請求先の件数、回収見込み時期、未回収の総額 |
| 商品在庫・仕掛品 | 破産財団に属する資産として管財人が換価、または財団放棄 | 品目・数量の目録、保管場所の賃料発生状況、処分にかかる費用 |
| 店舗・事務所・リース | 賃貸借契約は原則解約。リース物件は信販会社等による引き揚げ対象 | 原状回復費用の発生見込み、敷金・保証金の返還請求権の有無 |
※上記表は一般的な法的整理の枠組みを示したものであり、個々の裁判所の運用や資産状況によって実際の扱いは異なります。
取引先・従業員・家族への影響と伝え方の3つの注意点
個人事業主が債務整理を行う際、最も精神的な負担となりやすいのが関係者への影響です。周囲への影響を最小限に抑えるためには、法的な手順に則った適切な対処が求められます。
1.取引先への影響と説明を行うタイミング
仕入れ先や外注先に対する買掛金・未払金がある場合、それらの取引先はすべて破産手続における「債権者」となります。専門家が受任した時点で債権者宛てに受任通知が送付され、以後は個別の支払いが停止されます。
突然の支払停止は取引先に大きな影響を与えるため、感情的に事前連絡を入れたくなるケースがありますが、自己判断での個別の説明や謝罪訪問は避けるのが賢明です。一部の債権者から強硬な取立てを受けたり、商品を引き揚げられてトラブルに発展したりする恐れがあるため、通知の文面や発送時期は必ず担当弁護士・司法書士と協議して決定します。
2.従業員を雇用している場合の手続
従業員がいる場合は、事業停止に伴い解雇の手続を進める必要があります。労働基準法に基づく解雇予告手続や、社会保険・雇用保険の資格喪失手続、離職票の発行など、速やかな対応が求められます。
資金繰りの悪化によって給料の支払いが滞っている場合は、独立行政法人労働者健康安全機構が実施する「未払賃金立替払制度」の利用が検討できます。この制度を活用することで、一定の範囲内で国が未払賃金の一部を立て替えて支払う仕組みがあるため、手続の適用可否について早期に確認しておくことが大切です。
3.連帯保証人や家族への影響への配慮
事業資金を日本政策金融公庫や信用保証協会、民間金融機関から借り入れる際、配偶者や親族が連帯保証人になっているケースは少なくありません。主債務者である事業主本人が自己破産を申し立てると、債権者は連帯保証人に対して残債務の一括返済を請求します。
連帯保証人に返済能力がない場合、保証人も同時に債務整理や自己破産を余儀なくされる可能性があります。保証人がいる場合は、本人の手続を進める前に保証人の生活状況も含めた総合的な対策を検討しなければなりません。
補足・参考
自己破産の手続を行うと、信用情報機関(CIC、JICC、KSCなど)に事故情報が登録され、一定期間は新たな融資の借入れやクレジットカードの発行が制限されます。また、官報に氏名と住所が掲載されますが、一般の顧客や近隣住民が日常的に官報を確認して破産の事実を知るケースは極めて限定的です。
自己破産・任意整理・個人再生|3種類の違いと選び方
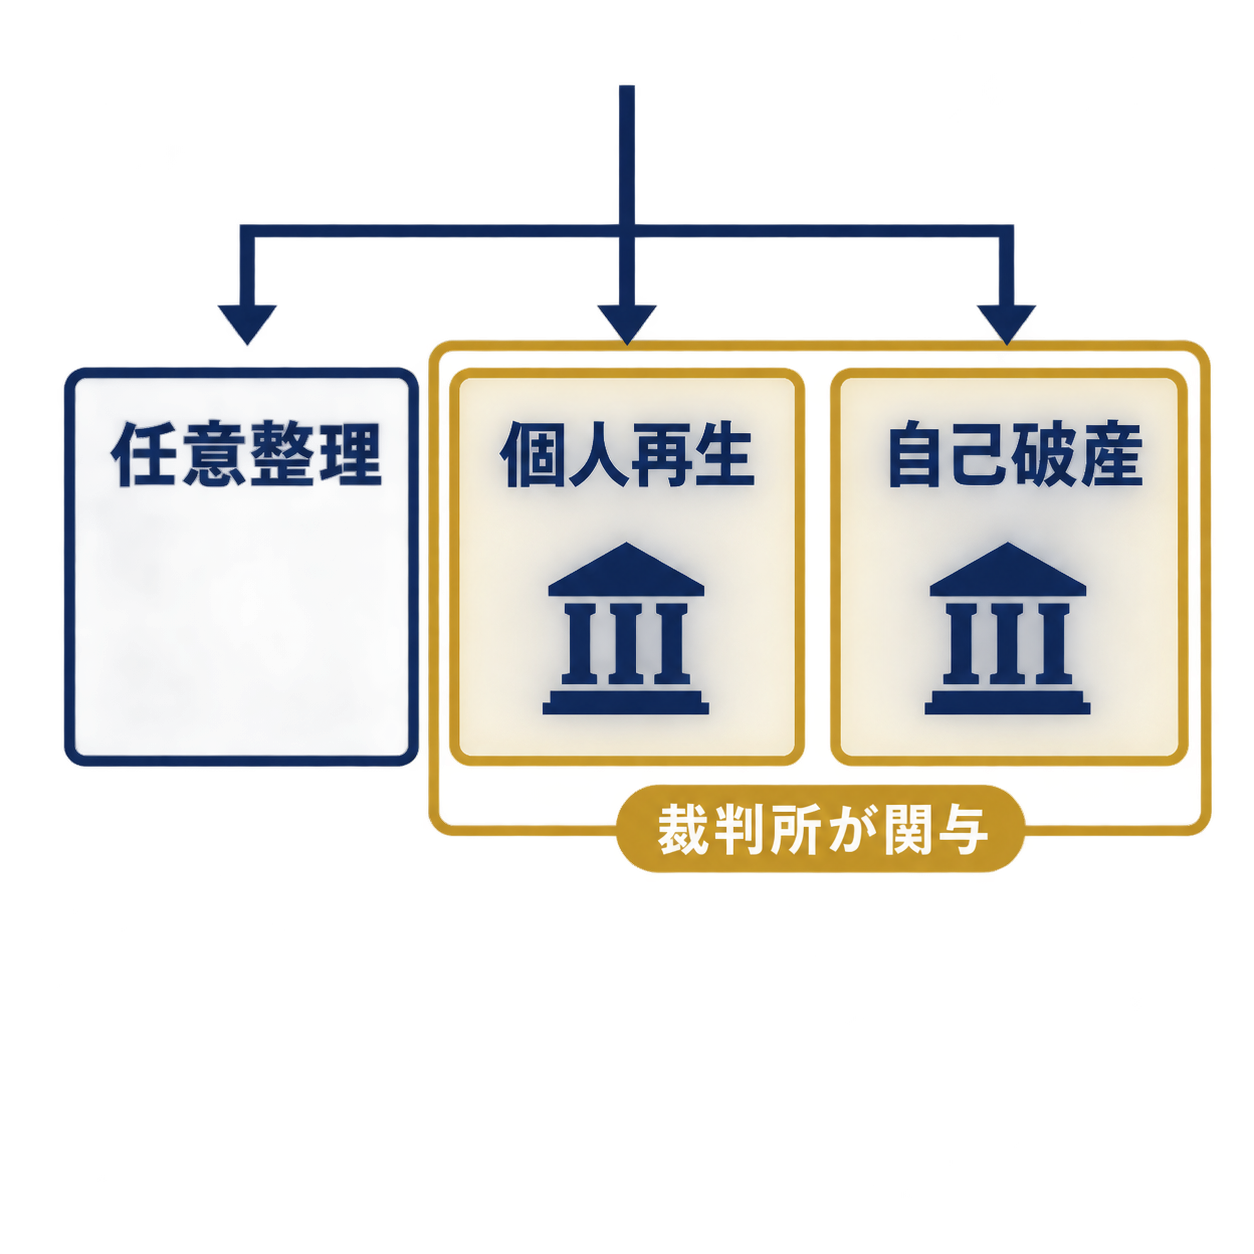
事業の資金繰りが厳しくなったからといって、選択肢が自己破産のみに限られるわけではありません。事業の収益性や残したい資産、保証人の有無に応じて、任意整理や個人再生といった他の手続が選択肢に入ることもあります。
1.3つの債務整理手続の基本的な特徴
債務整理には主に「自己破産」「任意整理」「個人再生」の3つの方法があります。それぞれの特徴を正しく理解し、自身の事業実態に照らし合わせて比較することが重要です。
| 手続の種類 | 事業継続の可能性 | 事業用財産の扱い | 保証人への影響 |
|---|---|---|---|
| 自己破産 | 手続中は原則困難(廃業を前提とすることが多い) | 換価処分が原則(自由財産の範囲を除く) | 保証人に全額一括請求が行く |
| 任意整理 | 継続可能(特定の取引先を除外して交渉できる) | 処分されない(手元に維持できる) | 対象から外せば保証人への請求を防げる |
| 個人再生 | 継続可能(民事再生法の規定に基づき手続) | 原則として処分されない(保有資産の価値が返済額の算定に影響する) | 保証人に減額前の全額請求が行く |
※上記の手続比較は一般的な法律上の枠組みを示したものです。個別案件における具体的な適用可否は事案ごとに異なります。
2.事業継続を希望する場合の検討事項
屋号や現在の事業形態をそのまま維持したい場合、裁判所を介さずに個別の債権者と利息カットや返済期間の延長を交渉する「任意整理」が第1の選択肢となります。任意整理であれば、買掛先やリース会社を手続から除外し、金融機関の借入だけを対象に交渉することで、取引先への信用不安を与えずに事業を継続できる利点があります。
また、債務総額が大きく任意整理での返済が困難なものの、将来的に継続的な事業収入が見込める場合は「個人再生(小規模個人再生)」が検討対象になります。債務を一定割合まで圧縮し、原則3年(最長5年)で分割返済していく手続ですが、認可を受けるためには再生計画に基づく履行可能性が厳格に審査されます。
3.事業状況別の判断フロー
どの手続を選ぶべきかは、負債の総額だけでなく、現在の事業収支と手持ちの資産状況によって大きく分かれます。
・売上が立たず固定費の支払いで赤字が累積している場合:自己破産による早期清算を視野に入れる
・借入金の返済負担を除けば本業単体で黒字が出ている場合:個人再生または任意整理での再建を模索する
・連帯保証人への影響をどうしても回避したい債務がある場合:対象債権を選べる任意整理の可否を検討する
どの選択肢を取るかは早い段階で客観的に診断しておく必要があります。
相談先の選び方と、窓口で確認すべき7つの項目
債務整理の手続を適切に進めるためには、信頼できる専門家や相談窓口を見極めることが欠かせません。特に個人事業主の場合は、消費者金融からの借入だけでなく事業性の債権債務が複雑に絡むため、確認すべき事項が多数存在します。
公的な相談窓口を活用する選択肢
「どこに相談すべきか分からない」「まとまった相談費用が用意できない」という場合は、まず公的な支援機関や専門家団体の窓口を利用することをおすすめします。
・法テラス(日本司法支援センター):経済的に余裕がない方を対象に、無料法律相談や弁護士・司法書士費用の立替制度(民事法律扶助)を実施しています。
・各地の弁護士会・司法書士会:定期的に債務整理や事業者向けの相談会を開催しています。
・自治体の無料法律相談や消費生活センター:日常生活や借金問題全般の初期相談先として利用できます。
事業者特有の論点を扱える窓口の見極め
個人事業主の債務整理は、給与所得者の破産に比べて手続が煩雑です。相談先を選ぶ際は、事業者の破産申立てや事業再生に関する実務経験が豊富であるかを確認することが大切です。
売掛金の保全、買掛先への対応、リース物件の処理、従業員の解雇手続など、事業特有の問題に対して的確な手順を提示できるかどうかが円滑な再起への分かれ道となります。なお、手元の運転資金が完全に枯渇すると予納金や専門家費用を用意できなくなるため、相談は資金が残っているうちに行ってください。
相談時に確認すべき7つのチェック項目
専門家の初回相談に臨む際は、以下の7つの項目について具体的に確認を取り、納得した上で委任契約を結ぶことが重要です。
1.対応可能な手続の範囲(弁護士と司法書士の権限の違い)
弁護士は代理人として破産や個人再生などのすべての裁判手続を代理できます。一方、認定司法書士が代理人として交渉・訴訟できるのは簡易裁判所の管轄である「1社あたりの元金140万円以下」の民事事件に限られ、地方裁判所で行う自己破産や個人再生では書類作成援助業務となる点を確認してください。
2.担当者の資格と過去の事業者事件の実績
面談を担当する人物が有資格者(弁護士または司法書士)本人であるか、個人事業主特有の資産処理や管財事件の進行に慣れているかを確認します。
3.費用の総額と内訳(着手金・報酬・実費)
専門家報酬だけでなく、裁判所に納める予納金(官報公告費や破産管財人の引継予納金など)を含めた総額の見積もりを提示してもらう必要があります。
4.費用の分割払いや後払いに対応しているか
手元資金が不足している場合、受任通知送付後に返済がストップしている期間を利用した分割払いが可能かどうかを確認します。
5.受任から申立て着手までの想定期間
必要書類の収集や財産目録の作成にどれくらいの期間を要し、いつ頃裁判所へ申し立てを行う計画なのかスケジュールの目安を把握します。
6.日々の連絡手段と進行状況の報告頻度
電話、メール、面談など、進行中にどのような手段で連絡を取り合うのか、緊急時の相談体制が整っているかを確認します。
7.受任通知送付時の取引先や金融機関への対応手順
専門家が介入通知を送る具体的な日時と、それによって生じる取引先からの問い合わせに対してどのように対応すべきかの指示を仰ぎます。
債務整理・破産手続の相談窓口をお探しの方へ
まずは法テラス(日本司法支援センター)、各地の弁護士会・司法書士会、自治体の無料法律相談や消費生活センターに問い合わせ、上記7項目を確認したうえで依頼先を決めてください。
※司法書士法に基づき、司法書士が代理できる範囲は1社あたり140万円以下の過払金返還請求や任意整理等に限られます。地方裁判所で行う自己破産・個人再生手続においては書類作成による支援となります。
PR
PR
よくある質問
- 個人事業主でも自己破産の手続はできますか?
- 可能です。個人事業主には法人格がないため、事業主個人を申立人として裁判所に自己破産を申し立てます。屋号での債務や個人の生活関連の借入をあわせて手続の対象とします。
- 自己破産したあとに同じ職種で仕事を再開できますか?
- 破産手続が完了し免責許可が確定した後は、個人の経済活動に法的な制限はありませんので、再度個人事業を営むこと自体は可能です。ただし、破産手続中に一定の資格・職業(警備員、生命保険募集人、士業など)が制限される期間があるほか、当面の間は金融機関からの新規融資を受けにくくなる制約が生じます。
- 回収できていない売掛金は手元に残せますか?
- 原則として手元に残すことはできません。申立て時点で発生している売掛金は破産財団に属する資産とみなされ、選任された破産管財人が回収を行い、債権者への配当原資に充てられます。
- 取引先に破産手続の事実を知られずに進められますか?
- 買掛金や未払金が存在する取引先がある場合、それらの取引先は債権者となるため、専門家からの受任通知や裁判所からの通知によって事実が伝わります。債権者を故意に隠して手続を進めることは法律上認められていません。
- 従業員を雇っている場合、どのタイミングで話すべきですか?
- 自己判断で性急に伝えるのではなく、担当弁護士などの専門家と打ち合わせを行い、事業停止日や解雇予告の手順を定めてから伝えるのが適切です。未払給与の立替払制度の手続準備も含め、事前の計画策定が必要になります。
- 滞納している所得税や国民健康保険料もゼロになりますか?
- 税金や社会保険料は破産法上の非免責債権に指定されているため、自己破産をしても免除されません。破産手続完了後も所轄の税務署や役所と納付相談を行い、分割納付などを進めていく必要があります。
- 事業をどうしても続けたい場合の手段はありますか?
- 自己破産ではなく、利息の免除や分割払いを個別に交渉する「任意整理」や、裁判所を通じて債務総額を大幅に圧縮する「個人再生」を選択することで、事業用資産を維持しながら営業を継続できる余地があります。ただし、収支状況などの要件を満たす必要があります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|個人事業主の自己破産と再起に向けた進め方
この記事のまとめ
・個人事業主の自己破産は「個人」としての申立てとなり、原則として管財事件として扱われる
・事業用設備や売掛金、在庫は処分対象となり、手続中の事業継続は原則として困難である
・特定の取引先だけに返済する偏頗弁済や財産の勝手な処分は免責不許可の原因となるため厳禁
・事業の継続や資産の維持を最優先とする場合は、任意整理や個人再生の可否も比較検討する
・税金や社会保険料は免責されないため、手続後の生活設計も考慮して準備を進める
個人事業主にとって、これまで心血を注いできた事業を清算し自己破産を選択することは、極めて重い決断です。しかし、破産制度は事業主を追いつめるためのものではなく、過大な債務から解放され、生活を立て直して新たな一歩を踏み出すための法的な救済手段です。
自己判断で無理な金策を続けてしまうと、周囲の人間関係や手持ちの資金をさらに損なうことになりかねません。法テラスや各地の弁護士会、司法書士会、消費生活センターなどの公的機関をはじめ、事業者問題に詳しい専門家の窓口を活用し、まずは現状の正確な整理から始めてみてください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファクタリング利用後の自己破産|事業者が確認すべき点と相談先この記事を読む → まず知る給与差し押さえの上限は?生活への影響と借金相談の判断基準
 まず知る【2026年】自己破産で個人間の借金はどうなる?申告と相談前の確認点
 まず知る【2026年】自己破産で給与差し押さえはどうなる?手続き中の扱いと相談前の準備