給与差し押さえの上限は?生活への影響と借金相談の判断基準
目次
借金の滞納などにより裁判所から通知が届いた際、給与がどの程度差し押さえられるのか、手元にいくら残るのかは最も切実な懸念事項といえます。
結論から申し上げますと、借金などの一般債権に基づく給与の差し押さえは、税金や社会保険料などを控除した手取額の4分の1が法律上の計算上限となります。また、手取額が月額44万円を超える場合は、33万円を除いた残りの金額が差し押さえの上限として扱われます(裁判所手続案内:2026年9月確認時点)。
この記事では、ご自身の手取りに応じた差し押さえ上限の目安、例外となるケース、手元に書類が届いた場合の確認事項、ならびに公的機関を含む専門家への相談判断基準について客観的に解説します。
給与差し押さえの上限を決める3つの基本ルール
給与の差し押さえは、生活の基盤を失わせないよう法律および裁判所の運用によって明確な上限が定められています。確認すべき基本ルールは以下の3点です。
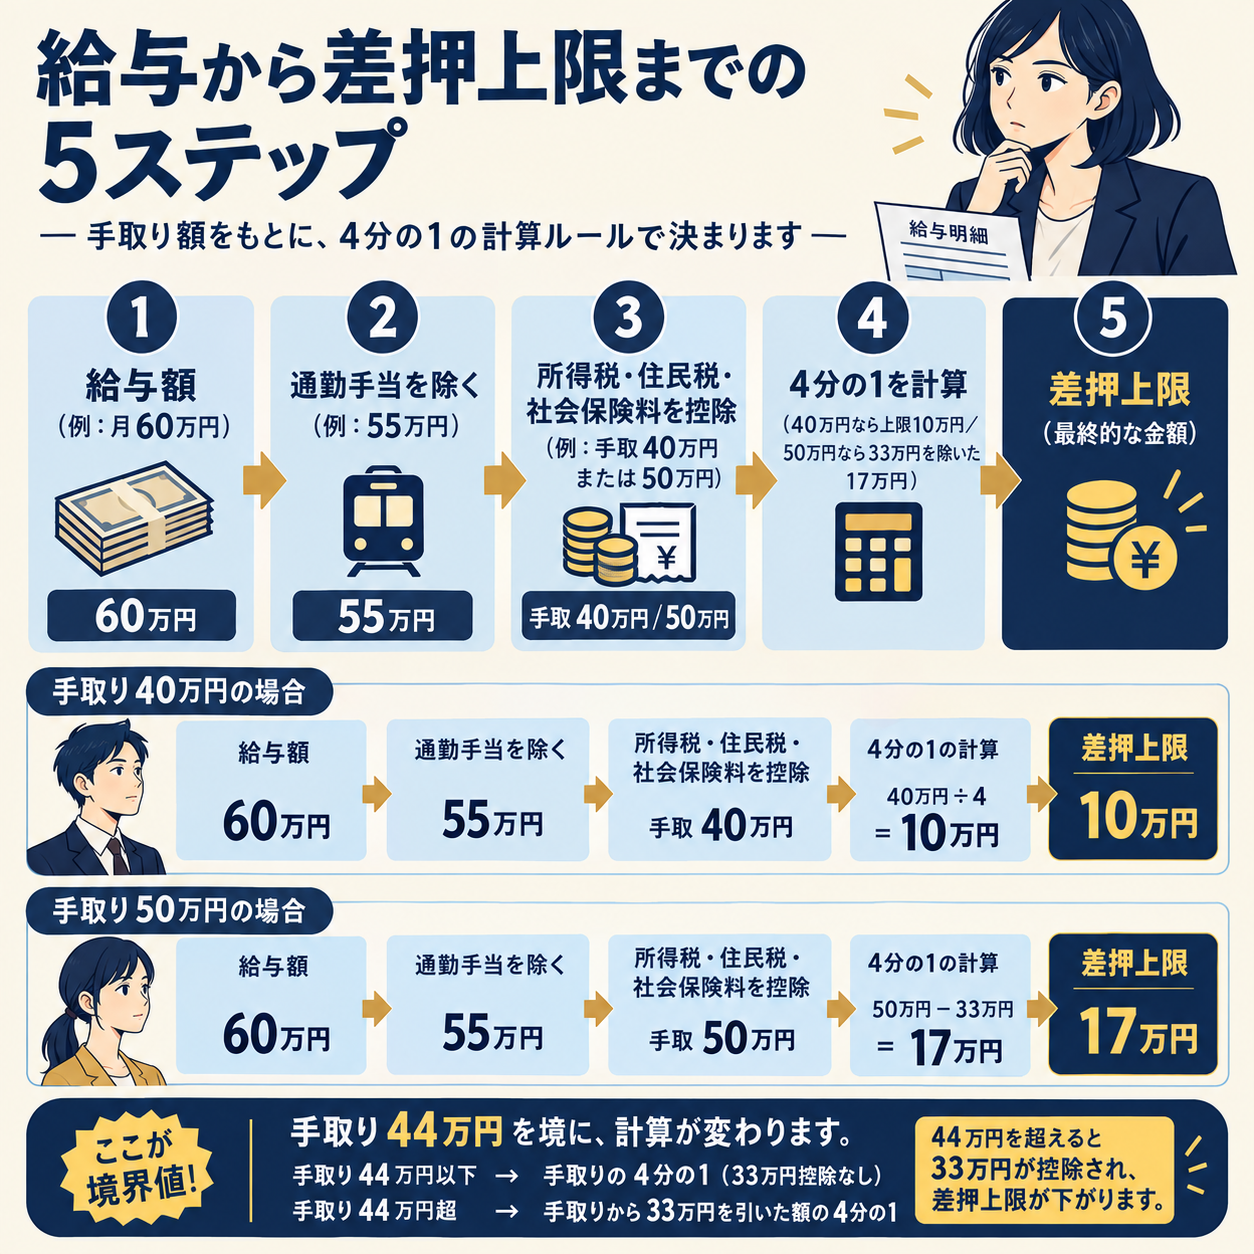
原則は税金・社会保険料等を控除した手取額の4分の1
消費者金融や銀行からの借入、クレジットカードの未払いといった一般債権に基づく債務名義により地方裁判所へ債権執行が申し立てられた場合、差し押さえの対象となるのは手取額の4分の1までです。
裁判所の書式(岡山地方裁判所等の会社員用債権目録書式)に沿うと、計算の基準となる金額は、基本給および諸手当の合計から通勤手当を除き、給与所得税、住民税、社会保険料を控除した後の残額です。この残額の4分の1が計算上の差し押さえ上限となります。
月額手取額が44万円を超える場合は33万円を除いた額
控除後の手取額が月額44万円を超えるケースでは、一律4分の1とするのではなく、「手取額から33万円を差し引いた全額」が差し押さえの上限となります。
これは、毎月払いの給与における差押禁止額として政令で33万円が指定されていることに基づく運用です(民事執行法施行令第2条第1項第1号)。「44万円」という金額は差し押さえられる額の上限ではなく、計算方式が「4分の1」から「手取額−33万円」へと切り替わる分岐点を示しています。
実際の差し押さえ額は目録記載の請求債権額(頭書金額)が上限
計算式によって算出されるのは、あくまで1回あたりの「法律上の差し押さえ上限額」です。実際の執行手続きにおいては、裁判所から送付される差押債権目録の冒頭に記載された「頭書金額(請求債権額および執行費用の合計額)」を超える差し押さえや取立ては認められません。
なお、賞与(ボーナス)が差押債権目録の対象に含まれている場合も、毎月の給与と同様に税金等を控除した額の4分の1(控除後44万円を超える場合は33万円を控除した額)が書式上の基準として記載されます。賞与が実際に執行対象となっているかは、届いた目録の文面で個別にご確認ください。
手取り額別・差し押さえ上限の5つの目安
毎月払いの給与について、通勤手当を除き、税金や社会保険料を控除した後の計算対象額ごとに上限額を試算したものが以下の表です。
| 月額の計算対象手取額 | 計算上の差押上限額 | 計算対象額から差押上限を引いた額 |
|---|---|---|
| 20万円 | 50,000円(1/4) | 150,000円 |
| 30万円 | 75,000円(1/4) | 225,000円 |
| 44万円 | 110,000円(1/4) | 330,000円 |
| 50万円 | 170,000円(手取−33万円) | 330,000円 |
| 60万円 | 270,000円(手取−33万円) | 330,000円 |
上記は機械的な試算に基づく目安であり、限度額いっぱいに差し押さえられた場合を想定しています。手取額が44万円を超える区分では、上限まで差し押さえが実行された場合、手元に残る金額は一律33万円となる計算構造です。
給与明細を確認する際は、以下の順序で数値を整理します。
・総支給額から通勤手当を差し引く
・所得税、住民税、社会保険料の控除額を引いて計算対象額を割り出す
・社内融資返済、財形貯蓄、組合費などの天引きがある場合は別途把握する
社内融資や組合費等の労使協定等に基づく控除項目については、裁判所の計算基準とは別に給与明細上で天引きの実態を確認する必要があります。
4分の1にならない3つのケース
一般的な借金による債権執行とは異なり、請求される債権の法的性質や給与の支払形態によって差し押さえの上限割合が変わる場合があります。
養育費など扶養義務等に係る債権
離婚に伴う養育費や婚姻費用の分担など、扶養義務等に係る確定金債権に基づく給与差し押さえの場合、上限は手取額の「2分の1」へと引き上げられます(東京地方裁判所書式および裁判所手続案内)。
手取額が月額66万円を超える区分では、66万円の2分の1である33万円ではなく、「手取額から33万円を除いた金額」が上限となります。なお、養育費の先取特権等に基づく担保権実行などの手続きは、一般的な確定金債権に基づく債務名義の執行とは手続きが異なるため、裁判所からの通知書類で請求債権名目を確認することが重要です。
税金・国民健康保険料等の公的滞納処分
国税や地方税、社会保険料の滞納に伴う差し押さえは、裁判所を介する民事執行とは法体系が異なり、国税徴収法等に基づく滞納処分として行政機関により直接実施されます。
滞納処分における差押禁止額の算定には滞納者および配偶者・扶養親族の生活費等を考慮した個別の計算基準が用いられます。民事執行の「4分の1」または「33万円」というルールがそのまま適用されるわけではありません。
月払い以外の給与形態
民事執行法施行令第2条において、33万円という差押禁止基準額は「支払期が毎月と定められている場合」の規定です。給与の支払期が半月ごと、旬ごと、日払いなど毎月払い以外に設定されている場合は、それぞれの期間区分に応じた政令額が適用されます。
注意
督促や差し押さえの根拠となっている請求が「借金等の一般債権」なのか、「養育費等の扶養義務」なのか、「税金等の公租公課」なのかによって、法律上の取り扱いや上限割合が根本から異なります。必ず手元に届いた書面の表題と債権の種類を確認してください。
書類が届いたときに確認する4つのポイント
裁判所から書類が送達された場合、慌てずに書面の内容と受け取った日付を正確に特定することが適切な対応の第一歩です。
1. 書類名と受取日の確認
手元に届いた書面が「支払督促」「仮執行宣言付支払督促」「債権差押命令」のいずれであるかを確認します。支払督促の段階では、債務者が書類を受け取ってから2週間以内に異議を申し立てない場合、債権者の申立てにより仮執行宣言が付され、その後に強制執行の申立てが可能となります(裁判所手続案内)。受け取った日は期間計算の起算日となるため記録が必須です。
2. 督促異議の申立期間
支払督促を受け取った場合、受け取った日から2週間以内に督促異議の申立てを行うことが可能です。また、仮執行宣言付支払督促を受け取った段階でも、同様に受け取った日から2週間以内に督促異議を申し立てることができます。異議申立てが行われると手続きは通常の訴訟手続きへ移行しますが、異議申立てのみで強制執行手続きが自動的に停止するわけではありません。
3. 送達日と債権差押目録の記載内容
「債権差押命令」が届いた場合、差押えの法律上の効力は第三債務者(勤務先)に送達された時点で生じます。債権者が第三債務者から実際に金銭を取り立てられるようになるのは、原則として債務者本人へ差押命令が送達された日から1週間を経過した後ですが、養育費等を含まない給料等の差し押さえについては「送達日から4週間を経過したとき」と定められています(東京地方裁判所民事執行センター手続案内)。
4. 給与以外の差し押さえ対象財産の有無
送達書類には差押債権目録が同封されています。差し押さえの対象が給与のみなのか、あるいは銀行口座等の預金債権も同時に含まれているかを確認します。給与の差し押さえと預金口座の差し押さえは対象が別個であるため、書類を区分して整理しておく必要があります。
補足・参考
手続きの進行段階や期限の起算日、取り立て開始時期に関する規定は、裁判所の公開手続案内および民事執行センターの実務案内に準拠しています(2026年9月確認時点)。
生活費が足りないときに使える差押範囲変更の申立て
給与の4分の1が差し押さえられることにより、生活に必要な最低限の支出を維持することが困難になる場合、法律上の救済措置として執行裁判所に対する手続きが存在します。
民事執行法上の手続きとして、執行裁判所に対し「差押禁止債権の範囲変更(減縮)申立て」を行うことができます。執行裁判所は申立てに基づき、申立人(債務者)および債権者の生活状況その他の事情を考慮した上で、差押命令の全部または一部を取り消す必要があるかを判断します(民事執行法第153条第1項・東京地方裁判所案内)。
ただし、範囲変更の申立てを行えば必ず差押えが停止・減額されるという確約はなく、裁判所の裁量的な判断に委ねられます。申立てを行うにあたっては、家計の収支表、病気や療養に関する客観的資料、実際の生活費不足額などを具体的に整理し、裁判所へ疎明する必要があります。手続きの具体的な進め方については、弁護士等の法律の専門家に相談のうえ検討することが選択肢となります。
相談先を選ぶ3つの視点と公的窓口
給与の差し押さえや借金の返済継続が困難となった場合、自らの状況に応じた相談先を選択することが肝要です。
公的相談窓口の役割と利用条件
費用負担に不安がある場合や、まず中立的な立場での確認を希望する場合は、以下の公的機関や関連組織が選択肢となります。
・法テラス(日本司法支援センター):経済的に余裕のない方を対象に無料法律相談(法律相談援助)等を行う民事法律扶助業務を実施しています。一般法律相談援助の利用には収入および資産が一定の資力基準以下であること等の条件が定められています(刑事事件は対象外)。
・各地の弁護士会(法律相談センター):日本弁護士連合会を通じて全国の各都道府県弁護士会が相談窓口を設けています。取り扱い分野、費用体系、相談日時の枠組みは各地の弁護士会により異なるため、事前確認が必要です。
・消費生活センター:各地の自治体に設置された相談窓口として選択肢に挙げられることがあります。取り扱い分野や利用条件は最寄りの窓口への問い合わせが必要です。
弁護士と認定司法書士の対応範囲
専門家への依頼を検討する際、弁護士と司法書士では法的に認められた対応業務の範囲に違いがあります。
法務大臣の認定を受けた司法書士(認定司法書士)は、簡易裁判所において取り扱うことができる民事事件(目的物の価額が140万円を超えない請求事件)等について代理業務を行うことが認められています(裁判外の和解交渉等を含む)。一方、地方裁判所が管轄する債権差押命令への対応や差押禁止範囲変更申立ての代理など、個別の執行手続きに対応可能かどうかは、事前に委任する手続き内容とあわせて各事務所へ確認する必要があります。
| 現在の状況 | まず確認すべきこと | 相談先の候補 |
|---|---|---|
| 支払督促が届いた段階 | 受取日・2週間の異議申立期限 | 弁護士、認定司法書士(140万円以内)、法テラス |
| 差押命令が届いた段階 | 差押債権目録の対象・送達日 | 弁護士、法テラス、弁護士会相談センター |
| 生活費が著しく不足する段階 | 差押上限額と実際の収支不足額 | 弁護士、法テラス、各自治体の相談窓口 |
裁判所からの通知や給与差し押さえへの対応、債務整理の選択肢については、事案の進行度合いに応じた正確な法的判断が求められます。ご自身の債務総額、届いた書面の種類、今後の生活設計に合わせて、適切な相談窓口をお選びください。
窓口への問い合わせ時に確認すべき項目:
・給与差押えや裁判所手続きへの対応実績・取り扱い可否
・相談費用、着手金、報酬金等の費用体系
・受任から各手続き着手までの所要期間
相談前に整理しておく5つの項目
弁護士などの専門家や公的機関へ相談する際、手元に客観的な数字や書類を揃えておくことで、状況に合致した具体的な助言を得やすくなります。
・1. 裁判所から送達された書類一式:支払督促、仮執行宣言付支払督促、債権差押命令、差押債権目録など。封筒に記載された消印や受取日も併せて特定します。
・2. 直近の給与明細および賞与明細:支給額の内訳、通勤手当の額、所得税・住民税・社会保険料の控除額、手取り額が把握できるもの。
・3. すべての借入状況に関する一覧:債権者名(会社名)、借入残高、毎月の約定返済額、滞納期間を書き出したメモ。
・4. 毎月の収支表と不足見込み額:家賃、光熱費、食費等の固定支出と、差し押さえ上限額を控除した後に手元に残る金額との差引額。
・5. 預金通帳など他の財産の現況:銀行口座の残高状況や、給与以外の財産に対する差し押さえ通知の有無。
よくある質問
- 給料は全額差し押さえられてしまうのですか?
- 全額が差し押さえられることはありません。消費者金融や銀行借入等の一般債権による差し押さえの場合、税金や社会保険料等を控除した手取額の4分の1(月額手取額が44万円を超える場合は手取額から33万円を除いた金額)が計算上の上限となります。ただし、実際の差押額は目録記載の頭書金額(請求債権額)までに限定されます。
- ボーナス(賞与)も4分の1が差し押さえの対象になりますか?
- 差押債権目録において賞与が執行対象に含まれている場合、裁判所の書式上は毎月の給与と同様に、税金等を控除した残額の4分の1(控除後44万円超は33万円を除いた額)が計算基準として記載されます。賞与が対象となっているかは届いた目録の記載をご確認ください。
- 手取りが月44万円を超える場合の計算はどうなりますか?
- 手取額が44万円を超える場合は4分の1ルールではなく、「手取額から政令で定める33万円を差し引いた全額」が計算上の差押上限となります。「44万円」は差し押さえの上限金額ではなく、計算式が切り替わる基準額です。
- 養育費の未払いで差し押さえられる場合も上限は4分の1ですか?
- 養育費などの扶養義務等に係る確定金債権に基づく給与差し押さえの場合、上限は手取額の「2分の1」(月額手取額が66万円を超える場合は33万円を除いた額)となります。一般債権よりも差し押さえ可能な範囲が広く設定されています。
- 差押命令が届いてから、いつ実際に取り立てが行われますか?
- 差押えの効力自体は勤務先(第三債務者)に差押命令が送達された時点で発生します。債権者が第三債務者から実際に取立てを行える時期は、原則として債務者本人への送達日から1週間経過後ですが、養育費等を含まない給与差し押さえの場合は「送達日から4週間を経過したとき」と定められています。
- 法テラスではどのような人が相談できますか?
- 法テラスの民事法律扶助業務による無料法律相談は、収入や保有資産が一定の資力基準以下である方が対象となります。基準となる金額や利用条件の詳細については、最寄りの法テラス窓口へお問い合わせください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|差し押さえの範囲を把握し適切な専門家へ相談を
この記事のまとめ
・借金等の一般債権による給与差し押さえ上限は手取額の4分の1(44万円超は手取額−33万円)
・養育費等の扶養義務に基づく債権では上限が手取額の2分の1(66万円超は手取額−33万円)に拡大
・差押命令送達後の取立開始時期は、一般給与債権の場合、債務者への送達から4週間経過後
・生活維持が困難な場合は裁判所への差押禁止範囲変更申立てや法テラス・弁護士等への相談を検討
給与の差し押さえは、債権者側が裁判所を通じて法的手続きを進めた結果として実行されるものです。全額が没収されるわけではなく、法律によって生活維持のための限度額が画定されていますが、長期化すれば家計運営に大きな影響を及ぼします。
届いた書類の種類、受取日、記載された請求額を冷静に整理した上で、生活費の不足や今後の返済計画について懸念がある場合は、弁護士会や法テラス、法律事務所などの専門家へ早めに相談し、適切な手続きの選択肢を検討することをお勧めいたします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】リボ払いの上手な使い方|手数料を抑える設定と借金相談を考える目安この記事を読む → まず知る【2026年】給料差し押さえとは?対象になる条件と差押え前に確認したい借金相談の目安
 まず知る【2026年】自己破産で給与差し押さえはどうなる?手続き中の扱いと相談前の準備
 まず知る【2026年】給料差押えの流れ|申立てから取り立てまでの手続きと借金相談のタイミング