【2026年】リボ払いの上手な使い方|手数料を抑える設定と借金相談を考える目安
目次
クレジットカードのリボ払いは、毎月の支払額を一定に保ちやすい反面、仕組みを理解して計画的に扱わないと残高が減りにくくなる特徴があります。手数料は毎月の「支払残高」を基準に計算されるため、手数料負担を抑える基本は「残高を増やさず、着実に減らす設定にする」ことです。
この記事で分かること:
・リボ払いの手数料を抑える4つの設定と使い方
・利用を続けてよいかを確かめる5つのサイン
・設定変更で解決しない場合に検討できる債務整理3種類の違い
・相談先を選ぶ前に手元で整理しておきたい3つの情報
リボ払いの仕組みを知る3つの基本
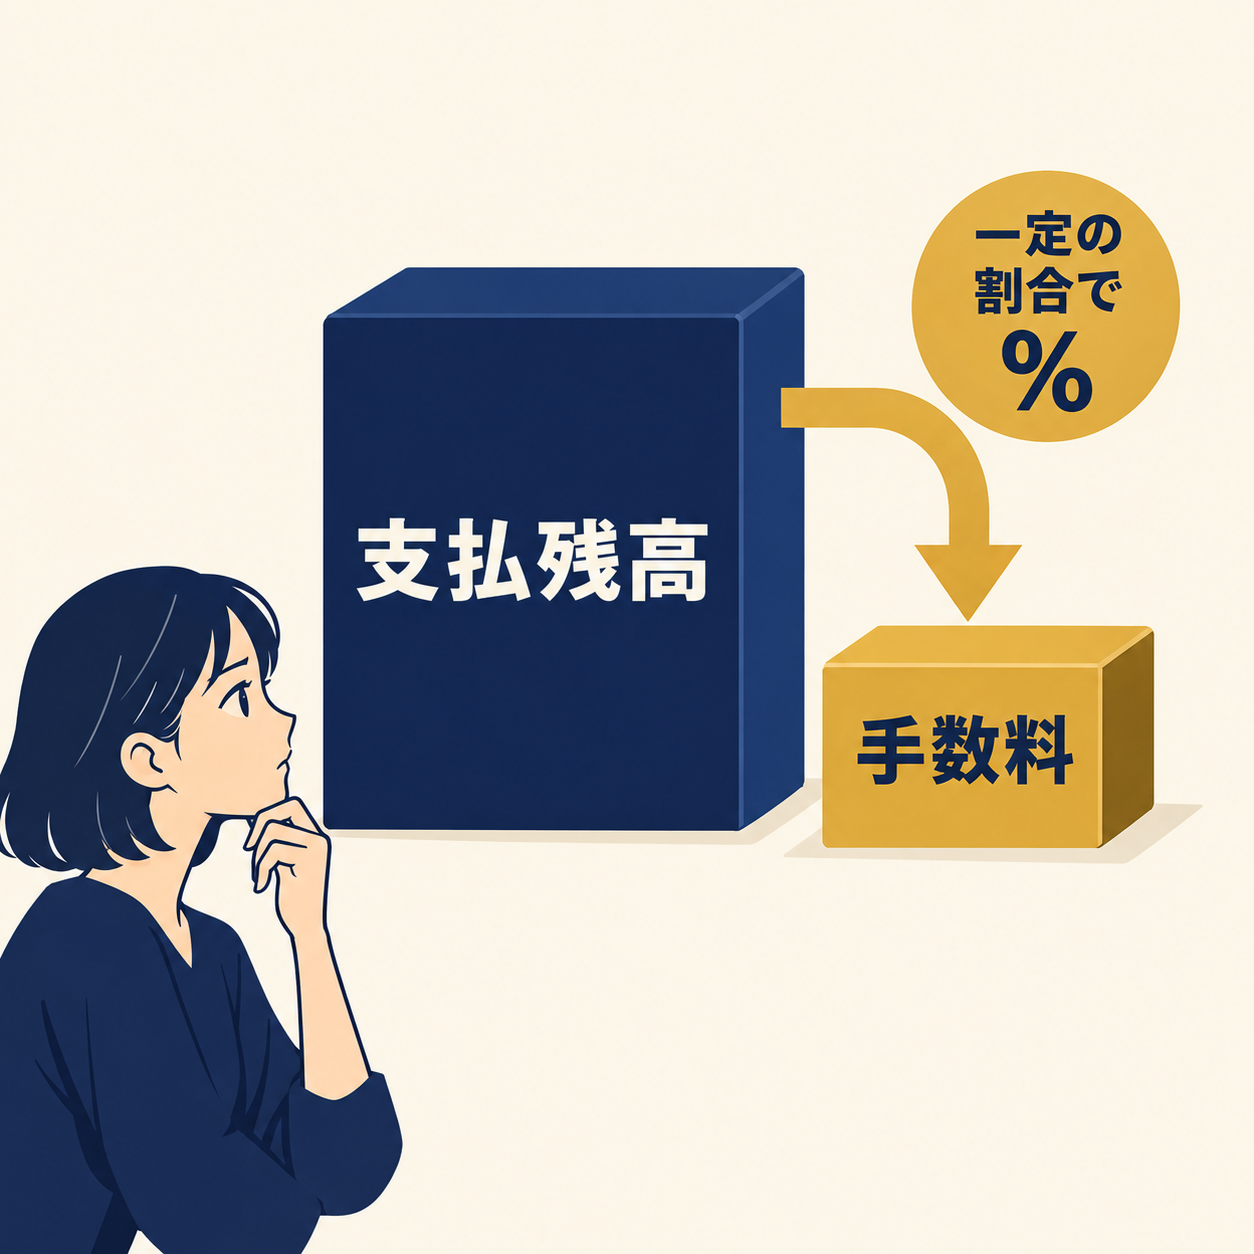
リボ払いを安全に運用するためには、まず手数料がどのように発生し、どのように返済が進むのかという構造を把握することが不可欠です。一般社団法人日本クレジット協会の公表資料に基づき、押さえておきたい3つの基本を整理します。
1. 手数料の計算基準は「毎月の支払残高」
日本クレジット協会の解説によると、リボ払いでは「支払残高」に一定の比率(手数料率)を乗じた手数料がかかります。つまり、手数料の金額は「今月買い物に使った金額」ではなく、「まだ返済が終わっていない全体の残高」を基準として算出されます。残高が大きい状態が続くほど、手数料の額も大きくなります。
なお、手数料率などの具体的な支払要件はカード会社や契約内容によって異なるため、利用明細や契約書面での確認が必要です。
2. 支払方式の違い(定額方式と定率方式)
リボ払いの毎月の支払額の決め方には、大きく分けて定額方式と定率方式が存在します。どの方式を選択できるかは、クレジット会社や利用するカードにより異なります。毎月の支払額と残高の減り方がどうなるかは、ご契約中のカード会社で確認しておく必要があります。
3. 手数料の支払い方の違い(ウィズイン方式とウィズアウト方式)
毎月の支払額の中に手数料がどのように含まれているかも、カードによって異なります。選択できる方式はクレジット会社や利用するカードにより異なります。ウィズイン方式の場合、支払額に手数料が含まれるため、元金に充てられる額は支払額から手数料を除いた分になります。
| 項目 | 方式の名称 | 概要 |
|---|---|---|
| 支払方式 | 定額方式 | 月々の支払額をあらかじめ定めた一定額にする方式 |
| 定率方式 | 「残高」の一定割合を月々の支払額とする方式 | |
| 手数料の支払い方 | ウィズイン方式 | 手数料を月々の支払額に含めて支払う方式 |
| ウィズアウト方式 | 一定の支払額に手数料を上乗せして支払う方式 |
これらの仕組みから分かる通り、リボ払いで手数料を抑える本質は「残高をできるだけ早く減らすこと」にあります。
手数料を抑える4つの設定と使い方
リボ払いを管理下において使いこなすには、カードの設定と日頃の使い方の見直しが有効です。具体的な4つの手順を確認しましょう。
1. 現在の契約内容と残高を確認する
まずは会員専用ページや利用明細書で、ご自身の契約が「定額方式」か「定率方式」か、手数料が「ウィズイン方式」か「ウィズアウト方式」かを確認します。あわせて、適用されている手数料率と現在の総残高を把握することが適切な管理の第一歩です。明細で確認できる場合は、毎月の支払額のうち手数料と元金の内訳と、複数月分の残高の推移も見ておくことが有効です。
2. 毎月の支払額の設定を見直す
手数料は残高に対して発生するため、毎月の支払額を低く設定しすぎていると、元金が減りにくくなることがあります。家計に無理のない範囲で毎月の返済設定額を引き上げられるか、それによって残高の減少ペースがどう変わるかをカード会社の設定画面などで確認してみましょう。
3. リボ払いにする利用上限を決め、新規利用を抑える
返済を続けている途中で新たにリボ払いを利用すると、残高が上乗せされ、支払期間がさらに長期化します。「リボ払いは特定の支出のみに限定する」「残高が減るまでは翌月一括払いのみを使う」など、利用範囲と上限を明確に定めることが重要です。
4. 余裕のある月に一括返済や繰上返済を活用する
賞与や臨時収入など資金に余裕ができたタイミングで、残高の一部または全額を前倒しで返済する「繰上返済」や「一括返済」を検討します。残高そのものを減らすことで、翌月以降に発生する手数料の負担を抑える選択肢になります。手続きの手順や受付方法はカード会社ごとに確認が必要です。
注意
リボ払いの返済資金を用意するために、別のクレジットカードのキャッシングや消費者金融からの借入を利用することは避けましょう。借入先が増えると全体の残高管理が極めて難しくなり、多重債務につながる要因となります。
補足・参考
選択できる返済方式や増額・繰上返済の具体的な申込手順はカード会社によって異なります。手続きを行う際は、ご契約中のカード会社の会員規約や公式案内をご確認ください。
続けてよいか確かめる5つのサイン
リボ払いは便利な側面がある一方、知らず知らずのうちに家計を圧迫することがあります。現在の利用をそのまま続けてよいか、専門機関への相談を検討すべき段階かを点検するための5つの目安を確認してください。
利用状況を振り返る自己点検項目
・サイン1:毎月の返済額を見直そうとしても、家計の余裕がなく設定額を引き上げられない
・サイン2:毎月支払いを続けているにもかかわらず、残高がほとんど減っていない
・サイン3:リボ払いの返済期日に間に合わせるため、別のカードや借入に頼っている
・サイン4:家賃や光熱費など、生活に必要な他の支払いを後回しにして返済に充てている
・サイン5:残高の全体像や返済の負担について、家族に相談できず一人で悩んでいる
これらは自己点検の目安であり、専門的な診断や判定ではありません。ギャンブルや過度な支出が背景にある場合も含め、自分一人で抱え込まずに現状を把握することが大切です。
| 現在の状況 | 次に考えること |
|---|---|
| 設定の見直しで残高が減少していく見込みがある | 毎月の返済額の引き上げや繰上返済を継続し、計画的な完済を目指す |
| 設定変更が難しく、残高が減らない状態が続いている | 家計の根本的な見直しとともに、公的な相談窓口等の利用を視野に入れる |
| 返済のために別のカードや借入を重ねている | 多重債務相談窓口や弁護士・司法書士など専門家への早期相談を検討する |
債務整理3種類の違いと向く状況
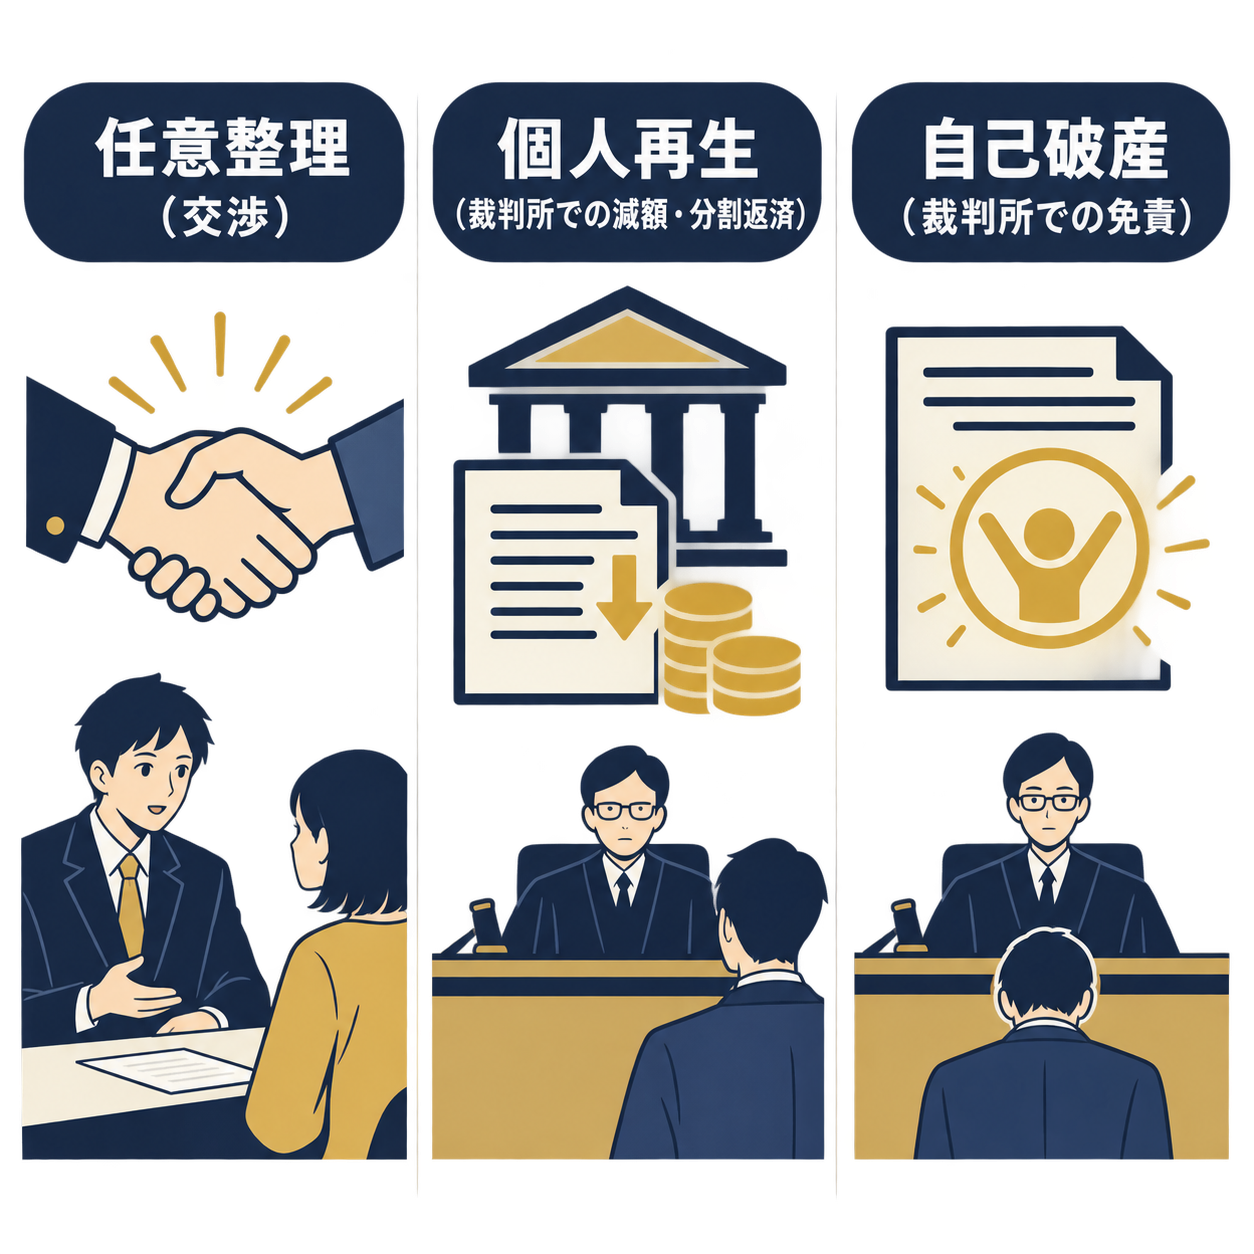
リボ払いの残高が生活の維持を脅かす水準になっている場合、法的な手続きを通じて返済計画を立て直す「債務整理」が選択肢のひとつとなります。政府広報オンラインや裁判所の資料に基づき、代表的な3つの手続きの特徴を解説します。
1. 任意整理
任意整理は、お金を借りた人から依頼された弁護士・司法書士が、お金を貸した金融機関と利息のカットや長期の分割返済を交渉し、今後の返済計画を決める方法です。政府広報オンラインによると、継続的な収入があり、借金総額が比較的少額である場合に適した方法とされています。ただし、任意の話し合いであるため、必ずしも交渉が成立するとは限らない点に留意が必要です。
2. 個人再生
個人再生は、裁判所に申立てを行い、認可された再生計画に沿って原則3年間で債務の一定割合を分割返済することで、残りの債務の免除を受ける手続きです。裁判所の解説によると、利用には将来において継続的な収入を得る見込みがあること、無担保債務が5,000万円以下であることなどの要件があります。また、返済総額が清算価値(自身の財産処分額)を上回る必要があります。
3. 自己破産
自己破産は、借金を返済できる見込みがない場合に裁判所へ申し立て、免責許可により借金を帳消しにする手続きです。持ち家や自動車などの財産を失うことになります。
注意
自己破産においては、ギャンブルや投資行為など借金の原因によっては免責されない可能性があります。個別の見通しについては、弁護士等の専門家や公的相談窓口で確認する必要があります。
| 手続き | 向く状況・要件 | 注意点 |
|---|---|---|
| 任意整理 | 継続的収入があり借金額が比較的少額 | 合意が必要で交渉が成立するとは限らない |
| 個人再生 | 将来の継続的収入見込み、無担保債務5,000万円以下 | 返済総額が清算価値を上回る必要がある |
| 自己破産 | 返済できる見込みがない | 持ち家や自動車などを失う・借入原因により免責されない可能性あり |
相談先を選ぶ前に整理する3つの情報
自力での返済が難しくなった場合は、一人で抱え込まず専門窓口へ相談することが再起のきっかけになります。相談を円滑に進めるため、事前に手元で整理しておきたい項目と相談先について確認しましょう。
事前に整理しておきたい3つの情報
・1. 毎月の収支状況:手取り収入の額と、住居費・生活費などの固定的な支出
・2. 借入先と残高の一覧:リボ払いを利用しているカード会社ごとの残高、キャッシング等の借入先名と金額
・3. 返済状況の現状:現在滞納している支払いの有無や、返済のために別の借入を使っていないかどうか
これらの情報が手元にあると、担当者が状況を正確に把握でき、どの債務整理の手続きが適しているかを判断しやすくなります。
公的な多重債務相談窓口と専門機関
借金の返済に困ったときの相談先として、公的な相談窓口が存在します。政府広報オンラインによると、多重債務相談窓口では相談者の収入や借金の状況を聞き取ったうえで、各種債務整理のメリットやデメリットを説明してくれます。相談内容や個人の秘密は厳守され、法的な手続きが必要な場合には必要に応じて弁護士会などを紹介してもらえます。
また、日本司法支援センター(法テラス)、各地の弁護士会、消費生活センターなどの公的機関も相談窓口を設置しています。窓口ごとの受付対象や面談の条件などは異なるため、各機関の公式情報をご確認ください。
民間法律事務所へ相談する際には、債務整理の対応範囲、手続きにかかる費用体系、相談後の大まかな流れを窓口で事前に確認しておくと安心です。
設定を見直してもリボ払いの残高が減らない方へ
設定を見直しても残高が減らない場合や、返済のために別のカードや借入に頼っている場合は、早めに法的な解決手段を確認することが大切です。弁護士への相談を選択肢のひとつとして検討される方は、対応範囲・費用・相談後の流れを公式ページで確認してください。
シン・イストワール法律事務所の相談案内を確認する補足・参考
本記事は一般的な制度と利用上の注意点を解説するものであり、個別の事案に対する法的助言や債務整理の代行業務を行うものではありません。具体的な手続きの適否については、公的窓口や弁護士・司法書士へ直接ご相談ください。
よくある質問
- リボ払いは一切使わないほうがいいですか?
- 一概に使ってはいけないとは言えません。支出を平準化できる利点がある一方、手数料は支払残高に対して発生します。残高の総額や手数料率を把握し、早期に返済を終えられる計画が立っているかどうかが利用の判断基準となります。
- 定額方式と定率方式はどちらを選んだほうがいいですか?
- どちらが有利と一律に決まるものではありません。定額方式は月々の支払額があらかじめ決まり、定率方式は残高に応じて支払額が変わります。毎月の支払額と残高の減り方がどうなるかは、カード会社や契約内容によって異なるため、ご自身の契約先で確認する必要があります。
- リボ払いの手数料はどのくらいかかりますか?
- 手数料は毎月の「支払残高」にカード所定の「手数料率」を乗じて計算されます。具体的な手数料率はカード会社や契約条件によって異なるため、カードのご利用明細や会員専用ページにて確認してください。
- リボ払いの残高がなかなか減らないときはどうすればいいですか?
- まずは毎月の支払設定額の引き上げや、繰上返済が可能か確認し、新規のリボ利用を控えましょう。設定を見直しても残高が減らない場合や、返済のために別の借入を使っている場合は、公的な多重債務相談窓口や弁護士等への相談を検討する段階といえます。
- 債務整理を相談すると家族や職場に知られてしまいますか?
- 政府広報オンラインによると、公的な多重債務相談窓口では相談者や相談内容の秘密は厳守されます。弁護士などの専門家に相談する場合も、連絡方法や書類の送付先など配慮を希望する事項があれば、事前の面談時に相談先に伝えて確認することができます。
- ギャンブルが原因のリボ残高でも相談できますか?
- 公的な多重債務相談窓口では、収入や借金の状況を聞いたうえで債務整理の方法のメリット・デメリットを説明しています。ギャンブルが背景にある場合の扱いは窓口で確認してください。なお、裁判所を通す自己破産においては借金の原因によって免責されない可能性があるため、ご自身の状況でどの手続きが現実的かを専門家にご確認ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|リボ払いの上手な管理と借金相談を考える目安
この記事のまとめ
・リボ払いの手数料は毎月の「支払残高」に対してかかるため、残高を管理し速やかに減らす設定が使い方の基本となる
・設定を見直しても残高が減らない場合や、返済のために別の借入を重ねている状況は、自力での返済を見直す目安となる
・返済が困難な場合の手段として任意整理・個人再生・自己破産があり、公的窓口や法テラス、弁護士会等の相談窓口が選択肢となる
リボ払いは手元資金を調整できる手段である反面、仕組みへの理解が不足していると、気づかないうちに返済の負担が大きくなってしまうことがあります。まずは会員ページなどでご自身の支払方式と残高を正確に把握し、無理のない返済計画が立てられるかを点検してみてください。
もし毎月のやりくりに限界を感じている場合でも、早期に相談することで選べる解決の選択肢は残されています。一人で悩みを抱え込まず、客観的な現状把握と適切な相談窓口の利用を通じて、生活再建に向けた着実な一歩を踏み出してください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金返せない人がやるべき5つの対処法|放置リスクと解決策を徹底解説この記事を読む → 対処するリボ払いの一括返済で手数料はいくら?返済日による負担と借金相談の目安
 対処する【2026年】リボ払いの返済方法|増額・繰上返済の手順と債務整理の相談目安
 対処する【2026年】20万円のリボ払いはどう返す?返済計画と債務整理の相談目安