【2026年】プランネルはヤミ金?貸金業登録の確認手順と借金トラブルの相談先
目次
プランネルがヤミ金かどうかは、社名の印象だけで判断するのではなく、公的な貸金業登録の有無や実際の取引条件を客観的に照合して見極める必要があります。本記事ではプランネルの安全性や登録状況を一方的に断定せず、ご自身で事実関係を確かめる手順や、万が一の借金トラブル時に頼れる公的な相談窓口を整理します。
プランネルがヤミ金か確かめる前に押さえる3つの前提
融資の申込みや問い合わせを検討する際、まずは貸金業者に関する正しい確認姿勢を知っておくことが大切です。事実関係の調査を進める前に、以下の3つの前提を確認してください。
前提1:登録の有無や安全性は個別の照会と取引内容で判断する
貸金業者が法に基づいて適正に営業しているかどうかは、インターネット上の噂や評判だけで決まるものではありません。行政のデータベースで登録実態を確認し、提示された金利や契約条件が法令の範囲内にあるかを一つずつ確かめる作業が不可欠です。
前提2:プランネル公式サイト上の会社概要と表記内容
プランネルの公式ウェブサイト(会社概要ページ)には、商号として「株式会社プランネル」、所在地「東京都千代田区紀尾井町3-12 紀尾井町ビル」、電話番号「0120-70-7777」、登録番号「東京都知事(13)第07439号」といった情報が掲載されています(2026年10月確認)。ただし、これらは同社サイト上の自社表記であり、金融庁の検索での照会結果はこの記事では確認していないため、次章の手順でご自身で照会してください。
前提3:登録番号の記載と登録の実在を混同しない
番号の記載と登録の実在は別であり、正規業者の登録番号が流用されている可能性もあるため、サイトやチラシに登録番号が書かれているだけで正規の取引と判断するのは早計です。公的な検索で登録情報と突き合わせ、提示されている連絡先や振込先口座の名義が合致しているかまで慎重に見極める必要があります。
注意
ウェブサイトや書面に貸金業登録番号の記載があるだけで安全と判断せず、公的な検索サービスで登録情報と手元の情報を突き合わせて確認してください。
貸金業登録を確認する4つの手順
貸金業者としての登録実態を客観的に確認するには、行政機関が提供している公式な情報源を活用するのが確実です。以下の4つの手順に従って確認を進めてください。
手順1:相手方の商号・登録番号・所在地・電話番号を控える
まずは手元にある広告、ダイレクトメール、ウェブサイトの会社概要などから、相手方が名乗っている「正式な商号(社名)」「登録番号」「本店・支店所在地」「電話番号」を正確にメモします。
手順2:金融庁の登録貸金業者情報検索サービスで照会する
金融庁公式サイト内の「登録貸金業者情報検索サービス」を利用し、控えておいた商号や登録番号で照会を行います。
手順3:照会結果と手元の提示情報を照合する
照会によって表示された登録情報と、手元の情報を照合します。プランネルについて確認する場合は、照会結果に表示される項目の範囲で2点と照らし合わせてください。1点目は前提2で挙げた公式サイト表記(商号・登録番号・所在地・電話番号)、2点目は実際に連絡してきた相手の電話番号や振込先名義です。なお、情報の完全な一致はあくまで登録の実在を確認できたにとどまり、提示された金利などの取引条件は別途確認する必要があります。
手順4:不一致や疑義がある場合は公的窓口へ確認する
照会結果に該当がない場合や、電話番号などの主要な情報に食い違いが見つかった場合は、相手方への連絡や個人情報の送信を直ちに中断してください。その上で、金融庁が案内する相談先(警察・消費生活センター等)へ連絡して相談することが安全です。
| 確認項目 | 主な確認先 | 照合時の重要ポイント |
|---|---|---|
| 商号・会社名 | 登録貸金業者情報検索サービス | 正式な法人名が一致しているか |
| 貸金業登録番号 | 登録貸金業者情報検索サービス | 照会結果の番号と提示番号が合致するか |
| 所在地・連絡先(表示がある場合) | 登録貸金業者情報検索サービス | 手元に提示された連絡先・所在地と一致するか |
貸金業の登録義務と、ヤミ金を見分ける3つの兆候
業として金銭の貸付けを行う事業者は登録を受けることが法令上定められています。正規の登録を行わずに営業する違法業者(いわゆるヤミ金融)には、取引条件などに特有の兆候が見られます。
兆候1:貸金業登録が確認できない・番号が存在しない
行政機関のデータベースで検索しても登録情報が見当たらない業者や、架空の登録番号を掲げている業者は、無登録営業を行っている疑いがあります。貸金業を営むには登録が必要であり、登録の確認が取れない事業者との取引には注意が必要です。
兆候2:利息制限法の上限を超える金利設定
金銭を目的とする消費貸借における利息の契約には、利息制限法により元本の額に応じた上限金利が定められています。元本の金額に応じて年15%から年20%が法律上の金利上限であり、これを超える割合による利息の提示は法令に沿っていません。
兆候3:出資法の上限金利(年29.2%)を超える貸付契約
金銭の貸付けを行う者が業として貸付けを行う場合において、年29.2%(閏年を含む年は年29.28%、一日当たり0.08%)を超える割合による利息の契約をすることは出資法で禁止されています。これを超える金利を提示・要求してくる場合は違法な貸付けとなります。
| 借入元本の区分 | 利息制限法の上限金利 |
|---|---|
| 10万円未満 | 年20.0%(年二割) |
| 10万円以上100万円未満 | 年18.0%(年一割八分) |
| 100万円以上 | 年15.0%(年一割五分) |
※業として金銭の貸付けを行う者がこれを超える割合による利息の契約をしたときは、出資法により刑事罰の対象となります。
すでに連絡・契約してしまった場合の4つの初動
もし不審な業者にすでに個人情報を伝えてしまったり、融資の契約を結んでしまったりした場合は、被害を広げないための冷静な初動対応が必要です。
初動1:追加の借入・新たな支払い・情報提供をいったん止める
金銭を要求されたり、追加の借入を勧められたりしても、それ以上の金銭のやり取りや個人情報の提供を一旦ストップしてください。「払わなければ勤務先に連絡する」などと威圧された場合でも、その場で応じずにやり取りの記録を残し、専門の窓口へ相談してください。なお、すでにある契約の返済を続けるか止めるかは自己判断で決めず、相談窓口で確認することが大切です。
初動2:取引履歴・契約書面・着信履歴などの客観的記録を残す
これまでのやり取りの証拠を可能な限り集めて保存します。融資のやり取りがあったメッセージ画面のスクリーンショット、着信履歴、振込明細書、提示された契約書面などは、のちに公的機関や専門家へ相談する際の極めて重要な判断材料となります。
初動3:身近な家族や周囲への相談可否を冷静に見極める
借金トラブルについては家族に話しにくいと感じる場合もありますが、信頼できる身近な人に事実を打ち明けて支援を仰げる場合は、早い段階で事情を共有しておくことが再起への一助になります。もし家族に話せない事情がある場合でも、次の初動4で挙げる窓口に相談できます。
初動4:一人で対応を抱えず専門機関や公的窓口へ相談する
相手方から不当な請求などを受けている場合、一人で抱え込んで対応しようとせず、後述する警察や法テラスなどの相談窓口へ連絡して相談することが推奨されます。
状況別の相談先を選ぶ3つのパターン
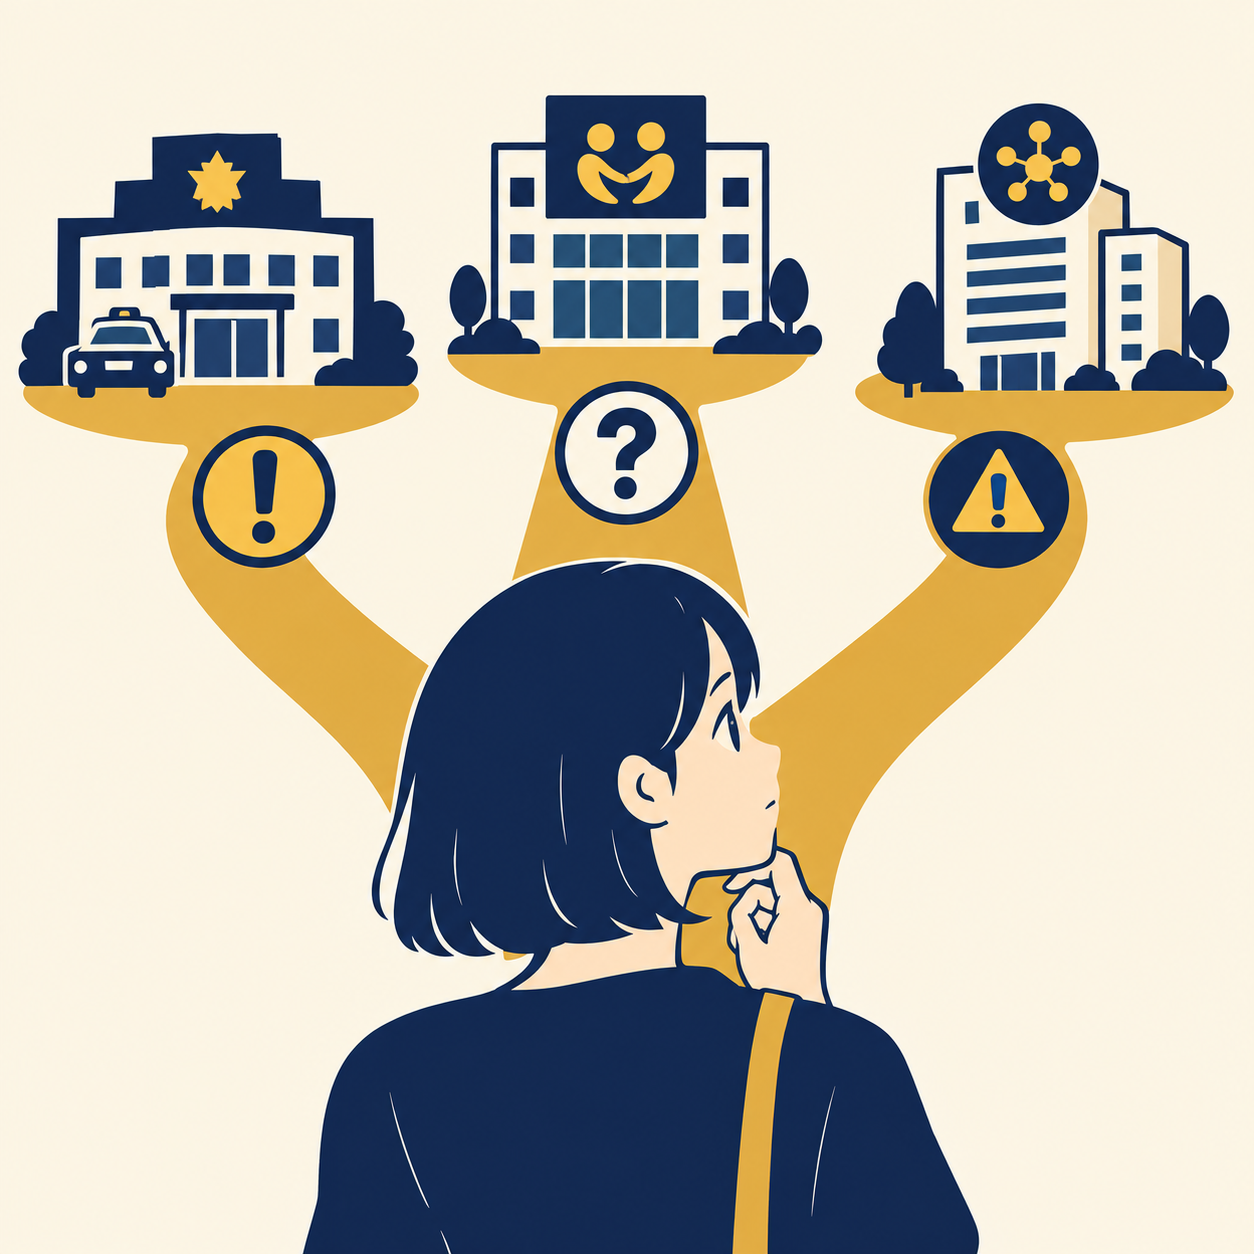
借金問題やヤミ金融に関する悩みについて、金融庁の公式ページ(https://www.fsa.go.jp/soudan/)では状況に応じた相談先が案内されています。受付内容や連絡先、受付時間などの詳細は各機関の公式案内をご確認ください。
パターン1:申込み前で相手の正体や手口に強い不安がある場合
契約を結ぶ前段階であり、「提示された業者の情報が怪しい」「違法な業者ではないか確かめたい」という場合は、金融庁の案内ページでヤミ金融についての通報・相談先として挙げられている警察や消費生活センターへの相談が適しています。
パターン2:法的トラブルに巻き込まれどこに頼るべきか分からない場合
法的トラブルでお悩みの場合、法テラス(日本司法支援センター)のサポートダイヤル(電話:0570-078374)を利用する方法があります。法的トラブルでお悩みの方のお問い合わせに対し、適切な法制度や関係機関(法律相談・公的機関窓口等)の紹介を行っています。
パターン3:借金の返済自体が行き詰まり債務整理を検討したい場合
借金問題の解決に向けて相談したいときは、金融庁の案内ページで債務整理(借金問題)についての相談先として挙げられている、日本司法支援センター(法テラス)、日本弁護士連合会、日本司法書士会連合会、日本貸金業協会、日本クレジットカウンセリング協会、全国銀行協会などの窓口が選択肢となります。
| 現在の状況 | 主な相談先 | 相談時に整理しておくべき情報 |
|---|---|---|
| 契約前で業者の真偽が不安 | 警察、消費生活センター | 相手の提示情報(商号、所在地、電話番号、広告画面) |
| 違法な督促やトラブルが発生 | 警察、消費生活センター、日本弁護士連合会、日本司法書士会連合会 | 着信記録、請求書面、提示された金利条件、送金履歴 |
| 多重債務で毎月の返済が困難 | 法テラス、日本弁護士連合会、日本司法書士会連合会、日本クレジットカウンセリング協会など | 各借入先の名称、残高一覧、月々の収支状況 |
借金トラブル・違法金融に関するご相談を検討中の方へ
違法な金融業者からの請求や多重債務のトラブルは、時間が経つほど精神的な負担が重くなりがちです。専門家への個別相談を検討される際は、以下のポイントを事前に窓口へ確認しておくと安心です。
・対応範囲の確認:ヤミ金や違法金融トラブルに対する相談受付を行っているか
・費用体系の説明:着手金や相談料、報酬金の基準が明確に提示されているか
・専門職の種別:弁護士または司法書士のいずれが直接担当するか
・相談後の流れ:受任後の連絡窓口や今後の具体的な対応手順について説明があるか
一人で悩みを抱え込まず、まずは法テラスや各士業団体の相談窓口など、信頼できる専門機関へ状況を伝えることから始めてみてください。
よくある質問
- プランネルはヤミ金ですか?
プランネルの公式ウェブサイト上には東京都知事の貸金業登録番号などが表記されています(自社表記)。安全性の判断にあたっては、金融庁の登録貸金業者情報検索サービスを用い、ご自身で最新の登録実態や取引条件を確認してください。
- サイトに貸金業登録番号が書いてあれば安全ですか?
登録番号の記載があるだけで直ちに安全と見なすことはできません。番号の記載と登録の実在は別であり、流用される可能性もあるため、金融庁の登録貸金業者情報検索サービスで商号や連絡先が一致しているか突き合わせることが大切です。
- 正規の登録貸金業者かどうかはどこで確認できますか?
金融庁公式サイト内の登録貸金業者情報検索サービスを利用し、商号や登録番号から照会を行って確認できます。
- ヤミ金かもしれない業者から連絡が来たらどうすればよいですか?
安易に融資の申込みを行ったり、個人情報や口座情報を伝えたりしないことが大切です。すでに連絡を取ってしまっている場合は、追加の金銭支払いや借入を中断し、警察の相談窓口、消費生活センター、または弁護士会や司法書士会などの公的相談窓口へ速やかに事情を説明してください。
- 法テラスのサポートダイヤルでは何を相談できますか?
法テラス・サポートダイヤル(電話:0570-078374)では、法的トラブルでお悩みの方のお問い合わせに対し、適切な法制度や関係機関(法律相談・公的機関窓口等)の紹介を行っています。受付時間などの詳細は公式案内をご確認ください。
- 弁護士と司法書士のどちらに相談すべきですか?
それぞれの対応範囲や受付内容は個別の相談窓口で直接確認してください。どちらへ相談すべきか迷う場合は、法テラス・サポートダイヤル(電話:0570-078374)等を利用して関係機関の紹介を受ける方法があります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|プランネルの確認と借金トラブルへの備え
この記事のまとめ
・自社表記と公的登録の照合:サイト上の登録番号記載のみで過信せず、金融庁の検索サービスで商号・所在地・電話番号の突合を行うこと
・法令上限金利の確認:利息制限法(年15〜20%)や出資法(年29.2%)を超えるような不当な金利提示がないか契約内容を慎重に見直すこと
・公的窓口の早期活用:不安や返済トラブルがある場合は一人で抱え込まず、法テラス・弁護士会・司法書士会・警察などの専門窓口へ相談すること
融資の申込みにあたっては、相手方が提示する情報だけに頼らず、行政の公式検索システムを用いて慎重に裏付けを取る姿勢が大切です。万が一、不自然な取引条件や強引な取り立てに直面した場合は、それ以上の金銭のやり取りを止め、客観的な記録を手元に残した上で、速やかに公的な相談窓口へ状況を打ち明けてください。正しい情報と適切な専門窓口を頼ることが、安全で確実な生活再建への第一歩となります。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安この記事を読む → まず知る【2026年】サラ金エイワの貸金業登録の確認手順と借金トラブルの相談先
 まず知る【2026年】エクセル消費者金融とは?貸金業登録の確認手順と借金トラブルの相談先
 まず知る【2026年】消費者金融フタバはヤミ金?貸金業登録の確認手順と相談先