【2026年】返済中の過払い金請求はできる?残債と信用情報の確認ポイント
目次
現在返済を続けている借入れであっても、利息制限法の上限を超える金利での取引履歴があり、引き直し計算を行って払いすぎた利息が発生していれば、返済中の過払い金請求を検討することは可能です。ただし、誰でも請求できるわけではなく、過去の取引条件や現在の残債状況によって請求の可否や信用情報への影響が分かれます。
この記事では、返済中に過払い金請求ができる具体的な条件をはじめ、引き直し計算後の残債と過払い金のバランスによる3つの結果、信用情報機関ごとの確認ポイント、相談から返還までの具体的な流れや費用体系について客観的な事実に基づいて解説します。ご自身の状況を整理し、専門家や公的機関へ相談するべきか判断する材料としてお役立てください。
返済中でも過払い金請求ができる3つの条件
返済を継続している段階での過払い金請求は、一定の法律上の条件を満たしている場合に限り検討の対象となります。主な確認基準として、次の3つのポイントを押さえておく必要があります。
利息制限法の上限を超える利率での取引があること
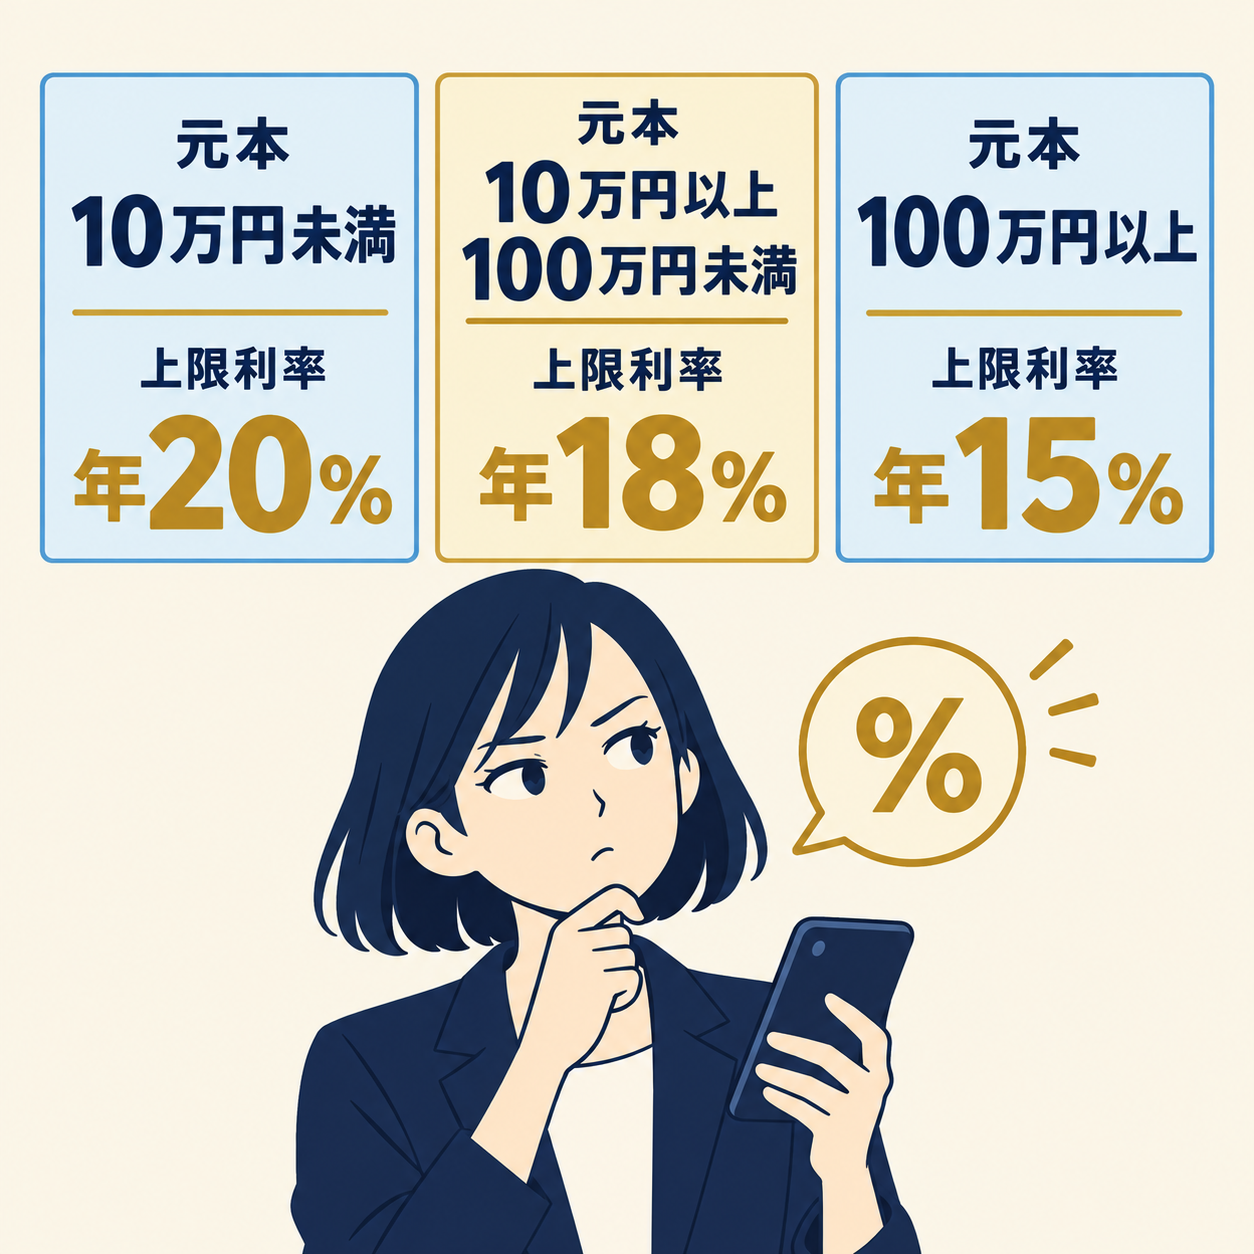
金銭の貸借における利息の契約は、利息制限法によって元本の金額に応じた上限利率が定められています。法定の上限金利を超える超過部分の利息の定めは、法律上無効とされています。
・元本10万円未満:年20%
・元本10万円以上100万円未満:年18%
・元本100万円以上:年15%
金銭消費貸借契約において、上記の制限利率を超える利息を支払い続けていた期間があるかどうかが、過払い金発生の根本的な前提となります(出典:e-Gov法令検索「利息制限法」2026年9月30日取得)。
引き直し計算によって元金以上の払いすぎが発生していること
利息制限法の上限を超える金利で貸付が行われていた場合、過去の借入と返済の履歴をもとに、法定の制限利率に従って利息と元金の充当計算をやり直します。これを「引き直し計算」と呼びます。
充当計算を重ねた結果、本来支払うべき元金が消滅した以降も返済を継続していた部分が「過払い金」となり、貸金業者やクレジット会社などの債権者に対して返還を求める権利が生じます(出典:東京弁護士会「過払金」案内、2026年9月30日取得)。
補足・参考
過払い金が発生している可能性がある取引は、主に平成22年(2010年)6月の改正貸金業法施行前の借入れなどが対象とされています。近年になってから初めて契約した適法金利での借入れについては、引き直し計算を行っても過払い金は発生しません。
取引履歴を取り寄せて個別状況の確認ができること
返済中の借入れに対して過払い金請求を検討する場合、契約書や利用明細、あるいは貸金業者から開示を受ける「取引履歴」によって、借入開始時期や約定利率、返済実績を正確に確認することが不可欠です。
借入期間が長い場合でも、途中で完済して期間が空いているケースや、取引の途中で契約条件が切り替わっているケースなど、個別の契約事情によって結果が大きく異なります。まずは自身の取引内容を客観的な書類で確かめる姿勢が大切です。
引き直し計算後の残債と過払い金の関係3パターン
返済中の借入れについて引き直し計算を実施した場合、過払い金の額と現時点での借入残高のバランスによって、状況は次の3つのパターンに分かれます。
| 状況の分類 | 引き直し計算後の状態 | 確認すべきポイント |
|---|---|---|
| パターン1:過払い金が残債を上回る | 残債がすべて相殺され、差額の返還を請求できる | 返還額や返還時期は債権者との交渉や訴訟により変動する |
| パターン2:過払い金が残債を下回る | 残債の一部は減額されるが、借金が残る | 残った債務の返済計画や任意整理としての扱いを確認する |
| パターン3:過払い金が発生しない | 当初の約定金利通りで残高の減額はない | 契約内容を再確認し、他の債務整理や返済計画を検討する |
過払い金が残債を上回り差額が手元に戻るケース
過去に支払った利息の超過額が大きく、現在の借入残高を引き直し計算によって相殺してもなお余剰がある場合、残債の支払いは不要となり、超過して払いすぎた金額の返還請求が可能になります。
ただし、請求権が存在する場合でも、全額が即座に戻るわけではありません。債権者との和解交渉の内容や、訴訟を通じた手続きの進め方によって、実際に返還される金額や時期は個別に変動します。
過払い金を充当しても残債が残り債務整理を伴うケース
引き直し計算を行っても、発生した過払い金の額が現在の借入残高に満たない場合、残高は減少するものの依然として返済すべき元本が残ります。
この場合、残った債務について今後の支払い方法を交渉する手続きが必要となり、その扱いや進め方については事前に依頼先の弁護士や認定司法書士に確認しておくことが不可欠です。
注意
過払い金請求を行えば「必ず残債がゼロになる」という確約はありません。引き直し計算前の段階で安易に自己判断せず、正確な履歴をもとに算出された数字を見て判断する必要があります。
適法金利での取引等により過払い金が発生しないケース
借入れの開始時期が比較的新しい場合や、当初から利息制限法の範囲内の利率(年15〜18%など)で設定されていた場合は、引き直し計算を行っても過払い金は発生せず、現在の残債も減少しません。
この場合は過払い金請求の対象とはならないため、現状の返済負担を軽減したいのであれば、家計の見直しや、別の債務整理手続きの検討など、他の手段を模索する方向へ切り替える必要があります。
信用情報への影響を確認する4つのポイント
返済中に過払い金請求を検討する際、多くの方が懸念するのが「信用情報への登録(いわゆる事故情報)」です。信用情報の登録基準は機関や事案の進行によって異なるため、確認すべき要点を整理しておきましょう。
指定信用情報機関CICにおける取り扱い
主に信販会社やクレジットカード会社が加盟する指定信用情報機関の株式会社シー・アイ・シー(CIC)においては、「過払い金請求を行った」という事実やコメント自体の登録はありません(出典:CIC公式FAQ「よくあるご質問」2026年9月30日取得)。
したがって、過払い金の返還を求めたことそのものがCIC上でネガティブな情報として区分されるわけではありません。
指定信用情報機関JICCにおける登録対象と期間
主に消費者金融や信販会社などが加盟する株式会社日本信用情報機構(JICC)においては、過払い金請求そのものではなく、「債務整理」などの取引事実が登録対象として規定されています(出典:JICC公式「信用情報の登録内容と登録期間」2026年9月30日取得)。
JICCにおける登録期間は、契約時期に応じた規定が設けられています。
・契約日が2019年9月30日以前の場合:当該事実の発生日から5年を超えない期間
・契約日が2019年10月1日以降の場合:契約継続中および契約終了後5年以内
自らの手続きが債務整理の登録事由に該当するかどうかは、手続きの形態や残債の有無によって判断が分かれます。
残債の整理を伴う場合と完済扱いになる場合の違い
引き直し計算を行った結果、過払い金によって借入残高が完全に相殺された場合と、残債が残って利息のカットや分割払いの再合意(任意整理)を結ぶ場合とでは、信用情報における扱いが異なる可能性があります。
残債が残った状態で返済条件を変更する場合、信用情報機関への登録内容や影響については、依頼を検討する専門家へ事前に確認することが重要です。一方、残債が消滅して過払い金返還のみが行われた場合の抹消手続きや登録の差異についても、依頼を検討する専門家へ事前に問い合わせて確認しておく必要があります。
信用情報の開示請求による事前確認の重要性
自身の借入状況や過去の返済記録、現在の登録状態に不安がある場合は、信用情報機関に対して開示手続きを行い、登録内容を事前に確認しておく選択肢があります。
なお、新たなクレジットカードの作成や各種ローンの審査に通るかどうかは、各金融機関の独自の審査基準や個別事情によって総合的に判断されるため、信用情報の状況だけで一律に決まるものではありません。
請求開始から返還までの流れ4ステップ
返済中の過払い金請求を専門家に依頼して進める場合、一般的にどのような工程をたどるのか、標準的な4つのステップを解説します。
ステップ1:借入状況の整理と関連資料の準備
まずは自身の手元にある情報を整理します。正確な引き直し計算を行うための基礎資料として、以下のような情報を確認しておくと相談がスムーズに進みます。
・借入先の会社名(消費者金融、信販会社など)
・大まかな取引開始年月(何年頃から借り始めたか)
・現在の残高がわかる利用明細やカード(手元にあれば)
手元に明細書や契約書が残っていない場合でも、業者名が分かっていれば手続きを進められるケースが一般的です。
ステップ2:取引履歴の取り寄せと引き直し計算
依頼を受けた専門家が債権者に対して取引履歴の開示を請求します。開示された過去の全取引履歴をもとに、利息制限法の上限金利に基づいた引き直し計算を実施します。
この段階で、過払い金が発生しているのか、現在の残債を上回るのか下回るのかといった具体的な計算結果が明確になります。
ステップ3:委任契約の締結と受任通知による請求停止
認定司法書士や弁護士と正式に委任契約を締結すると、専門家から債権者(貸金業者等)へ「受任通知」が発送されます。
貸金業法等の規定により、受任通知を受け取った貸金業者は、債務者本人やその家族に対して直接の取り立てや接触を行うことが法律上禁止されます。これにより、手続き中の借金返済の請求が一時的に停止します(出典:日本司法書士会連合会「借金返済の相談」2026年9月30日取得)。
注意
受任通知によって貸金業者からの請求がストップするのは、代理人が介入したことによる法律上の効果であり、借金そのものが消滅したわけではありません。最終的な残債の有無は引き直し計算と和解交渉の結果によって確定します。
ステップ4:返還交渉・訴訟または残債の和解
引き直し計算の結果に基づき、債権者との具体的な交渉に進みます。
・過払い金が発生している場合:任意の和解交渉、または訴訟(裁判)を通じて返還額および返還期日を取り決めます。
・残債が残った場合:将来利息の免除や分割返済のスケジュールなどについて、現実的な返済計画をもとに債権者と合意を形成します。
どのような方針で進めるかについては、提示された金額や条件を確認したうえで、依頼者本人が納得して最終決定することになります。
依頼先と費用を確認する3つの視点
過払い金請求や残債の整理を相談する場合、専門家ごとの業務範囲や費用体系、公的機関の相談窓口などを正しく理解しておく必要があります。
認定司法書士と弁護士の対応範囲の違い
過払い金請求を取り扱う専門家には弁護士と認定司法書士がいますが、法律上対応できる範囲に差異があります。
認定司法書士が行う法律相談や代理業務は、司法書士法第3条第1項第6号および第8号の規定に基づき、簡易裁判所の管轄に属する「1社あたり元本・請求額140万円以下」の事件に限定されています。1社あたりの過払い金額や残債が140万円を超える可能性がある場合は、業務範囲の適用関係について依頼先に確認する必要があります。
費用の内訳と算定基準の確認
専門家に支払う費用には、基本報酬や着手金、実際に回収できた金額に応じて発生する過払い報酬、訴訟に発展した場合の実費などがあります。
補足・参考
費用の具体例として、アース司法書士事務所の公表料金(2026年9月30日取得時点)では以下のように設定されています。
・基本報酬:取引中1社あたり11,000円〜(税込)、完済分1社あたり0円
・過払い報酬:訴訟によらず回収した場合20%(税込)、訴訟により回収した場合25%(税込)
※別途、実費・交通費が必要となります。個別事案により変動し得るため事前の見積もり確認が推奨されます。
公的機関や専門家窓口で確認すべき事項
相談先を検討する際は、民間事務所だけでなく、法テラス(日本司法支援センター)、弁護士会の法律相談センター、司法書士会の相談窓口、消費生活センターなどの公的機関の利用も選択肢となります。
相談時には、以下の項目についてあらかじめ質問し、明確な回答を得ておくことが大切です。
・自身の事案が事務所の対応権限(140万円の枠など)の範囲内か
・基本報酬、過払い報酬、実費を含めた総額の見積もりはどうなるか
・引き直し計算後に残債が残った場合の追加費用や対応方針
・信用情報への登録可能性についてどのように見立てているか
返済中の過払い金や残債でお悩みの方へ
返済中の過払い金請求や残債の扱いについては、以下の公的相談窓口で確認することをお勧めします。法テラス(日本司法支援センター)、弁護士会の法律相談センター、司法書士会の相談窓口、消費生活センター。相談時には、対応権限(140万円以下など)、基本報酬・過払い報酬の内訳、残債が残る場合の対応方針、信用情報への影響について質問しましょう。
PR
よくある質問
- 返済中でも過払い金請求はできますか?
- 過去に利息制限法の上限を超える金利で返済していた時期があり、引き直し計算を行って払いすぎた利息(過払い金)が算出されれば、返済中であっても請求を検討することができます。該当するかどうかは実際の取引履歴を取り寄せて確認する必要があります。
- 過払い金請求をすると信用情報に傷がつきますか?
- 指定信用情報機関のCICでは「過払い金請求を行った」というコメント情報の登録はありません。ただし、引き直し計算後に残債が残り、利息免除や分割払いの再設定(任意整理)を行う場合は、JICC等で債務整理の取引事実として登録される可能性があります。残債の有無によって扱いが分かれます。
- 過払い金より残債のほうが多い場合はどうなりますか?
- 発生した過払い金を残債に充当しても借金が残る場合、借入残高は減額されますが返済は継続します。残った債務については債権者と今後の返済条件を再交渉することになり、実質的な債務整理手続きとなるため、その影響や進め方について依頼先で確認が必要です。
- 専門家に依頼すると毎月の返済はどうなりますか?
- 弁護士や認定司法書士と委任契約を結び、貸金業者へ受任通知が送付されると、法律上、業者から本人への直接の連絡や返済請求が停止します。ただし、これは手続き中の請求を一時的に止めるものであり、借金そのものが消滅したわけではありません。
- 過払い金請求にかかる費用の目安はどのくらいですか?
- 事務所によって異なりますが、例としてアース司法書士事務所の場合(2026年9月30日取得時点)、基本報酬が取引中1社11,000円〜(税込)・完済分0円、過払い報酬が回収額の20%(訴訟は25%)、実費別途と案内されています。事案ごとに変動するため事前の見積もり確認が重要です。
- 司法書士と弁護士はどちらに相談するのがよいですか?
- 認定司法書士が対応できるのは「1社あたり140万円以下」の簡易裁判所管轄事件に限られます。個別の借入額や過払い金の規模が大きい場合は弁護士への相談が視野に入ります。判断に迷う場合は、法テラスや弁護士会・司法書士会の総合相談窓口を活用するのも有効な方法です。
- 過払い金請求に時間制限はありますか?
- 過払い金の返還請求権には消滅時効が定められており、起算点や年数は取引開始時期や借入形態によって異なります。対象かどうかや時効の有無は、専門家や公的窓口で取引履歴をもとに確認することをお勧めします。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|返済中の過払い金請求で後悔しないために
返済中の過払い金請求は、過去の上限金利を超えた支払いを是正し、借入負担を軽減できる可能性を持つ正当な手続きです。しかし、過払い金の金額と残債のバランスによって、その後の展開や信用情報への影響が大きく変化します。
この記事のまとめ
・返済中であっても、過去に利息制限法の上限を超える取引があり、引き直し計算で過払いが出れば請求を検討できる
・過払い金が残債を上回れば返還の可能性があるが、残債が残る場合は任意整理扱いとなるリスクも含めて確認が必要
・CICでは過払い請求自体の登録はないが、残債整理を伴う場合はJICC等で債務整理情報が登録される可能性がある
・専門家を選ぶ際は、1社あたり140万円の対応枠や費用体系の総額を確認し、法テラスなどの公的窓口も視野に入れる
まずは手元にある借入先の情報を整理し、専門家や公的相談窓口を通じて取引履歴の確認と引き直し計算を行うことから始めてみてください。客観的な数字に基づいて判断することが、無理のない再起への確実な一歩となります。
次に読む
この記事の内容に続く記事です。
対処する【2026年】過払い金返還請求の流れ|対象になる条件・期間・費用の確認ポイントこの記事を読む → まず知るイオンカードに過払い金請求はできる?【2026年】対象条件を確認
 まず知る【2026年】武富士の過払い金は今も請求できる?確認手順と相談先の選び方
 まず知る【2026年】アコムの過払い金はまだ請求できる?対象の目安と相談先の選び方