【2026年】借金があるまま結婚できる?返済計画と債務整理を相談する判断基準
目次
借金がある状態での結婚については、公的に案内されている婚姻の要件に借金や債務整理歴は挙げられていません。ただし、届出の受理に関する直接の公的案内までは確認できないため、問題なく成立すると断定するのではなく、届出を行う戸籍窓口での確認が必要です。
この記事では、婚姻の要件と借金の関係、配偶者に返済責任が及ぶ例外的な場面、そして家計の返済計画から債務整理の相談要否を整理する手順について解説します。本記事の内容は2026年9月時点の公的機関および関連団体の公開資料に基づく一般的な情報であり、個別の事案に対する法的判断を示すものではありません。
婚姻届の要件に借金は含まれる?案内されている3つの要件
借金や債務整理の履歴があることで、法律上の婚姻手続きにどのような影響があるのかを正確に把握しておくことが重要です。
婚姻の成立と届出の受理
民法第739条では、戸籍法の定めに従って届け出を行うことによって婚姻の効力が生じると規定されています。また、民法第740条により、婚姻の届出は法令の規定に違反しないことを認めた後でなければ受理できないと定められています。
案内されている3つの要件
例えば自治体の案内(大阪市の婚姻届案内など)において示されている主な婚姻要件には、以下の項目があります。
・18歳に達していること
・重婚でないこと
・近親者(直系血族または三親等内の傍系血族など)ではないこと
なお、外国籍の方の場合は国籍により必要書類や要件が異なるため、該当する区役所窓口等での個別確認が必要とされています。
借金は要件に含まれるか:言えることと言えないこと
公的に案内されている要件一覧において、借金の有無や債務整理歴は要件として挙げられていません。ただし、届出の不受理事由について借金歴が影響しないことを直接明記した公的資料までは確認できないため、「絶対に問題なく受理される」と断定することは避け、最終的な確認は提出先となる戸籍窓口へ行ってください。
注意
行政機関の案内一覧に記載がないことは確認できますが、個別の事情や不受理事由の全体については窓口ごとの判断となります。また、届出の受理と結婚後の返済責任・信用情報への影響は全く別の論点です。
返済責任が問題になる3つの場面:連帯保証・連帯債務・日常家事債務
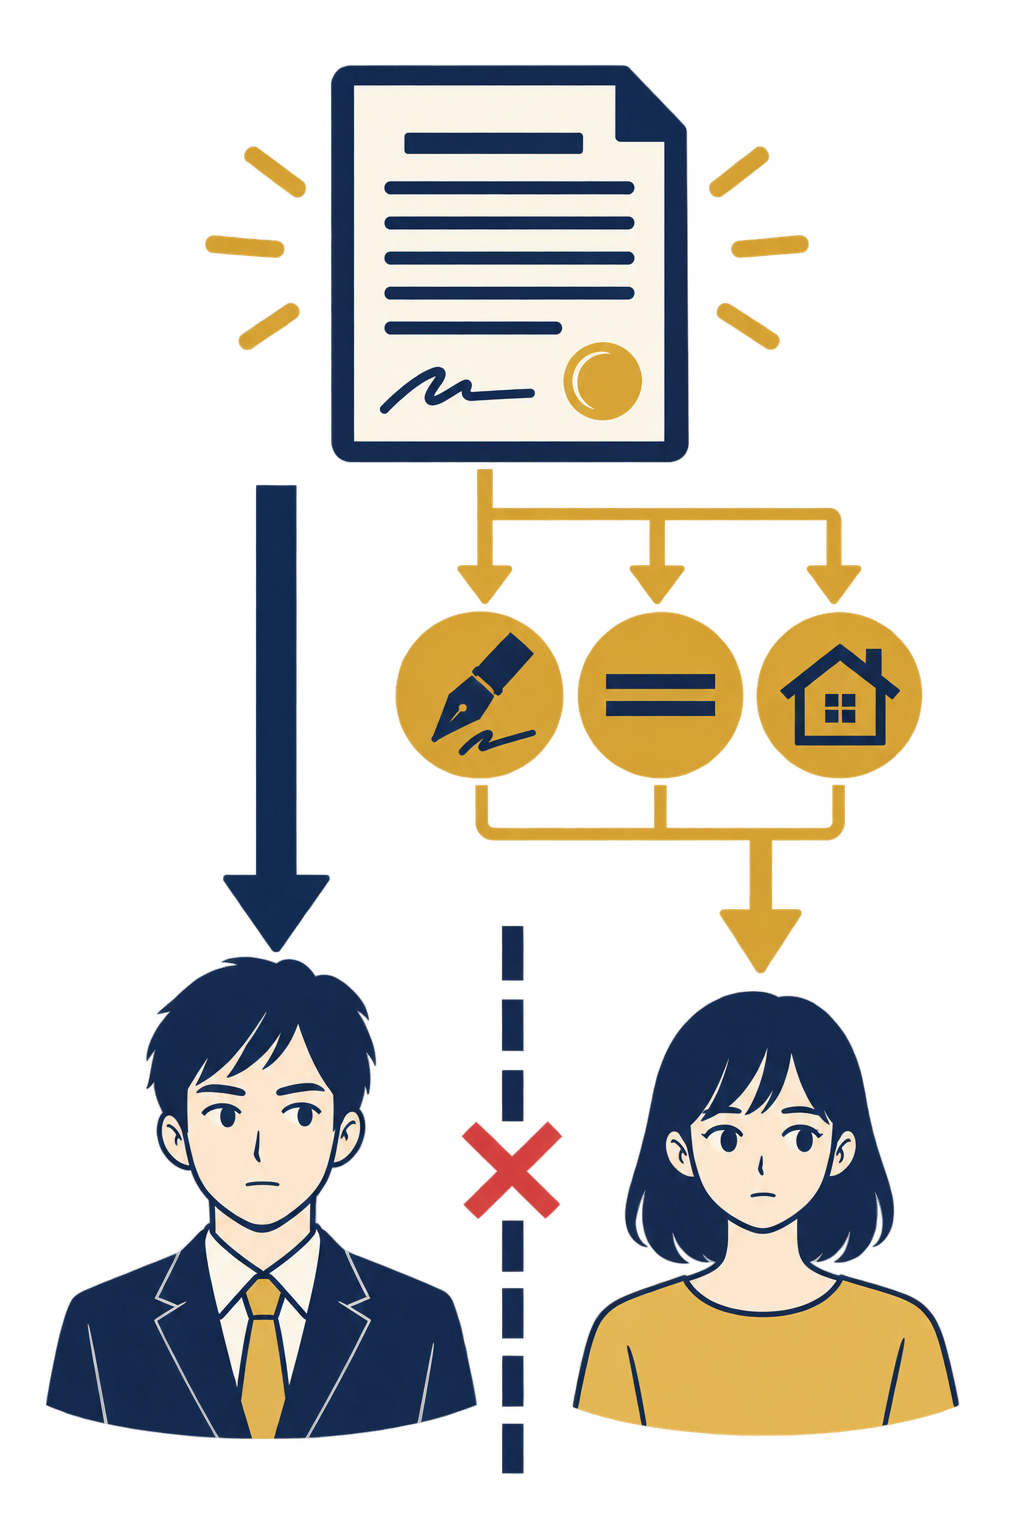
結婚前の本人名義の借入は、貸借契約(民法第587条)に基づいて借りた本人が返済責任を負います。法テラスの案内でも示されているとおり、家族であるということだけで当然に他人の借金の支払義務を負うわけではありません。しかし、例外的に返済責任が発生する契約や法的関係が存在します。
連帯保証:保証契約の内容を確認
配偶者や婚約者が連帯保証人になっている場合、通常の保証人と異なり催告・検索の抗弁権がありません。そのため、主たる債務者への請求や財産執行の有無に関わらず、債権者から請求を受けた場合は支払いを拒むことができません。どのような保証契約が締結されているかは契約書面で確認する必要があります。
連帯債務:保証と混同しない
連帯債務は、法令の規定または当事者の意思表示によって複数の人が連帯して負担する債務です(民法第436条)。債権者は各連帯債務者に対して全部または一部の履行を請求することができます。連帯保証とは異なる性質を持つため、契約上の位置づけを混同しないよう注意が必要です。
日常家事債務:結婚後の生活に関する借入
民法第761条では、夫婦の一方が日常の家事に関して第三者と法律行為をした場合、原則として他方の配偶者も連帯してその責任を負うと定められています(第三者に対し責任を負わない旨をあらかじめ予告していた場合を除く)。東京弁護士会の案内によると、日常家事に該当するかどうかは夫婦の職業・資産・収入や、共同生活の維持のためにされた借入かどうかによってケースバイケースで判断されます。
| 責任の分類 | 根拠となる規定・契約 | 確認すべき書類・事実 |
|---|---|---|
| 本人の借入 | 民法第587条(消費貸借契約) | 契約書面、本人口座の明細 |
| 連帯保証 | 保証契約(抗弁権の制限) | 連帯保証人承諾書、契約書面の特約 |
| 連帯債務 | 民法第436条、合意 | 契約締結時の署名・捺印、契約書面 |
| 日常家事債務 | 民法第761条 | 使途が共同生活維持のためか、予告の有無 |
信用情報とローン審査で確認したい3つの点
結婚生活において住宅ローンやクレジットカードの新設を検討する際、信用情報の登録内容が影響を与える場合があります。
登録される情報
指定信用情報機関である株式会社シー・アイ・シー(CIC)において、クレジット情報には契約内容、支払状況、残高などが登録されます。支払状況に関する情報には、延滞、保証履行、破産などの異動情報が含まれる場合があります。ただし、契約形態などによりすべての項目が必ず登録されるわけではありません。
保有期間
CICにおけるクレジット情報の保有期間は、契約期間中および契約終了後5年以内と定められています。この「契約終了後」とは完済等で契約が終了した時点を指すため、債務整理を開始した時点から一律5年という意味ではない点に留意が必要です。なお、照会記録などの保有期間は種類によって異なります。
審査での使われ方
クレジット会社等は審査に際して信用情報を確認しますが、自社の審査基準に基づいて総合的に判断しています。また、保証人を立てる契約では保証人の信用状況を確認するために照会が行われることがあります。住宅ローンや各種ローンにおける配偶者単独の申込への影響や、収入合算時の審査範囲は各金融機関へ直接確認する必要があります。
補足・参考
CICの案内では、信用情報を開示請求できるのは本人のみであり、家族であっても代理照会は原則できません。また、CICでは特定調停や民事再生の申請、債務整理を依頼した事実そのものに関するコメント登録は行われないと説明されています。
結婚前に返済計画を立てる4つの手順
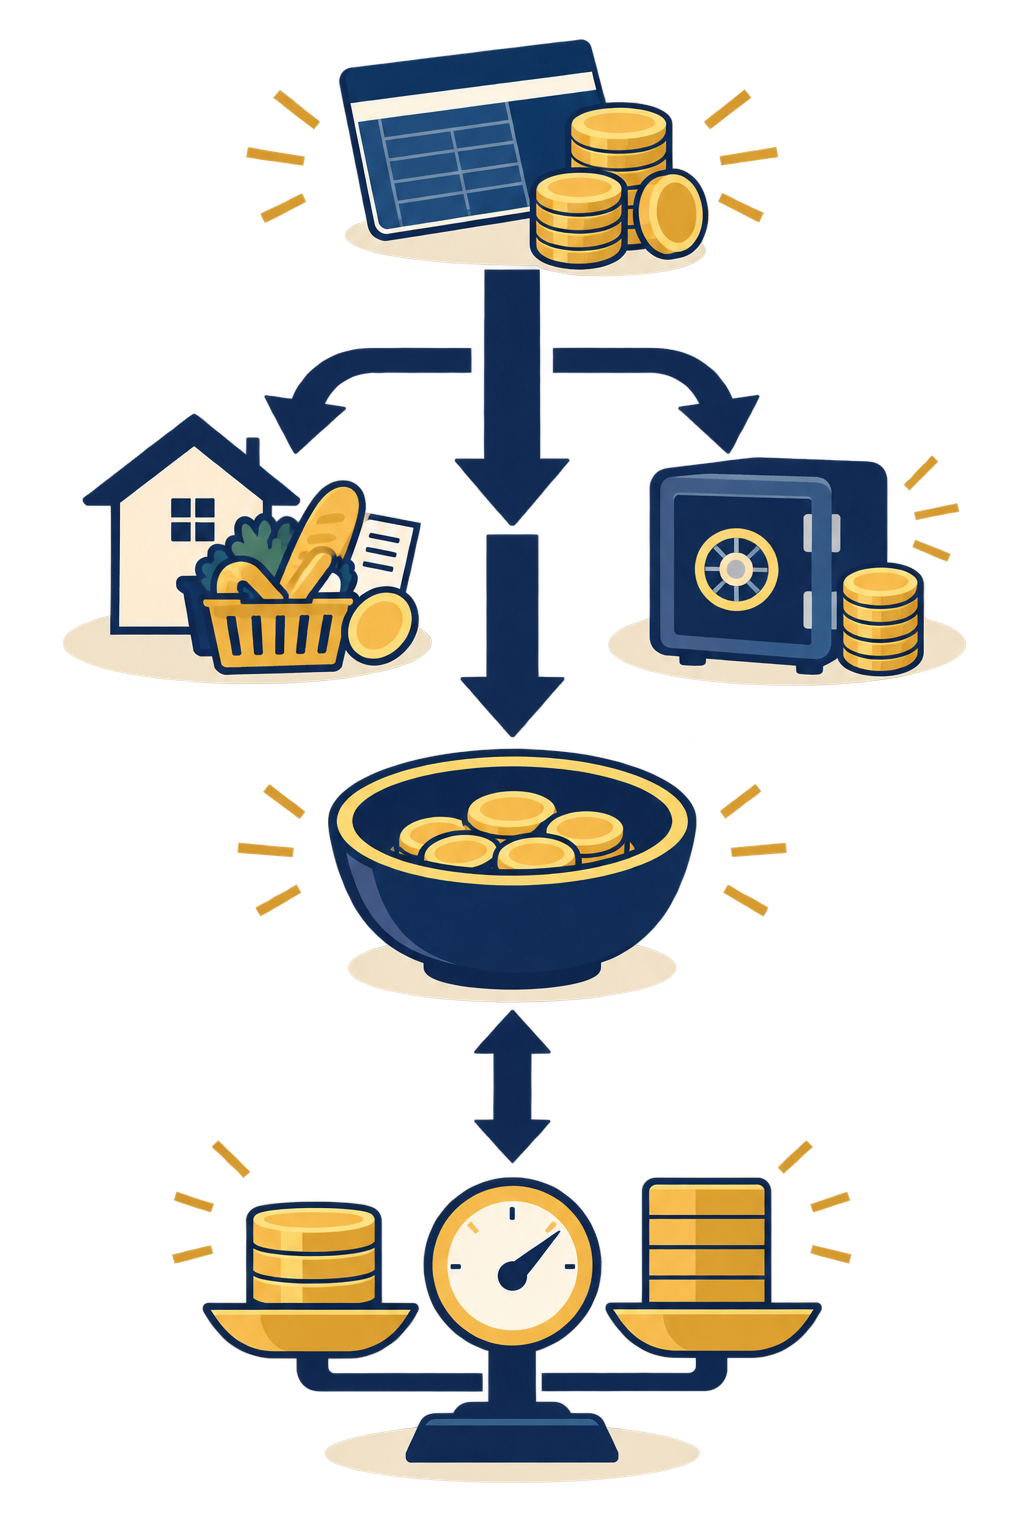
結婚後の生活設計を破綻させないためには、曖昧な見通しを排除し、正確な数値に基づいて家計と返済のバランスを把握することが大切です。
手順1:借入をすべて書き出す
すべての借入先、現在の残高、金利などの契約条件、保証人設定の有無を書き出します。法テラスで作成が求められる債権者一覧の考え方と同様に、金融機関からの借入だけでなく、個人間での借入や未払いの賃料、保証債務も把握できる範囲ですべて列挙します。
手順2:毎月の収支の差額を確認
金融庁等の家計診断ツールで示されているように、1か月の平均的な収入から固定費や生活費などの支出を差し引き、毎月の余力がどれだけあるかを確認します。この段階では結婚準備の一時的な出費は含めず、通常の経常収支を算出します。
手順3:結婚後の負担を差し引いて約定返済と比べる
結婚後に合意した生活費の分担額や、突発的な支出に備える予備費を手取り収入から差し引きます。その結果残った金額が、毎月の約定返済額の合計を上回っているかを照合します。同居に伴い生活費負担が増加すれば、当然ながら個人の返済に充てられる余力は減少します。
手順4:契約条件を反映した試算と契約先への確認
残高を単純に月々の返済額で割るのではなく、契約ごとの返済方式や利息を反映した試算を行います。シミュレーションは標準的な計算による目安であるため、正確な完済時期や今後の利息負担については、各借入先が発行する返済予定表を確認するか、事業者に直接問い合わせて確認します。
| 確認項目 | 整理・確認する内容 | 主な確認先 |
|---|---|---|
| 借入残高・条件 | 元金、利率、遅延損害金、保証人 | 利用明細書、Web会員ページ |
| 毎月の収支余力 | 手取り収入 − 生活費分担額 − 予備費 | 家計簿、給与明細、預金通帳 |
| 一時的な支出 | 挙式費用、新居引越費用、家具家電 | 見積書、各自の貯金残高 |
| 正確な返済予定 | 約定返済額、完済予定月、総返済額 | 各契約先の返済予定表、窓口 |
債務整理を相談する3つの目安
返済計画を立てた結果、自力での完済が難しいと見込まれる場合は、専門家への相談を検討する客観的な目安があります。
目安1:返済のために借入を重ねている
ある借入先への返済資金を調達するために別の業者から借入を行っている状態(多重債務)に陥っている場合です。法テラスの案内においても、借金の返済に無理がある状況であるならば早急に債務整理を検討する必要があると示されています。
目安2:手順3の計算で約定返済を賄えない見込み
結婚後の生活費を分担した結果、手元に残る金額が約定返済額を下回る場合です。この状態を放置すると家計費からの流用や遅延につながるため、収支が破綻する前の段階で判断することが求められます。
目安3:保証・連帯債務が絡み、責任の範囲を自分で判断できない
婚約者が保証人になっている契約がある場合や、生活費名目で生じた借入が日常家事債務に該当するか判断が難しい場合です。法的な責任の範囲は個別の契約や生活実態に左右されるため、専門的な判断が必要となります。
債務整理3種類の違い:任意整理・個人再生・自己破産
返済が困難な場合の法的・私的な解決手段として、主に3つの手続きが存在します。自身の収入や借入の性質に応じて適切な手続きは異なります。
| 手続き | 仕組み | 主な利用条件 | 留意点 |
|---|---|---|---|
| 任意整理 | 裁判所を通さず当事者間で返済条件を交渉 | 安定した収入、返済の意思 | 債権者に話合いに応じる義務はない |
| 個人再生 | 裁判所の認可を受け原則3〜5年で分割返済 | 住宅ローンを除く債務が5000万円以下、将来の継続収入 | 養育費や税金など一部債務は減免対象外 |
| 自己破産 | 裁判所に免責許可を受け返済責任を免除 | 支払不能状態であること | 非免責債権あり、免責不許可事由の有無 |
任意整理
任意整理は、裁判所などの公的機関を利用せず、当事者間で返済条件を話し合って整理する手続きです。利息制限法所定の利率で再計算した残元金を3〜5年程度の期間で分割返済する合意を目指すケースが一般的ですが、債権者に交渉に応じる法律上の義務はありません。
個人再生
住宅ローンを除く債務総額が5000万円以下で、将来にわたり継続的な収入を得る見込みがある個人が利用できる裁判所の手続きです。認可された再生計画に基づき原則3年(最長5年)で返済を完了すると、残りの債務が免除されます。返済額は法定の最低弁済額や清算価値(保有財産相当額)などを考慮して定められます。なお、税金や養育費などは減免の対象外です。
自己破産
支払不能に陥った場合に、裁判所を通じて破産手続と免責許可の申立てを行う制度です。免責許可決定が確定することで法的な返済責任を免れますが、税金や養育費、罰金などの非免責債権は免除されません。また、生活に必要な一定額の現金や家財道具等は手元に残すことができ、給与が全額没収されるわけではありません。ギャンブル等の免責不許可事由がある場合でも、裁判所の裁量によって免責(裁量免責)が認められる事例もあります。
専門窓口へ相談する際の確認事項
借金問題の相談先には、公的な法テラスや各地の弁護士会、司法書士会、消費生活センターのほか、民間法律事務所などがあります。相談を申し込む際は、受付対象となる相談者の範囲(本人同席の要否)、相談費用や法テラス立替制度の利用可否、予約形態をあらかじめ確認した上で窓口を選択してください。
相談先を選ぶ前に窓口で確認する5つの項目
適切な助言を得るためには、相談先の受付要件や相談体制を事前に確認しておくことが欠かせません。
公的な相談窓口の存在
身近な相談先として、日本司法支援センター(法テラス)、各都道府県の弁護士会、司法書士会、市区町村の消費生活センターなどがあります。これらの公的機関では、定期的な相談窓口や紹介窓口を設けています。
法テラスの無料法律相談で確認済みの条件
法テラスの民事法律扶助による無料相談を利用する場合、以下の条件が定められています。
・収入と資産が一定基準以下であること(家族人数や地域により異なり、原則として本人と配偶者の合算で判定)
・相談時間は1回30分、同一問題につき3回まで
・原則として事前の予約が必要
・相談場所や相談方法(対面・電話・オンライン)は地域によって異なる
窓口で確認する5項目
法律事務所や公的機関へ連絡する際は、以下の5項目について事前に確認しておくとスムーズです。
| 確認項目 | 事前に確認しておきたい内容 |
|---|---|
| 1. 受付対象 | 債務者本人以外の相談可否(婚約者・家族の同席や代理) |
| 2. 費用と利用条件 | 初回相談料の有無、法テラスの費用立替制度の取扱い |
| 3. 相談の実施形式 | 対面、オンライン、電話対応の可否および予約方法 |
| 4. 正式依頼時の要件 | 弁護士・司法書士による直接面談の実施場所と手続きの流れ |
| 5. 連絡・送付物の管理 | 自宅への郵送物や連絡方法に関する個別配慮の可否 |
状況別の考え方
相談者が誰であるかによって、窓口での対応要件が異なります。
| 状況 | 窓口における確認事項 |
|---|---|
| 本人に借金がある場合 | 手元に契約書が揃っていなくても相談可能か確認し、把握できる範囲の債権者一覧を準備する。 |
| 婚約者に借金がある場合 | 本人不在で助言を受けられる窓口か確認する。法テラスでは代理相談に事前の口頭での本人意思確認を求めている。 |
よくある質問
- 借金があると婚姻届は受理されませんか?
- 公的に案内されている一般的な婚姻要件(年齢・重婚の禁止・近親婚の制限など)の中に、借金や債務整理歴は挙げられていません。ただし、不受理事由に関する公的な直接規定までは網羅的に確認できないため、届出を予定している自治体の戸籍担当窓口で直接確認してください。
- 結婚前の借金は、結婚したら配偶者が返済しなければなりませんか?
- 原則として、結婚前の借入は金銭消費貸借契約を結んだ本人のみが返済責任を負います。単に配偶者や家族になったという事実だけで支払義務を負うことはありません。ただし、配偶者が連帯保証人になっている場合や、連帯債務者となっている場合は返済責任が発生します。
- 債務整理をすると信用情報にどのくらいの期間登録されますか?
- 指定信用情報機関のCICにおけるクレジット情報の場合、契約期間中および契約終了後(完済等)から5年以内と定められています。債務整理に着手した日から一律5年という意味ではありません。また、信用情報機関ごとに保有基準や対象項目が異なります。
- 婚約者の借金について、代わりに相談に行くことはできますか?
- 窓口や事務所によって対応が分かれます。例えば法テラスの無料法律相談では、事前に口頭で本人の意思確認が行えること等を条件として代理相談を認める運用がありますが、原則として代理人による電話相談等は受け付けていません。相談を希望する窓口へあらかじめ確認が必要です。
- 法テラスの無料法律相談は誰でも利用できますか?
- 所定の収入・資産基準を満たす必要があります。基準額は家族の人数や住んでいる地域によって異なり、原則として本人と配偶者の合算で判断されます。また、1回の相談時間は30分、同一の問題については3回までという制限があります。
- 自己破産をすると生活に必要な財産まですべて処分されますか?
- 生活に必要な一定範囲の現金や衣類・家具などの日用品は手元に残すことが認められています。また、破産したことでその後の給与がすべて没収されるわけではありません。残せる財産の具体的な範囲については、個別の事案ごとに裁判所基準での確認が必要です。
- 専門家へ相談した事実が相手に知られることはありますか?
- 相談窓口には守秘義務がありますが、相談を行った事実が相手に絶対に知られないと保証されているわけではありません。連絡用の電話番号の指定や郵送物の取り扱いについて、相談を申し込む段階で担当窓口へ希望を伝え、どのような配慮が可能かを確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|借金と結婚に向けた判断の要点
この記事のまとめ
・公的な婚姻要件の案内一覧に借金は含まれていないが、届出に関する最終確認は戸籍窓口へ行う
・結婚前の借入責任は原則として本人のみであり、連帯保証・連帯債務・日常家事債務の有無を区別する
・結婚後の収支と約定返済を算出し、自力での返済が困難と見込まれる場合は公的窓口等への相談を検討する
結婚後の家計を守るためには、借金の状況を隠さず整理し、現実的な収支を把握することが再起に向けた第一歩となります。自力での完済に不安がある場合は、法テラスや弁護士会などの相談窓口を活用し、適切な解決手段を検討してください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】個人再生は2回目もできる?借金の再整理を弁護士に相談する前の確認点この記事を読む → まず知る【2026年】公務員の借金に制限はある?勤務上の不安と債務整理を相談する目安
 まず知る【2026年】借金は結婚でバレる?知られるきっかけと債務整理の相談前に確認すること
 まず知る【2026年】自己破産は家族に内緒でできる?バレる可能性と伝えるべきケース