【2026年】自己破産は家族に内緒でできる?バレる可能性と伝えるべきケース
目次
借金の返済が困難になり自己破産を検討する際、「同居している家族や配偶者に知られずに手続きできるのか」という点は多くの方が直面する切実な悩みです。
結論から申し上げますと、裁判所や公的機関から直接ご家族へ連絡が届く仕組みにはなっていないため、形式上は内緒で申立てを進めること自体が法的に禁じられているわけではありません。しかし、申立書類として同居家族の収入証明を求められる場面があることや、持ち家・自動車などの財産処分、郵便物の管理などを通じて、同居生活の中で秘密を維持し続けることは現実的にハードルが高い傾向にあります。
この記事では、自己破産の手続きがどのような場面でご家族に知られる可能性があるのか、また隠さずに状況を伝えるべきケースや、専門家に相談して判断を整理する道筋について客観的に解説します。
自己破産が家族にバレる可能性がある4つの場面
自己破産の手続き自体は個人の法的救済措置ですが、生活を共にしている場合、日常のさまざまな出来事から状況が把握されるケースが少なくありません。主なきっかけとして以下の4点が挙げられます。
1.同居家族に裁判所や専門家からの郵便物を見られる場合
破産申立てを自身で行う場合、裁判所からの期日呼出状や関係書類が自宅宛てに郵送されます。これらの封筒には裁判所名が明記されているため、同居のご家族が郵便物を受け取った際に手続きの存在を知られる契機になりやすいといえます。
弁護士などの専門家に依頼した場合は郵便物の送付先を事務所に指定できる取り決めが一般的ですが、手続きに関する資料作成の過程で自宅に書類を保管せざるを得ない期間が生じるため、保管管理への配慮が必要となります。
2.持ち家や車など生活基盤に関わる財産の処分が必要になる場合
自己破産の手続きでは、一定の基準を超える財産は換価され債権者への配当に充てられます。破産者名義の持ち家がある場合は競売や任意売却によって退去を迫られることになり、同居家族の住環境に直接的な影響が及ぶため、事実を伏せたまま転居を行うことは実質的に困難です。
また、一定の価値が認められる自動車を所有している場合も引き揚げの対象となるケースがあり、日常の移動手段が突然失われることで不審に思われる要因となります。
3.官報への掲載を通じて知られる場合
破産手続きの開始決定時および免責許可決定時には、国の広報紙である「官報」に破産者の氏名や住所が公告されます。これは法令に基づき広く一般に知らせるための制度です。
官報を日常的に購読・閲覧している一般家庭は極めて稀ですが、金融関係や不動産業界、信用調査などに関わる職種にご家族が就いている場合、職務上の情報収集を通じて目にする可能性がゼロとは言い切れません。
4.クレジットカードや各種ローンの利用停止・審査落ちが起きた場合
破産手続の申立てを行うと、信用情報機関に事故情報が登録されます。これにより、本人が契約しているクレジットカードは利用停止となり、家族カードの親カードであった場合は家族用の追加カードも同時に使えなくなります。
また、住宅ローンや教育ローン、携帯端末の分割購入などの審査に通らなくなるため、ご家族から「なぜカードが使えないのか」「なぜローンの名義人になれないのか」と理由を問われ、経緯を説明せざるを得なくなる場面が想定されます。
注意
同居している世帯の場合、破産申立時に家計全体の収支を証明するために配偶者や同居親族の給与明細・源泉徴収票・課税証明書などの提出を裁判所から求められる事例が一般的です。書類の用意を依頼する段階で、疑問を持たれるケースも珍しくありません。
家族に内緒で進めやすいケースと進めにくいケースの違い
ご家族との同居状況や契約関係によって、内緒のまま進められる現実的な可能性は大きく異なります。生活環境や債務の内容に応じた違いを整理します。
| 項目 | 内緒で進めやすいケース | 内緒で進めにくいケース |
|---|---|---|
| 同居状況 | 一人暮らし・実家や配偶者と別居 | 配偶者や両親と同居・家計を共有 |
| 保証人の有無 | 家族が保証人に入っていない借入のみ | 家族が連帯保証人・保証人になっている |
| 保有資産 | 賃貸住まい・高額な資産を所持していない | 持ち家あり・本人名義の車を保有 |
| 家計の管理 | 自身の収入・支出のみで完結している | 生活費口座を共有・家族の証明書提出が必要 |
別居・生計が独立している場合は発覚しにくい傾向
単身赴任中の方や、親元を離れて完全に独立した生計を営んでいる一人暮らしの方であれば、日常の動線が交わらないため生活上の変化を直接察知されるリスクは低くなります。
また、家計全体の収支表を作成する際も自分自身の収入・支出書類を中心に揃えることができるため、同居家族に書類の準備を頼む必要が生じにくい環境といえます。
同居や生計同一の場合は発覚リスクが高い傾向
一方で、同一世帯で生活費を管理している場合は、給与振込口座の通帳記帳や各種支払いの引き落とし状況など、些細な変化から家計の異常に気づかれる可能性が高まります。
さらに、前述のとおり世帯全体の経済状況を証明する書類の準備を求められる場面もあり、理由を伏せたまま必要書類一式を揃えること自体が大きな障壁となりやすいのが実情です。
家族に伝えるべき3つのケース
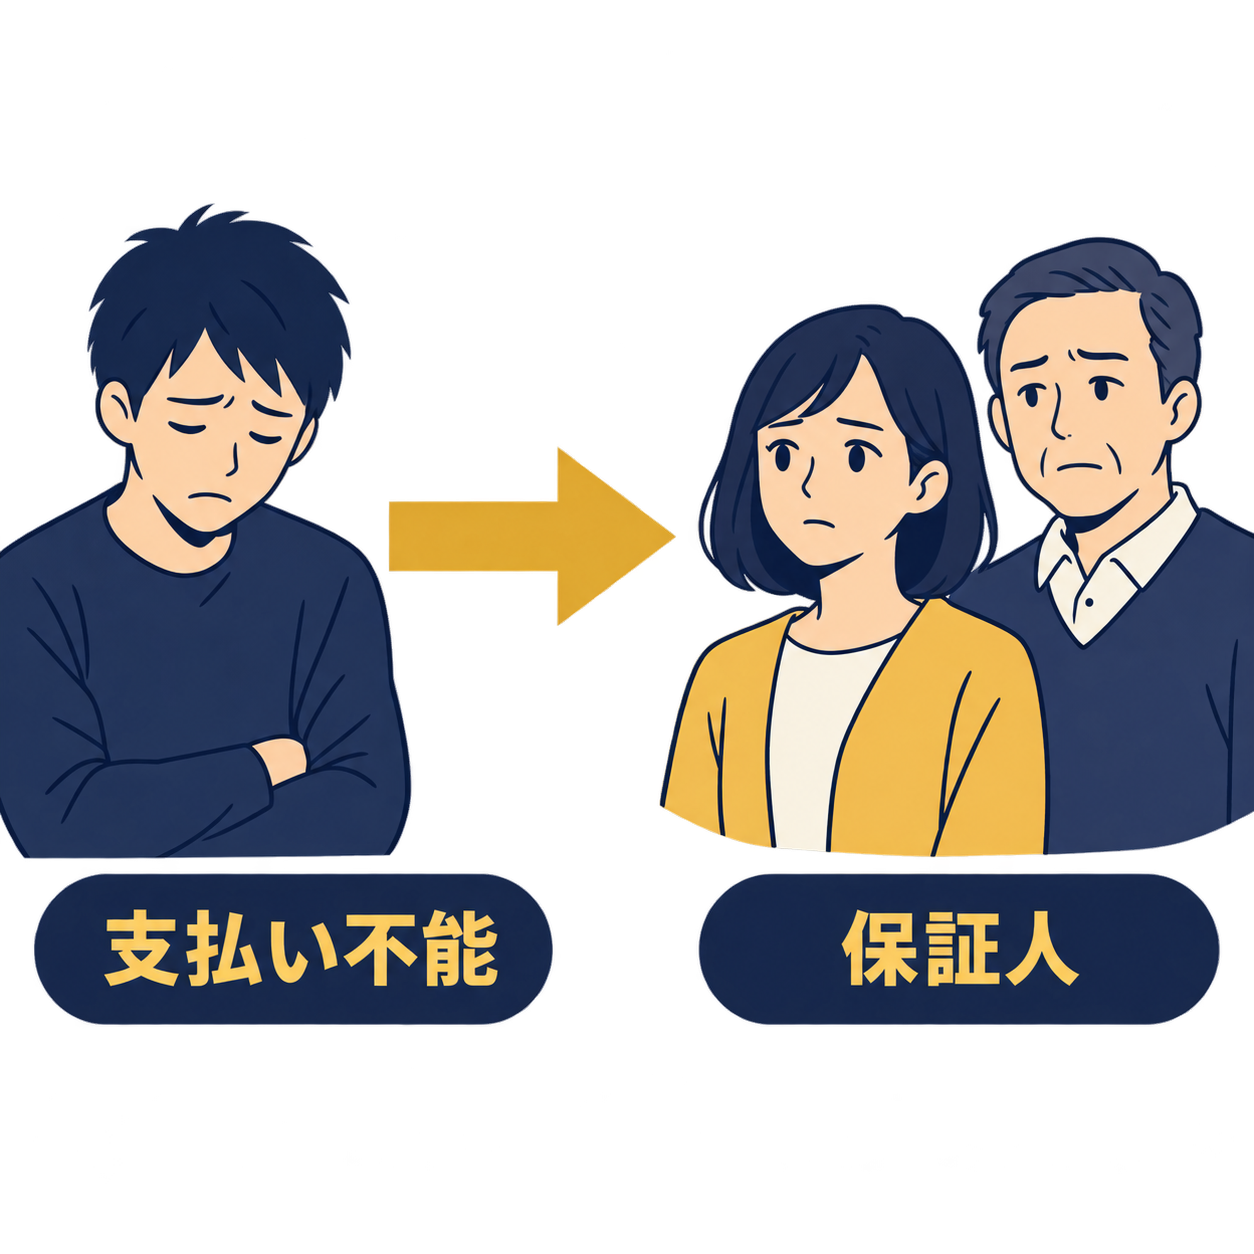
状況によっては、無理に内緒のまま手続きを進めようとすることでかえって周囲に大きな混乱や経済的打撃を与えてしまうことがあります。事前に打ち明けておくべき代表的な3つの事例を解説します。
1.家族が保証人・連帯保証人になっている場合
主債務者が自己破産の申立てを行うと、債権者は主債務者に対する督促を中止する一方で、保証人または連帯保証人に対して一括請求などの請求手続きを移行させます。これは保証契約に基づく債権者の正当な権利行使です。
ご家族が保証人になっている場合、事前の相談なく破産手続きが開始されると、ある日突然ご家族宛てに高額な残債務の請求書が届くことになります。ご家族自身も債務整理を迫られる二次被害に発展しかねないため、事前に事情を話し合っておくことが不可欠です。
2.家族名義または共有名義の財産に関係する場合
破産手続きの対象となるのは原則として破産者本人の名義の財産ですが、持ち家が夫婦や親子での共有名義になっている場合、破産者の持分が換価処分の対象となります。
持分のみが競売等にかけられると、第三者が権利を取得してトラブルに発展する懸念があるため、共有者であるご家族の協力や買い取りの検討など、事前に関係者間で協議を進めておかなければ居住環境を安定させることが難しくなります。
3.今後の生活再建において家族の協力が必要不可欠な場合
自己破産は単に借金を免除してもらう手続きにとどまらず、その後の生活設計を立て直す再起の契機でもあります。家計の収支を見直し、無駄な支出を削減して健全な家計を維持するためには、同居するご家族の理解と協力が欠かせません。
生活を隠し事で覆ったまま過ごす精神的な負担は非常に重く、発覚した際の信頼関係の崩壊を防ぐためにも、誠意をもって事実を共有し一緒に再建計画を考える姿勢が将来的な安心につながります。
補足・参考
破産法における免責不許可事由(浪費やギャンブルによる過大な債務負担など)に該当する懸念がある場合、裁判所から選任される破産管財人との面談や反省文の提出が求められることがあります。
ご自身の状況に合わせた債務整理の相談先
借金問題は一人で抱え込まず、現状の負債状況やご家族との関係性を含めて専門窓口へ相談することが選択肢のひとつです。以下の窓口では、手続きの流れや面談予約を受け付けています。
内緒で手続きを進める場合に注意したい3つの点
やむを得ない事情からどうしても当面の間は家族に知られずに進めたいと考える場合、実務上で特に注意を払うべき管理ポイントが3点存在します。
1.連絡手段および郵便物の受取先管理
裁判所や金融業者、あるいは委任した事務所からの連絡手段は、あらかじめ指定した本人の携帯電話番号や個別メールアドレスに限定するよう徹底しておく必要があります。
固定電話への架電や自宅への郵便物送達を避けるため、専門家を代理人として選任し、すべての窓口を事務所宛てに一本化することが一般的な対策となります。
2.面談や裁判所出頭のための時間確保
破産手続きを進めるにあたっては、申立て前の専門家との打ち合わせや、管財事件となった場合の破産管財人面談、債権者集会への出席など、平日の日中に外出が必要となる日程が複数回発生します。
これらの予定を不自然な外出と受け取られないよう、仕事の有給休暇の取得や外回りスケジュールの調整など、無理のない日程管理計画を事前に立てておくことが求められます。
3.家計収支の帳尻合わせと現金の取り扱い
返済が滞っていた時期や自転車操業に陥っていた時期から破産手続きへ移行すると、月々の返済負担は一時的に停止しますが、その後の収支を家計簿として裁判所に報告する必要があります。
使途不明金や急激な使途変更があると調査の対象となりやすいため、日常的な食費や日用品の購入履歴、レシートの保管などを厳密に行い、家計に不自然な現金の出入りを作らない配慮が重要です。
弁護士に相談する3つのメリット
自己破産を含めた債務整理を専門家に委任することには、法律上の明確な効果と実務的な利点があります。早期に相談することで以下のようなメリットが期待できます。
1.受任通知の送付により直接の督促連絡が停止する
弁護士や司法書士が債務整理の依頼を受けて各債権者へ「受任通知」を発送すると、法令の規定に基づき、債権者は債務者本人へ直接電話をかけたり自宅へ訪問して督促したりすることが制限されます。
これにより、毎日のように届いていた請求書や催促の電話が一斉に止まるため、督促をきっかけとして家族に借金が発覚する事態を抑止できるという大きな安心材料が得られます。
2.法律上の守秘義務により相談内容が外部に漏れない
弁護士には法令上、職務上知り得た秘密を守る厳格な「守秘義務」が課せられています。
本人の同意がない限り、相談があった事実や借金の経緯などが家族・勤務先・第三者へ漏洩することはありません。そのため、「家族に内緒にしたい事情」も含めて包み隠さず打ち明けたうえで、最も安全な進め方を検討することが可能です。
3.自己破産以外の選択肢も含めて比較検討できる
借金の整理方法は自己破産だけではありません。裁判所を通さずに個別に利息カット等の交渉を行う「任意整理」や、持ち家を残しながら債務を大幅に圧縮する「個人再生」など、複数の法的整理手段が存在します。
「家族にどうしても知られたくない」という事情を最優先にする場合、提出書類が比較的少なく裁判所からの呼び出しもない任意整理のほうが適しているケースもあります。専門家の知見を借りることで、現状に応じた適切な解決の選択肢を俯瞰して整理できます。
編集部の一言
借金問題の解決には民間の法律事務所だけでなく、公的な法テラス(日本司法支援センター)や各自治体の弁護士会相談窓口などの利用も視野に入ります。ご自身の経済状況や心身の負担に合わせて、信頼できる相談先を比較・検討することをおすすめします。
よくある質問
- 自己破産をすると裁判所から家族宛てに直接連絡が行きますか?
- 裁判所から家族宛てに直接電話が入ったり、通知が送られたりすることはありません。破産手続きはあくまで個人の申立てとして処理されるため、裁判所が家族に対して自発的に知らせる制度的な仕組みは存在しません。ただし、同居家族の給与明細などが必要になる場面で家族側が気づく可能性はあります。
- 同居していない親や兄弟姉妹には自己破産がバレますか?
- 別居しているご両親や兄弟姉妹に知られる可能性は実務上極めて低いといえます。書類の提出を求められる範囲は基本的に同一生計の世帯員に限られるため、生計が完全に分かれている親族に手続きの影響が及ぶことはありません。ただし、親族から個人的に借金をしている場合や保証人を依頼している場合は対象から除外できないため発覚します。
- 配偶者が保証人になっている借金だけを外して自己破産できますか?
- 自己破産の手続きでは「債権者平等の原則」が適用されるため、特定の借金だけを除外して申立てを行うことはできません。配偶者が保証人になっている債務も含めてすべての債権者を一覧に記載する必要があり、申立てが行われると債権者から配偶者へ残債の一括請求が行われます。
- 自己破産以外に家族に内緒で借金を整理する方法はありますか?
- 裁判所を介さずに各債権者と個別に将来利息のカットや返済スケジュールの再編を交渉する「任意整理」という手法があります。任意整理であれば家族の収入証明書類を提出する必要がなく、保証人がついている債務を交渉対象から外すことも可能なため、内緒で進めやすい選択肢として検討されることがあります。
- 家族に内緒のまま弁護士事務所へ相談に行っても大丈夫ですか?
- 問題ありません。弁護士には法令上の守秘義務があるため、相談に来られた事実や相談内容がご家族に伝わることはありません。問い合わせ時の連絡先を携帯電話に指定し、郵送物の取り扱いについてあらかじめ希望を伝えておくことで、プライバシーに配慮した対応を受けられます。
- 自己破産したことは勤務先や会社に知られてしまいますか?
- 一般の企業に勤務している場合、裁判所や専門家から勤務先へ連絡が行くことは原則としてありません。ただし、勤務先から借入金(社内融資など)がある場合や、警備員・生命保険募集人・宅地建物取引士など破産手続中に資格制限を受ける特定の職業に就いている場合は、職場への報告や手続き上の配慮が必要になります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|家族への影響を整理して適切な解決策を選ぶために
この記事のまとめ
・自己破産の通知が裁判所から直接家族へ届くことはないが、郵便物・家計書類・財産処分などを通じて知られる可能性はある
・家族が保証人になっている場合や共有財産がある場合は、不利益を避けるためにも事前の情報共有が不可欠となる
・秘密にこだわるあまり対応が遅れると選択肢が狭まるため、守秘義務のある専門家に早期相談して適切な進め方を判断するのが賢明
自己破産は、過大な借金によって破綻した生活を立て直し、再び経済的な自立を目指すための法的な救済制度です。家族に心配をかけたくないという思いから内緒にしたいと悩むのは自然な心情ですが、状況によっては事前に打ち明けて協力を得たほうが生活再建がスムーズに進むケースも多く存在します。
まずはご自身の借入総額や保証人の有無、保有している財産の内容を客観的に整理し、弁護士や公的な相談窓口を活用しながら、ご自身とご家族にとって最も無理のない再起の道筋を見極めていきましょう。
次に読む
この記事の内容に続く記事です。
対処する2回目の自己破産は可能?7年ルールと免責条件この記事を読む → まず知る公務員の自己破産|退職・懲戒処分の影響と手続き
 まず知る【2026年】借金があるまま結婚できる?返済計画と債務整理を相談する判断基準
 まず知る【2026年】借金は結婚でバレる?知られるきっかけと債務整理の相談前に確認すること