ヤミ金の見分け方7つ|違法業者から身を守る手順【2026年版】
目次
借入先を探すなかで見かける「審査なし」「即日融資」といった甘い言葉が並ぶ融資案内。目の前にある借入窓口が正規の業者か、それとも違法なヤミ金サイトなのかは、申し込む前に自分で確認できます。貸金業の登録の有無は、金融庁が提供する「登録貸金業者情報検索サービス」を利用すれば誰でも無料で照会可能です。無登録のまま貸金業を営む行為は貸金業法違反であり、正規業者の法定上限金利(元本額に応じて年15.0%〜20.0%)を大幅に上回る請求や過度な取り立てを受けるリスクがあります。
この記事では、目の前の借入サイトが違法業者かを見分ける基準、申し込む前に実行すべき公的な照会手順、そしてすでに情報を送信してしまった場合の具体的な相談窓口を落ち着いて整理します。焦って申し込む前に、事実に基づいた安全確認を1つずつ進めていきましょう。
ヤミ金サイトを見分ける7つのポイント
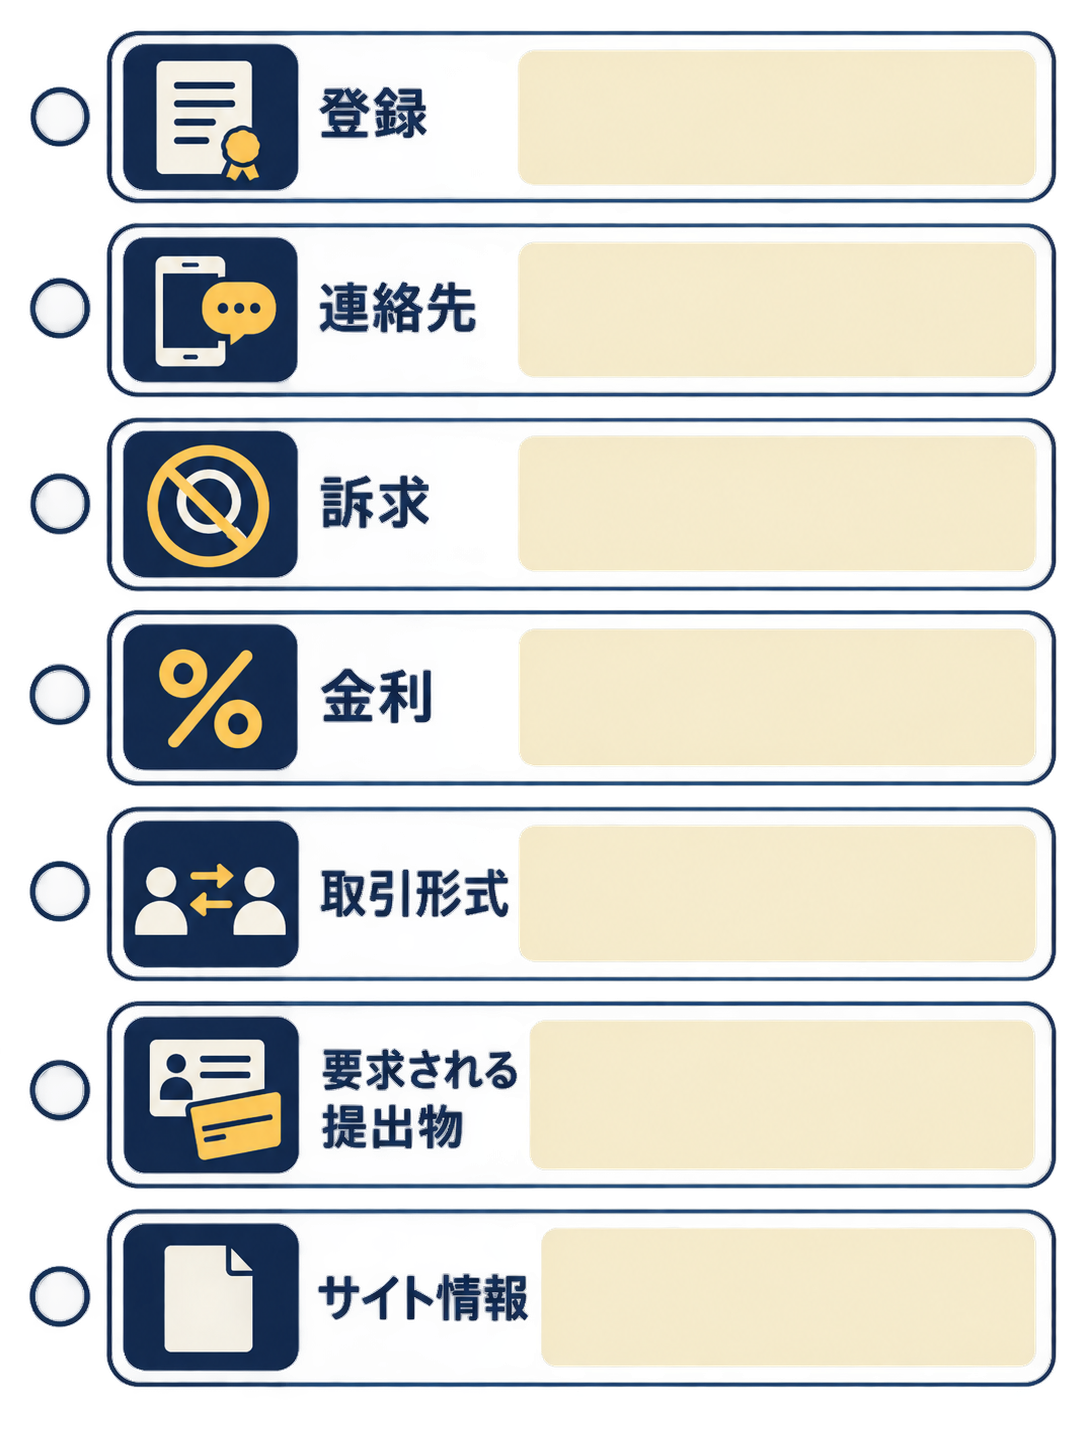
違法な金融業者のウェブページや募集画面には、正規の消費者金融とは異なる特徴的な兆候がいくつも存在します。次の7つのポイントを確認し、1つでも当てはまる場合は安易に個人情報を入力せず、申し込みを立ち止まる必要があります。
1. 貸金業の登録番号が記載されていない・検索しても一致しない
正規の貸金業者は、ウェブサイトや広告物への「貸金業登録番号」の掲出が義務付けられています。登録番号は「都(1)第00000号」や「関東財務局長(3)第00000号」のように、登録行政庁と更新回数を示す括弧書きの数字を含んだ形式で表記されます。
ヤミ金サイトでは、この登録番号自体がどこにも書かれていないケースが目立ちます。また、適当な番号をでっち上げて記載していたり、実在する他社の登録番号を無断で盗用して掲載していたりすることもあるため、記載があるだけで信用せず照会が必要です。
2. 連絡先が携帯電話やSNSのみで固定電話・所在地がない
貸金業者の広告には登録上の電話番号の表示が求められます。登録と異なる番号や携帯電話番号(090や080など)のみでの案内は正規の運用ではありません。
連絡先として携帯電話番号しか載っていない窓口や、連絡手段がLINEなどのSNS、フリーメールアドレスのみに限定されているサイトは、所在を隠して逃走を図る典型的な違法業者のサインです。サイト内に実在する住所が明記されているかも必ず確認しましょう。
3. 「審査なし」「ブラックOK」など返済能力調査を無視する訴求がある
正規の貸金業者は、法律に基づき利用者の年収や他社借入状況などの返済能力を調査する義務を負っています。さらに、年収の3分の1を超える貸付を原則禁じる総量規制も遵守しなければなりません。
そのため、「審査なし」「ブラックの方でも100%融資」「誰でも即日現金化」といった、返済能力調査を行わないかのように誤認させる宣伝文句は法律で厳しく禁じられています。審査が甘いことを前面に押し出すサイトは、正規業者ではないと判断する重要な材料になります。
4. 金利表示がない・独自の日利計算や法定上限を超える利率である
利息制限法において、貸付金の利息上限は元本10万円未満が年20.0%、10万円以上100万円未満が年18.0%、100万円以上が年15.0%と定められています。
ヤミ金サイトでは年率での実質年率が明記されていないことが多く、「10日で1割(トイチ)」「1週間で3割」といった短期での法外な利息が設定されているケースがあります。法定上限を超える条件であれば、その時点で申し込みを止めて確認してください。
5. 個人間融資や後払い・先払い買取など別形式を装って勧誘している
近年は消費者金融の形態をとらず、別の取引を装って現金を工面させようとするヤミ金の手口が急増しています。「#個人間融資」と称してSNS上で資金を貸し付ける手法や、商品の売買を仮装して差額を徴収する「後払い(ツケ払い)現金化」「先払い買取現金化」などです。
関係機関からも、これらは実質的な貸付であり、無登録営業として貸金業法に違反する蓋然性が高い手口として注意喚起が出されています。
6. 申込時に家族・勤務先連絡先や身分証を持った自撮り画像を要求する
正規の借入申込でも在籍確認や本人確認は行われますが、違法業者は審査の基準がまったく異なります。正規業者の本人確認は運転免許証等の画像提出や勤務先への在籍確認までで、家族の連絡先や身分証を持った自撮りまでは通常求められません。違法業者の場合、融資の担保として、返済が遅れた際に心理的圧力をかける目的で情報が収集されます。
配偶者や親族の個人連絡先、勤務先の部署直通番号、さらには身分証明書を持った状態での自撮り写真(セルフィー)の提出を執拗に求めてくる場合、取り立てや脅迫の材料に使われる恐れがあるため、送信せずに手続きを中断してください。
7. 運営者情報や利用規約が存在しない・他社サイトの流用である
正規の事業者であれば、運営会社名、代表者名、プライバシーポリシー、利用規約などが整然と掲載されています。ヤミ金サイトの多くは短期間でドメインを乗り換える前提で作られているため、これらの情報が著しく不備です。
会社概要のテキストが画像になっていてコピーできない、記載されている所在地を地図で検索しても架空の場所である、他社の利用規約をそのままコピーして社名だけ変えているようなサイトは、信用に値しません。
申し込む前にやる4つの確認手順
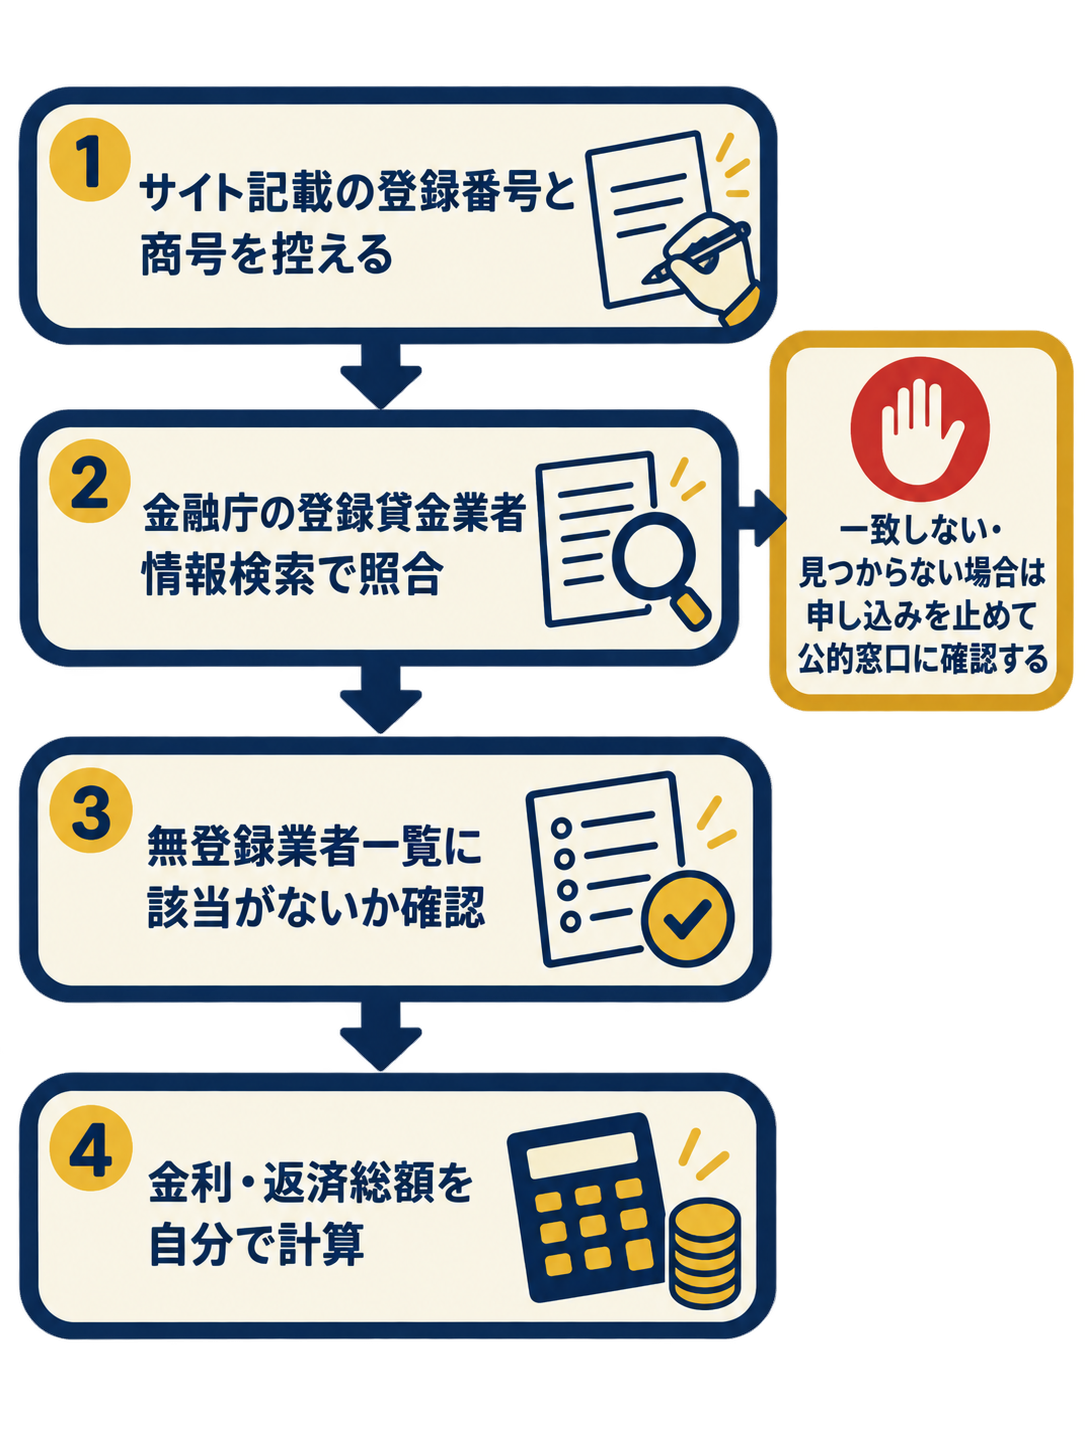
少しでも不審な点がある場合は、申し込む前に以下の手順で公的データベースや自治体情報を照合してください。数分の確認作業で、違法業者とのトラブルを未然に回避しやすくなります。
1. 金融庁「登録貸金業者情報検索サービス」で4項目を照合する
金融庁が開設している「登録貸金業者情報検索サービス」を利用し、サイトに記載されている情報が実在の登録業者と合致するかを確かめます。検索時は、商号(会社名)や登録番号だけでなく、所在地と電話番号の4項目がすべて一致するか確認することが不可欠です。
近年は実在する優良業者の登録番号や商号を無断で名乗り、電話番号だけを自前の携帯電話に変えて案内する「なりすまし」の手口が横行しています。番号の一部でも一致しない点があれば、正規業者ではありません。
2. 財務局や自治体が公開する無登録業者一覧と照合する
各財務局や各都道府県の担当窓口(東京都産業労働局など)では、違法な無登録営業やなりすまし行為が確認された悪質業者の一覧をウェブサイト上で定期的に公表しています。
業者名、通称名、サイトに記載された電話番号やURLなどで検索をかけ、過去に警告が出されていないかを確かめましょう。掲載されていない場合でも安全とは言い切れないため、登録情報の照合とセットで判断します。
3. 手数料や返済期日を含めた実質年率を計算する
提示された融資条件が合法的な金利の範囲に収まっているかを自身で試算します。例えば「3万円の融資を受け、10日後に4万円を支払う」という条件の場合、わずか10日で1万円の手数料(利息)が発生しています。
利息÷元本÷日数×365で年率に換算できます(この例では1万円÷3万円÷10日×365)。これを実質年率に換算すると年1,000%を超える極めて異常な高金利となります。「手数料」などの名目で利息を低く見せかける手口もあるため、手元に入る金額と最終的な支払総額の差額全体から金利を把握する必要があります。
4. 情報が確認できない場合は申し込みを中断し公的窓口へ問い合わせる
検索をかけても該当する事業者が確認できない場合や、なりすましの疑いが拭えない場合は、絶対に申し込み手続きを進めてはいけません。借入を急いでいる状況であっても、一旦操作を中断してください。
真偽の判断に迷う際は、日本貸金業協会の「貸金業相談・紛争解決センター」や最寄りの消費生活センターへ連絡し、業者名やサイトURLを伝えて安全な事業者かどうか事実関係の確認を求めるのが賢明です。
ヤミ金サイトの代表的な3つの手口と見分けの違い
一口にヤミ金サイトといっても、その集客手法や取引の偽装形態によっていくつかの類型に分かれます。自身の状況に合わせて手口の特徴を把握しておきましょう。
| 類型 | 主な勧誘窓口 | 表向きの取引形態 |
|---|---|---|
| 個人間融資 | SNS・専用掲示板 | 個人同士の助け合い・融資 |
| 後払い・先払い買取現金化 | 比較サイト・専用WEBサイト | 商品の購入や不要品買取の代金前払い |
| ソフト闇金 | 独自の宣伝サイト・ブログ | 親切・丁寧をうたう短期小口金融 |
各手口の被害と見分けの違い
個人間融資:
・発生しやすい被害:法外な利息、性的な被害要求、個人情報流出
・見分けの決定的な違い:貸金業登録のない個人アカウント。金銭の貸付を反復継続して行う行為は法律上登録が必要です。
後払い・先払い買取現金化:
・発生しやすい被害:高額な違約金や手数料負担、激しい督促
・見分けの決定的な違い:実質的な借入でありながら「融資ではない」と強調。受取額と返済額の差額が法定上限金利を著しく超過します。
ソフト闇金:
・発生しやすい被害:「トイチ」以上の違法高金利、勤務先や家族への催促
・見分けの決定的な違い:サイト上に正規の貸金業登録番号が存在しない。利息単位が「1週間」「10日」など短期設定になっています。
「ソフト闇金」という名称であっても、無登録で貸金業を営んでいる以上は明確な違法業者です。物腰が柔らかいのは最初だけであり、支払いが滞れば正規業者ではあり得ない苛烈な督促を受ける恐れがあります。
すでに申し込んだ・借りてしまった場合の5つの対応
すでにヤミ金サイトに申し込みをしてしまった、あるいは実際に入金を受けてしまった場合でも、パニックにならず落ち着いて対処することが大切です。二次被害を食い止めるために、以下の順序で行動を整理しましょう。
1. 契約内容・通信履歴・振込明細の証拠をすべて保存する
相手とのやり取りを消去してしまいたい衝動に駆られるかもしれませんが、まずは客観的な証拠を保全することが最優先です。サイトの申し込み画面のスクリーンショット、相手から送られてきたメールやLINEの文面、通話履歴を確実に残してください。
また、口座に金銭が振り込まれた際の入金明細や、こちらから送金した記録、相手が指定してきた振込先口座番号などの情報も、今後の相談時に不可欠な証拠資料となります。
2. 激しい取り立てや嫌がらせが発生した際の通話録音と記録を行う
本人や家族、勤務先に対して威迫的な連絡や過度な督促が行われた場合は、その日時、相手の電話番号、話された具体的な発言内容をメモに残し、可能な限り通話を録音してください。
貸金業法第21条では、私生活や業務の平穏を害するような取り立て行為が厳しく制限されています。無登録業者であっても脅迫や恐喝、業務妨害に該当する行為は警察が取り締まる対象となるため、正確な記録が重要です。
3. 口座情報や身分証を渡してしまった場合は警察・金融機関へ速やかに届出を出す
口座番号やキャッシュカード、暗証番号を相手に渡してしまった場合、ご自身の口座が詐欺グループなどの犯罪インフラ(いわゆるトバシ口座)として不正利用される危険があります。口座が凍結され、将来にわたって金融取引が著しく制限されるリスクを伴います。
心当たりがある場合は、該当の銀行などの金融機関へ直ちに事情を話し、口座の利用停止措置を依頼するとともに、警察相談専用電話(#9110)や最寄りの警察署へ被害の事実を相談してください。
4. 公的な無料相談窓口へ事実を整理して伝える
個人の力だけで違法業者との交渉を収拾させることは極めて困難です。まずは公的に設置されている中立な相談窓口を利用し、客観的な助言を受けてください。
・警察相談専用電話(#9110):緊急の危険はないものの、脅迫や嫌がらせ等の不安がある場合の総合窓口
・日本貸金業協会 貸金業相談・紛争解決センター:ヤミ金融被害の相談や悪質業者情報の集約を行う窓口
・法テラス(日本司法支援センター):経済的に困窮している方を対象に、無料法律相談や専門家費用の立替制度を案内する機関
・消費生活センター(局番なしの188):契約トラブル全般に関する相談を受け付ける公的窓口
5. 解決に向けた選択肢のひとつとして闇金問題に詳しい弁護士・司法書士へ相談する
業者の取り立てを法的な手段によって速やかに停止させたい場合、闇金対応の実務経験を持つ弁護士や司法書士への相談が有効な選択肢のひとつとなります。
専門家が代理人として介入通知を発送することで、法的な対抗手段を講じることが可能になります。ただし、すべての事務所がヤミ金問題や特殊詐欺に対応しているわけではないため、取扱分野を事前に確認して相談先を選ぶ必要があります。確認したい具体的な項目は次章にまとめています。
注意
ネット上には「ヤミ金の借金を代わりに回収・帳消しにする」などと称する探偵業者や民間業者(いわゆる解決屋)が存在しますが、これらに依頼して金銭を騙し取られる二次被害が多発しています。法律事務の代理を行えるのは弁護士、または一定の範囲で認められた認定司法書士のみです。
相談先を選ぶときに確認したい6つの項目
ヤミ金対応を弁護士や司法書士に依頼する場合、後からトラブルや認識の齟齬が生じないよう、以下の6項目を事前にしっかり確認することが推奨されます。
1. 弁護士または司法書士の資格と登録番号が明確か
日本弁護士連合会や日本司法書士会連合会の名簿に実在する人物・法人として登録されているかを確かめます。資格を持たない無資格者が仲介に入る行為は非弁行為として禁じられています。
2. ヤミ金・後払い現金化などの違法金融対応を専門的に扱っているか
一般的な借金整理(任意整理や自己破産)と、ヤミ金対応とでは求められる実務ノウハウが大きく異なります。違法業者との交渉実績や取扱方針を明示している窓口を選ぶ必要があります。
3. 相談料および受任時の明確な費用体系が示されているか
相談料が無料か有料か、1件あたりの着手金や報酬金がいくらか、後から追加費用が発生しないかを確認します。費用面で不安がある場合は、法テラスの民事法律扶助制度(費用立替)の対象になるかも相談窓口で尋ねてみましょう。
4. 対応可能な地域と面談・連絡の手段
お住まいの地域に対応しているか、電話やオンライン面談での受付を行っているか、緊急時の連絡体制が整っているかを確認しておくことで、スムーズなやり取りが可能になります。
5. 受任後の具体的な手続きの流れと連絡先の遮断方法
依頼した当日から業者に対して受任通知を送れるのか、本人や家族、職場への督促に対してどのような方針で対応するのか、具体的な手順を面談時に確認します。
6. 司法書士に依頼する場合の取扱範囲(簡易裁判所管轄の範囲)
認定司法書士が代理人として扱える民事紛争には、1件あたり140万円以下という法的制限(簡易裁判所管轄)があります。ご自身の請求額や事案の性質に合致しているか確認が必要です。
編集部の一言
借入や取り立てのトラブルは、事実関係を公的な基準で照合し、権限のある窓口へ相談することが解決に向けた第一歩です。養分のトリセツ編集部では、利用条件や対応範囲が客観的に検証された相談先のみを案内し、推測に基づく安易な業者紹介は行いません。
よくある質問
- ヤミ金サイトかどうかは、登録番号を見るだけで判断できますか?
- 登録番号の有無だけでは完全には判断できません。実在する正規業者の商号や登録番号を無断で盗用し、連絡先だけを変えている偽装業者が存在するためです。金融庁のデータベースで番号だけでなく、所在地や電話番号まで完全に一致するかを照合することが重要です。
- ソフト闇金って普通の消費者金融と何が違うのですか?
- 名称に「ソフト」と付いていても、法律上の貸金業登録を受けていない無登録業者であり、ヤミ金融の一種です。利息制限法を大幅に超える金利を請求し、返済が滞れば苛烈な督促を受ける恐れがあるため、正規の消費者金融とは根本的に異なります。
- 申し込みフォームに入力しただけで、まだ借りていません。何か問題になりますか?
- 契約前であっても、送信した勤務先や家族の情報をもとに押し貸し(勝手に入金して高額利息を請求する手口)を行われたり、個人情報が他の違法業者へ売買されたりするリスクがあります。不審な連絡があった場合は返答せず、警察や専門家へ相談してください。
- 個人間融資のSNS投稿は違法ではないのですか?
- SNSなど不特定多数が閲覧できる場所で「お金を貸します」と呼びかける行為は、たとえ個人であっても貸金業法上の「貸金業を営む」行為に該当する場合があります。無登録でこれを行えば貸金業法違反の対象となり得ます。
- ヤミ金から借りたお金は返さなくていいと聞きましたが本当ですか?
- 返済義務の有無は事案によって判断が分かれます。個人の判断で返済を一方的に止めると嫌がらせや被害が激化するケースがあるため、自己判断せず、弁護士・司法書士や警察へ速やかに相談してください。
- 家族に知られずに専門家や公的機関へ相談できますか?
- 多くの法律事務所や公的相談窓口では守秘義務が徹底されており、連絡方法を本人の携帯電話や時間指定に限定するなどの配慮が相談可能です。ただし、違法業者側が勝手に家族へ連絡してしまうリスクがあるため、早い段階で専門家に介入してもらうことが大切です。
- 警察と弁護士・司法書士のどちらに先に相談すべきですか?
- 身体への危害や執拗な押しかけなど差し迫った危険がある場合は、迷わず警察へ通報・相談してください。一方で、返済義務の有無を整理し業者との関係を法的に遮断したい場合は、弁護士や司法書士への相談を並行して進めるのが適しています。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|目の前の借入が怪しいと感じたら申し込みを止めて確認を
この記事のまとめ
・正規の貸金業者であるかは金融庁の検索サービスで商号・所在地・電話番号まで確認できる
・「審査なし」「固定電話の記載がない」「日利計算」など不自然な兆候があれば申し込みを中断する
・「個人間融資」や「後払い現金化」も実質的な違法金融として取り締まり対象になっている
・すでに情報を送信してしまった場合は証拠を保存し、警察・法テラス・弁護士等へ相談する
経済的に追い詰められている局面では、どれほど怪しい条件であっても「今回だけは助かるかもしれない」と判断が鈍ってしまいがちです。しかし、違法なヤミ金サイトから資金を得ても、法外な請求や個人情報の悪用によって、事態はさらに深刻化してしまいます。
目の前にある窓口に対して少しでも疑念を抱いたなら、まずはフォームの入力を止め、公的な検索サービスで照会を行ってください。すでに問題が発生している場合でも、警察や法テラス、法律の専門家といった正当な相談窓口を利用することで、生活再建に向けた安全な一歩を踏み出すことができます。
次に読む
この記事の内容に続く記事です。
対処する【2026年】審査激甘の街金は安全?ヤミ金との見分け方と返済に困ったときの相談先この記事を読む → まず知る【2026年】安全なヤミ金は存在する?違法業者の危険性と借金の相談先
 まず知る【2026年】ソフト闇金とは?24時間対応をうたう業者の危険性と相談先
 まず知る【2026年】やみ金とは?貸金業者との違いと闇金被害の相談先を選ぶ判断基準