【2026年】やみ金とは?貸金業者との違いと闇金被害の相談先を選ぶ判断基準
目次
借入先や勧誘を行ってきた業者が「やみ金(闇金)」に当たるかどうかは、主に「貸金業の登録があるか」および「出資法に定める上限金利(年20%)を超えていないか」という2つの基準で判断できます。この記事では、正規の貸金業者との見分け方、近年の手口、取り立て時の禁止行為、最高裁判決の考え方、そして状況に応じた相談先の選び方を整理して解説します。
やみ金の定義|貸金業法・出資法における2つの判断基準
「やみ金」という言葉は法令上の専門用語ではありませんが、一般的には貸金業法や出資法などの関連法令に違反して貸付けを行う違法業者を指します。具体的には、主に次の2つの基準によって違法性が判断されます。
基準1:無登録での貸金業の営業(貸金業法違反)
貸金業法では、第三条第一項の登録を受けない者は貸金業を営んではならないと定められています(国・地方公共団体や他の法律に特別の規定がある者など、法律上の除外規定に該当する場合を除きます)。
貸金業に該当する業務を無登録で行う業者は、その営業形態自体が法律に違反しています。
基準2:業として行う年20%を超える高金利契約(出資法違反)
出資法第5条第2項では、金銭の貸付けを行う者が「業として」金銭の貸付けを行う場合において、年20%を超える割合による利息の契約をしたときは処罰の対象となります。この上限規制は、貸金業登録の有無を問いません。
公的窓口である法テラス(日本司法支援センター)の解説でも、やみ金とは「貸金業の登録をせずに営業を行う業者」だけでなく、「貸金業の登録があっても出資法に定める金利以上の金利で貸付けを行う業者」を含むと整理されています。なお、礼金や手数料、調査料など、いかなる名義であっても、法令で定められた一部の公租公課や手数料等の除外を除き、原則として利息とみなされます。
補足・参考
出資法における高金利規定の適用計算では、貸付けの期間が15日未満であるときは15日として利息を計算する規定(第5条の四第1項)や、利息を天引きした場合は実際の交付額を元本として計算する規定(同条第2項)が設けられています。
貸金業者とやみ金の違いを確認する3つのチェックポイント
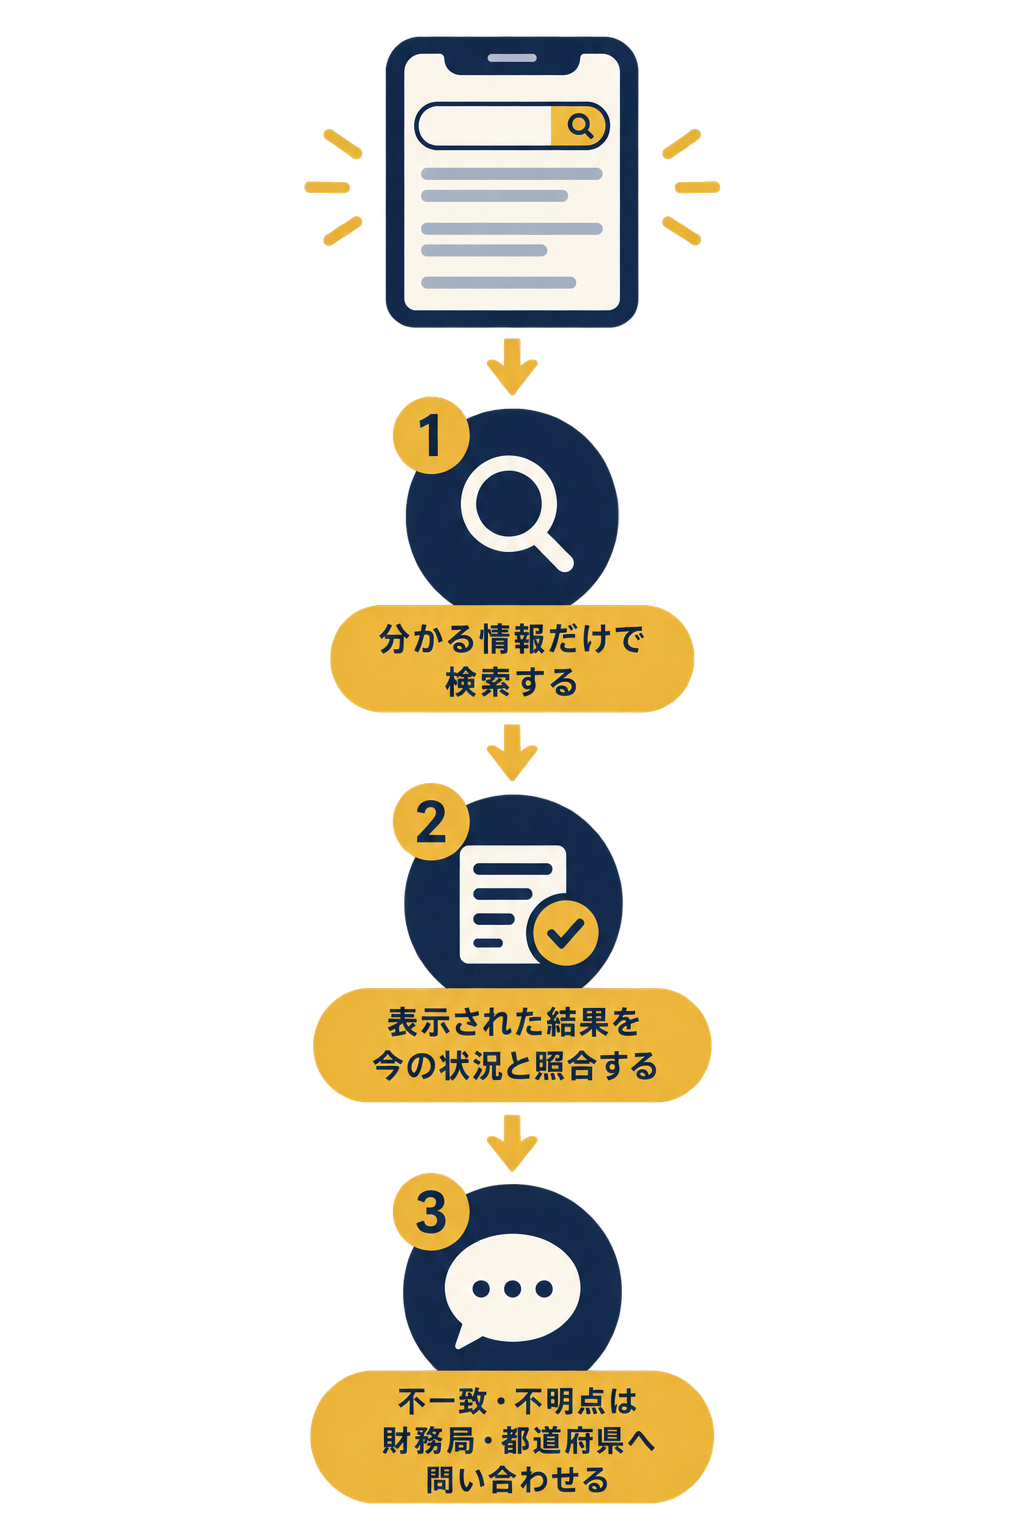
取引相手が正規の貸金業者であるか、それとも違法なやみ金であるかを確認する際は、金融庁の公的なデータベースを活用した以下の3つのポイントを押さえて確認を進めます。
1. 金融庁の登録検索で判明している一部情報から照会する
金融庁の「登録貸金業者情報検索入力ページ」では、所在地、商号・名称(会社名)、代表者名、電話番号などの情報を用いて検索できます。すべての項目が完全に揃っていなくても、手元に判明している一部の情報から検索を実行することが可能です。
2. 検索結果は照会日時点の最新情報を保証しない点に留意する
検索システムで表示されるデータは、各財務局や都道府県がデータ更新処理を行った時点のものであり、照会日現在の最新状況を保証しているわけではありません。
そのため、検索で該当がなかった場合でも、「直前に登録されたばかり」のケースと「無登録業者」のケースの双方が考えられます。表記のゆれや代表者の通称名が使われている可能性もあるため、検索結果に名前がないことのみで直ちに断定せず、次の手順で事実関係を確認することが大切です。
3. 不明点は登録番号欄に記載された財務局や都道府県に確認する
商号や電話番号に食い違いがある場合や、情報が最新か判断がつかない場合は、登録番号欄に記載されている管轄の財務局または都道府県の窓口に問い合わせて確認を行います。検索結果が照会日現在の最新状況を保証していない点や表記のゆれも考慮し、直接窓口へ問い合わせて確認することが確実な手段となります。
| 確認項目 | 正規の貸金業者 | やみ金(違法業者) |
|---|---|---|
| 行政への登録 | 財務局長または都道府県知事の登録を受けている | 無登録、または登録の有無が確認できない |
| 契約金利(業として行う貸付け) | 出資法の上限(年20%)の範囲内で設定される | 年20%を超える金利を要求する |
| 情報の開示 | 固定電話番号や正規の営業所所在地が公表されている | 固定電話番号や正規の営業所所在地が公表されていない、または確認できない |
取り立てで確認しておきたい2つの禁止行為
貸金業法では、借主等の生活や平穏を害する過度な取り立てを防止するため、第21条において取立て行為の規制を設けています。やみ金はこうした規制を無視した要求を行うことが多く、違法性を判断する重要な要素となります。
1. 正当な理由のない不適当な時間帯の連絡や居宅訪問
貸金業法第21条第1項第1号では、正当な理由がないのに、社会通念に照らし不適当と認められる時間帯として内閣府令で定める時間帯に、電話をかけたりFAXを送信したり、債務者等の居宅を訪問することが禁止されています。また、正当な理由なく勤務先等に連絡を入れる行為も規制の対象です。
2. 債務者等以外の第三者に対する肩代わり返済の要求
貸金業法第21条第1項第7号では、債務者等以外の者に対し、債務者に代わって弁済することを要求する行為が禁じられています。
ここでいう「債務者等」には保証人も含まれます。したがって、保証人になっていない親族や友人、勤務先に対して「代わりに支払え」と要求することは法律で固く禁じられている行為です。
注意
貸金業法上の取立て規制は貸金業を営む者に適用されますが、やみ金業者であっても脅迫や恐喝、強要に該当する行為は刑法に抵触します。身の危険を感じる威迫行為があった場合は、後述する警察窓口への相談を検討してください。
新しい手口3種類|給与ファクタリング・個人間融資・先払い買取現金化
近年では、従来の貸付けという形式をとらず、売買や個人間の取引を装った新しい手口が登場しています。金融庁などの関係機関が注意喚起を行っている代表的な3種類の特徴を解説します。
1. 給与ファクタリング
給与ファクタリングとは、個人(労働者)が勤務先に対して有する賃金債権を買い取り、期日前に現金を交付したうえで、後日その個人を通じて資金を回収する仕組みです。
金融庁の見解において、業として個人の賃金債権を買い取って現金を交付し本人経由で回収する行為は、貸金業に該当すると明示されています。登録を受けずに行う業者は無登録営業に該当します。
2. SNS個人間融資
ソーシャルメディアやインターネット上の掲示板などを通じ、個人同士の助け合いを装ってお金の貸し借りを行う手法です。
金融庁の注意喚起によると、貸金業登録を受けていない者が個人間での融資を装い、業として違法な貸付けを行う事案が確認されています。個人間の融資すべてが違法というわけではありませんが、反復して行うなど実質的に業として行われていると判断される場合は、貸金業に該当するおそれがあります。
3. 先払い買取現金化
商品売買を装う契約を結び、商品の発送前に代金を先払いで受け取る取引です。手元にない商品の画像や業者が用意した画像を使う例もあり、初めから契約の解除(キャンセル)を前提とし、後から高額な違約金やキャンセル料を支払わせる仕組みが存在します。
金融庁では、商品売買を装っていても経済的実態が貸付けであり、業として行われる場合には貸金業に該当するおそれがあるとして強く注意を促しています。
やみ金から借りたお金は返済しなくてよいのか|最高裁判決の条件
やみ金からの借入れに関して「返済義務はない」という説明を目にすることがありますが、法的にはどのような条件に基づく判断なのかを正確に把握しておく必要があります。
著しい高利貸付けに関する最高裁判例の判断
金融庁が公表している解説によると、平成20年6月10日の最高裁判所判決において、ヤミ金融業者が借主(被害者)に著しく高利(年利数百%〜数千%)で貸し付けた場合、ヤミ金融業者は元本の返還を請求することができないと判断されました。
また、同解説では、借主(被害者)がこのようなヤミ金融業者に対して損害賠償請求を行った場合、損害額から元本分は減額されない(受け取った元本を差し引く必要はない)とされています。著しい高利による貸付けが、公序良俗に反する著しく反倫理的な不法行為に当たると判断されたためです。
無登録という理由だけで一律に対処を決めない重要性
注意が必要なのは、この最高裁判決は「著しく高利であること」などの反倫理的な取引実態に着目した判断であるという点です。単に登録の不備があることや、法定利息をわずかに超えていることだけで、すべての取引において一律に元本返還義務が否定されるわけではありません。
自身の契約が判例の射程に該当するかどうかは、金利水準やこれまでの返済履歴、契約の経緯を総合的に検討する必要があります。支払いを続けるか止めるかを自己判断で一律に決めず、取引の記録を整理したうえで専門の相談先に状況を伝え、対応方針を確認することが賢明です。
やみ金に関わってしまったときに確認したい4つの相談窓口
やみ金との取引や過酷な取り立てに直面している場合は、一人で抱え込まず、適切な機関へ状況を伝えることが解決への第一歩となります。状況に応じて選べる4つの窓口をまとめました。
| 窓口の名称 | 連絡先・電話番号 | 役割と利用時のポイント |
|---|---|---|
| 警察(緊急通報) | 110番 | 暴力、脅迫、住居への押し掛けなど、現在進行形で身体や生命に危険がある場合の緊急通報 |
| 警察相談専用電話 | #9110(または最寄りの警察署) | 緊急ではないが、やみ金被害や取り立てのトラブルについて安全確保の相談をしたい場合 |
| 消費者ホットライン | 188(局番なし) | 先払い買取や不審な金融取引などについて、最寄りの消費生活相談窓口の案内を受ける |
| 法テラス・サポートダイヤル | 0570-078374 (IP電話等:03-6745-5600) |
平日9〜21時、土曜9〜17時受付。法制度や適切な相談窓口についての情報案内(通話料を除く案内自体は無料) |
1. 警察窓口の使い分け(110番と#9110)
警察への連絡は、緊急性の有無によって番号を使い分けます。警察庁の案内では、事件や事故に関する緊急通報は「110番」を利用し、生活の安全に関わる悩みごとや困りごとなど、緊急でない相談の場合は最寄りの警察署または「#9110」番を利用するよう定められています。
2. 消費者ホットライン(188)
独立行政法人国民生活センターや全国の消費生活センターにつながる全国共通番号です。契約トラブル全般についての相談を受け付けており、悪質な先払い買取や手口の判別がつかない金融トラブルの整理に役立ちます。
3. 法テラス・サポートダイヤル
法テラス(日本司法支援センター)が提供する情報提供窓口です。どなたでも無料(通話料・通信料を除く)で利用可能で、トラブルの内容に応じた法制度や相談機関の案内を行っています。
受付時間は平日の9時から21時、土曜日の9時から17時(祝日・年末年始を除く)です。なお、サポートダイヤルは制度等の案内を行う窓口であり、個別の弁護士等の紹介を行うものではありません。
4. 弁護士・司法書士への相談
業者との交渉や法的手続きを代理人として依頼したい場合は、弁護士会や司法書士会、あるいはやみ金対応を取り扱う法律事務所・司法書士事務所への相談が選択肢となります。
なお、法テラスの無料法律相談や弁護士費用の立替制度を利用するには、一定の要件を満たす必要があります(要件の詳細は法テラスへ直接ご確認ください)。民間の法律事務所等へ直接依頼する場合も含め、対応可能な業務範囲や着手金・報酬などの費用体系は事前に各窓口でしっかりと確認することが重要です。
編集部の一言
やみ金問題の相談にあたっては、相手の電話番号、振込先の口座情報、LINEやショートメッセージのやり取り履歴、契約時の説明画面などを手元に保管しておくと、警察や法テラス、相談窓口での事実関係の確認が非常にスムーズになります。履歴を勝手に消去せず残しておくことが大切です。
よくある質問
- やみ金から借りたお金は本当に1円も返さなくていいのですか?
- 平成20年の最高裁判決では、年利数百%〜数千%という「著しく高利」の貸付けについて、業者は元本の返還を請求できないとされています。ただし、これは著しい高利等の反倫理性が認められる事案を対象とした判断であり、金利水準や契約実態によって法的評価は異なります。支払いを続けるか止めるかを自己判断で一律に決めず、まずは取引履歴を整理して専門の相談窓口に状況を伝え、対応方針を確認することをお勧めします。
- 登録貸金業者情報検索で名前が出ない業者は、すべてやみ金ですか?
- 金融庁の検索システムは、各財務局や都道府県がデータ更新を行った時点の情報が反映されており、照会日現在の最新情報を保証するものではありません。直近で登録された正規業者や表記ゆれの可能性もあるため、検索でヒットしない場合は登録番号欄に記載されている管轄の財務局や都道府県窓口へ確認するのが確実です。
- 給与ファクタリングや先払い買取もやみ金になるのですか?
- 給与ファクタリングについて、金融庁は個人の賃金債権を買い取って現金を交付し本人を通じて回収する行為は貸金業に該当するとの判断を示しています。また、先払い買取現金化についても、契約解除を前提とし経済的実態が貸付けである場合は貸金業に該当するおそれがあると指摘されています。いずれも形式が売買であっても違法な貸付けと評価される場合があります。
- 夜間や早朝にしつこく取り立ての電話が来ます。違法ではないですか?
- 貸金業法第21条では、正当な理由がないのに社会通念に照らし不適当と認められる時間帯に電話やFAX、居宅訪問を行うことが禁じられています。さらに、脅迫的な文言や勤務先への執拗な連絡など平穏を著しく害する行為は法令に抵触する可能性が高いため、日時や内容の記録を残して相談機関へ相談してください。
- 法テラスの相談窓口は誰でも無料で利用できますか?
- 法制度や関係窓口の案内を行う「法テラス・サポートダイヤル」は、通話料・通信料を除き誰でも無料で利用できます。一方で、弁護士や司法書士による「無料法律相談」や費用立替制度を利用するには一定の要件を満たす必要があります。要件の詳細は法テラスへ直接確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|事実を整理して適切な専門機関へ相談を
やみ金(違法金融業者)に関わってしまった場合は、以下の要点を踏まえて冷静に対処することが重要です。
この記事のまとめ
・やみ金とは、貸金業法に基づく登録を受けずに貸金業を営む業者や、業として出資法の上限(年20%)を超える金利で貸し付ける違法業者を指します。
・給与ファクタリングや先払い買取など、売買や現金化を装っていても経済的実態が貸付けであれば貸金業に該当するおそれがあります。
・最高裁判例により著しい高利での貸付けには元本返還請求が認められない判断がありますが、個別の実態に応じた法的な確認が必要です。
・緊急時は110番、安全面の相談は#9110、制度の確認は法テラス(0570-078374)など、状況に応じた公的窓口を活用してください。
違法業者とのトラブルは、放置したり一人で解決を試みたりすると精神的な負担が大きくなりがちです。まずは契約や督促の記録を手元に残し、速やかに公的相談窓口や弁護士・司法書士などの専門家へ相談することをお勧めします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】闇金の「融資します」勧誘に注意|申込前の確認点と被害時の相談先この記事を読む → まず知る【2026年】ソフト闇金とは?24時間対応をうたう業者の危険性と相談先
 まず知る【2026年】安全なヤミ金は存在する?違法業者の危険性と借金の相談先
 まず知るヤミ金の見分け方7つ|違法業者から身を守る手順【2026年版】