【2026年】ソフト闇金とは?24時間対応をうたう業者の危険性と相談先
目次
「今すぐにお金が必要だが、深夜でどこも開いていない」「24時間対応のソフト闇金なら、対応も親切で安心ではないか」と悩んでいませんか。
結論からお伝えすると、「ソフト」と名乗っていても、貸金業の登録を確認できない業者は、無登録営業(ヤミ金融)にあたる可能性があり、24時間対応という利便性だけでは安全性を判断できません。
本記事では、ソフト闇金と呼ばれる業者の法律上の位置づけ、深夜や休日に見られる危険な勧誘サイン、利用してしまった際の具体的な対処法と相談先の選び方について客観的な判断基準を解説します。
ソフト闇金とは?呼び名と法律上の位置づけ
「ソフト」「優良」は業者側独自の自称
インターネット上やSNSで見かける「ソフト闇金」「優良店」といった言葉は、業者側が独自に用いている呼称であり、法律上の区分や制度として存在するものではありません。
「取り立てが穏やか」「丁寧な対応」といったイメージを強調していても、実質的な営業形態が無登録の貸付であれば、法律上はいわゆるヤミ金融と同様の位置づけとなります。言葉の響きだけで安全であると判断することは避ける必要があります。
貸金業の登録の有無が判断のいちばんの基準
日本国内で金銭の貸付を業として行う場合、貸金業法に基づき国(財務局)または都道府県知事への登録が必須とされています。正規の貸金業者は登録番号を持ち、上限金利などの規制の対象になります。
公的な登録が確認できない無登録業者は違法営業に該当する可能性があり、法外な高金利や不透明な返済条件を課されるリスクがあります。
広告の宣伝文句と実際の契約条件は異なる
検索サイトやSNS上には、「24時間受付」「即日融資」「在籍確認なし」といった魅力的な宣伝文句を掲げるサイトが散見されます。
しかし、広告の表現と実際の条件は別に確認する必要があります。深夜や早朝の申し込みであっても、貸付条件の法的な妥当性や相手の実態について慎重な事実確認が不可欠です。
注意
本記事は一般的な法的枠組みおよび公的相談窓口の案内を目的としており、特定の債務整理手続の代行や法律判断そのものを引き受けるものではありません。個別の契約や法的措置については、必ず弁護士や司法書士等の専門資格者へご相談ください。
24時間対応をうたう業者に見られる5つの危険サイン
深夜や休日でも即座に現金を手にできるとアピールする業者には、いくつかの共通した特徴が存在します。ただし、1つで違法と決まるわけではありません。まず手順1で登録を確認し、複数当てはまる場合は連絡せず公的窓口へ相談してください。
サイン1:深夜・休日でも即日融資を強調する
申込の受付を24時間行っていること自体が問題なのではなく、正規の登録が確認できないまま「深夜でも即日融資」を強調している点に危険があります。24時間いつでも即座に振り込むとアピールする姿勢は、利用者側の切迫した事情につけ込まれやすい点にも注意が必要で、対応時間の柔軟さは貸金業者としての法令遵守や安全性を担保する根拠にはなりません。
サイン2:「審査なし」「誰でも借りられる」など返済能力の調査を省く訴求をする
正規の貸金業者は、法律上、返済能力の調査を行う義務を負っています。法律上求められるのは返済能力の調査であり、在籍確認の有無だけでは正規かどうかを一概に判断することはできません。一方、「審査なし」「ブラックOK」「誰でも貸付可能」など、返済能力の調査自体を行わないことを前面に出す業者は、法令を無視した違法運営を行っている疑いがあります。
サイン3:登録番号・所在地・連絡先が確認できず、連絡がLINEや電話に限られる
サイト上に正規の貸金業登録番号が記載されていない、あるいは実在する本店の所在地や連絡先が明記されず、連絡先が携帯電話番号やSNS・LINEのアカウントのみに限定されている場合は、実体のない違法業者の可能性があります。
サイン4:金利・手数料・返済期日があいまい、または極端に高額
「10日で1割」のような条件は、年利に換算すると利息制限法の上限金利を大きく超えます(換算方法は手順2を参照)。事前の総返済額や手数料の説明があいまいな業者には注意が必要です。
サイン5:返済先口座が個人名義で追加借入を促す仕組み
返済時の振込先として個人名義など事業者として不自然な口座を指定してくる場合は警戒が必要です。また、返済のためにさらに別の借入を行うよう促してくる業者には注意しなければなりません。
| 危険サイン | よくある宣伝文句の例 | 確認すべきポイント |
|---|---|---|
| 融資スピード | 「深夜も24時間即日振込対応」 | 貸金業法に基づく正規登録の有無 |
| 審査基準 | 「審査なし・ブラックOK」 | 返済能力の適正な確認が行われているか |
| 連絡手段 | 「連絡はLINE完結・来店不要」 | 登録番号・所在地・連絡先が明記されているか |
| 金利体系 | 「10日で1割・わずかな利息」 | 年利換算で上限金利(借入額に応じ年15.0%〜20.0%)の範囲内か |
| 返済指定 | 「返済は指定の個人口座へ振込」 | 契約書面が交付されるか、振込先が登録された事業者名と一致するか |
編集部の一言
上記のような兆候が複数見られる場合、自称がどれほど「ソフト」であっても実態は違法な金融取引の可能性があります。急ぎの事情があっても、一度立ち止まって公的な確認を行うことが大切です。
勧誘を受けたときに確認する3つの手順
融資の勧誘を受けたり、申し込みを検討したりする段階であれば、契約を結ぶ前に以下の3つの手順を踏んで相手の適格性を確認してください。
手順1:金融庁の「登録貸金業者情報検索サービス」で照会する
金融庁サイト内の公式データベース「登録貸金業者情報検索サービス」を利用すれば、商号・名称や登録番号から正規の登録業者であるかを検索できます。検索結果にヒットしない場合は正規の登録を確認できないため、契約や連絡を進めてはいけません。また、検索結果に該当があった場合でも、相手が提示している所在地や電話番号がデータベースの登録情報と正確に一致しているかを必ず照合してください。
手順2:年利換算の金利・手数料・総返済額を書面で確認する
提示された利息や手数料が、利息制限法の上限金利の範囲内であるか確認します。法律上の上限金利は借入元本に応じて以下の3区分に定められています。
・元本10万円未満:年20.0%
・元本10万円以上100万円未満:年18.0%
・元本100万円以上:年15.0%
年利への換算は「(利息額÷元本)÷借入日数×365」で計算できます。例えば「10日で1割(10%)」の場合、(0.10÷10)×365=年365%相当となり、法律上の上限を大幅に超えていることが分かります。
月単位の条件であっても同様で、「月1割(30日で10%)」なら(0.10÷30)×365=年約121.7%相当となります。手数料などの名目で別に払う金額がある場合は、利息額にその金額を足して同じ式で計算します。事前の書面交付や明確な返済シミュレーションの提示を拒む相手とは契約を進めてはいけません。
手順3:公的相談窓口へ安全性を事前に問い合わせる
少しでも不審な点がある場合は、一人で判断して連絡を続けず、消費生活センター(消費者ホットライン「188」)や日本貸金業協会の「貸金業相談・紛争解決センター」などの公的窓口へ相談し、注意喚起が出ている業者でないか確認を取ることが大切です。
補足・参考
たとえ正規の登録業者であっても、現在の返済を補うための新規借入は多重債務を深刻化させる原因になります。借入によって借入を返す状態に陥っている場合は、新たな借入先を探すのではなく、債務問題の専門家に相談する選択肢を検討してください。
すでに利用してしまった場合の4つの対処ステップ
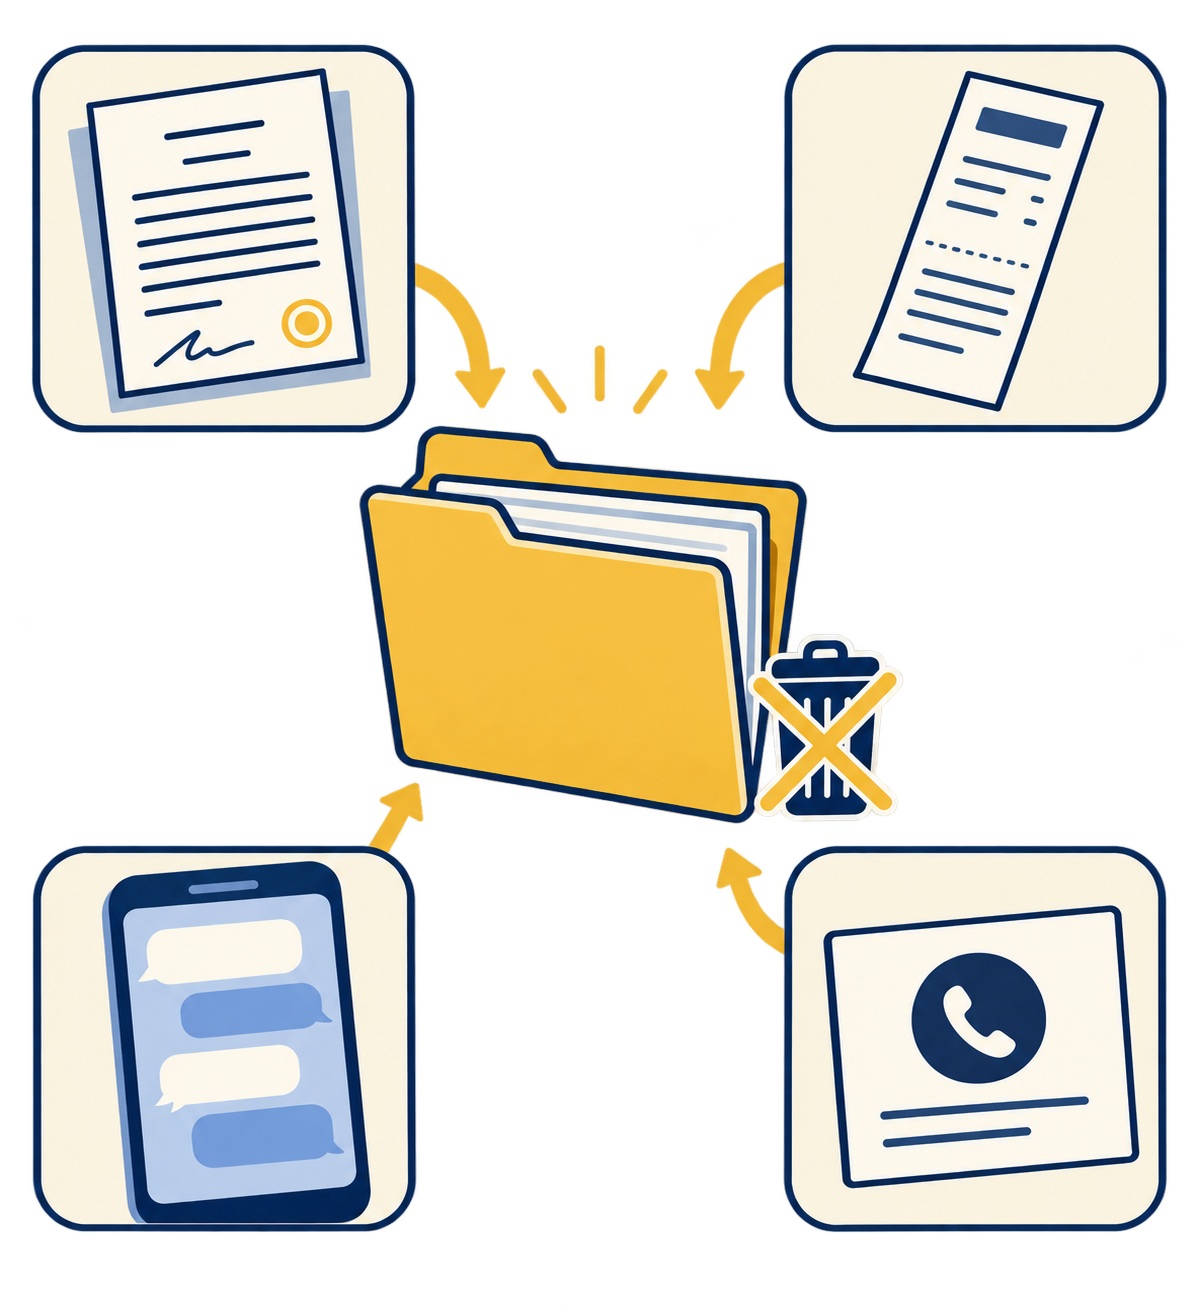
もしすでにソフト闇金と呼ばれる業者から借入を行い、返済や請求に不安を抱えている場合は、事態の悪化を防ぐために以下の順序で対処を進めてください。脅迫や家族・職場への連絡など身の危険がある場合は、ステップ4(警察)を先に行ってください。
ステップ1:取引履歴や相手との送受信記録をすべて保存する
相手とのLINEやSMSのトーク履歴、着信履歴、通話録音、振込明細書、提示された条件のメモなどを削除せずに手元に残します。これらの記録は、弁護士・司法書士や警察へ事実関係を説明する際の客観的な材料となります。
ステップ2:返済のための新たな借入や他業者への乗り換えを避ける
期日を守るために別の違法業者から借りて返済に充てる行為は、支払負担がさらに重くなるおそれがあります。自転車操業を続けるほど連絡先や個人情報が複数の業者に拡散する懸念もあるため、新たな借入による場当たり的な解決は止める必要があります。
ステップ3:闇金問題に対応している弁護士や司法書士へ相談する
相手との交渉を自分自身で続けようとすると、精神的な負担が増大し、不当な要求に屈してしまう危険があります。債務や闇金トラブルの対応実績を持つ法律事務所や司法書士事務所に相談し、適切な助言や対応の委任を検討することが有効な選択肢です。
ステップ4:執拗な取り立てや脅迫行為がある場合は警察へ通報する
本人や家族、勤務先に対して脅迫的な言動がなされたり、生活を脅かすような執拗な連絡が続いたりする場合は、直ちに警察相談専用電話「#9110」または最寄りの警察署へ被害の相談を行ってください。緊急性がある場合は躊躇せず110番に通報してください。
注意
返済義務の有無や請求への具体的な対応方針は、個別の取引経緯によって異なります。自己判断で連絡を一方的に断ったり放置したりするのではなく、法的な専門知識を持つ弁護士や司法書士に相談して対応を確認してください。
状況別・相談先の選び方4区分
借入の状況や直面している問題の段階によって、適した相談窓口は異なります。ご自身の現在の状態に合わせて適切な相談先を選択してください。
| 現在の状況区分 | 主な相談先 | 相談時に準備しておくとよいもの |
|---|---|---|
| 勧誘を受けた・利用を迷っている | 消費生活センター(188) 日本貸金業協会 |
業者名、WebサイトURL、提示された条件メモ |
| すでに借入があり返済に困っている | 法テラス(日本司法支援センター) 弁護士会・司法書士会・各専門事務所 |
借入日、振込記録、連絡履歴、現在の収支状況 |
| 嫌がらせや脅迫行為を受けている | 警察(#9110または最寄りの警察署) | 相手の電話番号、LINE履歴、脅迫内容の記録 |
| ギャンブルが原因で借入を繰り返す | 精神保健福祉センター 自治体の保健所・専門相談窓口 (借入の整理は上の行の窓口と並行) |
これまでの借入履歴、生活状況のメモ |
※受付曜日・対応時間は窓口ごとに異なるため、各公式ページ等でご確認ください。脅迫や暴力など身の危険がある緊急時は直ちに110番に通報してください。
相談費用が心配なときと、弁護士・司法書士の違い
経済的な余裕がなく相談費用が心配な場合は、法テラス(日本司法支援センター)の民事法律扶助制度(収入や資産に関する一定の要件があります)を利用することで、無料法律相談や費用の立替制度を活用できる場合があります。
弁護士は法律業務全般および裁判手続を幅広く扱える権限を持っています。また、法務大臣の認定を受けた認定司法書士は、簡易裁判所の管轄となる業者ごとの請求額140万円以下の民事紛争について代理交渉等を行うことが可能です。トラブルの性質や対応範囲については、各窓口や事務所へ直接ご確認ください。
公的な生活相談・依存相談の併用
借入の原因にギャンブルや生活費の困窮がある場合、金銭面の手続きを進めるだけでは根本的な解決に至らないケースがあります。全国の精神保健福祉センターや自治体の生活困窮者自立支援窓口など、公的な支援機関と連携しながら生活基盤の立て直しを図ることが有力な選択肢のひとつとなります。その際、借入そのものの整理については、法テラスや弁護士・司法書士といった専門窓口へ並行して相談することが大切です。
専門窓口へ相談する際の確認ポイント
違法金融からの督促や返済の負担を一人で抱え込み続ける必要はありません。
専門の窓口や専門家に状況を共有することで、客観的な対処手順を整理できます。
窓口へ相談する際は、以下の項目を事前に確認することをおすすめします:
・闇金・違法金融に関するトラブルに対応しているか
・相談可能な案件の範囲(請求額や契約内容など)
・相談費用および手続きにかかる費用の内訳
・相談後の大まかな流れ
・受付可能な曜日や時間帯
急な資金不足で闇金に頼らない3つの選択肢
夜間や休日に手元資金が底をつき、焦りから危険な金融業者へ連絡してしまう前に、以下のような現実的な打開策を検討してください。
選択肢1:身近な家族や信頼できる知人に現状を率直に話す
叱責される不安や話しにくさがあっても、一人で抱え込まず、状況が深刻化する前に家族に打ち明けて同伴相談などを依頼することが大切です。どうしても家族に話しにくい場合は、前述の相談先一覧にある消費生活センターや法テラスなど、本人だけで相談できる公的窓口を活用してください。
選択肢2:自治体の公的支援制度や社会福祉協議会の相談窓口を調べる
各市区町村の社会福祉協議会や生活困窮者自立支援の相談窓口では、生活の維持が困難な方を対象とした公的な支援制度や貸付制度の相談を受け付けています。対象者や利用条件は制度や自治体ごとに異なるため、ご自身の状況で利用できる支援策について窓口で直接確認してください。
選択肢3:債務整理(任意整理・個人再生・自己破産)を検討する
既存の借入返済が原因で毎月の資金繰りが破綻している場合は、法的な債務整理を検討する段階といえます。利息のカットや返済スケジュールの見直しを図る「任意整理」、裁判所を通じて債務の大幅な圧縮を目指す「個人再生」、免責を得て債務の免除を図る「自己破産」など、状況に応じた法的手段が存在します。
深夜に焦って登録を確認できない業者に連絡を入れるのではなく、まずは翌朝以降に弁護士や司法書士、公的機関に問い合わせる冷静な判断が求められます。すでにソフト闇金を利用している場合は、債務整理を考える前に、対処ステップ3の相談先へ闇金への対応を確認してください。
よくある質問
- ソフト闇金って普通の闇金と違って法律上は合法ですか?
- 貸金業法に基づく公的な登録を確認できない場合は違法な営業の可能性があります。「ソフト」というのは業者側の自称にすぎず、公的な登録のない業者はヤミ金融と同様の位置づけとなります。
- 24時間即日対応と書かれていれば安全な業者ですか?
- 対応時間の長さは安全性の根拠になりません。申込を24時間受け付けるかどうかではなく、登録の有無と、返済能力の調査を省いていないか、金利・契約条件が明確かを確認してください。
- 在籍確認なし・審査なしをうたう業者を利用しても大丈夫ですか?
- 在籍確認の有無だけでは正規かどうか判断できません。返済能力の調査を省くような業者の利用は避けてください。登録・金利・契約条件を確認し、疑わしい点があれば公的な相談窓口へ問い合わせてください。
- すでにソフト闇金から借りてしまった場合はどこに相談すべきですか?
- 返済トラブルや督促にお困りの場合は、闇金問題を取り扱う弁護士・司法書士や法テラスへご相談ください。脅迫行為など身の危険を感じる場合は警察(#9110または110番)へ通報してください。
- 弁護士と司法書士のどちらに相談すればよいですか?
- 法的手続き全般を広く任せたい場合は弁護士、業者ごとの請求額が140万円以下の簡易裁判所管轄の民事案件であれば認定司法書士も選択肢となります。事務所ごとの対応実績や受付内容を確認して選ぶとよいでしょう。
- 身分証明書の写真を送ってしまったのですがどう対処すればいいですか?
- 悪用や周囲への嫌がらせのリスクを考慮し、警察や専門家に事情を説明してください。連絡履歴を残したうえで、今後の対応方法について専門資格者の助言を受けることを推奨します。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|ソフト闇金の危険性を正しく理解し早期の相談を
この記事のまとめ
・「ソフト」や「優良」という自称は法的な安全性や登録の根拠にはならない
・24時間対応という利便性だけで安全性は判断できない。登録の有無や審査・金利を確認する
・契約や連絡を進める前に金融庁の登録情報検索サービスで正規の事業者か確認する
・すでに利用してしまった場合は証拠を保存し、弁護士・司法書士や公的窓口へ相談する
急な出費や返済期日に追われているときは、誰でも冷静な判断力を失いがちになります。「丁寧に対応してくれる」「少しの期間だけなら」とソフト闇金に手を出してしまうと、結果的に多重債務が深刻化し、ご自身や身の回りの生活環境をさらに圧迫してしまうことになりかねません。
深夜や休日に焦って危険な融資を申し込む前に、公的な相談窓口や法テラス、専門の弁護士・司法書士へ状況を打ち明けてみてください。専門家のアドバイスを受けることが、経済的な不安から抜け出し、生活の再起を図るための有力な選択肢のひとつとなります。
次に読む
この記事の内容に続く記事です。
対処する【2026年】闇金で口座が凍結されたら?考えられる原因と相談先の選び方この記事を読む → まず知る【2026年】安全なヤミ金は存在する?違法業者の危険性と借金の相談先
 まず知る【2026年】やみ金とは?貸金業者との違いと闇金被害の相談先を選ぶ判断基準
 まず知るヤミ金の見分け方7つ|違法業者から身を守る手順【2026年版】