【2026年】自己破産が恥ずかしいと感じたら|相談をためらう気持ちと判断基準
目次
借金の返済が行き詰まり、「自己破産しかないのかもしれない」と考えたとき、強い恥ずかしさや情けなさを覚える方は少なくありません。周囲に知られることへの不安や、自責の念から相談窓口への問い合わせを先送りにしてしまうケースも見られます。
この記事では、自己破産を恥ずかしいと感じてしまう背景を客観的に整理し、実際に周囲へ知られる範囲や、専門家に相談するかどうかを判断するための基準をわかりやすく解説します。専門家への相談は、必ずしも自己破産を即座に申し立てることを意味するわけではありません。現在の状況を把握し、生活を立て直す選択肢を知るための判断材料としてご活用ください。
自己破産を恥ずかしいと感じる3つの理由
自己破産という手続きに対して強い羞恥心を抱く背景には、個人の性格だけでなく、社会的な受け止め方や情報不足による誤解が深く関係しています。多くの方が共通して抱く理由は主に3点あります。
理由1|社会的な偏見や「自己責任」という強い思い込み
日本では古くから「借りたお金は最後まで返すのが当たり前」という価値観が根強くあります。そのため、返済ができなくなった状態を「人として失格」「甘えである」と過度に捉えてしまい、強い自己嫌悪に陥る傾向が見られます。
しかし、自己破産は破産法という法律に基づいて定められた、経済的な再生を図るための正当な法的手続きです。事業の失敗、病気、生活環境の急変など、誰にでも起こり得る事情から利用されている制度であり、人格を否定されるものではありません。
理由2|家族や勤務先、友人に知られることへの恐怖心
「手続きを始めたら、近所や会社に借金の事実が知れ渡ってしまうのではないか」という不安も、羞恥心を生み出す大きな要因です。周囲からの視線や評価を気にするあまり、誰にも打ち明けられず孤立してしまう方が多くいらっしゃいます。実際の情報公開範囲を把握できていないことが、過度な不安につながっています。
理由3|これまでの生活状況や選択に対する後悔と自責
「あのとき借り入れをしなければよかった」「もっと早く対処していれば」という後悔が、恥ずかしさや情けなさとして心に残るケースです。特に、返済のために別の借り入れを重ねてしまった段階では、自身の判断を責める気持ちが強くなり、他人に状況を明かすことへの心理的障壁が高くなります。
自己破産は家族や勤務先に知られるのか|確認すべき3つの場面
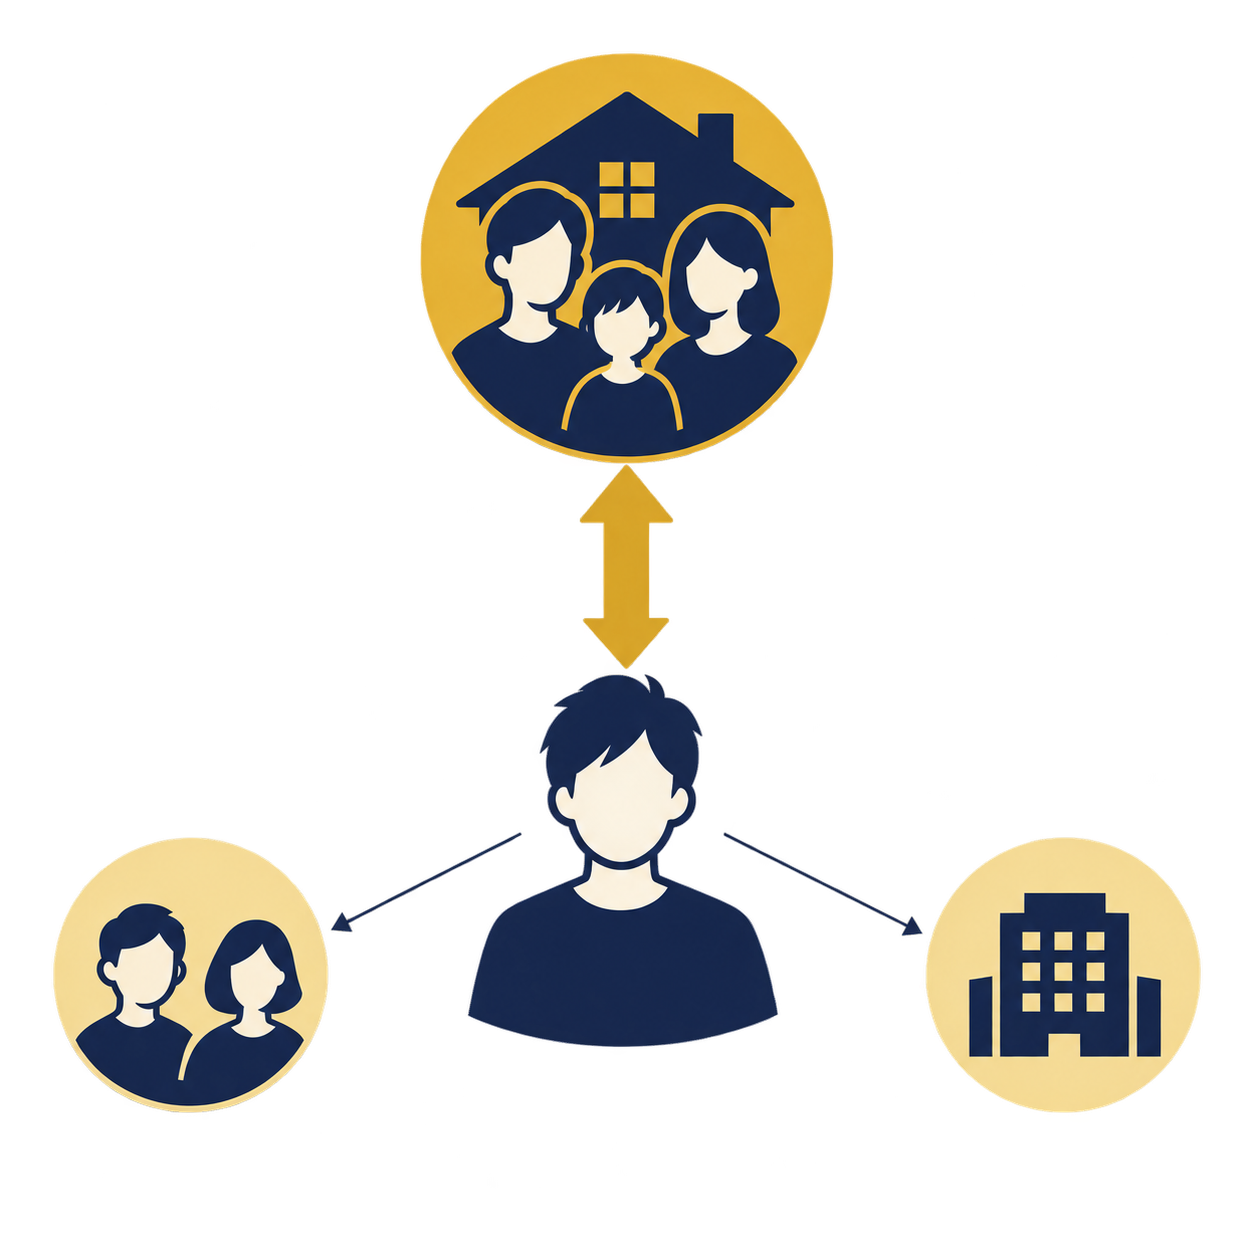
自己破産を検討するうえで、「具体的に誰にどのような形で伝わる可能性があるのか」を整理しておくことは、過度な不安を解消するために欠かせません。確認すべき場面は以下の3点に分かれます。
場面1|官報への掲載と一般に知られる可能性の範囲
自己破産の手続きを行うと、国が発行する「官報」に氏名や住所が掲載されます。これは法律で定められた公告手続きです。
ただし、官報は主に金融機関や士業、一部の官公庁関係者などが業務上で確認する媒体であり、日常生活の中で一般の友人や近所の方が日常的に購読・確認する可能性は極めて低いとされています。また、破産した事実が戸籍や住民票に記録されることはありません。
場面2|同居家族と別居家族における影響の違い
家族に知られるかどうかは、同居しているか否か、および家族名義の財産や保証人の有無によって大きく異なります。
・同居家族の場合:裁判所に提出する家計収支表の作成にあたり、同居人の給与明細など世帯全体の収入を証明する書類が必要になる場面が多く、内緒で進めることは現実的に難しいケースが一般的です。
・別居している親族の場合:保証人や連帯保証人になっていない限り、裁判所や専門家から直接連絡が届くことは通常ありません。
注意
家族や親族が借金の保証人・連帯保証人になっている場合、主債務者が自己破産を申し立てると、債権者から保証人へ一括請求が向かいます。この場合は事前に状況を共有しておく必要があります。
場面3|勤務先への影響と資格・業務制限の有無
一般的な会社員であれば、自己破産の事実を勤務先へ通知する義務はなく、会社へ書類が届くことも通常はありません。ただし、以下の場合は影響が生じる可能性があります。
・勤務先からの借り入れがある場合:会社の共済や社内貸付を利用している場合、勤務先も債権者となるため、手続きの通知が届きます。
・一定の資格や職業に就いている場合:警備員、保険外交員、宅地建物取引士、各種士業などの業務については、破産手続き開始から免責決定が確定するまでの間、一時的に資格制限(就職や業務の制限)を受ける規定があります。
相談をためらう気持ちとの向き合い方
恥ずかしさから専門家への相談をためらってしまう際、心理的な負担を少し軽くするための視点を持っておくことが大切です。
まず、弁護士や司法書士などの専門家にとって、借金問題の相談は日常的な業務の一部です。相談者がどのような事情で借り入れを重ねていたとしても、窓口で個人的に非難されたり、冷たい対応を受けたりすることは基本的にありません。日頃から多くの案件に接している専門家にとっては、「恥ずかしい事情」ではなく「客観的に解決すべき課題」として扱われます。
また、一人で悩みを抱え続けて返済のために返済を繰り返すと、遅延損害金の加算や差し押さえなどのリスクが高まります。時間が経つにつれて選択肢が狭まってしまうため、「恥ずかしさ」を行動を止める理由にするのではなく、今後の生活を整えるための合図と捉えることが大切です。
相談するかどうかを判断する4つのチェックポイント
実際に専門家の窓口へ問い合わせるべきか迷った際は、以下の4つの項目をもとにご自身の状況を確認してみてください。
・チェック1:現在の返済状況・滞納の有無(利息だけの返済になっていないか、直近で滞納が生じていないか)
・チェック2:相談で何を確認したいかの整理(費用面、家族に知られるリスク、手続きの流れなど)
・チェック3:相談と依頼が別段階であることの認識(相談したからといって、その場で契約を強制されることはありません)
・チェック4:相談先の種類と受付内容の把握(公的機関や法律事務所など、それぞれの窓口の特徴を知ること)
借金の総額や手取り収入、毎月の収支バランスをメモにまとめておくだけでも、専門家に相談した際にスムーズな見通しが立ちやすくなります。
状況に応じた相談先選び|3つの特徴比較
借金問題の相談先には、公的機関から民間の専門家まで複数の選択肢があります。ご自身の希望や現在の状況に合わせて検討しましょう。
| 相談先 | 特徴と留意点 |
|---|---|
| 法テラス (日本司法支援センター) |
・特徴:収入や資産が一定基準以下の方を対象に、無料法律相談や費用の立替制度を提供している公的機関。 ・留意点:利用には資力基準(収入・資産の上限)の審査が必要。予約から面談まで日数を要する場合がある。 |
| 弁護士会 (法律相談センター) |
・特徴:各地の弁護士会が設置する窓口。あらゆる債務額・代理業務に対応可能。 ・留意点:相談内容や地域によって初回相談料が発生する場合がある。事前予約が必要。 |
| 司法書士事務所・法律事務所 |
・特徴:民間の事務所。問い合わせフォームや電話から直接申し込みができ、初動が早い。 ・留意点:事務所ごとに得意分野や費用体系が異なる。司法書士は簡易裁判所管轄外の手続きにおいて書類作成業務が主となる。 |
補足・参考
司法書士が代理できる範囲には法令上の制限があり、自己破産などの裁判所手続きにおいては主に申立書類の作成業務を担当します。ご自身の状況で対応可能かどうかについては、事前に相談窓口で確認しておきましょう。
相談窓口に問い合わせる前に確認したい2つの視点
民間の専門家事務所へ問い合わせを検討する場合、事前の流れを把握しておくことで心理的な不安を減らすことができます。
視点1|相談したい内容が受付対象に含まれているか
事務所によって対応している業務範囲が異なります。ウェブサイトの問い合わせフォームから申し込む際は、「自己破産」「債務整理全般」「過払い金請求」などが対象業務として明記されているかを確認してください。
視点2|申込み後の連絡・本人確認の流れを理解しておく
問い合わせフォームから送信した後は、多くの事務所で内容確認のための電話連絡が入ります。これはなりすまし防止のための本人確認を行うとともに、現在の借り入れ件数や返済状況の大枠をヒアリングするためです。電話に出られる時間帯をあらかじめ考慮して申し込むと、その後のやり取りが円滑に進みます。
借金問題の相談をご検討中の方へ
アース司法書士事務所では、ウェブフォームより債務整理・自己破産・過払い請求に関するお問い合わせを受け付けています。お申し込み後、事務所より本人確認と詳細把握のためのお電話が入る流れとなっております。相談は正式な受任契約とは異なりますので、具体的な費用やご自身の状況で取り得る手続きの範囲については、窓口からの連絡時にご確認ください。
編集部の一言
借金の相談はとても勇気がいる行動ですが、現状を客観的な数字として把握することが生活再建の出発点になります。恥ずかしいという感情を無理に否定する必要はありませんが、相談窓口を活用して正確な情報を集めることが、事態を落ち着かせる助けとなります。
よくある質問
- 自己破産をすると家族に知られてしまいますか?
- 同居しているご家族がいる場合、裁判所へ提出する世帯の家計収支表や同居人の給与明細などが必要になるため、知られずに手続きを完了させることは困難なケースが多いです。一方、別居している親族で、かつ保証人になっていない方に対して裁判所などから通知が行くことは原則ありません。
- 勤務先に自己破産の事実が伝わることはありますか?
- 会社から借り入れ(社内融資など)をしていない限り、裁判所や専門家から勤務先へ連絡されることは通常ありません。ただし、警備員や保険外交員などの一定の資格・職種においては、手続き期間中に資格制限を受けるため、勤務先へ事情を説明する必要が生じる場合があります。
- 借金を返せなくなって恥ずかしいと感じるのは自分だけでしょうか?
- 多くの相談者が当初は強い自責の念や羞恥心を抱えて相談窓口を訪れます。決して珍しい感情ではありませんが、専門家は返済不能に至った事情を責めるのではなく、法律に基づいて生活を立て直すための手続きを淡々と進めますので、過度に恐れる必要はありません。
- 一度相談したら、必ず自己破産を依頼しなければなりませんか?
- 相談をしたからといって、その場で正式な依頼(契約)を行う義務はありません。提示された費用や手続きの見通し、担当者の説明方針に納得したうえで契約を結ぶのが通常の流れです。
- 自己破産以外の解決方法を提案してもらうことはできますか?
- はい。収入や財産の状況、借り入れの総額によっては、利息の再計算や分割払いの再交渉を行う「任意整理」や、住宅を残しながら債務の圧縮を目指す「個人再生」といった別の手続きが選択肢になることもあります。
- 相談窓口にはどんな準備をして問い合わせればよいですか?
- どこから何社借りているか(社数と残高のおおよその額)、毎月の返済額、手取りの月収をメモ帳などにまとめておくとスムーズです。契約書や督促状などの手元にある書類も、手元に揃えておくと状況の確認が早くなります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|恥ずかしさを整理し生活再建への一歩を踏み出すために
この記事のまとめ
・自己破産を恥ずかしいと感じる背景には社会的な思い込みがあるが、法律で認められた生活再建の手段である
・官報掲載はあるものの一般に知られる可能性は低く、同居家族や保証人の有無によって配慮すべき点が異なる
・相談は正式な受任契約とは異なり、状況整理や自己破産以外の選択肢(任意整理など)を検討する場である
・費用や対応範囲は窓口によって異なるため、法テラスや専門家事務所の特徴を確認して選ぶことが大切
借金問題で行き詰まりを感じたとき、恥ずかしさや不安から誰にも言えずに時間を過ごしてしまうと、問題が複雑化してしまう恐れがあります。
専門家窓口への相談は、ご自身の現状を客観的な数字で確認し、法的な選択肢を把握するための手段です。過度な自責の念をいったん横に置き、まずは状況を整理することから始めてみてください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ借金の整理方法4つを比較【2026年】自分に合う手続きの選び方ガイドこの記事を読む → 対処する2回目の自己破産は可能?7年ルールと免責条件
 対処する自己破産を自分でやる方法|費用・手続き・必要書類を完全解説
 対処する自己破産3回目は可能?条件・期間・免責不許可リスクを徹底解説