【2026年】給与所得者等再生とは?小規模個人再生との違いと利用条件を解説
目次
給与所得者等再生とは、給与などの定期的で変動幅が小さい安定収入がある人を対象とした個人再生の類型です。最大の特長は、再生計画案に対する債権者の書面決議(反対投票)を経ずに進められる点にあります。一方で、返済基準に「可処分所得の2年分以上」が加わるため、小規模個人再生と比べて返済総額が高くなる傾向があります。
この記事をお読みいただくと、ご自身の状況に照らし合わせて以下の事項を順序立てて整理できます。
・給与所得者等再生の法的な利用条件に当てはまっているか
・小規模個人再生との手続き上・費用上の具体的な3つの違い
・可処分所得の算出方法と返済額の決定ステップ
・どちらの手続きを選ぶべきかの客観的な判断目安
・専門家へ相談する際に事前に確認しておくべき項目
なお、実際の申立て手続きやどちらを選択すべきかの最終判断には、個別事情に応じた裁判所や弁護士・司法書士などの専門的見解が不可欠となります。本稿では判断の材料となる法制度の概要と基準を整理して解説します。
給与所得者等再生とは?3つの基本ポイント
給与所得者等再生は、民事再生法に規定されている個人向けの倒産処理手続きのひとつです。通常の個人再生(小規模個人再生)をベースにしつつ、給与所得者の特性に合わせて一部の要件や進行手順が調整されています。把握しておくべき基本ポイントは主に3点あります。
1. 安定した給与収入があり変動幅が小さい人が対象
給与所得者等再生の対象となるのは、給与その他これに類する定期的な収入を得る見込みがあり、かつその額の変動の幅が小さいと見込まれる個人です。会社員や公務員のように毎月の給与が安定的である職業が主に想定されています。
2. 債権者による書面決議を要しない
小規模個人再生では再生計画案について債権者の書面決議があり、一定割合の不同意があると認可に至りません。これに対し、給与所得者等再生では債権者の書面決議を行わず、裁判所による意見聴取にとどまるため、大口債権者の反対によって計画が否決される心配がありません。
3. 返済額に「可処分所得の2年分」が基準として加わる
債権者の意向によらず強制的に権利変更を行う代償として、弁済総額の基準が厳格に定められています。通常の再生基準だけでなく、収入から生活費や税金等を控除した「可処分所得」の2年分以上を返済に充てなければならない点が、本手続きの大きな特色です。
個人再生全般の枠組みとして、住宅ローンを除く借入金を法律の基準に沿って圧縮し、原則3年(特別な事情がある場合は最長5年)で分割返済していくことになります。また、住宅資金特別条項(住宅ローン特則)の適用要件を満たせば、自宅を手放さずに債務整理を進められる選択肢も用意されています。
給与所得者等再生の利用条件4つ
給与所得者等再生を申し立てるには、個人再生共通の条件に加えて、給与所得者等再生固有の要件をすべて満たす必要があります。法律上定められている主な条件は以下の4つです。
条件1:将来的・継続的な収入を得る見込みがあること
個人の債務者であり、将来において継続的に、または反復して収入を得る見込みがあることが大前提となります。
条件2:住宅ローンを除く無担保債務が5,000万円以下であること
住宅ローン等の担保付債権を除く借入総額が5,000万円以下であること。何がこの総額に含まれるかは債権の内容により異なるため、債権調査時に確認が必要です。
条件3:給与等の定期収入があり変動幅が小さい見込みであること
給与等の定期的な収入を得る見込みがあり、かつその変動幅が小さいことが求められます。歩合制の割合が極めて高い営業職や、年ごとの事業所得の波が大きい個人事業主などの場合は、この条件に該当せず小規模個人再生を検討することになります。
条件4:過去一定期間内に同様の免責・認可等を受けていないこと
過去一定期間内に自己破産の免責決定や給与所得者等再生の認可決定を受けている場合は申立てが制限されます。該当し得る方は期間と対象手続を申立て前に確認してください。
補足・参考
「収入の変動幅が小さい」という要件については、過去の実績や今後の見込みをもとに裁判所が総合的に判断します。一律の数値基準が厳格に固定されているわけではないため、ご自身の雇用形態や給与体系が該当するかどうかは申立て前の調査が必要です。
小規模個人再生との違い3点を比較表で確認
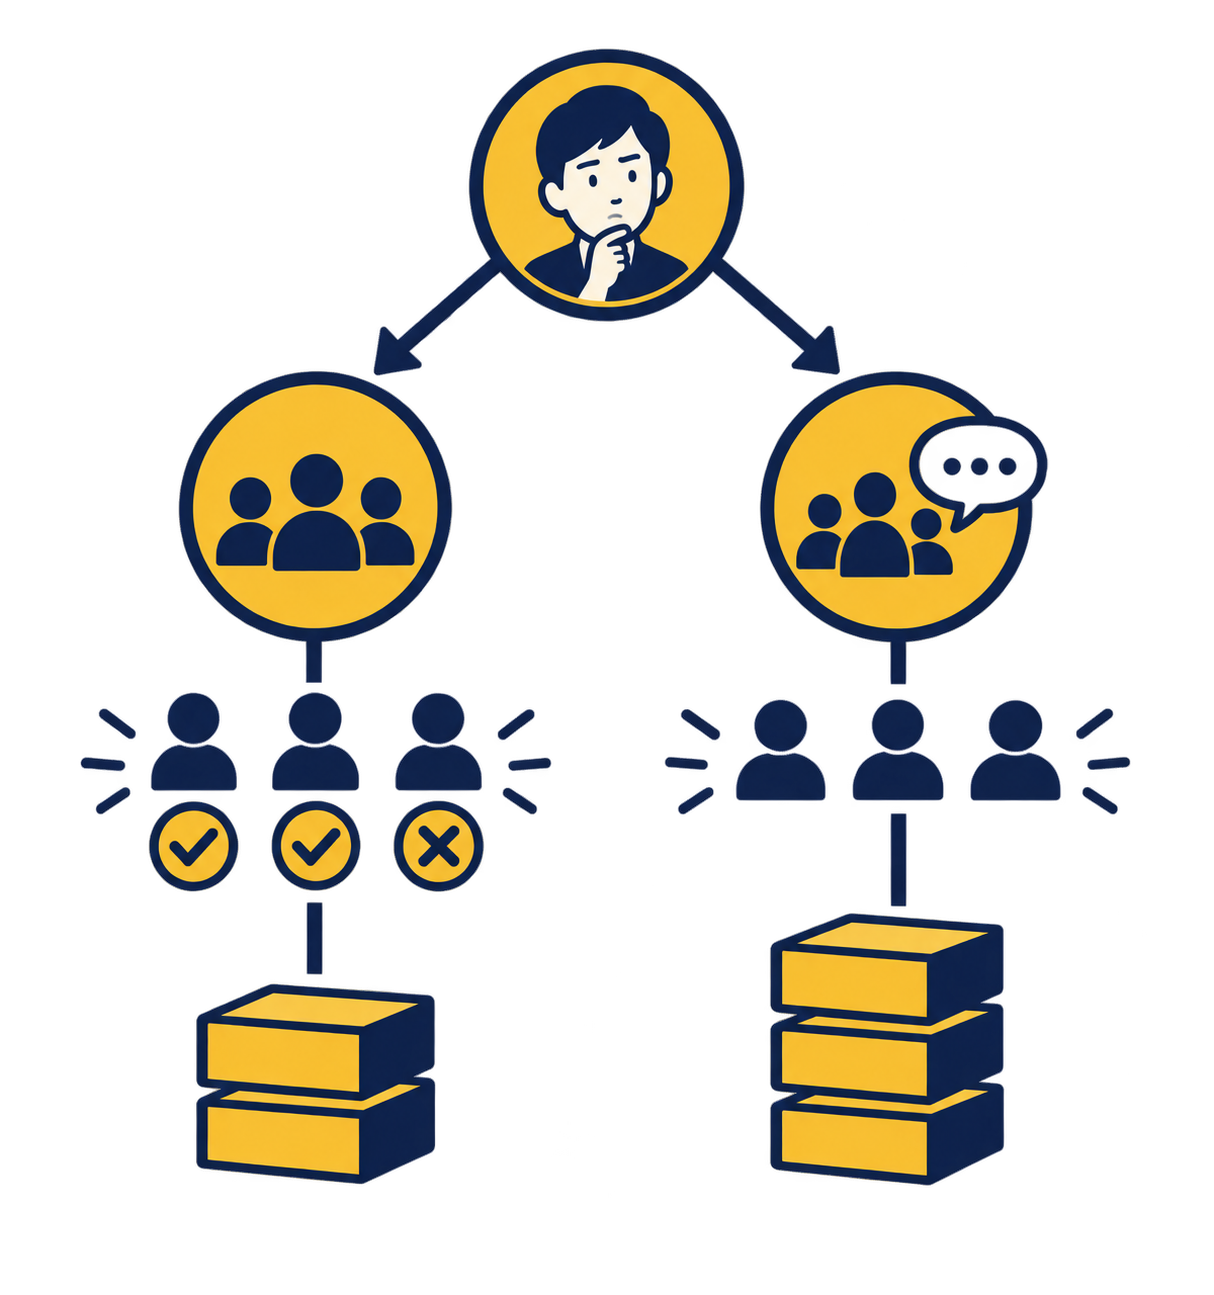
個人再生には「小規模個人再生」と「給与所得者等再生」の2つのルートがあります。会社員であっても小規模個人再生を選択することは法律上何ら問題ありません。どちらを選ぶべきかを検討する際は、両者の構造的な相違点を把握することが第一歩となります。
| 比較項目 | 小規模個人再生 | 給与所得者等再生 |
|---|---|---|
| 対象となる収入形態 | 継続的な収入の見込みがあれば自営業・会社員問わず広く対象 | 給与等の定期収入があり変動幅が小さい個人に限定 |
| 債権者の書面決議 | あり(一定割合の不同意で否決) | なし(裁判所による意見聴取のみで決議は行われない) |
| 弁済総額の決定基準 | ①最低弁済基準額 ②清算価値 ※いずれか多い額 |
①最低弁済基準額 ②清算価値 ③可処分所得の2年分 ※3つのうち最も多い額 |
実務においては、債権者の不同意が見込まれる特殊なケースを除き、弁済総額を低く抑えやすい小規模個人再生が第一選択として広く利用される傾向があります。ただし、実際にどちらが適しているかは、ご自身の「可処分所得」の試算結果によって大きく左右されます。
返済額はどう決まる?可処分所得2年分の考え方3ステップ
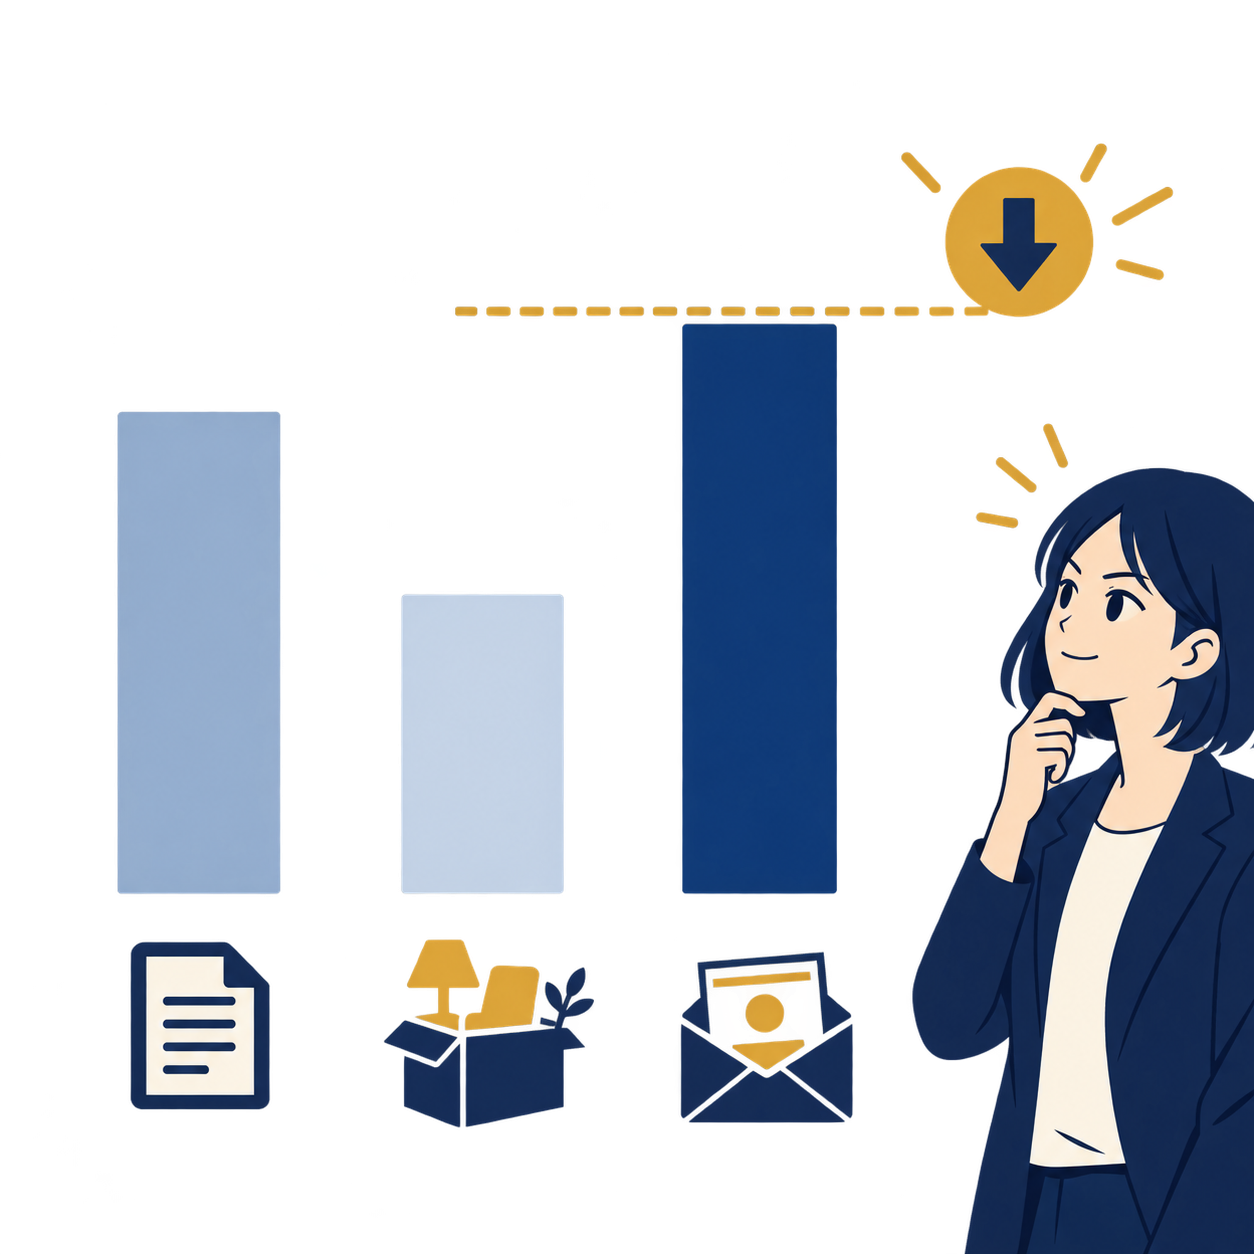
給与所得者等再生における返済額は、「最低弁済基準額」「清算価値」「可処分所得の2年分」の3者を比較し、最も高額となった基準が弁済総額として採用されます。ここでは特に計算が複雑な「可処分所得」の算出手順を3つのステップで整理します。
ステップ1:手取り収入を算出する
直近の一定期間の収入から所得税・住民税・社会保険料を差し引いて手取りを求めます(対象期間は申立て時の運用で確認)。
ステップ2:政令基準に基づく生活費等を控除する
政令で定める最低限度の生活費を差し引きます。控除額は世帯構成や居住地域などで変わります。
ステップ3:算出された可処分所得を2倍して比較する
残った可処分所得の2年分(24カ月分)の金額を算出します。この金額と、借入総額に応じて法律で決まる最低弁済基準額、さらに手持ち資産を換価したと想定した場合の「清算価値」を比較し、最も高い数値が計画上の返済総額の基準となります。
注意
独身で扶養家族がいない方や、同居家族が少なく収入が比較的高い方の場合、政令で控除される生活費が相対的に低くなり、可処分所得2年分の金額が跳ね上がる傾向があります。結果として、小規模個人再生に比べて返済総額が大幅に増える可能性があるため事前の綿密な試算が必要です。
どちらを選ぶ?判断の目安5つ
小規模個人再生と給与所得者等再生のどちらを選択すべきかは、債権者の動向とご自身の家計収支の双方から判断します。主な判断目安は以下の5点です。
目安1:大口債権者が再生計画に反対する見込みがあるか
借入先の中に、個人再生の書面決議で反対票を投じる方針を明確にしている金融機関や保証会社があるかを確認します。不同意により否決される可能性が高い場合は、決議手続きのない給与所得者等再生が有力な選択肢になります。
目安2:可処分所得2年分が他の基準を大きく上回らないか
試算した可処分所得の2年分が、最低弁済基準額や保有財産の清算価値を大きく超える場合、給与所得者等再生を選ぶと毎月の返済負担が過大になります。差額の大きさを見極めることが重要です。
目安3:給与の変動幅が小さいと客観的に証明できるか
直近数年分の源泉徴収票や給与明細から、年間の収入変動が大きくないことを示せる資料を準備できるか確認します(必要な対象期間は相談時に確認)。
目安4:過去の免責・認可の履歴がないか(条件4参照)
目安5:3年間の分割返済を無理なく継続できる家計状況か
算出された弁済総額を原則3年(36回)で分割した月々の支払いが、現在の生活費から確実に捻出できる見通しが立っているかどうかが前提となります。
編集部の一言
自己破産では借入れの原因が免責の判断で問題になる場合があります。個人再生は自己破産とは判断の枠組みが異なるとされますが、借入原因が手続きの進行や裁判所の判断に影響しないとは限りません。原因を含めて専門家に相談してください。
相談先の選び方と確認すべき5項目
個人再生は申立書類の作成や債権調査、裁判所との折衝など高度な専門性が求められる手続きです。自分一人で進めることは極めて困難であり、弁護士や司法書士への相談が現実的な第一歩となります。
相談先を検討する際は、以下の公的機関や公的相談窓口を活用することも有益な選択肢です。
・法テラス(日本司法支援センター):収入・資産の要件を満たす場合に法律相談や弁護士・司法書士費用の立替(民事法律扶助)を利用できる制度があります。要件は利用前に確認が必要です
・各地の弁護士会・司法書士会:定期的な債務整理相談会や専門相談窓口を設置
・消費生活センター:多重債務の初期相談と適切な窓口への案内
なお、司法書士が代理できる範囲には法律上の制限があり、個人再生での関与の形も弁護士とは異なります。債務総額や希望する進め方によって適した依頼先が変わるため、相談時に対応範囲を確認してください。依頼先を選ぶにあたっては、以下の5つの確認項目を窓口で直接確かめることを推奨します。
1. 費用体系の総額:着手金、報酬金、裁判所予納金などの内訳と分割払いの可否
2. 個人再生の取扱実績:小規模個人再生と給与所得者等再生の選択判断に関する知見
3. 住宅ローン特則への対応:住宅を残す場合の具体的な見通しと経験
4. 受任通知の送付時期:督促や取り立てがいつ停止するかという初動の流れ
5. 連絡手段と進捗共有:手続き中の連絡頻度や面談の実施方法
債務整理・個人再生の相談を検討されている方へ
ご自身の可処分所得の試算結果によってどちらの手続きが有利かは変わります。上記5項目を手元に整理したうえで、法律事務所または公的相談窓口(法テラス・弁護士会・司法書士会)に相談してください。
PR
PR
よくある質問
- 会社員なら給与所得者等再生しか選べないのですか?
-
いいえ、会社員であっても小規模個人再生を選ぶことができます。実務上は、返済額が低く抑えられる可能性が高い小規模個人再生を選択するケースが多く見られます。
- 給与所得者等再生のほうが返済額は必ず高くなりますか?
-
必ず高くなるとは限りませんが、高くなるケースが一般的です。給与所得者等再生では「可処分所得の2年分以上」という返済基準が追加されるため、扶養家族が少ない場合や手取り収入が多い場合は弁済総額が小規模個人再生より増額しやすくなります。
- 残業代やボーナスで年収の波がある場合でも利用できますか?
-
一定の変動があっても直ちに利用不可とはなりません。法律上「収入の変動の幅が小さい」ことが条件とされていますが、これまでの収入実績や職種を踏まえ、裁判所が総合的に判断します。
- 給与所得者等再生でも債権者の反対で不認可になることはありますか?
-
給与所得者等再生には債権者による書面決議がないため、債権者の反対多数によって否決されることはありません。ただし、再生計画の遂行可能性がないと判断された場合や、法定の利用要件を欠いている場合は、裁判所の判断で認可されないことがあります。
- 過去に自己破産をした経験があっても申し立てられますか?
-
期間制限に該当すると申立てできないため、確定日を確認したうえで小規模個人再生など他の方法も含めて検討します。
- 住宅ローンを返済中の持ち家は残せますか?
-
住宅資金特別条項(住宅ローン特則)の利用条件を満たしていれば、住宅ローンは従来通り返済を続けながら、他の借入金を整理して自宅を手元に残せる可能性があります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|給与所得者等再生を検討する際の要点
この記事のまとめ
・給与所得者等再生は給与など変動幅が小さい安定収入がある人を対象とした手続き
・債権者による反対決議がない代わりに、可処分所得2年分以上の弁済基準が加わる
・実務では返済総額を抑えやすい小規模個人再生が優先され、不同意リスクがある場合に本手続きが選ばれる
・可処分所得の試算や適切な手続きの選択には個別具体的な家計・債権者調査が必須
借金問題への対処は、ご自身の家計収支や借入先の状況に応じて適した手続きが異なります。手続き選びで迷われた際は、ひとりで抱え込まず、法テラス、弁護士会、司法書士会、あるいは地域の消費生活センターなどの公的窓口や専門家へ相談し、再起に向けた無理のない返済計画を組み立てていきましょう。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る借金の個人再生とは?【2026年】仕組みと利用条件をわかりやすく解説
 まず知る債権整理とは?【2026年】債務整理との違いと個人が確認すべき点
 対処する任意整理から個人再生へ切替|失敗回避の手順と費用・期間を徹底解説
 対処する【2026年】個人再生は2回目もできる?借金の再整理を弁護士に相談する前の確認点