【2026年】小規模個人再生の利用条件は?手続きの流れと借金相談の準備
目次
小規模個人再生は、将来において継続的または反復して収入を得る見込みがあり、住宅ローンを除く無担保債務の総額が5000万円以下の個人が対象です。裁判所の認可を受け、減額後の債務を原則3年間で分割返済します。
この記事でわかることは次の4点です。
・ご自身の借金や収入状況が利用条件に当てはまるか
・もうひとつの手続きである給与所得者等再生との選び方
・申立てまでの手続きの流れと期間感
・弁護士などの専門家に相談する前に手元へ揃えておくべき情報
なお、当サイトは法的手続きの代行や減額の確約を行うものではありません。具体的な返済計画の作成や申立ての可否判断については、弁護士・司法書士などの専門家、あるいは法テラス(日本司法支援センター)などの公的相談窓口へ直接ご相談ください。
小規模個人再生の利用条件3つ
小規模個人再生を裁判所に申し立てるためには、法律上定められた基本的な要件を満たしている必要があります。主な利用条件は次の3点です。
将来において継続的または反復した収入を得る見込みがあること
個人再生は、手続き後に残った債務を原則3年間(事情により最長5年間)かけて分割して支払っていく手続きです。そのため、申立人には将来にわたって返済を続けられる安定した収入が求められます。
給与所得者(会社員・公務員)だけでなく、事業所得を得ている自営業者やフリーランス、パート・アルバイト、年金受給者であっても、反復・継続した入金の見込みがあれば申立ての検討対象とされます。
住宅ローンを除く無担保債務の総額が5000万円以下であること
対象となる借金(無担保債務)の総額が5000万円以下でなければなりません。この金額には、消費者金融からの借入、クレジットカードのキャッシングやショッピング残高、銀行カードローン、個人からの借入などが含まれます。
住宅ローン債務は住宅ローン特則を使うかどうかにかかわらず、原則としてこの総額に含めません。自動車ローンなど担保付きの借入の扱いは専門家に確認してください。利息や遅延損害金、保証債務の算入範囲など、細かい計算方法についても専門家の確認が必要です。
再生計画どおりに返済を続けられる履行可能性の見込みがあること
毎月の手取り収入から家計の生活費を差し引いたとき、減額後の弁済額を支払っていくだけの余力があることが求められます。裁判所での手続き中には、実際に毎月計画通りの金額を積み立てられるかを確かめる「履行テスト」が行われる運用が一般的です。
補足・参考
個人再生手続きは民事再生法に規定されており、裁判所の公式サイトでも手続きの趣旨や要件(将来の継続的収入の見込み、無担保債務5000万円以下など)が公開されています。運用基準は申立てを行う地方裁判所によって一部異なる場合があります。
出典:民事再生法、裁判所ウェブサイト「個人再生」
現在の雇用形態や生活状況に応じて、小規模個人再生の利用を検討する際の目安を以下の表にまとめました。
| 雇用・収入状況 | 申立ての検討余地 | 専門家相談で確認する主なポイント |
|---|---|---|
| 会社員・公務員 | 幅広く検討可能 | 勤続期間や手取り額、ボーナス依存度と家計収支 |
| 自営業・フリーランス | 売上・利益の継続性次第で検討可能 | 過去の確定申告書、月ごとの収支の波、事業経費 |
| パート・アルバイト | シフトや実収入の安定性次第で検討可能 | 月間の就労日数、給与明細の推移、同居家族の支援 |
| 年金受給者 | 受給額と生活費の差額次第で検討可能 | 年金受給額から生活費を引いて返済原資が残るか |
| 無職(収入見込みなし) | 利用は困難 | 就労開始の見込み、または自己破産など別手続きの検討 |
給与所得者等再生との違い3点と選び方
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類があります。実務上は小規模個人再生が選ばれることが多いとされていますが、それぞれの性質と判断基準を把握しておくことが重要です。
債権者の同意(書面決議)の要否
小規模個人再生では、作成した再生計画案に対して債権者による書面決議が行われます。債権者の頭数の半数以上、または債権額の過半数を占める債権者が不同意を出した場合、手続きは認可されません。
これに対し、給与所得者等再生では債権者の同意は不要であり、債権者からの意見聴取にとどまります。大口の債権者が反対することが明白な場合には、給与所得者等再生が有力な選択肢になります。
弁済額の算出基準の違い
小規模個人再生の最低返済額は、「法律で定められた最低弁済額」と「自己の財産総額(清算価値)」を比較して、いずれか高いほうの金額となります。
一方、給与所得者等再生ではこれらに加え「可処分所得の2年分」という基準が加わります。可処分所得の算出方法は厳格に定められており、独身者や高収入者では返済額が小規模個人再生に比べて大幅に高額化する傾向があります。
利用対象者の制限と過去の申立て制限
給与所得者等再生は、給与などの定期的な収入を得る見込みがあり、かつその変動幅が小さい人(原則として年収の変動が2割以内とされる給与生活者など)に限定されます。
また、過去7年以内に自己破産の免責決定や給与所得者等再生の認可確定などを受けている場合、給与所得者等再生は申し立てることができません。小規模個人再生にはこのような過去の手続き履歴による直接的な申立て制限はありません。
| 項目 | 小規模個人再生 | 給与所得者等再生 |
|---|---|---|
| 対象者 | 継続収入のある幅広い個人(自営業含む) | 収入の変動幅が小さい給与所得者等 |
| 債権者の同意 | 必要(頭数半数以上または債権額過半数の不同意で不認可) | 不要(意見聴取のみ) |
| 返済総額の基準 | 最低弁済額 または 清算価値 の多い方 | 最低弁済額・清算価値・可処分所得2年分の最も多い方 |
| 向いている状況 | 返済額を抑えたい、反対する特定大口債権者がいない | 債権者の反対が確実視され、小規模では通過しない場合 |
どちらの手続きを選ぶべきかは、債権者の顔ぶれや予想される反対の有無、そして可処分所得の試算結果を踏まえ、弁護士などの専門家と慎重に協議して決定するのが通例です。
返済額を決める3つの基準と債務額別の目安
個人再生後の返済額は、法律上の決まりに基づき個別に計算されます。「借金が〇割になる」と単純に一律で決まるわけではなく、以下の3つの基準が関わってきます。
最低弁済額基準(借金総額による法定の下限)
民事再生法では、債務総額(住宅ローンを除く)に応じて支払うべき最低限の金額が段階的に定められています。借金総額が大きくなるほど減額割合は大きくなりますが、最低限返済しなければならないベースラインが存在します。
清算価値保障原則(財産総額による下限)
債務者が自己破産を選択した場合に債権者へ配当される財産の総額を「清算価値」と呼びます。個人再生では、破産したときに配当される見込み額以上の金額を返済しなければならないという原則(清算価値保障)があります。
預貯金、生命保険の解約返戻金、自動車の査定額、退職金の見込額の一部などの資産合計が最低弁済額を上回る場合は、その財産総額が返済額の下限となります。
履行可能性基準(家計収支との適合)
算出された基準額を原則3年間(毎月均等払い)で割った場合、その月々の支払いが家計の余剰資金の範囲内に収まっている必要があります。生活費を圧迫しすぎて再度の滞納が予見される計画は認可されません。
借金の総額に応じた、法律上の最低弁済額の区分は下表のとおりです。
| 住宅ローンを除く債務総額 | 法律上の最低弁済額(基準) |
|---|---|
| 100万円未満 | 債務総額の全額(減額なし) |
| 100万円以上 500万円以下 | 100万円 |
| 500万円超 1500万円以下 | 債務総額の5分の1(20%) |
| 1500万円超 3000万円以下 | 300万円 |
| 3000万円超 5000万円以下 | 債務総額の10分の1(10%) |
注意
表の金額はあくまで「法定の最低額」です。高価な財産を所有している場合は清算価値保障が適用され、返済額がこれより高くなることがあります。「誰でも借金が5分の1になる」というわけではありませんので、正確な返済見込み額は専門家へ試算を依頼してください。
小規模個人再生の手続きの流れ7ステップ
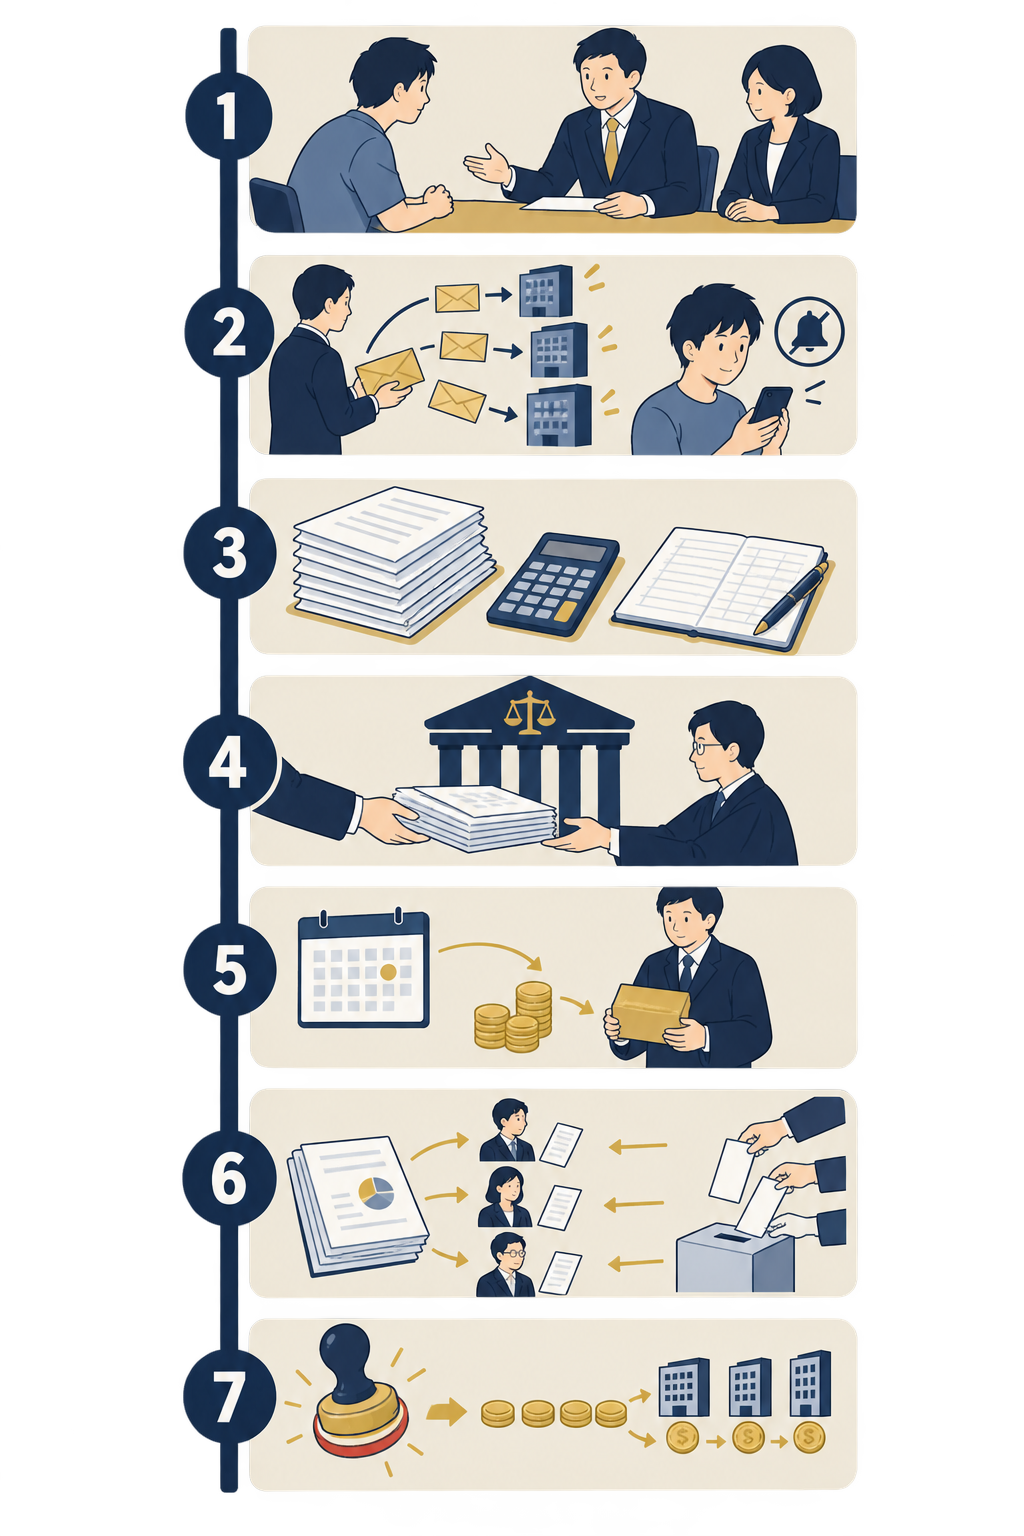
相談・依頼から返済開始までは、概ね半年から1年程度が目安です。大まかな流れは以下の7つのステップで進みます。
ステップ1:弁護士・司法書士への相談と依頼
まずは専門家に借入状況や収支を相談し、任意整理や自己破産ではなく小規模個人再生が適切かどうかを検討します。なお、認定司法書士は簡易裁判所訴訟等の代理権にとどまるため、地方裁判所の個人再生手続きでは書類作成業務となる場合が多く、代理人として全般を委任したい場合は弁護士への依頼が選択肢となります。
ステップ2:受任通知の送付と督促の停止
専門家が正式に依頼を受けると、各債権者へ「受任通知」を一斉に送付します。貸金業法等の規定により、受任通知を受け取った債権者からの直接の督促や取り立てが一旦停止します。この期間中に、これまで返済に充てていた資金を申立費用や履行テストの積立用として確保していきます。
ステップ3:財産・債務・家計の調査と申立書類の作成
すべての債権者からの取引履歴を取り寄せて債務総額を確定させるとともに、通帳のコピー、給与明細、保険証券、課税証明書などの必要書類を集めて家計の収支表を作成します。
ステップ4:裁判所への申立てと個人再生委員の選任
準備した申立書と添付書類を住所地を管轄する地方裁判所へ提出します。裁判所によっては、申立人の財産調査や返済計画の監督を行う「個人再生委員」と呼ばれる中立の弁護士が選任されます(裁判所によって運用の有無が異なります)。
ステップ5:再生手続の開始決定と履行テストの開始
書類に不備がなく申立要件を満たしていると判断されると、裁判所から再生手続の開始が決定されます。同時期から、認可後の毎月の返済予定額と同額を指定口座(再生委員の口座など)に毎月期日通りに振り込む「履行テスト(トレーニング)」が数か月間にわたり実施されます。個人再生委員が選任されない裁判所では、履行テストの実施の有無や方法が異なります。
ステップ6:再生計画案の提出と債権者の書面決議
確定した債務額と財産状況をもとに、「今後の返済総額と毎月の返済額」を記載した再生計画案を作成して裁判所へ提出します。提出後、裁判所から各債権者に対して書面決議が求められ、不同意が前述の基準に達しなければ可決とみなされます。
ステップ7:認可決定の確定と返済の開始
書面決議を通過し、裁判所が計画を認可すると「認可決定」が出されます。その後、認可決定が確定(官報掲載から約2〜3週間後)した翌月あたりから、再生計画に基づいた各債権者への分割返済がスタートします。原則3年(36回払い)での返済となります。
| 手続きの段階 | 期間の目安 | 申立人(読者)が行う主な対応 |
|---|---|---|
| 相談から申立てまで | 約3か月〜6か月 | 通帳・給与明細・請求書などの提出、家計簿の記録 |
| 申立てから開始決定 | 約数週間〜1か月 | 個人再生委員との面談(選任地域の場合) |
| 開始決定から計画提出 | 約2か月〜3か月 | 履行テスト(毎月の積立振込)の継続 |
| 書面決議から認可確定 | 約1か月〜2か月 | 再生計画案の確認、決議結果の待機 |
| 認可確定後 | 原則3年間(最長5年) | 各債権者の指定口座へ毎月または期日ごとの振込返済 |
※期間は管轄裁判所の運用や書類準備の進み具合で前後します。
小規模個人再生が認可されない3つのケースと対処
小規模個人再生は申立てを行えば誰でも認められるわけではありません。途中で手続きが廃止されたり、認可が下りなかったりする典型的なケースを把握しておく必要があります。
債権者の不同意が可決基準を超えてしまった場合
小規模個人再生独自の不認可理由として代表的なものが、大口債権者による不同意です。たとえば、借金全体の50%を超える債権額を持つ金融機関が1社でも反対した場合、その時点で再生計画案は否決されます。
【対処の視点】事前に債権者の傾向(不同意を出す方針を取っている業者かどうか)を専門家に確認しておきます。反対が予想される場合は、債権者の同意が不要な給与所得者等再生への移行を最初から検討する選択肢があります。
履行テストの失敗など履行可能性が認められない場合
再生手続中に実施される履行テストにおいて、積立金の入金遅れや未納が発生した場合、裁判所から「認可しても将来の返済を続けられない」と判断され、手続きが打ち切られる(廃止される)ことがあります。
【対処の視点】申立準備の段階から家計を見直し、無駄な支出を削減して確実に毎月の積立ができる生活基盤を整えることが欠かせません。
書類の不備や財産隠し・虚偽の申告があった場合
所有している預貯金口座を隠したり、自動車や保険の存在を故意に申告しなかったりする行為は厳禁です。清算価値を不当に低く見せかけようとした事実が判明すると、手続きの不認可事由となります。
注意
借入れの原因がギャンブルや過度の浪費であったとしても、自己破産の「免責不許可事由」のような規定は個人再生にはありません。ただし、借入用途や使途不明金を隠そうと嘘の申告をすることは手続き全体の破綻を招きます。すべて正直に専門家へ開示してください。
借金相談の前に準備する5つの情報
弁護士などの専門家へ相談に行く際、事前に手元の状況を整理しておくと、初回面談の段階で小規模個人再生の実現可能性について精度の高い見通しを立てやすくなります。
1. 毎月の収入を証明できる書類
直近2〜3か月分の給与明細書、直近1〜2年分の源泉徴収票や住民税課税証明書、確定申告書の控えなどを準備します。自営業者の場合は直近の売上台帳なども役立ちます。
2. 債務(借入先・残高)の一覧メモ
どこから、いつ頃から、いくら借りているかのメモを作成します。クレジットカードの明細、ローンカード、督促状などを集めておくだけでも構いません。ギャンブル起因の借入であっても除外せず、すべて書き出します。
3. 保有している財産の一覧
預貯金の残高(保有する全口座の通帳)、加入している生命保険の解約返戻金見込額、自家用車の査定価格、不動産の評価額、退職金の支給見込額証明書など、換価価値のある資産をリストアップします。
4. 直近の家計収支(生活費の内訳)
毎月の世帯全体の収入と、家賃・食費・光熱費・通信費・教育費などの大まかな支出額を整理しておきます。毎月いくら程度であれば無理なく返済に充てられるかを把握するためです。
5. 住宅ローンの有無とマイホーム維持の希望
自宅を所有しており住宅ローン返済中の方で、家を手放さずに手続きを進めたい場合は、住宅ローンの返済予定表や契約書を持参します。住宅資金特別条項の適用対象となるかどうかを初期段階で確認するためです。
編集部の一言
書類が完璧に揃わないことを理由に相談を先延ばしにする必要はありません。手元にある明細や大まかなメモだけでも相談は十分に可能です。まずは現状をありのまま伝えることが生活再建への一歩になります。
ご自身の置かれている立場や家庭の事情によって、選ぶべき相談先の選択肢も異なります。
| 読者の状況・悩み | 適した相談窓口の選択肢 | 相談時に特に確認すべき事項 |
|---|---|---|
| 家族に知られずに進めたい | 債務整理の取扱実績が多い法律事務所 | 自宅への郵送物の配慮や連絡方法の指定 |
| 自営業で収入の波が大きい | 民事再生に詳しい弁護士 | 事業継続の可否、事業収支の実態審査への対応 |
| 住宅ローンがあり家を残したい | 個人再生の実績豊富な弁護士 | 住宅資金特別条項の利用要件を満たしているか |
| 相談費用・着手金の工面が難しい | 法テラス(日本司法支援センター) | 民事法律扶助(費用の立替制度)の利用要件 |
借金の相談先を探している方へ
債務の総額や保有財産、債権者の傾向によって最適な整理手段は異なります。法テラス・弁護士会の法律相談センター・消費生活センターなどの公的窓口で、次の節で紹介する4項目を確認してみてください。
相談先の選び方と窓口で確認する4つの項目
借金の整理を正式に依頼する窓口を選ぶにあたっては、民間の法律事務所だけでなく、公的な相談窓口も含めて検討することが大切です。各地の弁護士会が運営する法律相談センター、司法書士会、日本司法支援センター(法テラス)、自治体の消費生活センターなどでも借金問題の相談を受け付けています。
相談窓口で面談を行う際は、以下の4つの項目を具体的に確認しておくと、後々の認識のずれを防ぐことができます。
1. 小規模個人再生の申立て手続きに対応しているか
債務整理の中で、任意整理は受任していても個人再生の申立ては取り扱っていない、あるいは件数が少ない事務所も存在します。地方裁判所への申立て実務に精通しているかを確認することが重要です。
2. 費用の総額・内訳と分割払いの可否
着手金、報酬金、実費(官報公告費用や裁判所への予納金)、再生委員が選任された場合の予納金の目安などを確認します。受任通知送付後に積立をしながら費用を分割払いできるかどうかも重要な確認事項です。
3. 依頼後の連絡手段と家族への配慮
書類のやり取りや進行状況の報告をどの手段(個人携帯、指定のメールアドレス、専用チャットなど)で行うかを取り決めます。家族と同居している場合、事務所名の入った封筒を自宅に送らないといった配慮が可能かを確認しておきましょう。
4. 裁判所や事務所への出頭・面談が必要な回数
手続き期間中に、裁判所や個人再生委員の事務所へ本人が出向く必要があるかどうか、またそれは何回程度想定されるかを管轄裁判所の運用を踏まえて尋ねておくと見通しが立ちます。
よくある質問
- 小規模個人再生は会社員でも使えますか?
- 利用可能です。小規模個人再生は自営業者専用の手続きではなく、安定した継続収入がある個人であれば会社員や公務員でも幅広く利用されています。実際の実務でも、返済額が低く抑えられやすい小規模個人再生を選択する給与生活者が多いとされています。
- 借金総額が5000万円を超えている場合は利用できませんか?
- 住宅ローンを除いた対象債務の総額が5000万円を超えている場合、法律上、小規模個人再生を含む個人再生手続きを利用することはできません。その場合は、通常の民事再生手続き(法人と同様の大規模な手続き)や、自己破産など別の手段を検討することになります。
- ギャンブルが原因の借金でも小規模個人再生は認められますか?
- 申立て自体は可能です。自己破産には「免責不許可事由」として浪費や賭博が挙げられていますが、個人再生には借入理由を理由とする直接の不認可規定はありません。ただし、ギャンブルを継続していて履行可能性がないと判断されたり、使途について虚偽の説明をしたりした場合は不認可となる可能性があります。
- 債権者から反対された場合はどうなりますか?
- 小規模個人再生の書面決議で、不同意を出した債権者の数が全体の半数以上になるか、不同意債権者の債権額が総額の半分を超えた場合、手続きは不認可となり再生手続きは終了します。その場合は、債権者の同意が不要な給与所得者等再生への切り替えや、自己破産への移行を検討します。
- 住宅ローンを返済中ですが、マイホームは手放さずに済みますか?
- 「住宅資金特別条項(住宅ローン特則)」を適用できる要件を満たしていれば、住宅ローンは従前通り(またはリスケジュールして)支払いを続けながら、その他の借金だけを個人再生で減額し、自宅を手元に残せる可能性があります。住宅の抵当権の設定状況など細かい要件があるため、面談時に必ず契約書類を確認してもらいましょう。
- 相談してから認可されるまでにどれくらいの期間がかかりますか?
- 依頼から裁判所への申立て準備に約3〜6か月、裁判所に申し立ててから認可確定まで約3〜6か月程度が目安とされ、全体としてはおおむね半年から1年程度を要します。事務所や管轄裁判所により異なる目安であり、書類準備の進み具合によって前後します。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|小規模個人再生の要件を確認し落ち着いて相談の準備を
この記事のまとめ
・小規模個人再生は「将来の継続的収入」「無担保債務5000万円以下」「返済の履行可能性」の3条件を満たす個人が対象
・給与所得者等再生と比べ、債権者の決議が必要となる一方、可処分所得基準がないため返済額を抑えやすい傾向がある
・返済額は法定の最低弁済額だけでなく、手持ちの資産総額(清算価値)によっても左右される
・相談前に収入・債務・財産・家計収支のメモを揃えておくことで、具体的な見通しの確認がスムーズになる
・弁護士や司法書士のほか、法テラスや弁護士会など公的な相談窓口でも事情に合わせた相談が可能
小規模個人再生は、住宅や一定の財産を守りながら、法的な裏付けをもって生活の立て直しを図るための有力な選択肢です。ただし、債権者の顔ぶれや資産状況、家計の余力によって最適な手続きは一人ひとり異なります。
まずはご自身の手元の収支と債務の状況を整理したうえで、専門家や法テラス・弁護士会などの相談窓口を活用し、実現可能な再生の道筋を落ち着いて確認してみてください。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る借金の個人再生とは?【2026年】仕組みと利用条件をわかりやすく解説
 まず知る【2026年】個人再生と官報掲載|借金相談前に知りたい掲載内容と確認事項
 対処する【2026年】債務整理で裁判所に行く必要はある?申立て・出頭と借金相談の準備
 対処する【2026年】楽天カードの過払い金は確認できる?利用明細の整理と借金相談の目安