自己破産その後の生活|信用情報・仕事・住まいへの具体的影響【2026年版】
目次
自己破産後の生活は、すべての権利や財産を失うわけではありません。影響が及ぶ範囲は信用情報への事故情報登録、手続き中の一部の職業制限、一定の財産の処分などに限られます。原則として、日々の就労や給与の受け取り、戸籍・住民票の記載、選挙権などに変更はなく、生活を立て直すための再出発を図る制度です。
個人信用情報機関における事故情報の登録期間は各機関の公表基準により異なり、およそ5年から7年程度がひとつの目安とされています。この記事では、手続き後に想定される生活の変化と判断材料を整理します。
・信用情報が回復するまでの年数や基準の違い
・仕事や資格への制限と、復権までの流れ
・賃貸や持ち家など、住まいへの具体的な影響
・家族の財産や信用情報に及ぶ範囲と境界線
・公的機関を含む相談先の選び方と確認すべき項目
自己破産は借金問題の解決に向けた選択肢のひとつです。過度な不安を解消し、ご自身の状況に合わせて冷静に検討するための判断基準としてお役立てください。
自己破産その後の生活で変わる6つのこと・変わらないこと
自己破産の手続きを行うと、一定の法的効力が発生しますが、日常生活のすべてが一変するわけではありません。手続きによって生じる変化と、従来どおり維持される事柄を正しく把握することが重要です。
変わる点1:借入やクレジットカードの利用
免責許可決定が確定すると、原則として対象となった借金の支払義務は免除されます。一方で、個人信用情報機関に事故情報が登録されるため、一定期間はクレジットカードの新規作成、各種ローンの契約、分割払いの審査に通ることが極めて難しくなります。また、すでに保有している契約についても、手続きの開始に伴い各社の判断で利用停止や解約となる場合があるため、公共料金や家賃などをカード払いにしている場合は、支払方法の切替が必要かを事前に確認してください。
変わる点2:手元にある一定の財産の処分
破産手続きにおいて、生活に必要な最低限の家財や一定額以下の金銭などを除く財産は、原則として換価され債権者への配当に充てられます。持ち家や評価額が基準を超える自動車などは処分の対象となる場合があります。在職中であっても退職金見込額の一部が財産として扱われる場合がありますが、その基準や取扱いは裁判所の運用により異なるため、申立て前に確認してください。
変わる点3:一部の職業・資格の一時的な制限
破産手続開始決定から免責許可決定が確定して復権するまでの間、特定の職業や資格に就くことが法令により制限されます。この制限は永続的なものではなく、復権により解消されます。
変わる点4:保証人への請求
主債務者が自己破産をして支払義務を免除されても、その効力は保証人や連帯保証人には及びません。破産法第253条第2項の規定により、債権者は保証人に対して残債務全額の支払いを請求することになります。
変わる点5:官報への掲載
裁判所で破産手続開始決定や免責許可決定が下りると、国の機関紙である「官報」に氏名や住所、手続きの内容が掲載されます。一般の個人が日常的に閲覧する機会は少ないものの、公の記録として一定期間公示されます。
変わる点6:信用情報への事故情報登録
信用情報機関に手続きの事実が登録されます。これにより、金融機関や信販会社が与信審査を行う際、過去に破産手続きを行った事実が確認される状態が継続します。
補足・参考
一方で、戸籍や住民票に自己破産の事実が記載されることはありません。また、公職選挙法に基づく選挙権・被選挙権を失うこともなく、年金や健康保険の加入資格、給与を受け取る権利もそのまま維持されます。
| 項目 | 影響の有無 | 期間や取扱いの目安 |
|---|---|---|
| クレジットカード・ローン利用 | 影響あり | 各信用情報機関の基準による(約5〜7年程度) |
| 一定基準を超える財産 | 影響あり | 手続き期間中に換価・処分される |
| 特定の職業・資格 | 影響あり | 手続開始決定から復権(免責確定等)まで |
| 保証人・連帯保証人 | 影響あり | 主債務者の免責後も支払義務が残る |
| 官報への氏名・住所掲載 | 影響あり | 手続開始決定時および免責許可決定時 |
| 戸籍・住民票への記載 | 影響なし | 記載事項に変更なし |
| 選挙権・被選挙権 | 影響なし | 制限なし |
| 就労・給与の受領 | 原則影響なし | 制限職種を除き通常どおり就労可能 |
信用情報はいつ回復する?3つの信用情報機関別の登録期間
自己破産をすると、信用情報機関に事故情報が登録されます。登録期間が経過すると情報は抹消されますが、機関ごとに登録される情報の種類や基準が異なります。
CICにおける登録と保有期間
主にクレジットカード会社や信販会社が加盟する株式会社シー・アイ・シー(CIC)では、官報に公告された破産手続開始の情報を独自に収集・登録することは行っていません。ただし、加盟会員であるカード会社等から報告される取引履歴において、免責や貸倒などの契約終了状況が登録され、契約終了から5年間保有される運用が一般的です。
JICCにおける登録と保有期間
主に消費者金融や信販会社が加盟する株式会社日本信用情報機構(JICC)では、破産手続開始の申立てや免責許可の決定などの情報が登録されます。登録期間は、事由が発生した日から5年を超えない期間と定められています。
全国銀行個人信用情報センター(KSC)における登録と保有期間
主に銀行や信用金庫等の金融機関が加盟する全国銀行個人信用情報センター(KSC)では、官報情報として破産手続開始決定等の事実が登録されます。かつては10年間の保有とされていましたが、規約の改定により現在は官報情報について決定日から7年を超えない期間保有される運用となっています。
| 機関名 | 主な加盟業種 | 破産情報の登録期間目安 | 開示請求の方法 |
|---|---|---|---|
| CIC | クレジットカード会社、信販会社 | 契約終了から5年間 | インターネット開示、郵送開示 |
| JICC | 消費者金融、信販会社 | 発生日から5年以内 | スマートフォンアプリ、郵送開示 |
| KSC | 銀行、信用金庫、農協など | 決定日から7年以内 | インターネット開示、郵送開示 |
各機関に登録されている情報は、本人による情報開示請求によって確認が可能です。なお、登録期間が経過して事故情報が抹消された場合でも、個別の金融機関が独自に管理している内部記録(社内ブラック)により、同一グループ会社での審査に通らないケースがあります。審査基準は各社により異なります。
仕事・資格への影響:制限される職業と復権までの流れ
破産手続きの開始によって、すべての職を失うわけではありません。しかし、他人の財産や権利を預かる性質の職種については、法令により一定期間の就業が制限されます。
制限を受ける主な職業と資格
法令に基づく資格制限の対象となる代表例として、弁護士、公認会計士、税理士、司法書士、行政書士などの士業が挙げられます。また、宅地建物取引士、警備員、生命保険募集人、旅行業務取扱管理者なども制限の対象に含まれます。これらの職業に従事している場合、手続き中は業務から外れるか、職務内容の変更が必要になるケースがあります。
一般の会社員や公務員への影響
一般的な会社員や公務員の職務そのものについては、法律上の資格制限はありません。また、裁判所や破産管財人から勤務先に対して、破産の事実が自動的に直接通知される仕組みにはなっていません。ただし、会社から借入金がある場合や、退職金見込額証明書の発行を依頼する過程で事情を説明せざるを得ないケースなど、個別の事情によって判明する可能性はあります。
復権の時期と資格制限の解消
職業制限は永続するものではありません。免責許可決定が確定したときや、一定の要件を満たしたときに「復権」という法的状態になり、制限されていた資格や職業への就任資格が再び認められます。免責許可決定が確定するまでの期間は、管財事件か同時廃止かや裁判所の運用により異なるため、見込みは申立て前に確認してください。
住まいと家族はどうなる?4つのケース別の影響
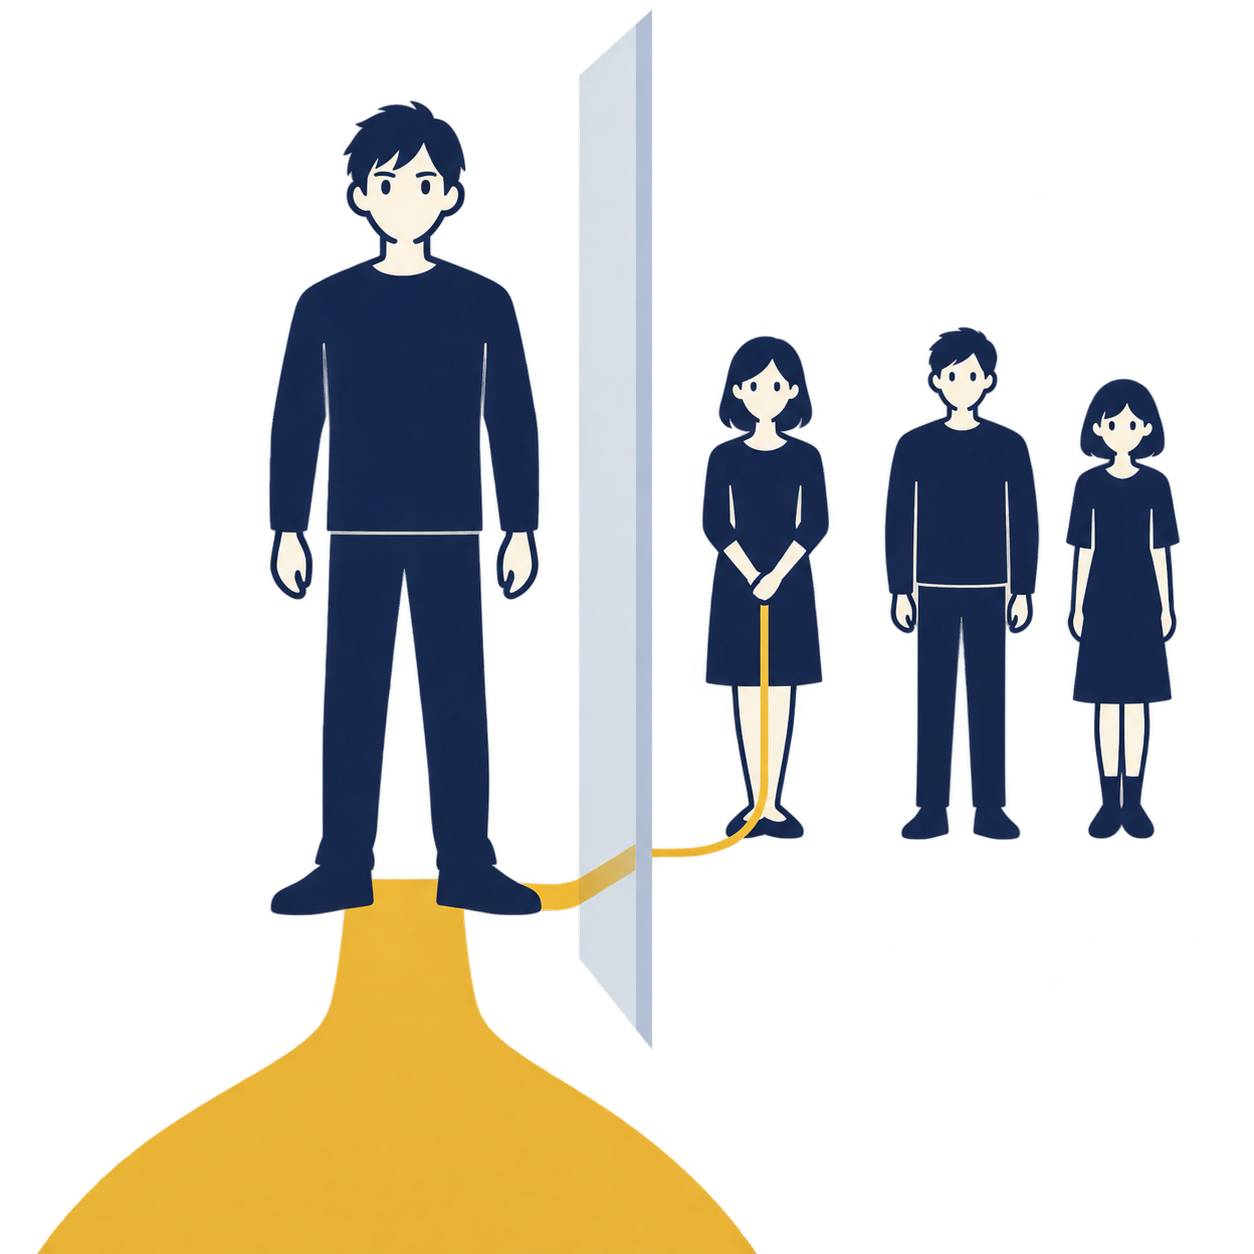
自己破産を検討する際、住む場所の確保や同居する家族への波及範囲は大きな懸念点となります。状況別の影響範囲を整理します。
ケース1:賃貸住宅に住み続けている場合
すでに賃貸住宅に住んでおり、家賃の滞納がない場合は、自己破産をしたことのみを理由に賃貸借契約を解除されることは原則としてありません。従前どおり家賃を支払い続けることで居住を維持できます。ただし、家賃の支払いをクレジットカード決済に限定している場合や、信販系の家賃保証会社を利用していて更新時に再審査が行われる場合は、支払方法の変更等の調整が必要になることがあります。
ケース2:持ち家を所有している場合
持ち家がある場合、住宅ローンの残債の有無にかかわらず、原則として処分(競売または任意売却)の対象となります。売却代金は住宅ローンの返済や債権者への配当に充てられるため、最終的には退去を求められる運用が一般的です。転居の時期や進め方については、事前に専門家と確認する必要があります。
ケース3:家族名義の住居に住んでいる場合
配偶者や親など、家族名義の持ち家や賃貸住宅に同居している場合、その住居が処分されたり契約解除されたりすることはありません。破産手続きの効力はあくまで申立人本人の財産にのみ及びます。
ケース4:新たに賃貸住宅を契約する場合
手続き中や手続き後に新しく賃貸契約を結ぶ際、家賃保証会社の利用を求められるケースが多数を占めます。このとき、信販系の保証会社では信用情報機関の照会が行われるため、審査に通らない可能性があります。信用情報機関に加盟していない独立系とされる保証会社を利用できる物件や、保証人不要の公的賃貸住宅(UR賃貸など)を選択肢とすることが検討されます。参照の有無は保証会社ごとに異なるため、申込み前に不動産会社へ確認してください。
| 住まいの状況 | 想定される影響 | 事前に確認すべきこと |
|---|---|---|
| 既存の賃貸住宅 | 家賃滞納がなければ原則居住継続 | 家賃の支払方法、保証会社の契約形態 |
| 持ち家(本人名義) | 原則として換価・売却の対象 | 売却手続きのスケジュール、転居時期 |
| 家族名義の住宅 | 直接の影響なし | 名義関係および家族の負担状況 |
| 新規の賃貸契約 | 信販系保証会社の審査に影響の可能性 | 保証会社の種類(信販系か独立系か) |
家族への直接的な影響と注意点
自己破産は個人の手続きであるため、家族の信用情報に傷がついたり、家族名義の預貯金や資産が処分されたりすることは原則としてありません。配偶者や子どもの進学、就職、結婚などに法的な制限が及ぶこともありません。
注意
家族が借金の保証人や連帯保証人になっている場合、主債務者が自己破産をすると保証人に対して一括請求が行われます。保証人側の返済負担や債務整理の必要性について、申立て前に必ず確認を行ってください。
免除されない支払いと手元に残せる財産の範囲
自己破産の免責許可が下りても、法律上すべての支払いが免除されるわけではありません。また、生活再建のために手元に残すことが認められている財産もあります。
免除されない非免責債権
破産法第253条第1項には、免責許可決定が確定しても支払義務が免除されない「非免責債権」が定められています。これらは破産手続きが終了した後も引き続き支払う必要があります。
・所得税、住民税、固定資産税などの公租公課
・国民年金保険料、国民健康保険料などの社会保険料
・子の養育費、婚姻費用の分担義務に係る請求権
・破産者が悪意で加えた不法行為に基づく損害賠償請求権
・破産者が故意または重大な過失により加えた人の生命・身体を害する不法行為に基づく損害賠償請求権
・罰金、科料、追徴金などの刑事上の制裁
手元に残せる「自由財産」の考え方
破産者の生活基盤を守るため、一定の財産は破産財団に組み入れられず、手元に残すことが認められています。これを「自由財産」と呼びます。法律上定められた範囲として、99万円以下の現金や、差押禁止動産(通常の生活に必要な家財道具、衣服、寝具など)が含まれます。また、裁判所の運用により、一定の基準以下の預金や生命保険解約返戻金なども拡張が認められる場合があります。
| 区分 | 該当する主な項目 | 取扱いの基準 |
|---|---|---|
| 免責の対象となる債務 | 消費者金融、銀行カードローン、クレジットカード利用代金など | 免責許可確定により支払義務が免除 |
| 非免責債権(免除されない) | 税金、各種社会保険料、養育費、不法行為損害賠償金など | 手続き後も支払義務が継続 |
| 自由財産(手元に残せる) | 99万円以下の現金、生活用家財道具、差押禁止債権など | 換価・処分の対象から除外 |
ギャンブルが原因の借金と裁量免責
浪費やギャンブル(公営競技やパチンコ等)による過大な債務は、破産法第252条第1項第4号に定める「免責不許可事由」に該当する場合があります。しかし、不許可事由に該当する事情がある場合でも、裁判所が諸般の事情(反省の態度、生活再建への意欲、債務者審尋への対応など)を考慮して免責を認める「裁量免責」(破産法第252条第2項)という制度が運用されています。ただし、事情により判断が分かれるため、具体的な見通しについては法律の専門家への相談が前提となります。
自己破産その後によくある8つの誤解
自己破産に関しては、過度な社会的制裁を伴うかのような誤解が少なくありません。公的な制度上の事実を確認します。
誤解1:すべての財産を失って無一文になる?
実際は、生活に必要な家具・家電や、基準内(99万円以下)の現金などは手元に残すことが法律上認められています。最低限の生活を維持した状態から再起を図る仕組みです。
誤解2:家族の預貯金や給与も差し押さえられる?
実際は、破産手続きの効力は申立人本人の財産にのみ及びます。家族名義の財産が連動して処分されることは原則としてありません。
誤解3:住んでいる賃貸住宅を直ちに追い出される?
実際は、家賃を滞納していない限り、破産手続きをしたこと自体を理由として賃貸借契約を解除されることは原則ありません。
誤解4:勤務先や近隣に必ず知られてしまう?
実際は、裁判所から会社や知人に通知が送られることはありません。官報には掲載されますが、一般の人が日常的に閲覧するケースは限られています。
誤解5:将来にわたり生活保護を受けられなくなる?
実際は、破産の履歴と生活保護の受給要件は無関係です。厚生労働省の定める基準に従い、生活に困窮している客観的状況があれば申請および受給が可能です。
誤解6:パスポートが失効して海外に行けなくなる?
実際は、旅券法において自己破産は旅券の返納事由や発給制限事由には該当しません。手続き中の一定期間(管財事件の場合)に居住地を離れる際の裁判所の許可が必要になることはありますが、免責確定後は移動や海外渡航に制限はありません。
誤解7:選挙権や被選挙権が剥奪される?
実際は、公職選挙法上の選挙権や被選挙権に影響はありません。従来どおり投票を行うことができます。
誤解8:戸籍や住民票に「破産者」と記載される?
実際は、戸籍法や住民基本台帳法に基づく公的書類に、自己破産や免責の事実が記載される欄は存在しません。
生活を立て直すために続けたい5つの習慣
免責許可決定が確定した後は、借金に依存しない家計の管理と生活設計を定着させることが重要です。再起に向けた土台作りのポイントを挙げます。
1. 毎月の収支と使途の可視化
収入の範囲内で生活を完結させるため、家計簿アプリやノートを活用し、固定費と変動費の内訳を記録します。使途不明金をなくすことが安定した生活維持の基礎となります。
2. デビットカードや現金を基本とした決済
クレジットカードが使えない期間を前向きに捉え、即時引き落としとなるデビットカードや現金を活用します。手元の資金以上の支出を防ぐ物理的な枠組みを整えます。
3. 借入れの原因となった行動との距離の確保
公営競技や過度な支出が借金の原因であった場合、アクセス手段を制限するなどの環境調整を行います。オンライン投票サービスの利用停止申請を行うなど、物理的に距離を置く対策が役立ちます。
4. ひとりで抱え込まず相談できる環境の構築
収支の乱れや精神的な負荷を感じた際に、孤立せずに状況を共有できる家族や相談相手を確保します。客観的な視点を持つことで、再度の生活破綻を防ぐ支えになります。
5. 自治体や公的な相談窓口の把握
生活再建の途中で困窮や心理的な不調が生じた場合、精神保健福祉センター、保健所、社会福祉協議会などの公的窓口で各種相談を受け付けています。適切な機関を知っておくことが安心につながります。
編集部の一言
自己破産その後の生活再建は、日々の収支を整え、無理のない歩幅で進めることが大切です。過去の経緯にとらわれすぎず、利用できる公的機関のサポートも視野に入れながら、生活基盤を一歩ずつ整えていきましょう。
相談先を選ぶときに確認したい5つの項目
自己破産や債務整理を検討する際は、公的な支援制度や法律の専門窓口を利用することができます。まずは国が設立した「法テラス(日本司法支援センター)」、各地の弁護士会・司法書士会、消費生活センターなどの公的機関が相談の入口となります。相談先を比較・検討する際は、以下の点を確認することが推奨されます。
項目1:取り扱う手続きと代理権の範囲
弁護士はすべての裁判所手続きにおいて代理人となることができます。一方、認定司法書士が代理人として交渉や簡易裁判所での訴訟を行えるのは、個別の債権額が140万円以下の事案に限られます(司法書士法第3条)。地方裁判所への破産申立てにおいて、司法書士は書類作成代理人としての関与となるため、ご自身の事案に即した取扱範囲を確認する必要があります。
項目2:ご自身の借金原因や状況が受付対象か
ギャンブルや浪費による債務がある場合、前述の裁量免責に向けた対応実績やノウハウが重要になります。相談先の事務所が同様の事案を適切に取り扱っているか、受付対象に含まれるかを確認してください。
項目3:費用の総額と支払い方法の確認
着手金、報酬金、実費(官報公告費用や予納金など)を含めた費用の総額がどの程度になるか、事前に見積もりを取ることが大切です。また、分割払いや後払いに対応しているかも生活再建において重要な確認項目です。
項目4:相談後の連絡手段とプライバシーへの配慮
家族や職場に知られたくない事情がある場合、郵送物の送付方法(局留め対応や個人名での送付など)や、電話・メールの連絡時間帯について柔軟に対応してもらえるかを確認しましょう。
項目5:対応地域と面談の要否
債務整理の手続きを受任するにあたり、日本弁護士連合会や日本司法書士会連合会の指針により、原則として事前の直接面談が義務付けられています。オンライン面談や出張面談の可否、事務所の所在地を確認しておくと円滑です。
借金問題の相談先をご検討中の方へ
手続きの選択肢や費用、家族への影響は個別の借入状況により異なります。ご自身のケースで自己破産が適切か、他の手段が取れるかを判断するために、まずは専門窓口の受付条件や費用体系を確認したうえで、事前相談を検討してみてください。
※法テラス(日本司法支援センター)や各地の弁護士会・司法書士会でも無料法律相談の制度が用意されています(利用には収入・資産の要件があるため、対象となるかは法テラスの公式案内で確認してください)。
自己破産その後についてよくある質問
- 自己破産した後、クレジットカードはいつから作れますか?
- 信用情報機関の事故情報が抹消されるまでの期間が目安となります。起算点は機関により異なり、CICは契約終了時、JICCは事由の発生日、KSCは決定日が基準です。CICやJICCでは原則5年以内、KSCでは官報情報について7年以内とされています。登録期間が明けた後に申込可能となりますが、カード会社独自の審査基準があるため、時期が過ぎれば必ず発行されるわけではありません。
- 自己破産すると会社にバレますか?
- 裁判所から勤務先に直接連絡がいくことは原則としてありません。ただし、勤務先から借入金(社内融資など)がある場合や、退職金見込額証明書の取得の過程などで知られる可能性はあります。また、資格制限の対象となる職種に従事している場合は、業務上の対応が必要になります。
- 破産後に賃貸住宅は借りられますか?
- 新たに賃貸を契約することは可能です。ただし、信販系の家賃保証会社を利用する物件では、信用情報の照会により審査に通らない場合があります。信用情報機関に加盟していない独立系とされる保証会社を利用できる物件や、UR都市機構などの公的賃貸住宅を検討するのが現実的な選択肢です。
- 家族の信用情報にも影響しますか?
- 信用情報は個人ごとに管理されているため、家族の信用情報に事故情報が載ることはありません。家族名義でのクレジットカード作成や各種ローンの契約に直接の支障は生じません。ただし、家族が保証人になっている債務がある場合は、保証人へ一括請求が届きます。
- ギャンブルが原因でも自己破産はできますか?
- ギャンブルによる過大な債務は破産法上の免責不許可事由に該当しますが、反省の態度や生活再建の状況を裁判所が総合的に評価し、裁量免責が認められる運用があります。個別の事案により判断が異なるため、申立てにあたっては専門家との慎重な相談が必要です。
- 自己破産した後、また借金をしてしまったらどうなりますか?
- 破産法第252条第1項第10号の規定により、前回の免責許可決定の確定日から7年以内は、再度の免責申立てについて原則として免責不許可事由となります。制度の趣旨からも再度の手続きは極めて厳格に扱われるため、生活再建後の家計管理の徹底が不可欠です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
PR
PR
携帯・スマホは使える?通信契約と端末の支払い
利用の継続や新規契約を考える際は、通信料金と端末代を分けて確認しましょう。通信契約の受付条件と端末の分割審査について、それぞれ契約先へ問い合わせてください。
| 確認する項目 | 契約先に聞くこと |
|---|---|
| 現在の通信契約 | 通信料金の滞納の有無と、利用継続に必要な対応 |
| 端末代の残債 | 残額と請求元。支払いの扱いは依頼した専門家にも相談 |
| 新しい通信契約 | 過去の料金不払いが申込みに影響するか |
| 端末の購入 | 分割払いの審査条件と、一括購入を選ぶ場合の費用 |
電気通信事業者協会の案内には、料金不払い情報を事業者間で交換する旨の記載があります。不払いの状況によっては、新規契約の申込みを受け付けない場合があるとの説明です。
免責が決定した場合の情報の扱いは、不払いがあった事業者へ確認しましょう。その際は、免責の事実を確認するために必要な書類も問い合わせてください。
CICの案内によると、クレジット会社などは独自の基準で審査するとのことです。端末の分割購入を希望する場合は、購入先へ審査条件を確認しましょう。一括購入を検討する場合も、通信契約の受付条件は別に問い合わせてください。
出典:電気通信事業者協会の不払者情報交換の案内、CICの審査に関する案内
車や保険は残せる?財産別に確認したい条件
車や保険を残せるかは、財産の種類だけでは判断できません。評価額や契約内容が分かる資料をそろえ、専門家に確認してください。
| 財産 | 相談前に整理する内容 |
|---|---|
| 車・バイク | 所有名義、ローンの残額、現在の価値を確認するための資料 |
| 預貯金 | 口座ごとの名義と残高、入出金の履歴。手元の現金とは分けて整理 |
| 生命保険・学資保険 | 契約者、契約内容、解約返戻金の有無と金額 |
| 退職金 | 支給見込額、退職予定、すでに支給を受けたかどうか |
松江地方裁判所の資料は、管財事件の換価対象として自動車や預貯金などを挙げています。また、水戸地方裁判所の資料には、保険の解約返戻金や退職金請求権の記載があります。
水戸地方裁判所の資料は、現行の運用を確認できていません。そこに示された金額を全国共通の基準とせず、申立先での扱いを専門家に確認しましょう。確認前に車の売却や保険の解約を進めることも避けてください。
出典:松江地方裁判所の破産手続案内、水戸地方裁判所の破産事件に関する運用資料
免責後も請求が来たらどうする?
請求が届いたら、支払い義務が残る請求かを専門家に確認してください。請求書が届いたことだけで、支払いの要否を判断しないようにしましょう。
まずは請求書や封筒、メールを保存し、請求元と回答期限を確認してください。請求の内容と発生時期も確認し、免責関係の書類や債権者一覧と照合しましょう。
依頼した専門家には関係する書類を渡し、免責の対象となる請求かを相談してください。請求元への返答についても、支払いを約束する前に相談しましょう。
法テラスの案内には、免責が確定した後も免除されない請求があるとの記載があります。裁判所から届いた書類については、記載された期限も専門家へ伝えてください。
自己破産後に保証人・連帯保証人になれる?
新たに保証人を引き受けたい場合は、契約ごとの選任条件を確認してください。自己破産の経験だけで、一律に可否を判断しないようにしましょう。
日本学生支援機構の人的保証の案内には「債務整理中(破産等)でないこと」と記載があります。手続き終了後に引き受けられるかは、この記載だけで判断せずに問い合わせてください。別の契約についても、対象となる契約先への確認が必要でしょう。
契約先には保証人の条件を聞き、手続き中と終了後の扱いも確認しましょう。審査に必要な書類に加え、保証する債務の範囲も問い合わせてください。
保証を引き受けた場合の責任については、専門家に相談しましょう。家族などから頼まれた場合も、責任の範囲を確認してから判断してください。
まとめ|自己破産その後の生活で押さえる要点
この記事のまとめ
・生活への影響は信用情報、資格制限(一定期間)、一定の財産処分に限られ、戸籍や選挙権への影響はない
・信用情報の登録期間は機関の基準により異なり、およそ5年から7年程度がひとつの目安となる
・家族の財産や信用情報に直接の影響はないが、保証人になっている場合は請求が及ぶため注意が必要
・税金や社会保険料、養育費などの非免責債権は、手続き後も支払義務が継続する
・手続きの適否や生活への影響は個別状況で異なるため、法テラス等の公的窓口や専門家へ相談して判断する
自己破産は、過大な債務によって行き詰まった生活を法的に整理し、経済的な再生を図るための公的な制度です。すべての権利が制限されるわけではなく、手元に残せる財産や維持できる生活基盤も法律で保護されています。
今後の生活に対する不安を軽減するためには、ご自身の状況(財産の保有状況、保証人の有無、就いている職種など)を整理し、法テラスや弁護士会、各種相談窓口などで客観的なアドバイスを受けることが確実な第一歩となります。
次に読む
この記事の内容に続く記事です。
対処する2回目の自己破産は可能?7年ルールと免責条件この記事を読む → まず知る【2026年】自己破産から5年でカードやローンは使える?信用情報の登録期間と相談前の確認点
 まず知る自己破産で家賃はどうなる?滞納・退去リスクと賃貸契約への影響を解説
 まず知る自己破産は官報に載る?掲載内容と実生活への影響