【2026年】eクレジットは闇金なのか|連絡前に確認する項目と被害時の相談窓口
目次
「eクレジット」という名称の融資案内や広告を見かけて、「eクレジットはヤミ金ではないか」と不安を感じて検索された方も多いのではないでしょうか。結論から申し上げますと、「eクレジット」という名称だけでは正規の登録貸金業者かヤミ金かを判断することはできません。
福岡県などを拠点に貸金業者として営業を公表している「eクレジット」(運営:eコーポレーション)が存在する一方で、同社自身が公式サイト等で自社名に類似した名称をかたる悪質なヤミ金融業者や詐欺的な勧誘に対して注意を呼びかけています。つまり、正規業者と同じ、あるいは類似した屋号を勝手に名乗る違法業者が活動している状況が報告されています。
この記事では、連絡を入れる前に確認すべき5つの項目、届いた連絡のパターンに応じた具体的な対処法、そして万が一関わってしまった場合の相談窓口について客観的な事実に基づいて整理しました。安易に連絡を取る前に、まずは手元の情報を落ち着いて照合してください。
「eクレジット」を名乗る2種類の存在|登録貸金業者と類似名の闇金
「eクレジット」という名前を調べると、正規の金融機関と違法な業者の双方が話題にのぼります。混乱を避けるために、まずはどのような2つの存在が確認されているのかを把握しておく必要があります。
貸金業者として営業を公表しているeクレジット
公に確認できる情報として、九州地方(福岡県など)を中心に営業を行っている貸金業者があります。正規の貸金業者であれば、財務局長または都道府県知事の登録を受け、法令に定められた登録番号を掲示して営業しています。
正規業者である場合、利息制限法に基づく金利(借入額に応じた上限金利年15.0%〜20.0%)の範囲内で貸付が行われ、契約前に保証金や手数料といった名目で現金を振り込ませるような要求は行われません。また、後述するように申込みや連絡の手段も一般的な固定電話や店舗、公式Web窓口などに限られます。
正規業者が公式に警告する「類似名のヤミ金業者」
一方で、貸金業者として営業を公表している「eクレジット」の公式Webサイト上では、当社名や類似の名称(eクレジット、イークレジットなど)をかたったヤミ金業者や詐欺的な勧誘に対する注意喚起が公表されています。公式の発表によると、同社からメールによる勧誘や、担当者の携帯電話番号から融資の連絡を行うことは一切ないと明記されています。
このように、実在する正規業者の信用を悪用し、同名または類似の屋号を使って個人向けにダイレクトメールやSMS、SNS等で接触を図る無登録業者の存在が報告されています。
正規業者と類似名ヤミ金の特徴比較
公式の注意喚起では、当社名をそのまま語る詐欺と、eクレジット・イークレジットなど類似名の業者の双方が挙げられています。違法金融業者は、利用者を信用させるために既存の貸金業者とそっくりな名称を使う手口を頻繁に用います。正規業者と、報告されている類似名ヤミ金の特徴の違いを比較すると以下のようになります。
| 項目 | 正規の登録貸金業者 | 報告されている類似名ヤミ金の手口 |
|---|---|---|
| 勧誘経路 | 店舗・公式Webサイト・正規広告 | 不特定多数へのSMS・迷惑メール・SNS等 |
| 連絡手段 | 登録済みの固定電話・公式窓口 | 個人の携帯電話番号(090/080/070)・LINE等 |
| 金利体系 | 年15.0%〜20.0%(利息制限法を遵守) | 「10日で3割」など法定上限を著しく超える設定 |
| 事前費用 | 契約前の保証金・紹介料などは不要 | 「信用情報回復」「保証金」名目の先払いを要求 |
補足・参考
日本貸金業協会も公式サイトで悪質な金融業者への注意喚起を公開しています。届いた案内の手口が該当しないか照合してください。
連絡前に確認する5つの項目|登録番号・連絡手段・条件
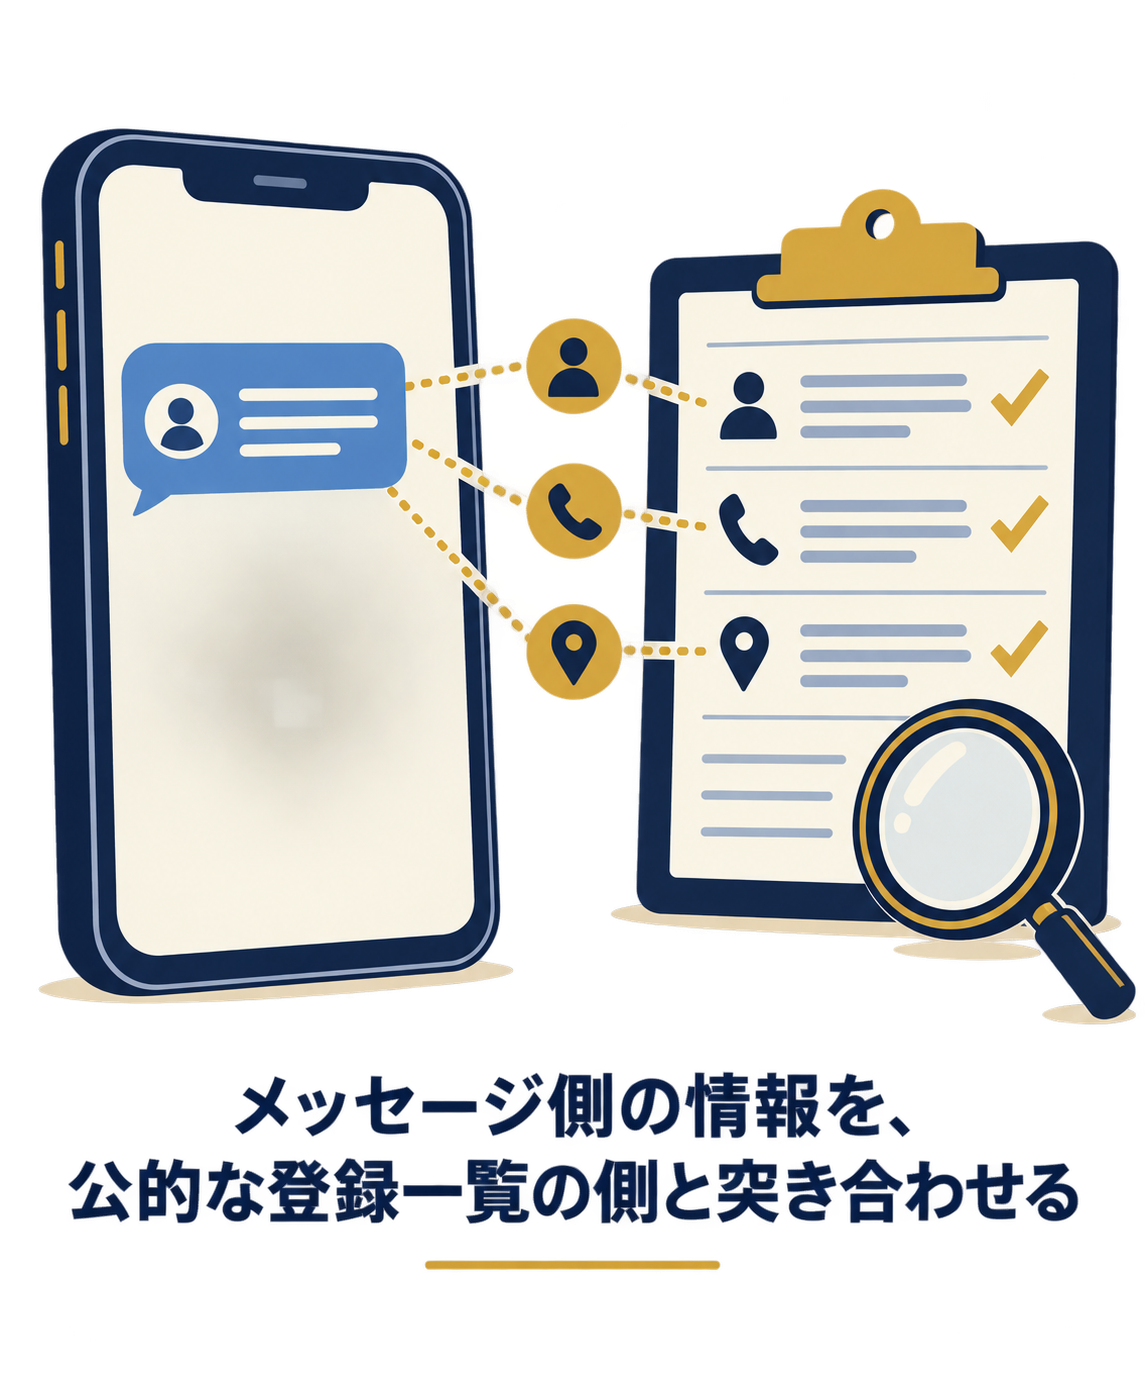
案内を受け取った業者や検討している連絡先が安全かどうかを切り分けるには、相手の言い分を鵜呑みにせず、公的な情報と照合することが不可欠です。連絡を入れる前に確認すべき項目は以下の5点です。
1. 貸金業登録番号を金融庁の検索サービスで照合する
日本国内で貸金業を営むすべての事業者は、財務局長または都道府県知事への登録が義務付けられており、登録内容は金融庁の検索サービスで確認できます。広告や案内文に登録番号が記載されている場合でも、番号自体が架空のものであったり、他社の登録番号を無断で盗用していたりするケースがあります。
金融庁の公式Webサイトにある「登録貸金業者情報検索サービス」を利用し、商号・登録番号・代表者名・所在地・電話番号のすべてが完全に一致するかを確認してください。
2. 連絡手段が携帯電話番号やSNSではないか
貸金業法では、業務に使用する電話番号も登録届出の対象となっています。連絡元が090、080、070から始まる携帯電話番号であったり、連絡手段をLINEや外部チャットアプリに限定して案内してくる業者は、正規業者の連絡経路とは考えにくく、公式側も「携帯電話番号でのやり取りは一切行わない」と公表しているため、違法業者である可能性が極めて高くなります。
3. 固定電話番号と所在地が公表情報と一致しているか
案内状やメールに記載されている固定電話番号が、金融庁の登録貸金業者情報や事業者の公式Webサイトに掲載されている代表番号と一致しているかを確認します。相手から提示された連絡先にそのまま折り返すのではなく、公的機関の検索結果で確認できる番号と照らし合わせることが重要です。
4. 提示された金利が法定上限利率の範囲内であるか
利息制限法では、貸付額に応じて上限金利が年15.0%〜20.0%と定められています(元本10万円未満は年20.0%、10万円以上100万円未満は年18.0%、100万円以上は年15.0%)。いわゆる「トサン(10日で3割)」や「トゴ(10日で5割)」といった金利設定は、年利換算で1000%を超える違法金利であり、出資法違反に該当します。金利計算が曖昧な提案をされた場合は関わってはいけません。
5. 契約前の保証金や手数料の振込を要求されていないか
「融資を実行する前に保証金が必要」「実績作りのために先に一定額を振り込んでほしい」といった名目で金銭を要求する手法は、典型的な融資保証金詐欺の手口です。正規の貸金業者が融資に先立って保証金や手数料の振込を求めることは通常ありません。
注意
上記5つの確認項目のうち、1つでも合致しない、あるいは確認が取れない項目がある場合は連絡を控えてください。一度連絡先を渡してしまうと、個人情報が他の違法グループに共有されるリスクがあります。
状況別|届いた連絡3パターンの対処法
相手からの接触状況や現在の取引状況によって、取るべき対応は異なります。状況別の対処方針を3つのパターンに分類して整理しました。
| 現在の状況 | 想定される相手 | 取るべき具体的な行動 |
|---|---|---|
| A. 自分から公式Webサイト等で申込んだ | 正規登録業者の可能性 | 審査結果を待ち、契約書面の法定記載事項を確認する |
| B. SMS・メール等で一方的に案内が届いた | 類似名をかたる無登録業者 | 返信・リンクのタップ・折返しをせず、相手の番号と文面を保存する |
| C. すでに借入れを行い返済を要求されている | 違法金融・ヤミ金融の被害段階 | 自力交渉を止め、支払いを保留して専門の公的窓口等へ相談する |
A. 公式Webサイト等から自身で申込みを行っている場合
正規のWebサイトや店舗で自ら申込みを行った場合、正規業者による通常の与信審査が行われている段階と考えられます。貸金業法に基づく「総量規制(借入総額が年収の3分の1を超える貸付けの原則禁止)」や返済能力の調査が行われます。ただし、審査通過のために前払金などを求められた場合は正規業者の手続きとは考えにくいため、手続きを中断してください。
B. SMS・フリーメール・着信等で一方的に連絡が届いた場合
過去に申込みをした記憶がないにもかかわらず、「融資枠が確保されました」「ブラックでも即日融資」といった連絡が届いた場合は、類似名をかたる詐欺やヤミ金融と推測されます。文面に記載されたURLを不用意に開いたり、記載された携帯電話番号に折り返したりしてはいけません。相手に「反応がある生きた連絡先」と認識されると、連絡頻度が増加するおそれがあります。相手の番号と文面は削除せず、相談時の証拠として保存してください。
C. すでに金銭のやり取りが発生し、返済請求を受けている場合
口座に身に覚えのない入金があった(押し貸し)、または高金利の条件で資金を受け取ってしまい返済を迫られている場合は、すでに被害が発生している状態です。相手の要求に応じて入金を続けても、利息の支払いを名目に際限なく請求が続くケースが少なくありません。これ以上の金銭支払いや個人情報の提供は行わず、速やかに公的な相談窓口や法律の専門家へ連絡を入れてください。
編集部の一言
案内元がどれほど「大手」「正規」を主張していても、連絡の届いた手段や相手の電話番号が公的登録と異なる場合は別主体と見なすのが安全管理の基本です。
闇金と判断したときにやってはいけない3つのこと
相手が違法なヤミ金融業者であると判断できた、あるいはその疑いが極めて強い場合、誤った対応を取ると事態が悪化する可能性があります。特に以下の3点は避けるべき行動です。
1. 自力で交渉や和解を試みようとする
「利息が高すぎるから元金だけ返して終わりにしたい」「警察に言う」などと直接交渉を試みることは避けてください。違法業者は法的な正当性を持たないことを前提に活動しており、利用者の個人情報を利用した勤務先や家族への嫌がらせを交渉の道具として使ってくる危険性があります。自力での対応は相手に新たな生活情報を与える結果になりかねません。
2. 返済資金を調達するために別の業者から借り入れる
ヤミ金融からの請求に応じるため、別の金融業者や別の違法業者から借り入れを重ねて支払いに充てる行為は事態を深刻化させます。違法業者が「返済が難しいなら別の業者を紹介する」と持ちかけてくることもありますが、同系列のグループ内で債務を雪だるま式に増やし、支払いを継続させるための手口であることが報告されています。
3. 勤務先や家族情報、金融機関口座などの追加提供を行う
「信用審査のため」「家族の同意が必要」などと言われ、勤務先の連絡先、家族の氏名、銀行口座の暗証番号やログイン情報、キャッシュカードを渡してはいけません。口座を他人に譲渡・売却する行為は犯罪収益移転防止法違反に問われる可能性があり、口座凍結や新規口座開設の制限を受けるリスクがあります。
注意
民法708条(不法原因給付)にあたるとして、著しく高利のヤミ金からの借入は元本を含め返還を要しないと判断された例があります。ご自身の状況に当てはまるかは専門家に確認してください。
ただし、ご自身で一方的に支払いを止めるだけでは嫌がらせ等の二次被害が生じる恐れがあるため、法的な主張や対応手順については法律の専門家や公的窓口と確認を進めることが現実的な手段となります。
被害時の相談窓口4つの選び方|公的機関と専門家
類似名をかたる業者と関わってしまい、連絡の停止や金銭トラブルの解決を図りたい場合、状況や目的に適した窓口へ相談することが重要です。代表的な4つの窓口の特徴を整理しました。
1. 法テラス(日本司法支援センター)
法テラスは、国が設立した法的なトラブル解決のための公的機関です。経済的な基準などの要件を満たす場合、無料法律相談や弁護士・司法書士費用の立替制度(民事法律扶助)を利用できる仕組みが整っています。費用面に不安がある場合の最初の問い合わせ先として適しています。
2. 弁護士会・司法書士会の相談窓口
各都道府県の弁護士会・司法書士会には法律相談の窓口があり、多重債務や悪質金融の相談を受け付けている場合があります。受付日時・予約方法・ヤミ金対応の可否は各会の公式サイトで確認してください。
3. 警察(警察相談専用電話 #9110)
身体や生活に対する脅迫、深夜の連続した電話、勤務先や近隣への押し掛けなど、平穏を害する具体的な被害が出ている場合は警察の介入が必要です。緊急の場合は110番、事前相談や生活安全に関する窓口としては警察相談専用電話(#9110)が用意されています。通話履歴やメッセージの保存データを持参して相談することが推奨されます。
4. 金融庁 金融サービス利用者相談室・日本貸金業協会
相手業者の登録状況の正確な確認や、悪質な金融業者に関する情報提供を行いたい場合に適した公的窓口です。日本貸金業協会の「貸金業相談・紛争解決センター」では、借入れに関する相談や悪質業者の手口に関する情報提供を受け付けています。
| 窓口 | 相談料 | 事前に確認・用意する項目 |
|---|---|---|
| 法テラス | 要件充足で無料(条件あり) | 収入要件・資産要件の該当有無 |
| 弁護士会・司法書士会 | 窓口ごとに公式で確認 | ヤミ金対応の取扱い有無・予約方法 |
| 警察(#9110) | 無料 | 着信履歴・メッセージ内容・振込明細 |
| 日本貸金業協会 | 無料 | 相手の社名・記載電話番号・勧誘内容 |
相談窓口や専門家を選ぶ際に確認すべき項目
ヤミ金融とのトラブル解決を弁護士や司法書士に依頼する場合、すべての事務所がヤミ金対応を専門的に扱っているわけではありません。相談先を検討する際は、以下の項目を事前に確認しておくことが望まれます。
・ヤミ金融や特殊金融事案への対応実績があるか
・着手金や報酬体系、支払い方法が事前に明示されているか
・受任後に相手業者へどのような通知・措置を行うのか
・司法書士の場合、簡易裁判所の訴訟代理権(140万円の枠組み等)の範囲と実際の対応範囲について説明があるか
よくある質問
- 「eクレジット」という名前ならすべて安心と考えてよいですか?
- 名称だけで安全性を判断することはできません。福岡などを拠点に貸金業者として営業を公表している事業者がある一方、その社名をかたる無登録の違法業者や詐欺グループが活動していることが公式に注意喚起されています。必ず登録番号と連絡元の電話番号を公的データベースで照合してください。
- 携帯電話番号から融資の案内が届きましたが本物ですか?
- 正規の貸金業者が個人の携帯電話番号のみを使って一方的に融資勧誘を行うことは通常ありません。貸金業者として営業を公表しているeクレジットの公式サイトでも、携帯電話番号でのやり取りやメール勧誘は一切行っていない旨が明記されています。相手が提示した番号には連絡しないようにしてください。
- 相手が名乗る登録番号が本物かどうかはどう調べれば分かりますか?
- 金融庁のWebサイトにある「登録貸金業者情報検索サービス」を利用して確認します。番号だけでなく、業者名、代表者名、所在地、そして連絡先電話番号が登録情報と一字一句一致しているかを確認することが重要です。
- 違法業者からお金を借りてしまった場合、全額返済しなければなりませんか?
- 民法708条(不法原因給付)にあたるとして、著しく高利のヤミ金からの借入は元本を含め返還を要しないと判断された例があります。ご自身の状況に当てはまるかは専門家に確認してください。利用者が独断で返済を止めると執拗な督促や嫌がらせに発展する恐れがあるため、具体的な対応手順は法律の専門家や公的窓口と確認した上で進めるのが確実です。
- ヤミ金の相談は司法書士と弁護士のどちらにするべきですか?
- 認定司法書士は簡易裁判所の事物管轄内(請求額140万円以下)での代理業務等に対応しており、弁護士には金額の制限がありません。ヤミ金融事案では相手への受任通知送付や交渉の経験が重要となるため、資格の違いに加えて、違法金融事案の取り扱い実績や費用体系を窓口で確認して選択することが一般的です。
- 脅迫のような取り立てを受けているときはどこに相談すべきですか?
- 家族や勤務先への迷惑行為、生活の平穏を脅かす発言がある場合は、ただちに最寄りの警察署または警察相談専用電話(#9110)へ連絡してください。その際、通話の録音や着信履歴、届いたメッセージの画面保存などの証拠を用意しておくと状況を迅速に伝えることができます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|eクレジット関連の連絡を受ける際の要点
この記事のまとめ
・「eクレジット」という名称だけで判断せず、正規登録業者か類似名ヤミ金かを照合する
・金融庁の登録情報、連絡手段(固定電話か携帯か)、金利設定、事前金要求の有無を確認する
・不審なSMSやメール勧誘には返信や折返しをせず、一切の連絡を絶つ
・すでに金銭要求や督促を受けている場合は、自力交渉を避け公的機関や専門窓口へ相談する
急な資金繰りに追われている状況では、「審査が緩い」「即日融資」といった甘い言葉に頼りたくなる心情が生じやすいものです。しかし、正規業者の名前を偽る無登録業者と一度関わりを持ってしまうと、かえって生活基盤が脅かされることになりかねません。
まずは連絡元が正当な登録業者であるかを冷静に確認し、少しでも疑わしい点がある場合は関係を持たない判断を徹底してください。すでにお困りの場合は、法テラスや弁護士会、警察相談専用窓口などの公的なサポートを活用し、安全な再起への道筋を整えることをおすすめします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】闇金の「融資します」勧誘に注意|申込前の確認点と被害時の相談先この記事を読む → まず知るしんわクレジットはヤミ金?業者の確認手順と借金トラブル相談
 まず知る【2026年】サラ金エイワの貸金業登録の確認手順と借金トラブルの相談先
 まず知る【2026年】セントラルはヤミ金?契約相手の確認手順と闇金相談の判断基準