キャレント審査の前に確認すべき3つのポイント|貸金業登録と多重債務相談
目次
キャレントの審査を検討している場合、申し込む前に確認したい点は3つです。
・公式サイトに記載された「貸金業登録番号」を金融庁の検索サービスで照合すること
・ご自身が「申込対象(法人向けが中心とされています)」に合致しているか確かめること
・月々の返済能力に無理がないかを冷静に確認すること
この記事をお読みいただくことで、キャレントの審査前に照合すべき確認手順、審査に通らない状態が示唆する家計のサイン、そして多重債務に直面した際の公的な相談先や法的な対処法までを具体的に整理・判断できるようになります。
もし「他社の返済期日に間に合わせるために新たな借入先を探している」という状況であれば、新規の借入審査を受ける前に、家計や借入計画そのものの見直しを選択肢としてご検討ください。借入を繰り返すことで負担がさらに増すおそれがあるため、まずは客観的な状況把握が大切です。
キャレントの審査を受ける前に確認したい3つのポイント
融資の申込みを行う前には、業者の実態や利用条件をご自身で正しく確かめる必要があります。特に事業向け資金調達や中小消費者金融を検討する際は、次の3点を確認することが重要です。
貸金業登録の有無と登録番号
日本国内で金銭の貸付を業として行う事業者は、貸金業法に基づき、財務局または各都道府県知事の登録を受けることが義務付けられています。正規の業者であれば、公式サイトの会社概要やトップページ下部などに「東京都知事(○)第○○○○○号」といった形式で登録番号が明記されています。
申込手続きへ進む前に、まずその番号を正確に控え、公的な登録データベースと一致するか照合する習慣を持つことがご自身の身を守る基本となります。
申込対象と利用条件
キャレントは、一般的に「法人向けビジネスローン」を主力商品として案内している貸金業者です。個人への無担保融資やカードローンと異なり、事業実態や決算書類等の確認が前提となるケースが一般的です。
個人事業主や一般個人が利用できるかどうか、また創業年数(例:1年以上など)に関する条件が設けられているかどうかは、公式サイトの最新の申込要項をあらかじめ確認しておく必要があります。利用対象外であるにもかかわらず申し込むと、審査落ちとなるだけでなく、信用情報機関に申込みの履歴のみが一定期間残る原因にもなります。
金利・返済総額と自分の返済能力
借入を行う際は、設定される実質年率および返済方式に基づき、毎月の返済額と完済までの総支払額を把握しなければなりません。大手消費者金融や銀行融資と金利設定が異なる場合、毎月の返済負担が想定より重くなる傾向があります。
「平日14時までの手続きで当日振込可能」といった迅速な対応が提示されている場合でも、借入を急ぐあまり返済計画が曖昧なまま契約することは避けなければなりません。現在の事業収支や家計から、無理なく返済を継続できるかを慎重に見極める必要があります。
注意
融資の速さや借りやすさではなく、現在の収支で返済を続けられるかで判断してください。
貸金業登録を確認する3つの手順
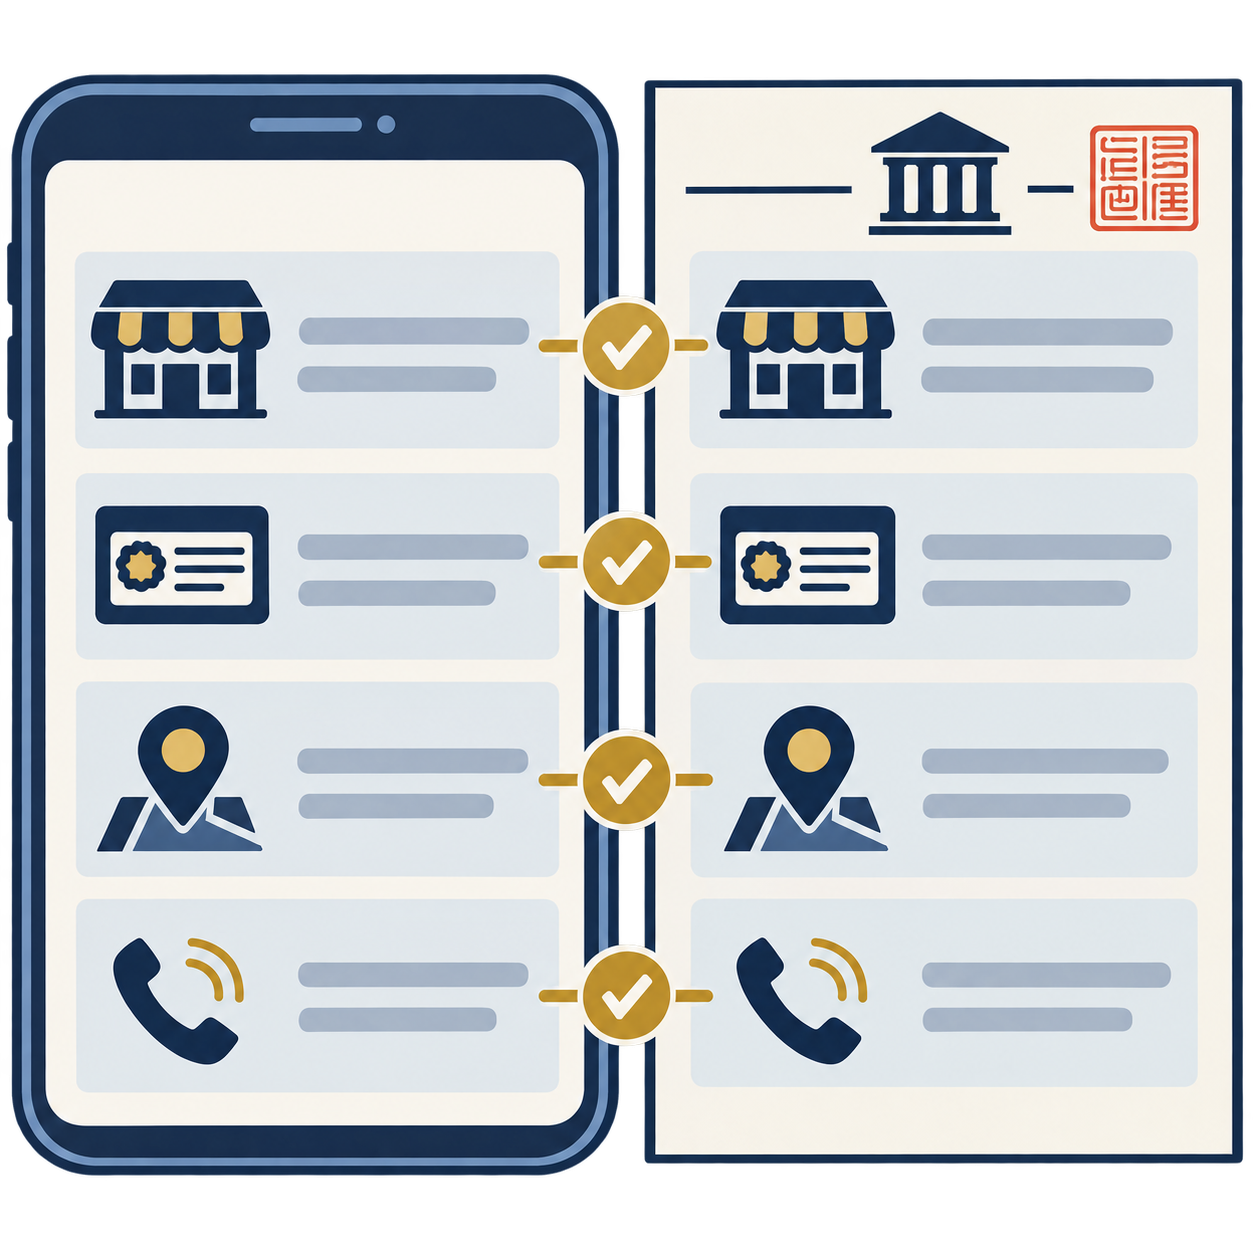
正規の登録貸金業者であるかどうかは、公的機関が提供する照会サービスを活用することで、どなたでも客観的に確認が可能です。以下の3つの手順に沿って照合を行ってください。
公式サイトの登録番号表記を控える
貸金業登録番号には一定の規則があります。たとえば「東京都知事(3)第00000号」と記載されている場合、「東京都知事」は登録行政庁、「(3)」は登録更新回数、「第00000号」は固有の登録番号を表します。登録は3年ごとに更新されるため、括弧内の数字は業歴の目安にもなります。まずは公式サイトに明記されている登録行政庁名、更新番号、登録番号を正確に書き留めてください。
金融庁の登録貸金業者情報検索サービスで照合する
金融庁が提供している「登録貸金業者情報検索サービス」を利用し、控えた登録番号や商号(会社名)を入力して検索します。
ここで重要なのは、登録番号がヒットしたという事実だけで安心せず、画面に表示される「商号・名称」「代表者名」「本店の所在地」「登録されている電話番号」が、申し込もうとしているサイトの記載とすべて完全に一致しているか確認する点です。実在する正規業者の登録番号を不正に盗用し、連絡先や振込先口座のみを差し替えて勧誘を行う違法業者(ヤミ金融など)が存在するため、電話番号1つに至るまで細かく照合することが欠かせません。
日本貸金業協会の加入状況と行政処分歴を確認する
自主規制機関である「日本貸金業協会」の会員検索ページで、協会員番号が実在するかを確認することも有用です。あわせて、登録行政庁(都道府県知事登録なら当該都道府県の貸金業担当課、財務局長登録なら当該財務局)が公表する行政処分情報で確認し、過去に業務停止命令等の行政処分歴がないかを確かめることで、より健全な事業者であるかを判断する材料になります。
| 確認先 | 確認できる主な内容 | 照合時の重要ポイント |
|---|---|---|
| 公式サイト | 登録行政庁、更新番号、登録番号、所在地 | 会社概要欄等に法令に基づく正式な表記があるか |
| 金融庁 検索サービス | 公認の登録商号、所在地、代表者名、電話番号 | 番号だけでなく、電話番号や住所が完全一致するか |
| 日本貸金業協会 | 協会員番号の有無、苦情・紛争解決窓口の指定 | 自主規制ルールを遵守する協会員として登録があるか |
審査に通らない・通っても危ない4つのサイン
審査に通るかどうかを心配している段階で、すでに家計や事業の資金繰りが危機的な水準に達している場合があります。以下の4つのサインに心当たりがある場合は、新規借入を試みるよりも、現状の借入総額を見直す時期に来ています。
複数社に同時申込している
申込情報は信用情報機関に登録され、短期間に複数社へ申し込むと審査で不利に働く場合があります。複数社に申し込まないと間に合わない状況そのものが見直しのサインです。
既存借入が年収の3分の1に近い(総量規制)
貸金業法第13条の2において、過剰貸付を防止するために「総量規制」が定められており、原則として個人の借入総額は年収の3分の1を超えてはならないと規定されています。もし個人向けの新規借入ができない状態であれば、それは過剰な貸付を防ぐために法律が上限を設けている状態です。
なお、法人の借入や個人事業主の事業資金借入は総量規制の例外・除外となる場合がありますが、規制対象外だからといって返済能力以上の借入を行えば、最終的に事業だけでなく代表者個人の生活基盤まで損なう事態になりかねません。
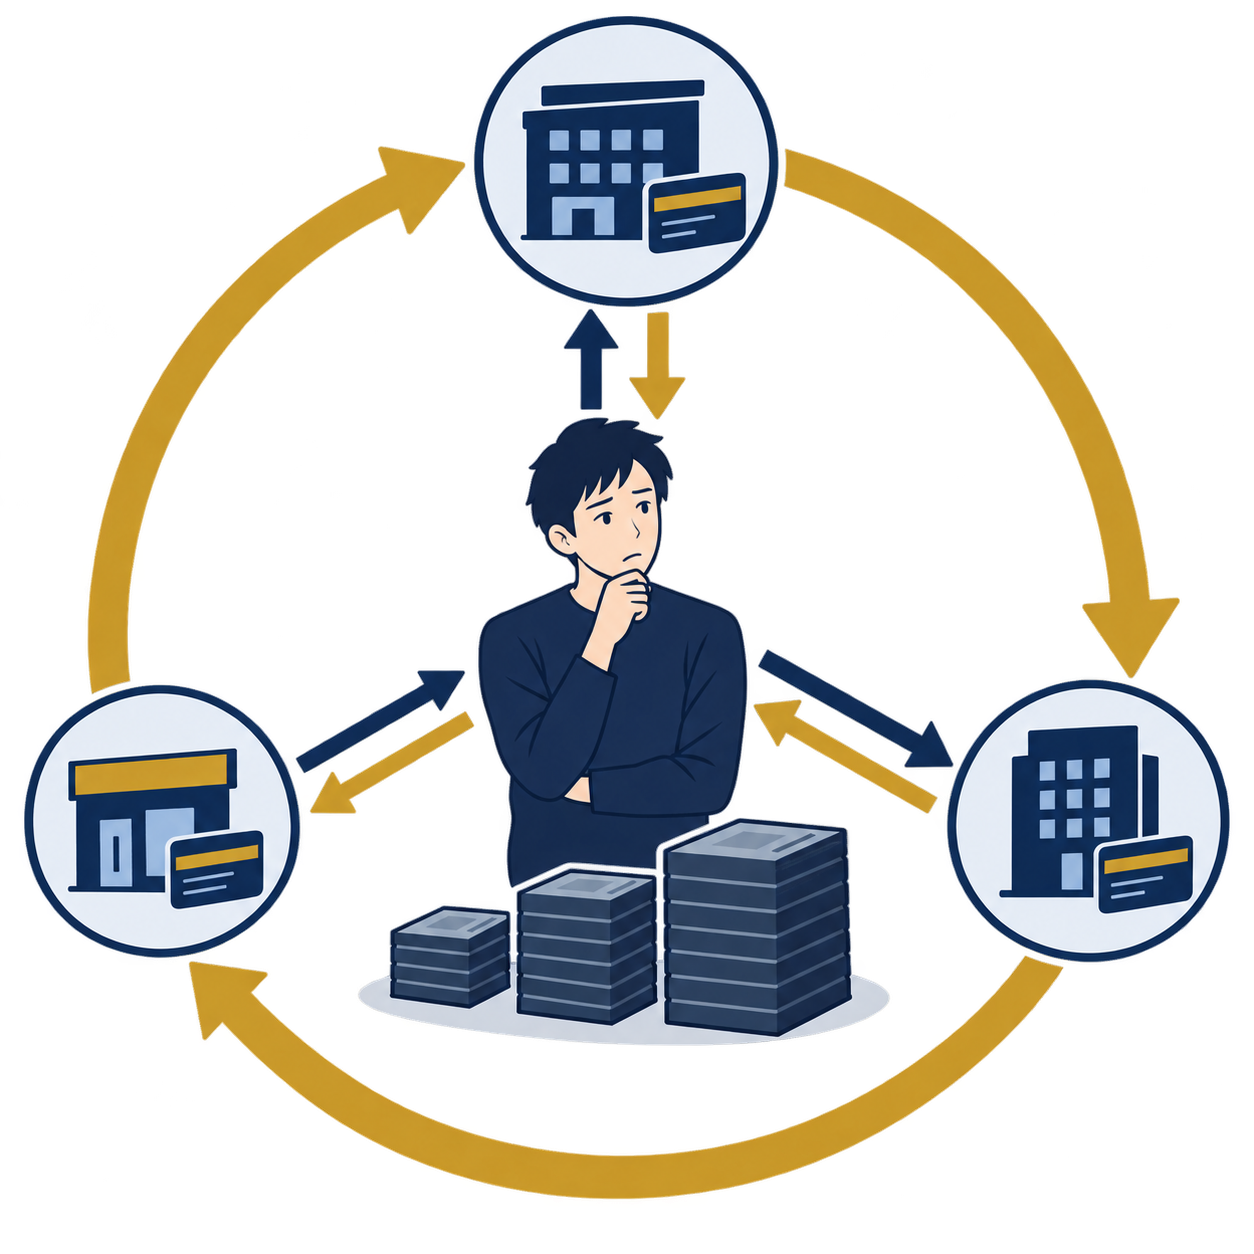
返済のために新たに借りている
「A社の返済期日を乗り切るためにB社から借りる」という状態に陥っている場合、利息の負担が膨らみ続けるため、自力での完済が難しくなりやすいといえます。これは借入そのものを見直す目安となる状態です。
延滞や信用情報の記録がある
過去に支払いの遅延や延滞がある場合、信用情報機関(株式会社シー・アイ・シー[CIC]、株式会社日本信用情報機構[JICC]、全国銀行個人信用情報センター[KSC])に事故情報として記録されている可能性があります。ご自身の信用状態が不明な場合は、各機関に対して開示請求を行い、現在の登録状況を把握することが客観的な現状認識につながります。
編集部の一言
「審査に落ちた」ということは、これ以上負債を増やさずに済んだという防衛線でもあります。借りられないことを嘆くのではなく、現状の借入を根本から整理する機会と捉え、適切な相談窓口を利用することが再起への第一歩になります。
多重債務のときに頼れる公的相談先5つと状況別の選び方
借入の返済が苦しくなった場合、ひとりで抱え込まず、公平・中立な立場で対応してくれる公的機関や専門窓口へ相談することが重要です。代表的な5つの窓口を紹介します。
法テラス(日本司法支援センター)
総合法律支援法に基づき国が設立した法人であり、法的なトラブル解決のための情報提供を行っています。経済的に余裕がない方を対象とした「民事法律扶助」制度があり、収入や資産が一定の基準以下である場合は、同一の問題について回数の上限付きで弁護士や司法書士による無料法律相談を受けられます。
弁護士会・司法書士会の法律相談
全国の各都道府県に設置されている弁護士会や司法書士会では、多重債務や借金問題に関する専門の相談窓口を設けています。地域によっては借金問題に特化した無料相談枠を用意している場合もあり、実務に精通した専門家から直接、具体的な解決手段について助言を得ることができます。
消費生活センター(消費者ホットライン)
全国共通の電話番号「188(局番なし)」にダイヤルすることで、最寄りの消費生活センター等につながります。借入の返済に関する困りごとや、不当な請求、契約トラブル全般についての相談を受け付けており、必要に応じて適切な公的機関や法律相談窓口への案内を行ってくれます。
日本貸金業協会の貸金業相談・紛争解決センター
貸金業者からの借入に関する苦情や相談、多重債務による家計の立て直しに関する相談を受け付けている窓口です。専任の相談員が状況を聞き取り、中立的な立場から家計管理のアドバイスや解決方法の選択肢を案内します。
都道府県・財務局の多重債務相談窓口
各地域の財務局や都道府県の消費生活・金融担当窓口でも、多重債務者向けの無料相談を実施しています。金融庁や自治体と連携し、生活の再建に向けた制度案内や専門家窓口への橋渡しを行っています。
| あなたの状況 | 適した主な相談先 | 選定の基準と確認すべき点 |
|---|---|---|
| 借入総額が比較的少なく家計の整理を行いたい | 消費生活センター、日本貸金業協会 | 支出の見直しや適切な専門窓口の紹介を受ける |
| 費用を抑えて法的な手続きを検討したい(低収入時) | 法テラス | 資力要件(月収・保有資産)を満たしているか確認する |
| 法的整理を急ぎ具体的に進めたい | 弁護士会、司法書士会、専門法律事務所 | 取扱実績、費用体系、受任通知による督促停止の可否 |
| 事業資金の借入や法人の整理が含まれる | 弁護士会の法律相談窓口(事業者向け相談) | 法人・事業者破産や事業再生の対応実績があるか |
相談前に、借入先ごとの残高・月々の返済額・借入時期・事業用か個人用かを一覧にしておくと相談が進みやすくなります。
なお、簡裁訴訟代理等関係業務の認定を受けた司法書士(認定司法書士)が代理できるのは、1社あたりの債権額が140万円以下の借入に限られます(司法書士法第3条)。これを超える場合や裁判所を使う手続きは弁護士に相談します。借入総額や事業性借入の有無により適した相談先が異なるため、窓口で現在の負債状況を正確に伝えることが大切です。
また、借入の原因に競馬や競艇、パチンコ等の公営競技・ギャンブルが深く関係している場合は、法律相談と並行して各自治体の「精神保健福祉センター」等で実施されている依存症相談窓口を利用することも、生活基盤を立て直すための有効な選択肢となります。
返済の繰り回しに行き詰まっている方へ
審査に受かるかどうかを追い求める状態は、自力返済の限界に近づいているサインかもしれません。借金を借金で返す前に、法的な観点から負債を整理できる専門家窓口への相談を検討してください。専門家が受任すると貸金業者からの直接の取立てが止まるのが一般的で、生活を再建する道を選択肢のひとつとして検討できます。
・シン・イストワール法律事務所:債務問題に関する相談を受け付けている弁護士事務所です。
・アース司法書士事務所:債務整理の相談を受け付けている司法書士事務所です(1社の債権額が140万円を超える案件や裁判所手続きは対応範囲を事前に確認してください)。
※費用、対応範囲、事業性借入の可否、連絡方法は各事務所の案内で確認してください。
債務整理3種類の違いと向いている状況
多重債務を法的に解決する手段として「債務整理」があり、大きく分けて3種類の手続きが存在します。ご自身の収入や資産、借入の原因に合わせて最適な方法を選択します。
任意整理
裁判所を介さずに、弁護士や司法書士が各債権者と直接交渉し、将来発生する利息のカットや返済期間の再設定(数年程度の分割返済)を目指す手続きです。財産の処分を原則伴わず、特定の債権者のみを手続きの対象に選べる柔軟性があります。ただし、元金そのものを大幅に免除する手続きではないため、継続的な収入があることが前提となります。
個人再生
民事再生法に基づき、裁判所に再生計画案を提出して債務を負債総額に応じた最低弁済額まで圧縮し、数年程度で分割返済していく手続きです。住宅資金特別条項(住宅ローン特則)を利用することで、自宅を残しながら他の借入を圧縮できる可能性があります。安定した収入が継続して得られる見込みが必要です。
自己破産
破産法に基づき、裁判所に申立てを行い、一定の生活必需品等を除く財産を換価して債権者に配当した上で、残りの債務の支払義務を免除(免責)してもらう手続きです。収入がなく返済が不可能な状態にある場合に適しています。
なお、ギャンブルや過度な浪費が借入の主な原因である場合、破産法第252条第1項第4号に規定される「免責不許可事由」に該当する可能性があります。ただし、裁判所が諸般の事情(反省の態度や生活再建の意欲など)を考慮して免責を認める「裁量免責(破産法第252条第2項)」の制度が設けられているため、該当する場合でも即座に手続きが不可能となるわけではありません。判断にあたっては専門家との十分な協議が必要です。
| 手続き | 裁判所の関与 | 対象とする借入 | 財産への主な影響 |
|---|---|---|---|
| 任意整理 | なし | 選んだ借入のみ対象可能 | 原則として財産の処分なし |
| 個人再生 | あり | 全債務(住宅特則を除く) | 原則として処分なし(弁済額に影響) |
| 自己破産 | あり | 全債務が対象(免責対象) | 一定以上の高額な財産は換価対象 |
※いずれの手続きも信用情報機関に一定期間記録されます。期間は各機関の公式で確認してください。
法人代表者や個人事業主の場合、会社の債務について個人で連帯保証を提供しているケースが多く見られます。その場合、代表者個人と法人の手続きを一体として進める必要があるため、事業者案件の取り扱い実績を持つ弁護士へ早期に相談することが望まれます。
よくある質問
- キャレントは個人名義でも申し込めますか?
- キャレントは主に法人向けの事業資金融資を提供している貸金業者です。一般個人向けの消費者金融カードローン等とは異なり、利用にあたっては法人実態や一定の営業年数、決算書等の確認が求められることが通例です。申込対象から外れている場合は受付がなされないため、事前に公式サイトの募集要項を確認してください。
- キャレントの審査は甘いと聞きましたが本当ですか?
- 正規の登録貸金業者は貸金業法に則り、申込者の返済能力を厳正に審査することが法令で義務付けられています。キャレントの公式広報でも審査が極端に緩いわけではない旨が示されており、「誰でも審査に通る」といった融資基準は存在しません。借入のしやすさではなく、計画的に完済できる返済能力があるかが重視されます。
- キャレントの審査に落ちた場合、すぐに他社へ申し込んでも大丈夫ですか?
- 直後に他社へ申し込むことはおすすめできません。短期間に複数の貸金業者へ申し込むと、その履歴が信用情報機関に記録され、審査上不利になる場合があります。新たな借入先を探すのではなく、相談先を検討する時期に来ています。
- 総量規制で借りられないのはどういう状態ですか?
- 貸金業法第13条の2に基づき、個人に対する貸付残高が年収の3分の1に達している状態を指します。法的に新たな貸付が禁止されている状態であり、これ以上の借入は客観的に見て家計破綻を招く恐れがあるという公的な防衛ラインが機能していることを意味しています。
- 正規の貸金業登録番号はどこで調べられますか?
- 金融庁の公式ウェブサイトにある「登録貸金業者情報検索サービス」を利用することで、全国の正規登録業者を検索できます。業者名や登録番号を入力し、所在地・代表者名・電話番号が手元の案内とすべて完全に合致しているか照合することが可能です。
- 借金や債務整理の相談は無料で受けられますか?
- 法テラス(日本司法支援センター)では、収入や保有資産が一定の基準以下である方を対象に、無料法律相談を実施しています。また、各自治体の消費生活センターや、弁護士会・司法書士会の一部相談窓口、債務整理を専門に扱う事務所の一部でも無料の初期相談を受け付けている場合があります。
- 事業資金として借り入れた債務も整理の対象にできますか?
- 事業資金としての借入も、自己破産や任意整理といった債務整理の対象とすることが可能です。ただし、法人と個人の双方が責任を負っている連帯保証契約や買掛金、従業員への給与支払等の関係が複雑に絡むため、事業者分野の法的対応に精通した弁護士への早期相談が必要です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|審査を受ける前の確認と冷静な現状把握
キャレントをはじめとする貸金業者への融資申込みを検討する際は、目先の資金繰りに気を取られることなく、安全な取引を行うための手順を踏むことが不可欠です。
この記事のまとめ
・公式サイトの登録番号を金融庁の検索サービスで照合し、電話番号等の完全一致を確認する
・キャレントは法人向けが主とされているため、申込条件やご自身の返済能力を事前に確かめる
・審査に通らない、または他社返済のための借入を繰り返している状態は、家計見直しのサインである
・借金の繰り回しに行き詰まった際は、法テラスや弁護士・司法書士等の公的・専門窓口へ早期に相談する
もし既存の借入の返済に充てる目的で新たな審査を検討されているのであれば、新たな借入先ではなく相談先の検討をおすすめします。法テラス、弁護士会、日本貸金業協会の相談窓口などを選択肢として活用し、無理のない生活再建への道筋を検討してください。
次に読む
この記事の内容に続く記事です。
比べて選ぶ【2026年】もうヤミ金しかないと思ったら|借りる前の対処法と借金相談の選び方この記事を読む → 対処する【2026年】ビアイジの審査を受ける前に|貸金業登録の確認と借金相談の目安
 対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安
 対処する闇金の取り立てに困ったら?相談先の選び方と記録すべき情報