【2026年】過払い金とは?発生する仕組みと借金相談前に確認したい契約のポイント
目次
過払い金とは、利息制限法で定められた上限金利(貸付額に応じて15~20%)を超えて支払った利息のうち、元本に充当されてもなお残り、不当利得として返還を求められる場合がある金銭を指します。個別の返還請求の可否や金額は取引内容によって異なりますが、仕組みや契約の確認手順を理解することで、専門家への相談が必要かどうかを落ち着いて判断できるようになります。この記事では、過払い金の基本的な意味、発生する仕組み、金利の変遷、相談前に確認したい契約のポイントについて客観的に解説します。
過払い金とは?意味を整理する3つのキーワード
過払い金という言葉を理解するにあたっては、法律上の枠組みや返還請求の法的な位置づけを把握することが大切です。ここでは基礎となる3つのキーワードに整理して解説します。
利息制限法の上限金利
日本には、借入れの金利の上限を定めた「利息制限法」という法律があります。金融庁の公表資料によると、利息制限法における上限金利は貸付額に応じて15~20%と定められています。貸金業者がこの上限金利を超える利息を受け取る契約を結んでいても、利息制限法の制限を超える部分の利息の定めは原則として無効となります。
出資法の上限金利
利息制限法とは別に、刑事罰の対象となる金利の上限を定めた「出資法」が存在します。金融庁の説明によると、法改正前の出資法の上限金利は29.2%に設定されていました。かつては、利息制限法の上限(15~20%)を超えて出資法の上限(29.2%)以下の金利で貸し付けを行う事例が存在し、この金利差の取り扱いが長年議論されていました。
不当利得としての返還請求
法テラス(日本司法支援センター)の解説によれば、利息制限法に違反して支払われた利息は、法的な順序としてまず元本に充当されます。そして、充当を重ねて元本がゼロになった後も支払いを続けていた場合、その支払分は法律上の原因がない「不当利得」となり、貸金業者等に対して返還を求められる場合があります。
過払い金が発生する仕組み4つのステップ
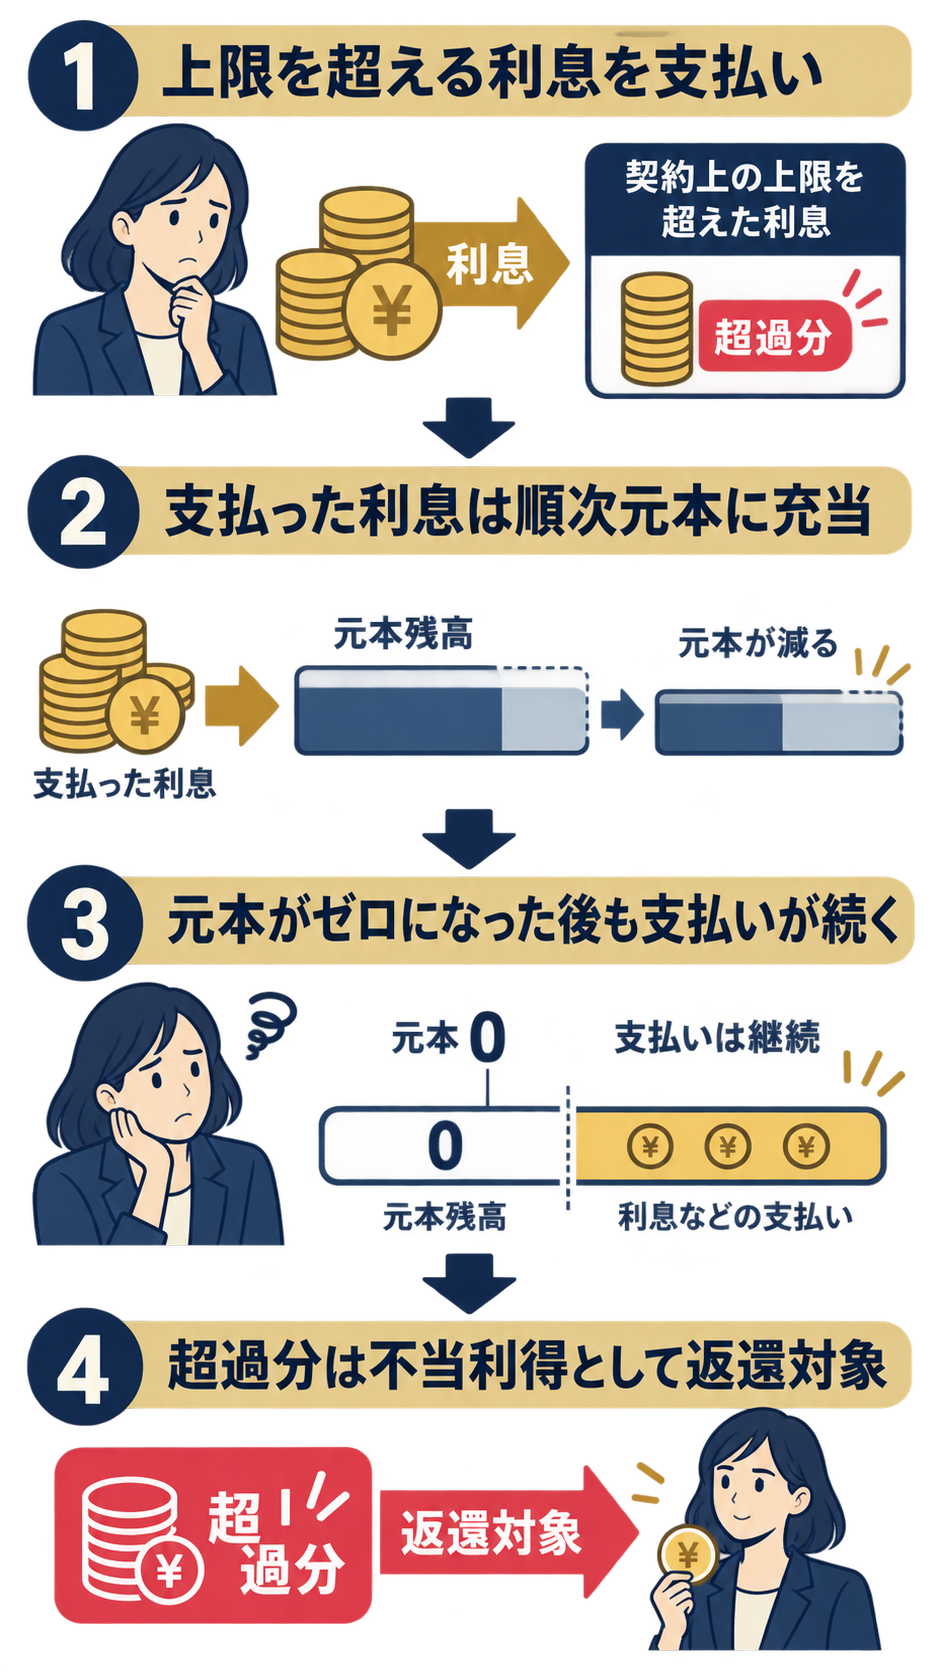
利息の支払いが過払い金へと変化していく過程は、法テラスなどの公的機関が解説している計算の考え方に基づいています。具体的には、以下の4つの段階を経て発生します。
①上限金利を超える利息の支払い
利息制限法が定める15~20%の上限を超える金利で借入れを行い、毎月の返済を行っていた場合、本来支払う義務のない利息が含まれている状態になります。
②支払利息の元本への順次充当
利息制限法に違反して支払った利息部分は法律上無効であるため、支払った金銭は本来の利息分を除き、借入元本の返済に順次充当されたものとして扱われます。
③元本がゼロになった後の超過返済
毎回の支払いが元本に充当され続けると、帳簿上の借入元本は次第に減少します。やがて元本がすべて完済されゼロになった後も返済を継続していた場合、過剰な支払いが生じます。
④不当利得返還請求権の発生
元本がゼロになった以降の支払いは、債務が存在しないにもかかわらず支払われた金銭となります。これが不当利得となり、借主から貸金業者に対して返還を求める権利が発生する仕組みです。
| 段階 | 返済の状態 | 残元本への影響 |
|---|---|---|
| ステップ1 | 上限を超える金利で返済 | 支払額のうち制限超過分が発生 |
| ステップ2 | 超過分の充当 | 超過利息が元本に充てられ元本が減少 |
| ステップ3 | 元本の完済 | 充当が続いた結果、計算上の元本がゼロに到達 |
| ステップ4 | 超過支払いの蓄積 | 元本ゼロ以降の支払分が過払い金(不当利得)となる |
個別の返還請求の可否や金額は取引内容によるため、手元の記録をもとに確認する必要があります。
上限金利の変遷を3つの時点で比較
過払い金の発生可能性を考える上で欠かせないのが、貸金業法や出資法の法改正による上限金利の推移です。過去の法改正の節目によって、金利の基準が大きく見直されました。
| 時点 | 制度・法律 | 上限金利 |
|---|---|---|
| 貸金業法改正前 | 改正前出資法 | 年29.2% |
| 2010年6月18日以降 | 改正後出資法 | 年20%に引き下げ |
| 現行制度(常時適用) | 利息制限法 | 貸付額に応じ年15%~20% |
補足・参考
出典:金融庁「貸金業法Q&A」「貸金業法のキホン」(2026年10月5日照合確認)。金融庁の説明資料によると、2010年(平成22年)6月18日に総量規制などを含むすべての規定が施行され、出資法の上限金利も20%に引き下げられました。資料の公開日および条件の適用開始日とは異なります。
貸金業法の完全施行時期
金融庁の資料によれば、2010年(平成22年)6月18日に貸金業法のすべての規定が完全施行されました。この施行日以降、出資法の上限金利が20%へ引き下げられたため、法令上、出資法と利息制限法の上限の間にあった差は撤廃されました。そのため、2010年6月18日以前から取引があったかどうかが、契約内容を確認する際の一つの目安とされています。
借金相談の前に確認したい契約のポイント5つ
専門窓口や公的機関へ相談する前に、ご自身の手元にある情報を整理しておくことで、相談を円滑に進めることができます。主に以下の5点を確認しておきましょう。
①契約書の記載内容
契約当初の書面が残っている場合、契約年月日、借入先の業者名、契約番号などを確認します。契約名義がご自身のものであるかどうかも重要です。
②取引の開始時期と終了時期
いつ頃から借入れを始め、いつ完済したか(あるいは現在も返済中か)の時期を確認します。特に完済している場合は、最終返済日が重要な確認点となります。
③借入額と約定利率
当時の借入金額と、契約書や利用明細に記載されている適用金利(約定利率)を把握します。金利が年何パーセントで設定されていたかを確認します。
④返済明細や通帳の記録
ATMの利用控え、返済時の領収書、口座引き落としが記録された預金通帳など、過去の入出金記録が手元にあるかを確認します。
⑤現在の残高と返済状況
すでに完済しているのか、現在も残高があって返済を続けているのか、現状の借入総額や毎月の返済額を整理します。
| 現在の状況 | 手元で確認したい事項 | 相談時の主な論点 |
|---|---|---|
| すでに完済している | 最終返済日(取引終了時期)、当時の控え | 時効の経過状況、返還請求の対象となるか |
| 現在も返済を継続中 | 現在の残高、約定金利、月々の返済額 | 元本充当による残高の再計算、今後の返済計画 |
| 手元に書類がない | 借入先業者名、借りていた大まかな時期 | どのような記録をもとに確認を進めるかの相談 |
時効の考え方
過払い金の返還請求には、法律上の消滅時効が存在します。法テラスの公式解説によると、2020年4月1日施行の改正民法などに基づき、「過払金の返還を請求することができることを知った時から5年」または「取引終了時から10年」で時効消滅すると説明されています。個別の契約における起算点(いつから時効期間を数え始めるか)の判断は法律関係の精査が必要となるため、自己判断せず専門窓口で確認することが推奨されます。
注意
過払い金が発生しているかどうかや、時効が成立しているかどうかを個人で判断することは困難です。「昔の契約だから対象外だろう」あるいは「必ず返金があるはずだ」と決めつけず、正確な書類をもとに相談窓口で見通しを確認することが大切です。
過払い金や借金問題の相談を検討中の方へ
過去の借入れに関する契約内容の確認や過払い金返還の可能性については、法テラス、各地域の弁護士会、消費生活センターなどの公的機関のほか、債務整理を扱う弁護士・司法書士事務所で相談を受け付けています。受付条件や対応範囲、費用体系をあらかじめ確認した上で窓口を選びましょう。
相談先を選ぶ前に確認したい4項目
借金問題や過払い金の確認を行う窓口を選ぶ際は、事前に以下の4つの項目を確認しておくと安心です。
①過払い金の相談を受け付けているか
相談窓口によって、借金問題全般を扱う窓口もあれば、過去の過払い金の調査・請求に対応している窓口もあります。取り扱い業務の対象を事前に確認しましょう。
②対応範囲の確認
一般的な相談・助言のみを受け付ける窓口なのか、実際に業者との交渉や法的手続きの代理まで委任できる専門窓口なのか、その対応範囲を確かめることが大切です。
③費用の内訳と支払い時期
相談料、着手金、報酬金、実費などの内訳が明確に示されているかを確認します。費用がどの段階で発生し、分割払いや後払いが可能かどうかも窓口ごとに確認が必要です。
④相談後の流れと連絡方法
相談を申し込んだ後のやり取りがどのような形式(対面、電話、メール等)で行われるのか、その後の連絡頻度や進め方の流れを把握しておくと落ち着いて対応できます。
| 状況 | 適した相談先の候補 | 特徴・確認したい点 |
|---|---|---|
| 家族に知られずに整理したい | 弁護士会・司法書士事務所など | 連絡方法や郵送物の配慮が可能か事前に確認 |
| 生活全体の困窮も相談したい | 法テラス・消費生活センター | 公的支援制度や生活再建を含めた総合的な案内 |
| すでに完済し過払い金のみ確認 | 法律事務所・司法書士事務所 | 取引終了時期と時効消滅の有無を調査できるか |
| 現在返済中で負担を減らしたい | 弁護士・司法書士・法テラス | 元本への充当計算や債務整理全般の選択肢を検討 |
相談先の選択肢としては、国が設立した法的支援センターである「法テラス」や、各自治体の「消費生活センター」、各地の「弁護士会」などの公的機関が広く利用されています。また、個別の法律事務所や司法書士事務所への相談も有力な選択肢の一つです。各機関の受付条件や費用基準は異なるため、それぞれの公式サイトで最新の案内をご確認ください。
PR
よくある質問
- 過払い金って簡単に言うとどういうお金ですか?
- 利息制限法の上限金利を超えて支払っていた利息のうち、本来の元本返済に順次充てられ、元本がゼロになった後も支払いを続けていた部分のお金です。法律上の原因がない支払いとなるため、不当利得として返還を求められる場合があります。
- 借金をしていれば誰でも過払い金がありますか?
- 誰にでも発生するわけではありません。契約時期、借り入れていた金利、返済期間や返済状況などの取引内容によって異なります。利息制限法の上限金利の範囲内で取引していた場合は、過払い金は発生しません。
- 完済していても請求できますか?
- 完済後であっても請求できる場合があります。ただし、法テラスの解説によると「請求できることを知った時から5年」または「取引終了時から10年」で時効消滅するとされています。個別の契約で時効が成立しているかどうかは、専門窓口で確認する必要があります。
- いくら戻るか知りたいのですが計算できますか?
- 返還を求められる金額は、個々の借入額、金利、返済履歴によって全く異なります。事前の概算だけで断定することは困難なため、手元の返済記録などを用意して専門家に照会することが正確な判断につながります。
- 契約書や利用明細が手元にないと相談できませんか?
- 手元に書類がすべて揃っていなくても相談を受け付けている窓口があります。借入先の会社名や借りていた時期、大まかな返済状況などを整理した上で、相談窓口にどのような対応が可能か確認してみるのがよいでしょう。
- 相談先はどこを選べばいいですか?
- 公的な相談窓口である法テラス、弁護士会、消費生活センターのほか、過払い金請求を取り扱う弁護士・司法書士事務所が選択肢となります。対応範囲、費用の支払い方法、相談後の進め方などを確認して選ぶことが重要です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|借金相談前に押さえたい過払い金の基礎知識
この記事のまとめ
・定義と仕組み:上限金利を超えて支払った利息が元本に充当され、元本ゼロ以降の支払分が不当利得として返還請求の対象となる場合がある
・法令の推移:2010年6月18日の貸金業法完全施行により出資法の上限金利が20%に引き下げられた
・事前準備:契約書、取引期間、金利、返済明細などの記録をできる限り手元で整理する
・窓口の確認:法テラスや弁護士会などの公的機関を含め、対応範囲や費用内訳を確認して相談先を決める
過払い金は、かつての上限金利の法的な差と、元本充当の計算ルールによって生じるものです。ご自身の借入れに対象となる取引があるかどうか、また時効が経過していないかどうかは、手元の契約書や通帳記録を整理した上で、法テラスや各自治体の消費生活センター、弁護士会、専門の事務所などの窓口へ落ち着いて確認することをおすすめします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】楽天カードの過払い金は確認できる?利用明細の整理と借金相談の目安この記事を読む → まず知る【2026年】個人再生と官報掲載|借金相談前に知りたい掲載内容と確認事項
 まず知る【2026年】返済中の過払い金請求はできる?残債と信用情報の確認ポイント
 まず知る【2026年】リボ払いに過払い金はある?対象になる条件と借金相談の判断基準