【2026年】アイフルの過払い金は対象になる?契約内容の確認と相談先の選び方
目次
アイフルの過払い金が請求の対象になり得るかは、借り入れの時期、適用されていた利率、これまでの返済履歴によって分かれます。そのため、記事をお読みいただくだけでは過払い金の有無を断定することはできません。金融庁の公表資料によると、2010年6月18日以降に出資法の上限金利が引き下げられ、グレーゾーン金利が撤廃されたと説明されています。この記事では、ご自身の契約において何を確認すべきか、そして専門家や公的機関へ相談を進めるべきかの判断材料を整理してお伝えします。
アイフルの過払い金が対象になり得る3つの条件
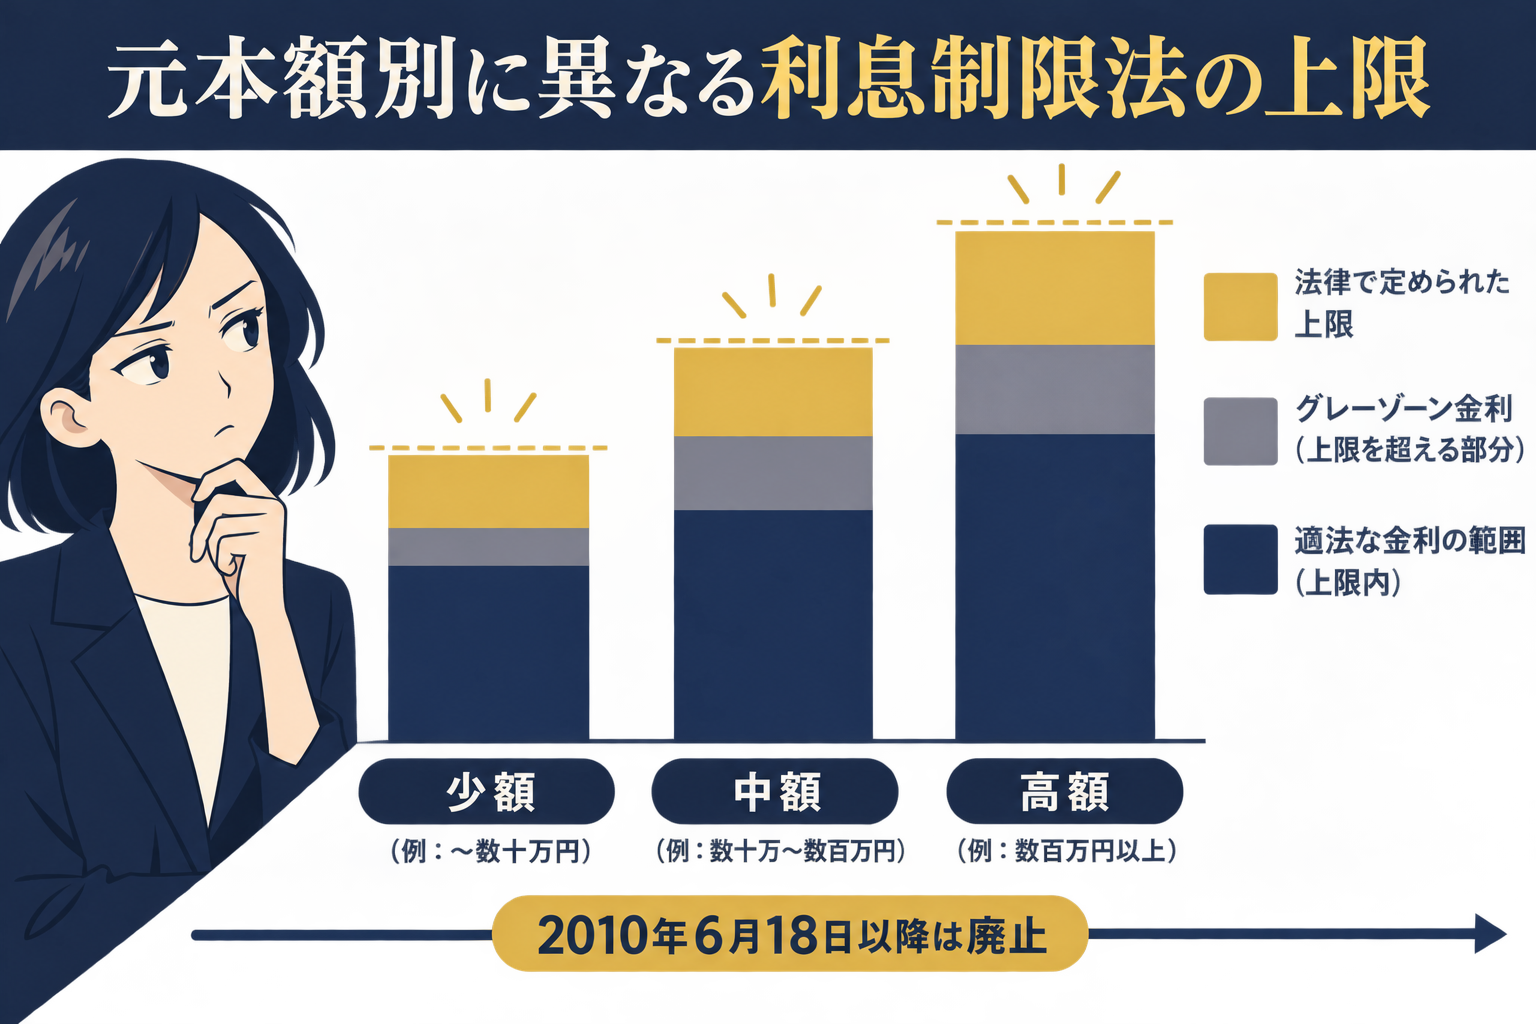
過払い金が発生している可能性があるかどうかは、法制度の基準と個別の契約状況を照らし合わせて考える必要があります。確認の目安となるポイントは3点あります。
条件1:利息制限法の上限を超える利息契約であること
利息制限法第1条では元本額に応じた上限金利が定められており、これを超える利息の契約を結んでいた場合、超過部分が無効となると規定されています。ただし、ご自身の契約がこれに該当するかどうかは、当時の契約書面や取引内容を個別に確認する必要があります。
条件2:2010年6月18日より前の取引を含んでいること
金融庁の資料によると、2010年6月18日以降に出資法の上限金利が20%へ引き下げられ、グレーゾーン金利が撤廃されました。したがって、借り入れの開始時期がこの法改正前であるかどうかが、超過利息を支払っていた可能性を判断する一つの目安になります。ただし、個別の契約内容や適用利率は取引ごとに異なるため、時期だけで一律に対象の可否を判断することはできません。
条件3:元本充当後に過払いが生じていること
法テラスの解説によると、利息制限法の上限を超えて支払った利息は元本の返済に充てられ、元本がゼロになった後も支払いを続けていた金銭については、法律上の根拠なく受けた利益(不当利得)として返還を求めることができます。請求が成り立つかどうかは、正確な取引記録を確認したうえでの判断が必要です。
補足・参考
上限金利を超える利息を支払っていた時期があることと、最終的に過払い金が手元に戻る状態(過払い金が成立していること)は別の論点です。最終的な過払い金の有無は、すべての取引履歴を取り寄せて利息制限法に基づく引き直し計算を行わなければ判断できません。
過払い金の時効を考える2つの視点
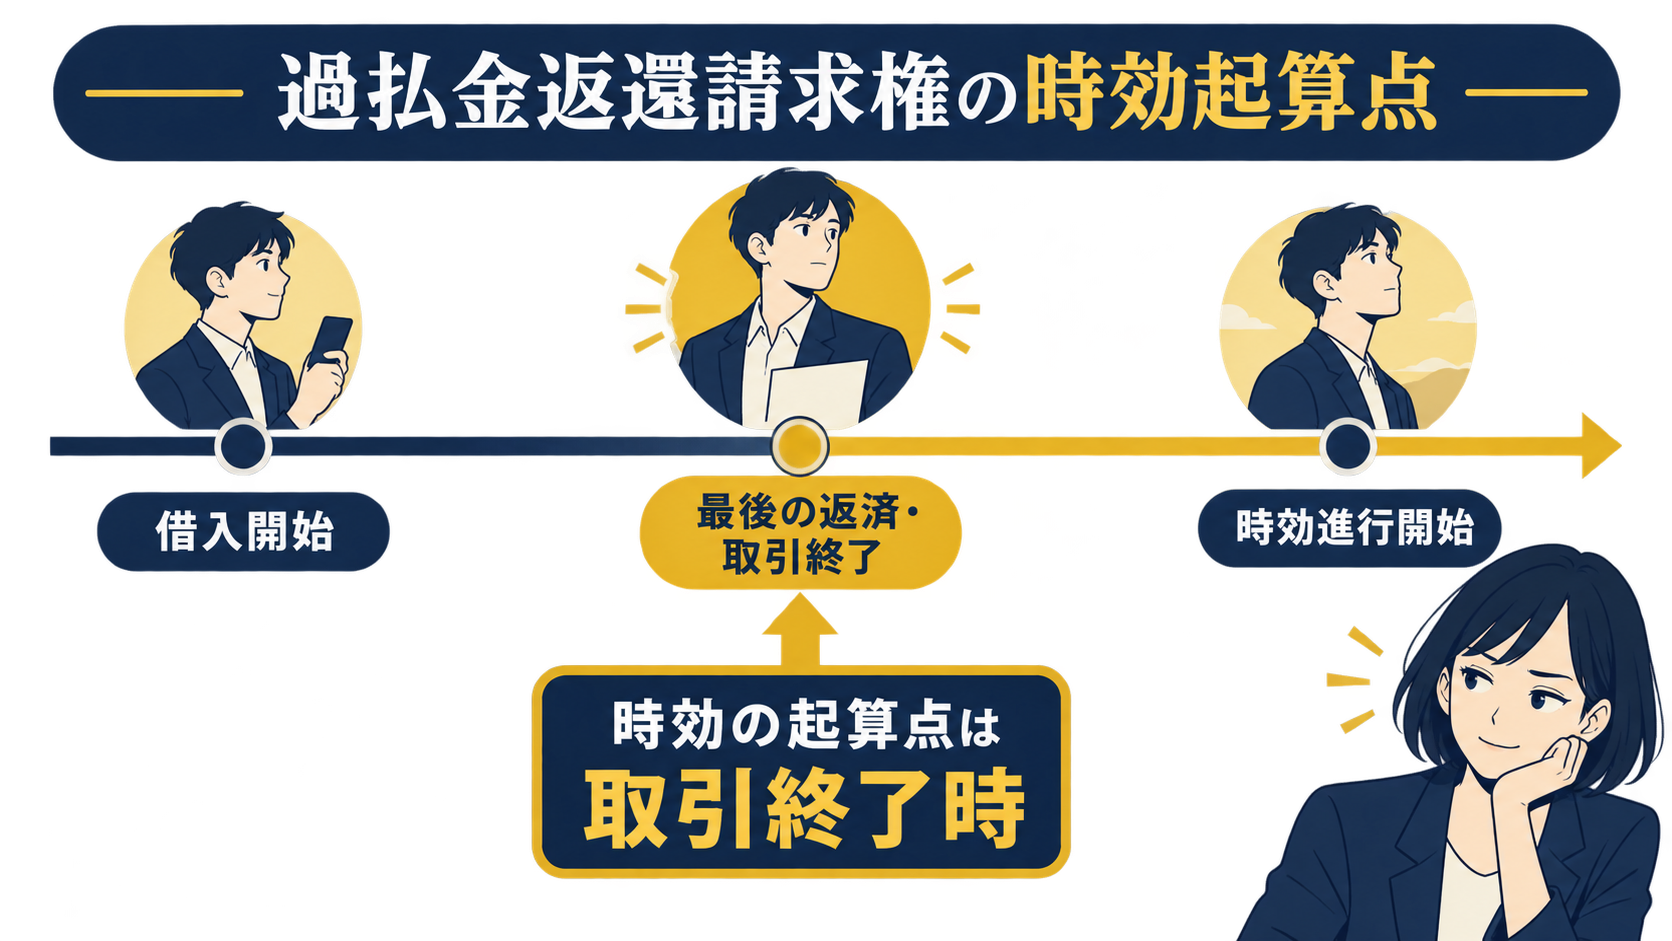
過去に条件を満たす取引があった場合でも、長期間が経過していると請求権の行使に影響が出ることがあります。時効の確認には2つの視点があります。
視点1(起算点):時効の進行は取引終了時を基準とする判例がある
金融庁が紹介する最高裁判決の概要では、一定の要件を満たす継続的な金銭消費貸借取引(リボルビング契約など)について、過払金返還請求権の消滅時効は過払い金が発生した時点からではなく、取引が終了した時から進行するとされています。ただし、すべての取引に一律で当てはまるわけではなく、個別の契約形態や取引の中断期間の有無などによって判断が分かれます。
視点2(根拠法の時点):法制度の適用時期を確認する
法テラスの時効に関する説明は、2020年4月1日に施行された改正後民法の規定などに基づいています。契約が成立した時期や返済を終えた時期によって適用される法令の基準が異なる場合があるため、ご自身の取引にどの規定が当てはまるかは個別に確認することが重要です。
時効の検討を進めるにあたっては、以下の項目を手元のメモに書き出しておくと、窓口での相談がスムーズになります。
・最初の借入時期
・最終の借入時期
・最終の返済時期および完済時期
・途中で完済して再度借り入れた期間の有無
注意
時効の完成時期は、取引内容や経過期間によって個別に変化します。自己判断で請求できないと思い込まず、まずは取引記録を整理したうえで公的窓口や専門家に確認することをおすすめします。
契約内容と取引履歴を確認する4つの手順
ご自身の借入状況を把握し、過払い金請求の可否を検討するための手順は4段階に分けられます。
手順1:手元にある契約書類や明細を整理する
まずは保管されている契約書面、会員カード、領収書、利用明細などを手元に集めます。借入を始めた大まかな時期や、最終返済日、途中で契約の空白期間がなかったかなどを時系列でメモに起こします。
手順2:アイフルの公式窓口で確認可能な範囲を調べる
アイフルの公式FAQで案内されている範囲としては、スマートフォンアプリを通じて過去6か月以内の直近8取引を閲覧できる機能が確認されています。それ以前の取引記録については、アイフルの公式窓口に取引履歴の開示を求める必要があります。開示手続きの詳細や必要書類については、アイフルの公式窓口へ直接ご確認ください。
手順3:取引履歴に基づく引き直し計算を行う
過払い金の金額を算出するには、過去のすべての借入額と返済額をもとに、利息制限法の上限金利を当てはめ直す「引き直し計算」が不可欠です。ご自身の記憶や大まかな返済額のイメージだけで過払い金の有無を判断することはできません。
手順4:整理した情報をもとに専門家へ相談するか判断する
手元の情報や取引履歴が確認できたら、自分でさらに調査を続けるか、弁護士や司法書士などの専門家、あるいは公的窓口に相談するかを決定します。
| 取引の状況 | 主な確認ポイント | 確認の優先度 |
|---|---|---|
| 2010年6月18日より前を含む | 当時の金利設定、借入期間、最終取引日 | 高(超過利息の支払歴を確認) |
| 2010年6月18日以降のみ | 適用利率が利息制限法の範囲内かどうか | 中(制度上、超過利息の可能性は低い) |
| すでに完済している | 最終返済日からの経過期間(取引終了日) | 高(時効の起算点を確認) |
| 現在も返済を継続中 | 現在の残高、月々の返済負担、全体の契約内容 | 高(返済計画全体の見直しが必要) |
※この表は確認の優先度(どの情報を優先的に確認すべきか)を示すもので、最終的な対象可否を示すものではありません。2010年6月18日以降の取引のみの場合でも、契約条件によっては確認が必要な場合があります。対象可否は個別の取引履歴に基づく引き直し計算によらなければ判断できません。
過払い金の相談先を選ぶ5つの確認項目
借金や過払い金に関する公的な相談窓口として、法テラス(日本司法支援センター)、弁護士会、司法書士会、消費生活センターなどが設置されています。相談先を比較・検討する際は、以下の5つの項目を事前に確認してください。
確認項目1:過払い金請求への対応範囲
相談先が過払い金請求の調査や手続きを業務として取り扱っているかを確認します。窓口によっては一般的な助言にとどまる場合もあるため、具体的な計算や交渉の依頼まで希望するかどうかに応じて窓口を選びます。
確認項目2:報酬および費用の体系
費用の体系(着手金の有無、報酬形態など)は各事務所によって異なります。契約前に必ず詳細な内訳を書面で確認してください。
確認項目3:回収見込みと費用の見積もり
引き直し計算を行った結果、想定される回収見込み額と発生する手続き費用のバランスについて、契約前に十分な説明を受けられるかを確認します。過払い金よりも費用が上回ってしまうリスクを避けるためにも不可欠な項目です。
確認項目4:相談後の連絡方法と本人確認の流れ
申込み手続きを行った後、電話や書面でどのような本人確認が行われるのか、その後の進捗報告がどのような形式で届くのかを事前に把握しておきます。
確認項目5:契約書面による条件の事前確認
受任契約を結ぶ前に、費用や委任範囲が記載された契約書面や重要事項説明書が適切に提示され、納得した上で署名・押印できる環境が整っているかを確認します。
| 相談者の状況 | 公的窓口で確認すること | 専門家事務所で確認すること |
|---|---|---|
| 自分で確認を進めたい | 手続きの全体像や法制度の概要 | 引き直し計算の代行可否や取引履歴の精査 |
| 家族に話しにくい | プライバシー保護や相談時の配慮事項 | 郵送物の送付方法や連絡先の指定が可能か |
| 費用の負担が不安 | 資力基準に応じた援助制度の有無 | 着手金の有無や費用の支払い時期・方法 |
契約内容に応じた過払い請求の個別相談
アイフルとの過去の取引時期や適用金利をもとに、過払い金請求の対象となり得るか個別に確認したい場合の相談先として、アース司法書士事務所があります。受任可能な範囲や具体的な費用体系は、申込み前に必ず書面等でご確認ください。申込みフォームから送信後、事務所からの電話による本人確認および詳細の聞き取りに対応する必要があります。
アース司法書士事務所の相談窓口を確認する相談前に注意したい3つのこと
過払い金請求を専門窓口に依頼する前に、あらかじめ把握しておくべき注意点があります。
注意1:必ず過払い金が発生しているとは限らない
取引期間や当時の金利によっては、法律上の制限利率内での貸し付けとなっており、計算を行っても過払い金が発生しないケースがあります。返還の可否や回収できる金額を事前に確約することはできません。
注意2:誇大な広告表現には慎重になる
「必ずお金が戻る」「返済の必要がなくなる」といった極端な表現を掲げる窓口には注意が必要です。手続きに伴うリスクや費用について、客観的な説明を行う窓口を選ぶことが重要です。
注意3:返済中の場合は全体の返済計画を見直す
現在もアイフルへの返済を続けており負担が重い場合は、過払い金だけでなく返済計画全体について相談することもできます。法テラスや弁護士会、消費生活センターなどの公的機関に相談し、適切な返済計画を検討することをおすすめします。
よくある質問
- アイフルから借りていたら過払い金はありますか?
アイフルからの借入であっても、過払い金があるかどうかは契約時期や利率によって異なります。金融庁の資料では2010年6月18日に出資法の上限金利が引き下げられグレーゾーン金利が撤廃されたと説明されており、この時期より前の取引があるかが一つの確認基準となりますが、正確な有無は取引履歴を取り寄せて引き直し計算を行うまで判断できません。
- すでに完済していても過払い金を請求できますか?
法テラスの説明によると、利息制限法の上限を超えて支払った利息が元本に充当され、元本がゼロになった後の支払金は不当利得として返還を求めることができます。ただし、取引終了時期によっては時効の適用対象となる場合があるため、過去の完済時期を確認する必要があります。
- 2010年6月18日以降の借入だけでも対象になりますか?
2010年6月18日以降、出資法の上限金利が20%に引き下げられたため、この時期以降に開始された取引のみである場合、超過利息が発生している可能性は極めて低いと考えられます。ただし、正確な契約内容は書面で確認してください。
- 過払い金の時効はいつから数えますか?
金融庁が紹介する最高裁判決の概要では、継続的な金銭消費貸借取引における過払金返還請求権の消滅時効は、過払い金が発生した時ではなく「取引が終了した時」から進行するとされています。ただし、個別の契約内容や再借入の状況によって判断が異なる場合があります。
- 手元のアプリで過去の全履歴を確認できますか?
アイフルの公式案内で確認できる範囲は、アプリ上で閲覧可能な過去6か月以内の直近8取引までです。それ以前の古い記録や全期間の取引履歴の取得方法については、アイフルの公式窓口へ直接問い合わせて確認する必要があります。
- 相談先はどのように選べばよいですか?
公的な窓口として法テラス、弁護士会、司法書士会、消費生活センターなどがあります。専門家事務所に相談する場合は、過払い金請求の対応範囲、費用の体系、回収見込みの説明の有無、契約前の書面提示があるかなどを比較して選ぶことが大切です。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|アイフルの契約内容を整理して適切な窓口へ
この記事のまとめ
・過払い金の対象になり得るかは、借入時期・契約利率・返済履歴の確認によって決まる
・時効の起点については取引終了時から進行するとされる判例があるが、個別の契約確認が必須
・過払い金の正確な有無を判定するには、取引履歴に基づく利息制限法の引き直し計算が必要
・相談先は公的窓口や専門家の対応範囲、費用の明瞭さ、説明の丁寧さを比較して選定する
アイフルとの取引において過払い金が発生している可能性があるかどうかは、2010年6月18日より前の取引の有無や、最終取引日からの経過期間が重要な判断材料となります。まずは手元に残っている資料をもとに借入や完済の時期をメモに整理し、詳細な全履歴については公式窓口での確認を進めてください。そのうえで、不明点や個別具体的な計算が必要な場合は、法テラスなどの公的機関や、費用の明瞭な専門家事務所への相談を選択肢として検討することをおすすめします。
次に読む
この記事の内容に続く記事です。
対処する【2026年】プロミスの過払い金を確認するには?契約資料の整理と相談先の選び方この記事を読む → まず知る【2026年】武富士の過払い金は今も請求できる?確認手順と相談先の選び方
 まず知る【2026年】アコムの過払い金はまだ請求できる?対象の目安と相談先の選び方
 まず知る【2026年】車のローンに過払い金はある?対象になる条件と確認方法を整理