【2026年】元利定額リボ払い方式とは?元金定額との違いと債務整理の相談前に整理すること
目次
クレジットカードのリボ払いで利用明細を見た際、「元利定額」という記載に疑問を持つ方も少なくありません。JCBの一般説明(更新日2026年3月31日)によると、元利定額方式は手数料を含めた毎月の支払金額が一定になる方式とされています。一方の元金定額方式は、元金のみが一定で毎月の元金に手数料を上乗せして支払う仕組みです。
元利定額方式では、三井住友カードのJiyu!da!会員規約(カードキャッシング、会社が認めた場合)に「一定額の中から利息を差し引いた金額を元金返済に充てる」とあるように、支払額そのものがすべて元金の減少に充てられるわけではありません。そのため、支払いを続けていても元金の減り方が緩やかに感じられる場合があります。
この記事では、ご自身の契約方式の見分け方、利用明細や契約書における支払内訳の読み方、そして返済の継続が難しくなった際の相談の進め方の3点を整理して解説します。なお、方式の名称や充当の規定はカード会社や利用区分(ショッピングかキャッシングか)によって異なるため、本記事では公表されている規約例や一般説明の範囲に基づいて説明します。
元利定額方式と元金定額方式の3つの違い
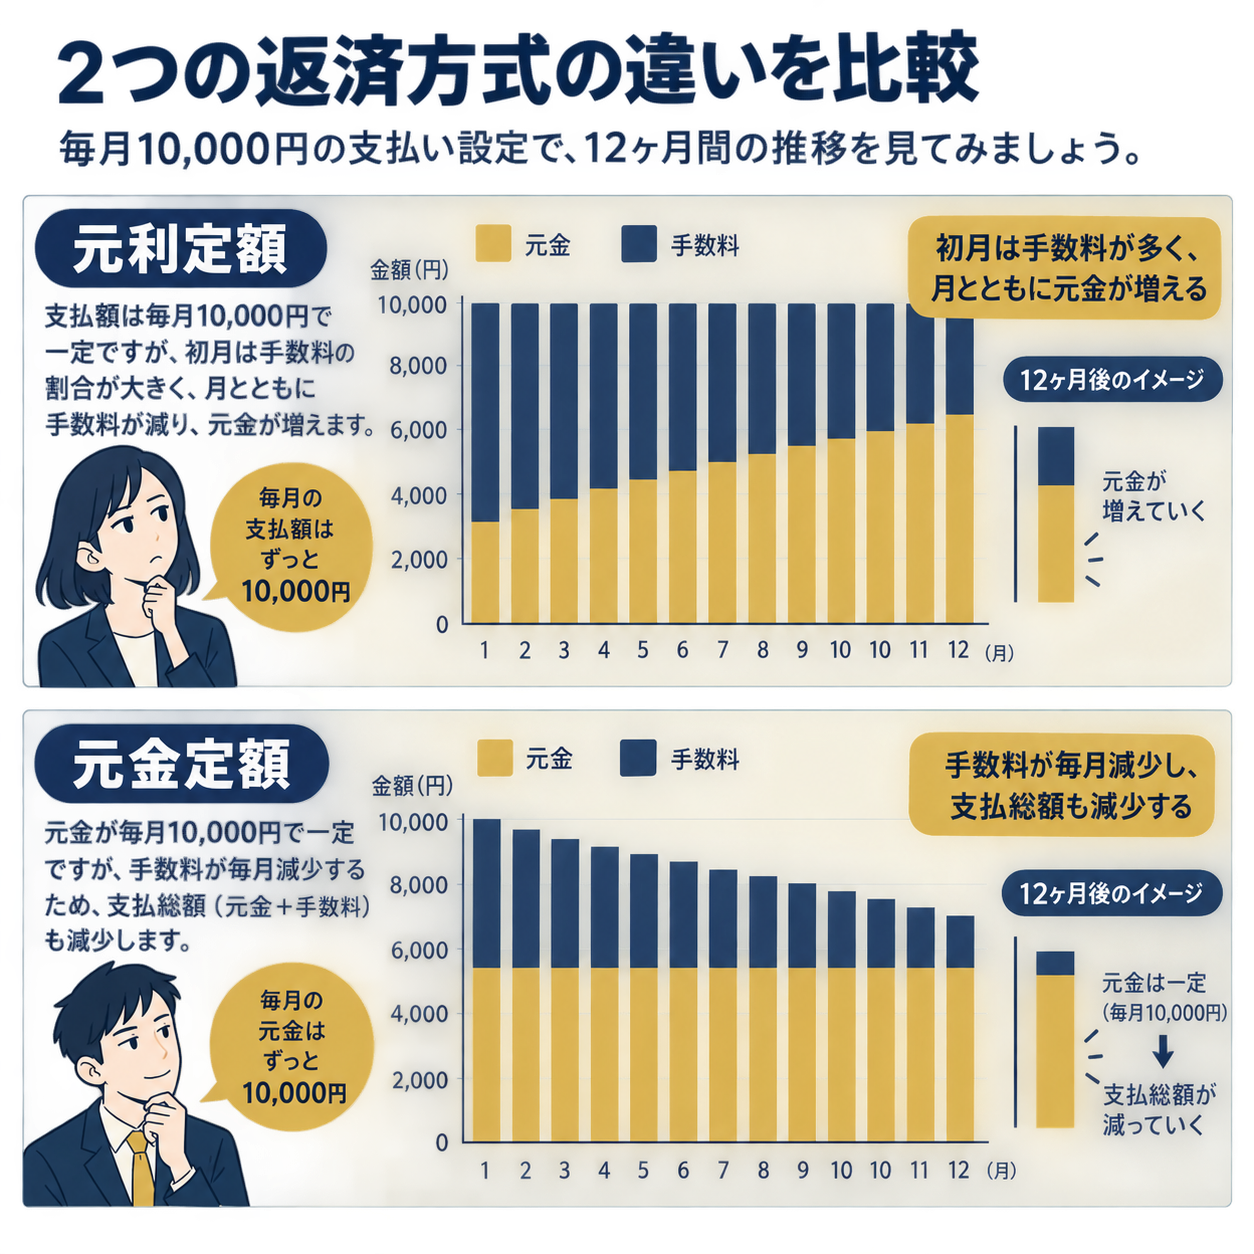
リボ払いの主な支払方式である元利定額方式と元金定額方式には、毎月の負担額や元金の減り方に明確な相違点が存在します。JCBの一般解説に基づく主な違いは以下の3点です。
| 比較項目 | 元利定額方式 | 元金定額方式 |
|---|---|---|
| 毎月の支払金額 | 一定(元金と手数料の合計) | 変動する(元金+手数料) |
| 元金の減り方 | 初期は手数料割合が多く徐々に元金割合が増加 | 元金が毎月一定(JCBの一般説明) |
| 手数料の扱い | あらかじめ定めた支払額の中に含まれる | 毎月の元金額に手数料が上乗せされる |
1. 毎月の支払額の決まり方
JCBの設例によると、元利定額方式で支払金額を毎月1万円に設定した場合、元金と手数料を合わせた支払額が毎月1万円となります。家計の支出管理という観点からは毎月の引落額を把握しやすい特徴があります。
これに対し、元金定額方式で元金を毎月1万円に設定した場合は、元金1万円にその月ごとの手数料が加わるため、毎月の支払金額は1万円にはなりません。利用残高に応じた手数料分だけ、月々の支払総額が変化します。
2. 元金と手数料の割合の変化
元利定額方式における元金の減り方について、JCBの説明では、支払いの初期は支払額のうち手数料が占める割合が多く、支払いが進むにつれて元金(利用残高)の割合が増えていくとされています。ただし、追加利用がある場合や個別契約で同じ推移になるとは限りません。
JCBの一般説明では、元金定額方式は元金のみが一定で、毎月の元金に手数料を上乗せして支払います。
3. 手数料の扱い
三井住友カードのJiyu!da!会員規約(カードキャッシング、会社が認めた場合)では、毎月あらかじめ決定した一定額から利息を差し引いた金額を元金返済に充てる方式と定められています。手数料や利息の充当の扱いは契約ごとに異なるため、ご自身の会員規約で確認する必要があります。
補足・参考
定額方式とは別に「残高スライド方式」を採用している契約もあります。JCBの一般説明では、残高スライド方式は手数料が利用残高に応じて減少していく仕組みとされています。ただし、新たな利用で借入残高全体が増加した場合には、毎月の支払額が増える場合があります。例えばオリコのカードキャッシング規約例には「元利定額リボルビング方式(残高スライド)」のように両者を組み合わせた区分も存在します。適用される方式はカード会社や契約内容ごとに定められています。
支払内訳を契約書と明細で確認する4つのポイント
ご自身が利用しているリボ払いの返済状況を正確に把握するためには、契約内容と毎月の明細書を正しく照合する必要があります。確認する際は次の4点に着目してください。
ポイント1:契約上の正確な返済方式名を確認する
オリコのクレジットカード会員規約(カードキャッシング)の例では、カード台紙に記載された返済方式が適用されます。ご自身の契約における返済方式名は契約書面や会員規約で確認し、見当たらなければカード会社に尋ねてください。
ポイント2:ショッピングとキャッシングの区分を分けて把握する
資料によってショッピング(手数料)とキャッシング(利息)では対象や用語が異なります。別の会社や商品の説明をそのままご自身の契約に当てはめず、明細を見る際はどちらの利用区分であるかを分けて確認してください。
ポイント3:明細書の支払残高と手数料の記載を確認する
一般社団法人日本クレジット協会の案内によると、カード会社から発行される利用明細書(ウェブ明細を含む)には、リボ払いの「支払残高」や「手数料」等が記載されています。国民生活センターの見守り情報(2025年10月23日公表)においても、利用明細は必ず毎月確認し、不明な点があればすぐにカード会社へ連絡するよう助言されています。
ポイント4:元金充当額の表示がない場合はカード会社へ問い合わせる
利用明細書に支払残高や手数料が記載されていても、毎月の支払額のうちいくらが元金返済に充てられたかは直接明記されないことが多いため、不明な場合は推測で判断せず、直接カード会社へ問い合わせて返済内訳を確認する手順を踏みましょう。
なお、オーエフシーカード会員特約(2020.07現在、提携会社でのカードショッピング限定)の算定例では、毎月の弁済金10,000円・月末残高100,000円の際、手数料充当分1,090円(実質年率13.08%の場合)を控除した8,910円が元本充当分とされています。ただし、実質年率は変更されうるものであり、現在の条件を示すものではありません。ご自身の契約で同じ計算になるかは、明細の支払額と手数料を手元に置いてカード会社に確認してください。
また、三井住友カードでは会員向けサービス「Vpass」へのログインにより、利用残高の支払いスケジュール確認やシミュレーション機能が提供されている例もあります。ただし、案内内容と実際の内容が異なる場合があり、実際の支払金額は毎月のご利用代金明細書で確認する必要があります。他社での同様の機能の有無は各社へご確認ください。
追加利用や繰上返済で変わる3つの注意点
リボ払いを利用中に新たな利用を行ったり、途中で追加の支払いをしたりすると、返済期間や支払額が変わることがあります。以下の3つの注意点に留意してください。
注意
日本クレジット協会の案内では、リボ払い利用中に新たな買い物をすると、支払いの終期が延びたり毎月の支払額が増えたりすることに注意するよう呼びかけられています。毎月の引き落とし額が変わらない設定であっても、利用残高の増減によって返済状況は変動します。
注意点1:毎月の支払額が一定でも完済時期は後ろ倒しになる
日本クレジット協会の解説によると、毎月の支払いが常に一定となる方式では、支払残高が増加しても毎月の支払額そのものは変動しません。その代わり、支払残高が増えた分だけ支払期間が延びることになります。月々の引き落とし額が変わらないため、利用が増えていることに気づきにくい側面があります。
注意点2:残高スライドが設定されている場合は支払額が増加する
日本クレジット協会の説明では、残高スライド方式は支払残高が増えると毎月の支払額が増えます。オリコのカードキャッシング規約例では、利用残高の区分ごとに毎月の返済金額が定められています。現在の残高がどの区分に位置しているかを規約の別表等で確認しておくと安心です。
注意点3:契約書記載の返済回数は追加利用や繰上返済で変動する
三井住友カードのJiyu!da!会員規約やオリコの会員規約(いずれもカードキャッシングの規約例)において、書面に記載された返済期間・返済回数・返済金額は、その後の追加利用や繰上返済等により変動する場合があると明記されています。
もし繰上返済を行って残高を減らしたい場合は、可否や手続き方法、受付条件について事前に契約先のカード会社へ確認した上で進める必要があります。
返済が続けにくいときの相談先を状況別に選ぶ4つの基準
リボ払いの残高が増え、毎月の支払いを継続することが家計の負担になってきた場合は、状況に応じて適切な相談先を選択することが大切です。ご自身の現状に合わせて、以下の選択肢を検討してください。
| 現在の状況 | 適した相談先の選択肢 | 窓口で確認すべき主な項目 |
|---|---|---|
| 明細の内訳や方式が分からない | 利用中のクレジットカード会社 | 返済方式、現在の利用残高、手数料の内訳 |
| リボ払いを含む消費生活全般の相談 | 消費生活センター | 相談受付対象は窓口で確認 |
| 返済の見通しが立たず法的な相談をしたい | 法テラス(日本司法支援センター) | 受付対象、費用、対応範囲(窓口で確認) |
| 債務整理の具体的手続きを検討したい | 弁護士会・司法書士会・各法律事務所 | 受付対象、費用体系、対応範囲、今後の流れ |
基準1:契約内容や計算の詳細を確認したい場合
「現在の残高で完済までどのくらいかかるのか」「毎月の支払額の内訳がどうなっているのか」という契約固有の疑問については、まず利用中のクレジットカード会社へ問い合わせるのが基本です。日本クレジット協会や国民生活センターでも、不明点がある際は直接カード会社へ連絡することが案内されています。
基準2:消費生活全般の不安を相談したい場合
消費生活センターへの相談が選択肢のひとつとなります。相談の対象範囲は窓口でご確認ください。
基準3:公的な支援窓口を活用したい場合
法的な手続きに関する窓口を探したい場合は、法テラス(日本司法支援センター)の問い合わせ窓口を利用する選択肢があります。利用条件や案内内容は窓口で直接確認してください。
基準4:個別の債務整理手続きを進めたい場合
債務整理の手続きを具体的に検討したい場合は、弁護士会や司法書士会、各事務所への相談が選択肢となります。受付対象や費用、対応範囲をあらかじめ確認してください。
編集部の一言
返済が苦しいと感じた際、放置したり別の借入で補填したりすると状況が悪化する可能性があります。まずは現在の支払残高と毎月の手数料を正確に書き出し、カード会社や法テラスなどの公的機関に相談しながら、無理のない生活再建への道筋を検討してください。
債務整理の相談前に整理する4つの項目
専門家や公的相談窓口に債務整理の相談をする際には、事前にご自身の契約状況を整理しておくことで、相談がスムーズに進みます。特定の数値基準(借金額がいくら以上など)にとらわれず、まずは次の4項目を客観的に確認してください。
項目1:各カードの利用残高・支払額・手数料
利用しているすべてのクレジットカードやカードローンについて、最新の利用明細書を揃えます。現在の「支払残高」「毎月の支払額」「直近の手数料(利息)充当額」を一覧にして把握することが第一歩です。
項目2:借入先全体の件数と総額
リボ払いを行っているカードが複数ある場合や、他の金融機関からの借入がある場合は、すべての借入先と残高を洗い出します。全体の借入構造を正確に把握することで、どのような解決方法が適しているかを検討しやすくなります。
項目3:毎月の手取り収入と固定費から算出する返済可能額
ご自身の毎月の手取り収入から、家賃、食費、光熱費などの最低限必要な生活費を差し引き、「生活を崩さずに毎月いくらまでなら返済に充てられるか」を算出します。この金額と現在の毎月の支払総額とのギャップを確認します。返せる金額が毎月の支払総額を下回る場合は、その数字を持って窓口に相談する選択肢があります。
項目4:直近の利用履歴と返済のための借入の有無
過去数ヶ月の間に新たなショッピングやキャッシング利用があったか、また、現在の返済資金を用意するために別の業者から借入を行っていないかを確認します。該当する場合は、その事実も相談時に伝えてください。
PR
よくある質問
- 元利定額リボ払いって、手数料込みで毎月同じ額を払う方式ですか?
- JCBの一般説明によると、元利定額方式は元金と手数料を合わせた毎月の支払金額があらかじめ一定に設定される方式です。毎月1万円と設定した場合は、手数料を含めた支払額が1万円となります。
- 元金定額方式との一番の違いは何ですか?
- 毎月支払う金額が固定されるかどうかが異なります。元利定額方式は支払総額が一定ですが、元金定額方式は固定された元金額にその月ごとの手数料が上乗せされるため、毎月の支払総額が変動します。
- 毎月きちんと支払っているのに元金が減りにくいのはなぜですか?
- JCBの一般説明では、初期は手数料の割合が多く、支払いが進むにつれて元金の割合が増えるとされています。なお、追加利用があると支払期間が延びたり毎月の支払額が増えたりする場合があります(日本クレジット協会)。
- 利用明細を見れば元金に充てられた金額は分かりますか?
- 日本クレジット協会の説明では、明細書には「支払残高」や「手数料」等が記載されているとされていますが、元金充当額が直接明記されているかは会社によって異なります。明細から読み取れない場合は、利用中のカード会社へ確認してください。
- 途中で追加の買い物をすると支払いはどうなりますか?
- 日本クレジット協会の案内によると、追加利用により支払残高が増えた場合、定額方式では毎月の支払額は変わらないまま支払期間(終期)が延び、残高スライド方式では毎月の支払額が増加する場合があります。
- リボ払いの返済が苦しいとき、債務整理はいつ相談すればよいですか?
- 相談の時期に一律の基準はなく個別事情によります。事前に各カードの残高や収支状況を整理したうえで、法テラスの窓口や弁護士会、司法書士会などの専門窓口に相談する選択肢があります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|仕組みを客観的に把握し無理のない再起の選択肢を
元利定額リボ払い方式は、毎月の支払金額が一定に保たれる利便性がある一方で、毎月の支払額に手数料が含まれるため、残高や利用状況によっては完済までの期間が長期化することがあります。返済管理にあたっては、以下の3つのポイントを押さえておくことが重要です。
この記事のまとめ
・元利定額と元金定額の違い:元利定額は手数料込みで毎月の支払額が一定、元金定額は元金が一定で手数料が上乗せされるため支払総額は毎月変動します。
・利用状況の確認:毎月の明細書で支払残高と手数料を確認し、元金充当額や今後の返済スケジュールが不明な場合はカード会社へ問い合わせることが大切です。
・返済困難時の相談先:自力での返済計画が立てにくくなった場合は、法テラスや消費生活センター、弁護士・司法書士などの公的機関や専門家への相談を選択肢として検討してください。
リボ払いの支払いが重なり、先行きが見通せなくなった場合でも、契約内容を正しく整理し、公的機関や専門家の知見を借りることで、生活を立て直すための現実的な選択肢が見えてきます。ひとりで抱え込まず、まずは現在の利用状況の確認から着実に進めてみてください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】リボ払いの返済方法|増額・繰上返済の手順と債務整理の相談目安この記事を読む → まず知る【2026年】リボ払いが減らない理由は?元金が減らない仕組みと債務整理の相談目安
 まず知る【2026年】残高スライドリボルビング方式とは?返済額の決まり方と債務整理の相談目安
 まず知る多重債務とは?借入状況の整理と債務整理の相談を考える判断基準