【2026年】個人再生のメリットは?財産・返済負担から債務整理を選ぶ判断基準
目次
個人再生は、裁判所の手続を通じて債務の縮減を図り、再生計画に沿った分割返済を目指す手続です。無担保債務の総額が5000万円以下であり、将来継続的に収入を得る見込みがある方などを対象として案内されています。この記事では、個人再生の具体的なメリットや利用上の前提条件、注意点、他の債務整理手続との違いを整理し、ご自身の生活や財産の状況に合わせた客観的な判断基準をお伝えします。
個人再生の5つのメリットと利用前提
個人再生には、返済負担の調整や財産の保護に関して制度上の特徴が複数存在します。ただし、いずれの利点にも法令や裁判所の運用に基づく条件が定められています。
債務が縮減される可能性
法テラスの案内によると、個人再生の大きなメリットとして裁判所の手続によって債務の額が大幅に縮減される点が挙げられています。ただし、実際の縮減幅は債務総額、保有財産の状況、収入などによって変動するため、一律の割合で減額されるわけではありません。
原則3年の分割返済と残債の免除
再生計画では、原則として3年間で債務の一定割合を分割して返済します。裁判所の案内に従い、再生計画のとおりに返済を完了すると残りの債務の免除を受けることができます。計画を無理なく履行できるかどうかが重視されます。
自己破産のように財産を失わない可能性
法テラスの情報では、自己破産のように財産を処分して配当に充てる手続とは異なり、財産を手元に残せる可能性がある点が示されています。ただし、返済総額は清算価値(不動産や預貯金などを売却した場合の総額)を上回る必要があります。財産の総額が多い場合はその分だけ返済額が増加するため、無条件にすべての財産を維持できるとは限りません。
住宅ローン特則で住宅を失わずに整理できる場合がある
住宅ローン債務がある場合、「住宅資金貸付債権に関する特則(住宅ローン特則)」を利用することで、住宅を維持しながら他の借金を整理できる場合があります。ただし、住宅ローン特則を利用しても住宅ローン自体の返済額は縮減されず、約定どおりの支払いを継続することが前提となります。
破産のような職務上の制限等がない
自己破産手続においては免責が確定するまで一部の資格や職業に対する制限が課されますが、個人再生の手続においてはこのような職務上の制限は設けられていません。仕事を続けながら生活再建を目指しやすい点も制度の特徴です。
個人再生を利用できる人の3つの条件
個人再生は誰でも自由に利用できる手続ではなく、裁判所への申立てにあたって満たすべき明確な基準が存在します。
条件1:将来継続的に収入を得る見込みがある
再生計画案を認可してもらうためには、原則3年間にわたる分割返済を滞りなく続けられるだけの収入基盤が必要です。裁判所資料においても、将来継続的に収入を得る見込みがあることが基本的な要件として示されています。
条件2:無担保債務の総額が5000万円以下である
小規模個人再生を申し立てる場合、住宅ローン等を除いた無担保債務の総額が5000万円以下である必要があります。債務額がこの基準を超える場合は、本制度を利用した計画案の認可を受けることができません。
条件3:給与所得者等再生では可処分所得の要件を満たす
給与所得者等再生を選択する場合、給与など安定した収入を確実かつ容易に把握できることが前提となります。さらに、返済総額が清算価値を上回ることに加え、政令の定めに従って計算される可処分所得額(毎月の返済に充当できる見込み額)の2年分以上でなければならないという要件が加わります。
編集部の一言
利用可否の判断は、債務総額だけでなく手持ち財産の清算価値や毎月の家計収支を厳密に計算して行われます。自己判断せず、専門窓口で書類を確認しながら進めることが確実です。
メリットの裏にある4つの注意点
個人再生は利便性の高い手続である一方、自己破産や任意整理とは異なる負担や制限が伴います。
注意1:債務の全額が支払不要になるわけではない
自己破産とは異なり、確定した再生計画案に基づく分割返済は最後まで履行しなければなりません。計画どおりに支払えなくなった場合、再生計画が取り消され、減額された債務が元に戻るおそれがあります。
注意2:官報に住所や氏名等が掲載される
裁判所を通した公的な手続であるため、手続の開始決定や再生計画の認可などの段階で、国の広報紙である官報に住所や氏名が掲載されます。
注意3:信用情報機関に登録される
法テラスの案内にあるとおり、手続を行うことで個人信用情報機関に事故情報が登録され、数年間は新たな借入れやクレジットカードの新規発行・利用が難しくなります。
注意4:手続が複雑で時間と費用がかかる
金融庁の資料でも指摘されているように、個人版民事再生は書類作成や財産目録の作成など手続が相対的に複雑であり、申立てから認可決定までに一定の期間を要します。また、裁判所へ納付する費用(収入印紙や予納金など)や専門家への依頼費用が発生します。
注意
住宅ローン特則を利用する場合、住宅に住宅ローン以外の抵当権が設定されているケースなどでは特則を定められないことがあります。また、住宅ローンの返済自体は減額されないため、再生計画に基づく弁済額と住宅ローンの両方を毎月支払い続けられる家計状況か慎重な試算が不可欠です。
個人再生・任意整理・自己破産 3種類の違い
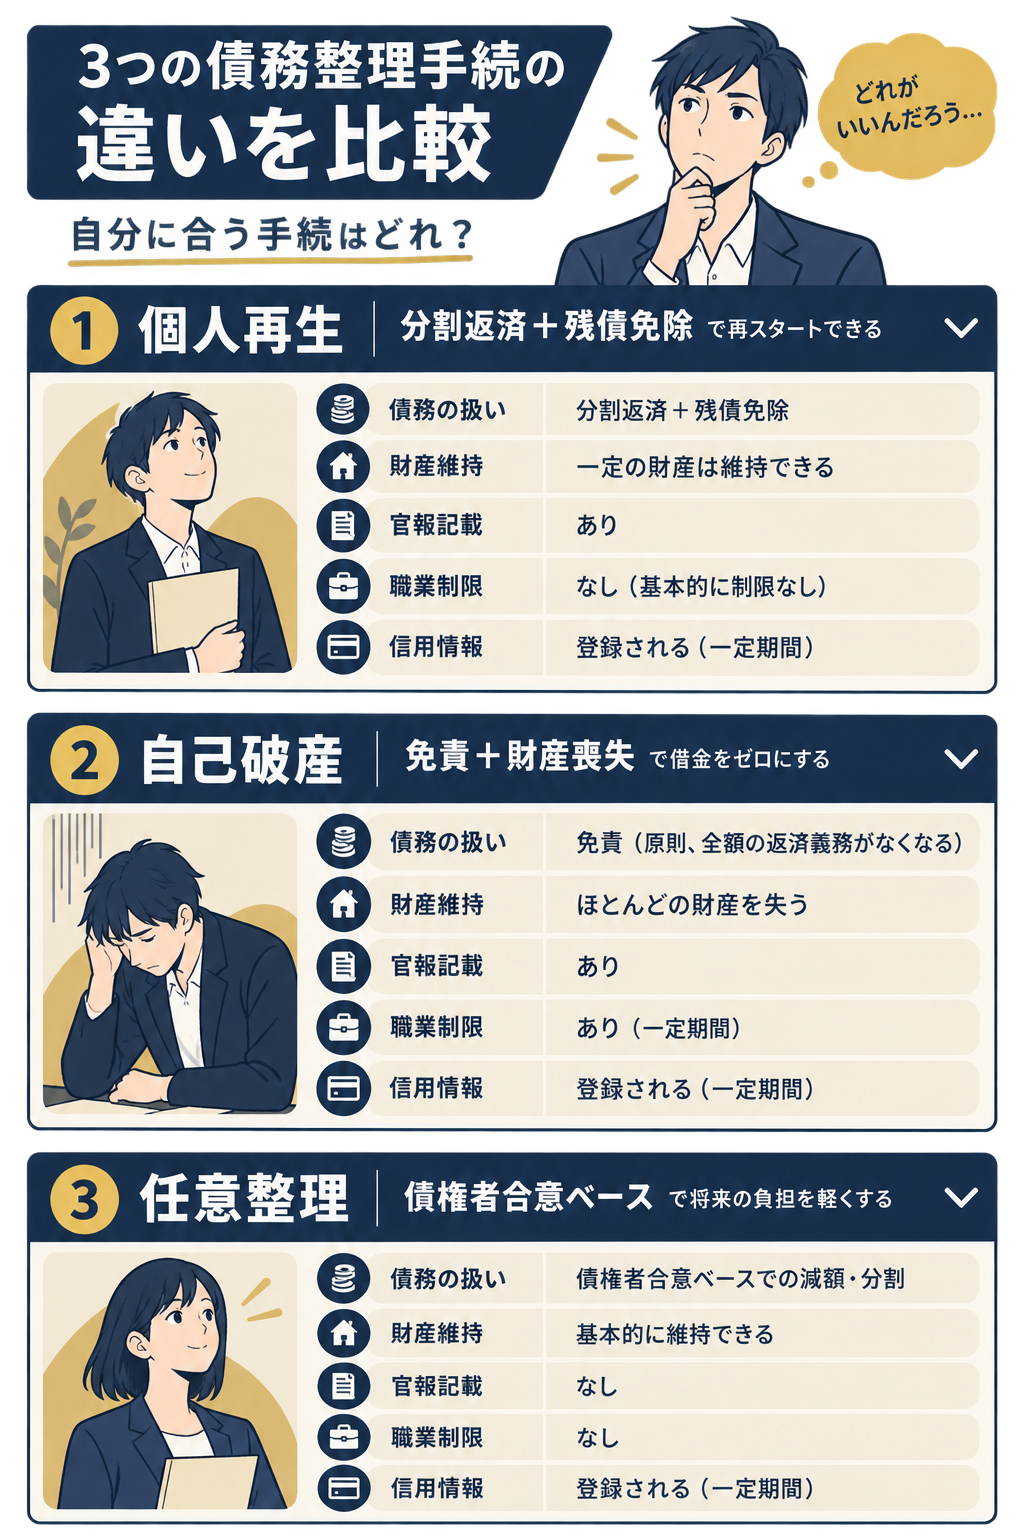
債務整理には主に「個人再生」「任意整理」「自己破産」の3つの選択肢があります。確認できている公的資料を基に、手続ごとの性質を整理しました。
| 項目 | 個人再生 | 任意整理 | 自己破産 |
|---|---|---|---|
| 債務の扱い | 原則3年の分割返済後、残りの債務が免除 | 債権者との合意に基づき分割返済 | 免責許可により債務の支払義務が免除 |
| 財産の保有 | 清算価値以上の返済により財産の維持を検討可能 | 影響を受けない(対象とする債務を選べる) | 生活必需品を除き原則として換価配当 |
| 住宅の維持 | 住宅ローン特則の要件を満たせば維持可能 | 住宅ローンを除外して整理すれば影響なし | 原則として手放すことになる |
| 官報掲載 | 掲載される | 掲載されない | 掲載される |
| 職業・資格制限 | 制限なし | 制限なし | 免責許可まで一定の職業に就けない制限あり |
| 信用情報への影響 | 数年間は借入れ等が難しくなる | 数年間は借入れ等が難しくなる | 数年間は借入れ等が難しくなる |
なお、任意整理は整理対象とする債務を選択できるため、住宅ローンを除外して整理を進められる場合もあります。いずれの手続にも一長一短があり、どの手法が優れているかを一概に決めることはできません。債務総額や財産、毎月の収支バランスに応じた判断が求められます。
状況別の判断基準 3つのパターン
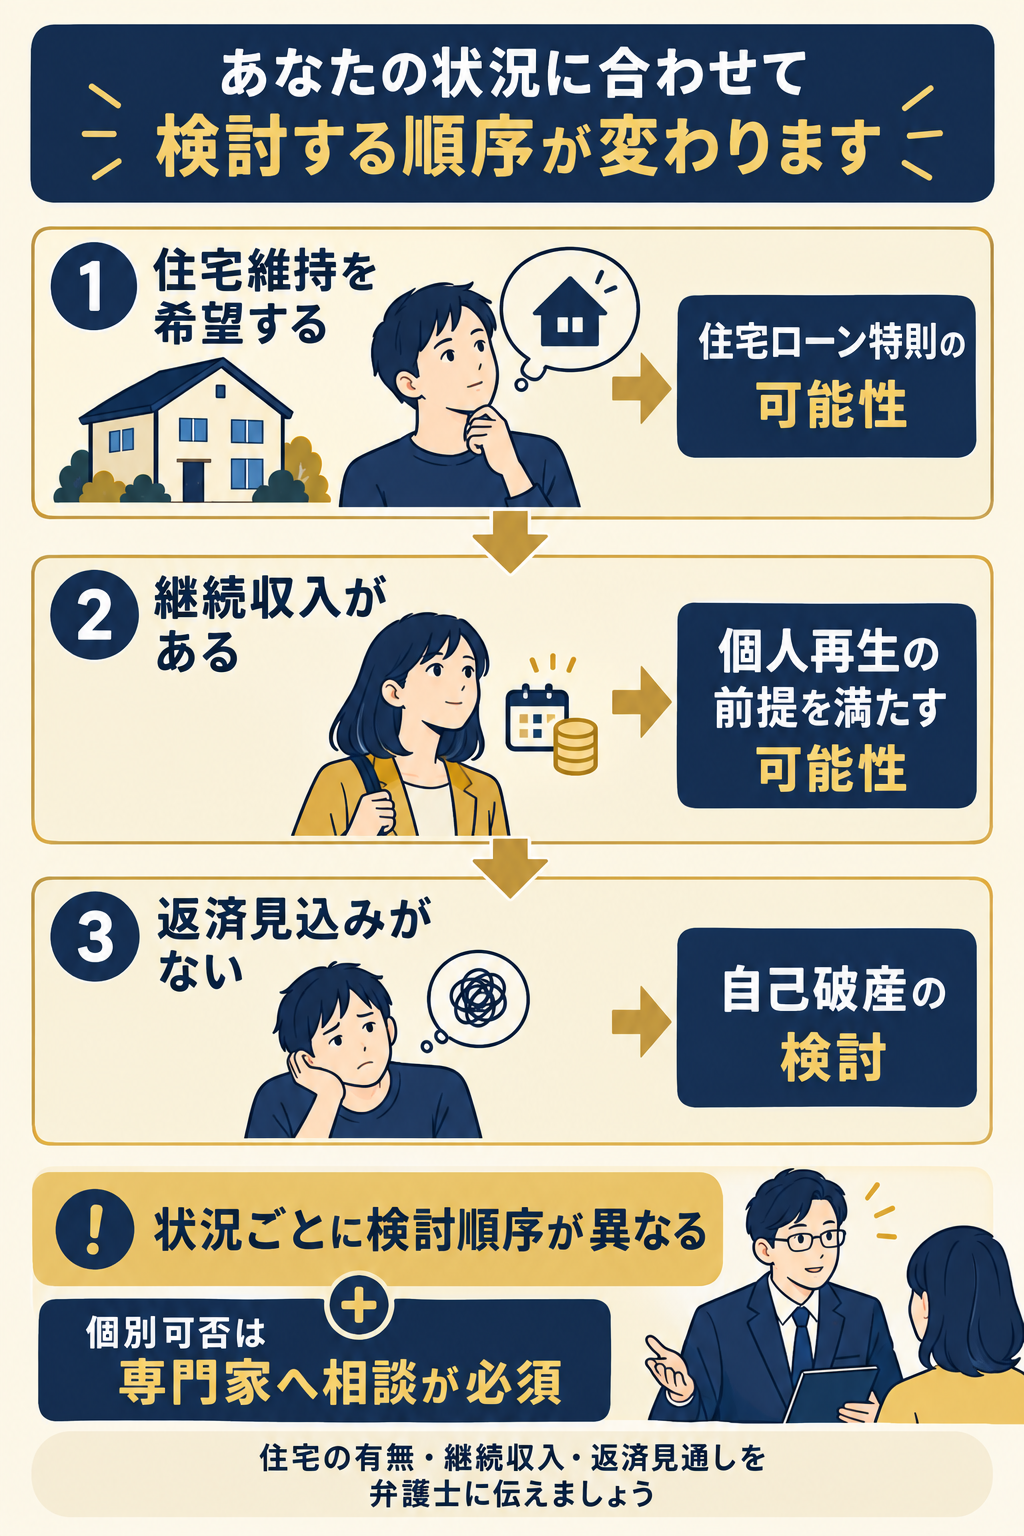
ご自身の生活状況や収入形態によって、検討すべき手続の方向性は分かれます。以下の3つの判断基準を目安として参考にしてください。
パターン1:住宅ローンのある自宅をどうしても残したい場合
住宅ローン特則付きの個人再生が有力な選択肢となります。ただし、住宅ローン以外の担保権が設定されていないことや、住宅ローンと再生計画の返済を毎月両立できる収支計画が成り立つかどうかの精査が必要です。
パターン2:継続収入があり一定額の返済を続けられる場合
将来にわたって安定した収入があり、原則3年間の分割払いを維持できる見込みがある場合は、個人再生の利用基準に合致しやすいといえます。資格制限を受けたくない職種に就いている場合にも適した選択肢です。
パターン3:収入が途絶えているなど返済の見込みが立たない場合
金融庁の相談マニュアルにおいて、自己破産は「返済の見込みがない場合」に適していると案内されています。収入が大幅に減少している場合や、病気・失業などにより継続的な分割返済が困難な状況であれば、自己破産による生活再建を視野に入れる必要があります。
相談前に整理する5つの確認項目
法律事務所や公的機関へ相談へ行く前に、以下の5項目をあらかじめ整理しておくと、手続の選択や可否の判断が円滑に進みます。
・借入先と残高の一覧:各社ごとの借入残高および無担保債務の合計額
・毎月の収支と今後の収入見込み:手取り収入の安定性と、生活費を差し引いて返済に回せる金額
・保有財産と住宅の状況:不動産や自動車、預貯金などの状況および住宅ローンの有無(住宅に他の抵当権・担保権が設定されていないかも含む)
・手続に伴う制限への許容度:官報への記載や信用情報機関への登録に対する理解
・手続費用と期間の確認準備:裁判所費用や専門家報酬、支払方法について質問する準備
補足・参考
当サイトは特定の法的手続の代行業務を行うものではありません。債務整理に関する最終的な法的判断や申立て手続については、弁護士・司法書士などの専門家や、法テラス、弁護士会、消費生活センターなどの公的機関へご相談ください。
債務整理・借金問題に関するご相談窓口について
返済負担の軽減や個人再生の適用可否を検討される際は、借入残高、現在の収入見込み、保有財産の状況を整理した上で専門窓口へお問い合わせください。全国の法テラス(日本司法支援センター)や各都道府県の弁護士会、消費生活センターでは、借金問題に関する客観的な案内や相談受付を行っています。ご自身の条件に合った無理のない生活再建を進める第一歩として、公的機関や専門窓口の活用をご検討ください。
よくある質問
- 個人再生のメリットは何ですか?
- 裁判所の手続によって債務の額が大幅に縮減される可能性がある点や、原則3年間の計画的な分割返済を経て残りの債務の免除を受けられる点が挙げられます。また、自己破産のような職業制限がなく、住宅ローン特則を利用できれば自宅を維持したまま整理できる場合があります。
- 個人再生を利用すると持ち家は必ず残せますか?
- 必ず残せるわけではありません。住宅資金貸付債権に関する特則(住宅ローン特則)の要件を満たす場合に維持できる可能性がありますが、住宅に他の担保権が設定されている場合などは利用できません。また、住宅ローン自体の返済額は減額されない点にも注意が必要です。
- 借金は具体的にどのくらい減額されますか?
- 減額される幅は、無担保債務の総額、本人が保有する財産の総額(清算価値)、収入や家計の状況によって異なります。財産が多い場合は清算価値以上の金額を支払う必要があるため、個別の詳細な試算については専門家への確認が必要です。
- 個人再生をすると官報に名前が載りますか?
- はい。個人再生は裁判所を通じた公的手続であるため、手続の進行に応じて官報に住所や氏名などが掲載されます。なお、任意整理の場合は官報への掲載はありません。
- 個人再生と任意整理はどちらを選ぶべきですか?
- 双方に異なる特徴があります。任意整理は債権者との個別合意に基づく手続で官報掲載や複雑な裁判所手続を避けられますが、債権者の了解と相応の返済原資が必要です。個人再生は大幅な債務縮減が見込める一方、要件や手続の負担があります。ご自身の返済余力や財産の有無をもとに専門家へご相談ください。
- 収入が不安定でも個人再生を申し立てられますか?
- 個人再生は「将来継続的に収入を得る見込みがあること」が申立要件とされています。再生計画に基づく分割返済を最後まで継続できるかが重要視されるため、収入の見込みが立たない場合は手続の認可を受けることが困難になる場合があります。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|個人再生の判断基準と生活再建へのステップ
この記事のまとめ
・個人再生は裁判所の手続により債務縮減と原則3年の分割返済を目指す制度
・無担保債務5000万円以下や将来継続的な収入の見込みなどの利用条件がある
・官報掲載や数年間の信用情報登録、複雑な手続負担といった注意点も伴う
・個別の適用可否や他手続との比較は、法テラスや弁護士会などの相談先で確認する
個人再生は、住宅や一定の財産を守りながら返済負担を大きく見直せる有効な法的手続ですが、利用にあたっては安定した収入や厳格な条件が求められます。ご自身にとって最適な解決策を見極めるためにも、まずは借入状況や収入、財産の状況を整理した上で、法テラスや地域の弁護士会、消費生活センターなどの公的機関や専門窓口へ相談し、着実な生活再建の一歩を踏み出してください。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る【2026年】借金があるまま結婚できる?返済計画と債務整理を相談する判断基準
 まず知る債務整理の選び方|任意整理・個人再生・自己破産を比較
 対処する【2026年】債務整理の支払い遅れに直面したときの手元確認と見直しの判断基準
 対処する任意整理から個人再生へ切替|失敗回避の手順と費用・期間を徹底解説