【2026年】ベルーナノーティスはヤミ金?契約先の確認手順と闇金相談の判断基準
目次
ベルーナノーティスという名称の請求や連絡に不安を感じたとき、まず知りたいのは「ヤミ金なのかどうか」という結論かもしれません。しかし、名称だけではヤミ金かどうかを断定できず、公的な登録情報と手元の契約書類を照合して確認する必要があります。貸金業の登録状況や業者の実態は、名称や評判だけで判断できるものではありません。
この記事では、手元の契約書類や連絡内容から契約先を正しく確認する4つの手順、照合結果に応じた3パターンの行動指針、そして不審な請求や取り立てに直面した際の相談先の選び方を客観的に解説します。借入の申込みを促すものではなく、状況を冷静に把握して次の適切な行動を判断するための情報を提供します。
ベルーナノーティスはヤミ金か?名称だけで断定できない3つの理由
現時点において、本記事ではベルーナノーティスの正式な事業者名や現行の登録状況を特定・断定していません。そのため、個別の事業者について合法か違法かを判断するのではなく、なぜ名称だけで判断してはならないのか、その法的な背景と照合の必要性を3つの理由から整理します。
貸金業を営むには公的な登録義務がある
貸金業を行う場合は、貸金業法に基づき国(財務局)または都道府県への登録を受けなければなりません(出典:金融庁「登録貸金業者情報検索サービス」)。正規の貸金業者であれば、必ず公的な登録を受けて事業を営んでいます。しかし、これは一般的な登録義務の説明であり、特定のサービス名や屋号が直ちに登録されているか、あるいは無登録であるかを示すものではありません。
登録番号の表示があっても無登録業者の場合がある
金融庁の注意喚起によると、登録番号が表示されているからといって、真正な登録業者であるとは限りません。架空の登録番号を使ったり、他社の番号を無断で使用して登録業者を装う無登録業者が存在します。ウェブサイトやDMに番号が記載されていることだけを理由に信用することは危険です。
実在する正規の登録業者になりすます手口が存在する
さらに注意が必要なのは、実在する登録業者の商号やサービス名、ロゴを無断で使用し、あたかも正規の業者であるかのように見せかけて接触してくる違法業者(ヤミ金融業者)の手口です。検索した名称が実在するサービスであっても、今やり取りしている相手がその正規業者と同一であるとは限らないため、客観的な照合が欠かせません。
注意
名称が似ている、インターネット上で評判を見かけた、といった理由だけで「正規の会社だから安全」「怪しいからヤミ金だ」と短絡的に結論を出すことは避けてください。必ず手元にある書面や連絡内容を起点に、公的情報と突き合わせて確認する必要があります。
契約先を確認する4つの手順
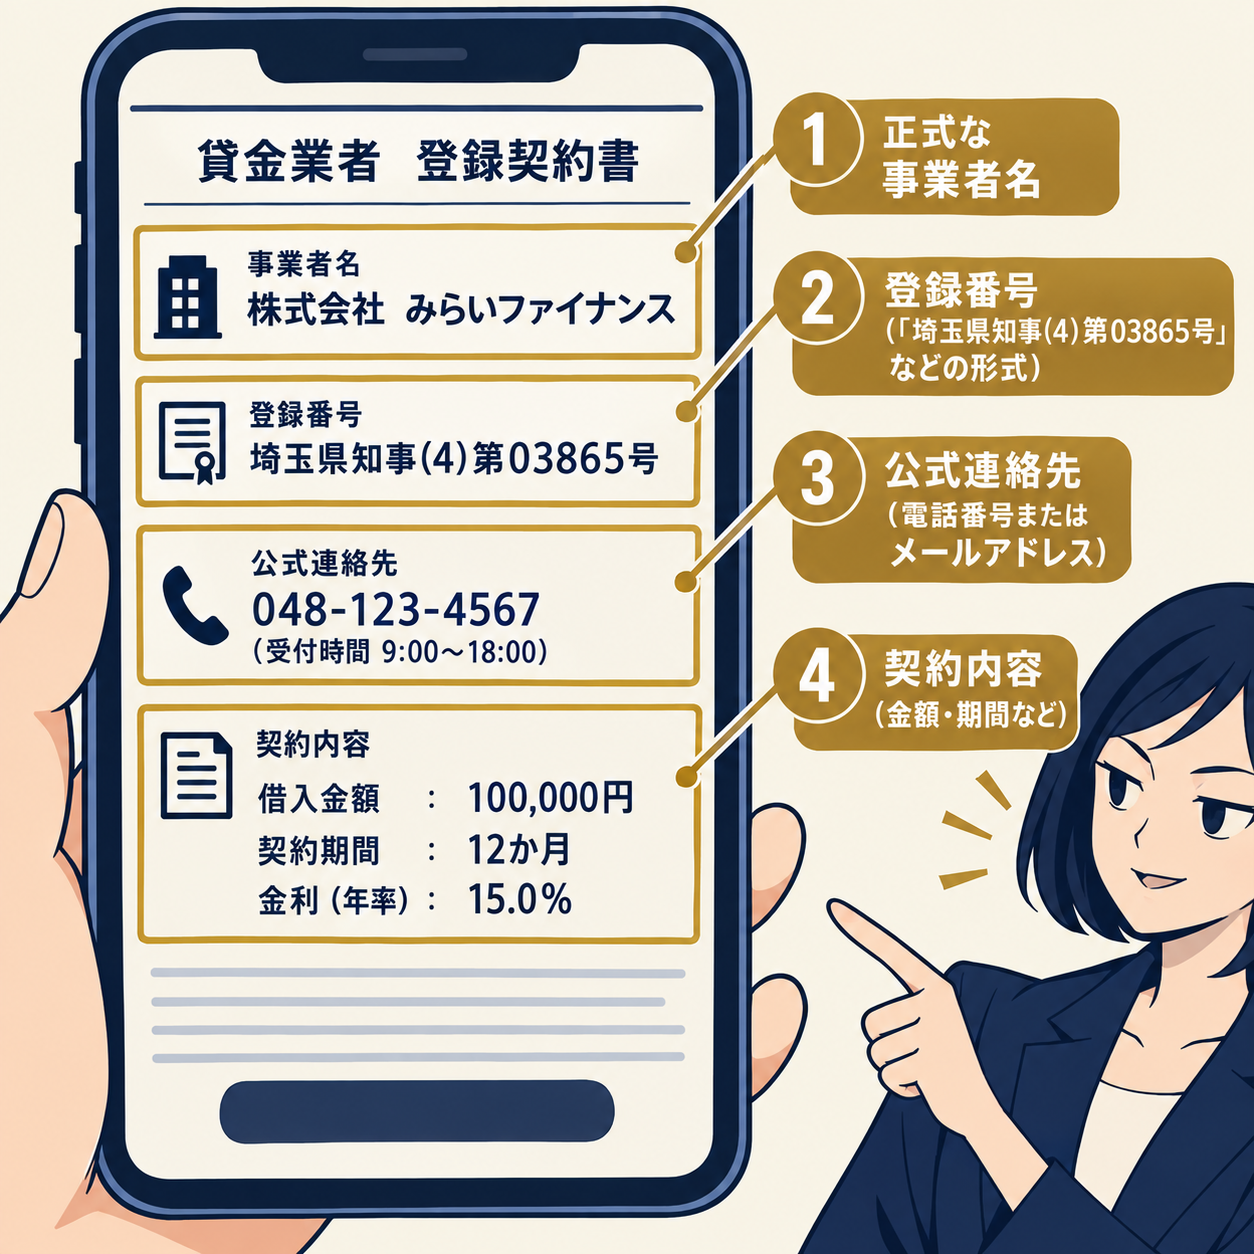
不審な請求や契約内容に疑問を抱いた場合は、次の4つのステップに沿って契約先の正確な情報を確認していきます。
手順1:手元の書類や画面から相手の表示情報を控える
まずは、相手から届いた契約書、メール、SMS、請求書、会員ページの画面などから、以下の情報を正確に書き出します。
・表示されている会社名や屋号(正式名称)
・登録番号の記載の有無と具体的な番号
・連絡先(電話番号、所在地、URLなど)
・契約年月日および請求されている金額や金利の条件
手順2:金融庁の登録貸金業者情報検索サービスで照合する
控えた事業者名や登録番号をもとに、金融庁が提供する「登録貸金業者情報検索サービス」を利用して検索を行います。正規に登録を受けている業者であれば、検索システム上に登録番号、商号・名称、代表者名、所在地などが表示されます。ただし、検索結果に該当しない場合でも、入力表記の差異などが考えられるため、次の手順で再確認します。
手順3:所管の財務局や都道府県の窓口へ確認する
検索サービスで該当が確認できない場合や判断がつかない場合は、所管の財務局または各都道府県の貸金業担当窓口へ問い合わせる方法があります。公的な窓口で最新の登録台帳や届出状況の照会を行うことで、より確実な情報が得られます。
手順4:日本貸金業協会の相談窓口へ助言を求める
日本貸金業協会では、一般の利用者向けに「登録業者かどうか確認したい」「契約内容に不明な点がある」「ヤミ金融について相談したい」といった相談を受け付け、助言を行っています(出典:日本貸金業協会「貸金業相談・紛争解決センター」)。
・電話番号:0570-051-051(貸金業相談・紛争解決センター)
・受付時間:9:00〜17:00(土・日・祝休日・年末年始休業日を除く)
補足・参考
日本貸金業協会の名簿に事業者名が載っていない場合でも、それは「協会に加入していない」ことを意味するだけであり、直ちに「無登録の違法業者」であることを意味するわけではありません。正確な登録有無は、金融庁や財務局、都道府県の公的情報で確認することが基本となります。
照合結果で変わる3パターンの次の行動
公的情報と手元の書類を照合した結果によって、その後に取るべき行動は大きく3つのパターンに分かれます。
| 照合結果 | 状況の意味 | 次の行動の目安 |
|---|---|---|
| 登録情報と契約書類が一致した | 公的に登録された業者である可能性が高い | 請求内容や金利の妥当性を確認。疑問があれば日本貸金業協会等へ相談 |
| 一致しない・情報が見つからない | 無登録業者またはなりすましの疑いがある | 入力を見直し、財務局や都道府県、日本貸金業協会へ正式に確認する |
| 自身では判断がつかない | 情報不足や専門的判断が必要な状態 | 自力で判断せず、公的な相談窓口(消費生活センター等)へ問い合わせる |
登録情報と書類が一致した場合の対応
公的な登録情報と手元の書類が一致した場合、正規の貸金業者であると考えられます。ただし、登録業者であることと、個別の請求内容や連絡態度が適切であるかは別の問題です。契約時の取り決めと異なる請求や、利息の計算に疑問がある場合は、日本貸金業協会や国民生活センターなどに相談して助言を受けてください。また、正規業者を名乗る第三者からの連絡でないかも慎重に見極める必要があります。
一致しない・見つからない場合の対応
検索してもヒットしない、あるいは記載された番号が他社のものだった場合は、安易に振り込みや返答を行わず、まず財務局や日本貸金業協会に該当業者の有無を問い合わせてください。実在しない番号を掲げている無登録業者の場合は、金銭のやり取りを直ちに停止し、警察や弁護士などの専門窓口への相談を視野に入れる必要があります。
自身で判断できない場合の対応
個人で契約書の条項や貸金業登録の有効性を判断するのは難しいケースも少なくありません。不明確なまま放置したり、相手の言いなりになって送金したりせず、客観的な公的機関に状況をそのまま伝えて指示を仰ぐことが重要です。
ヤミ金の可能性を考えたときに残す3つの記録
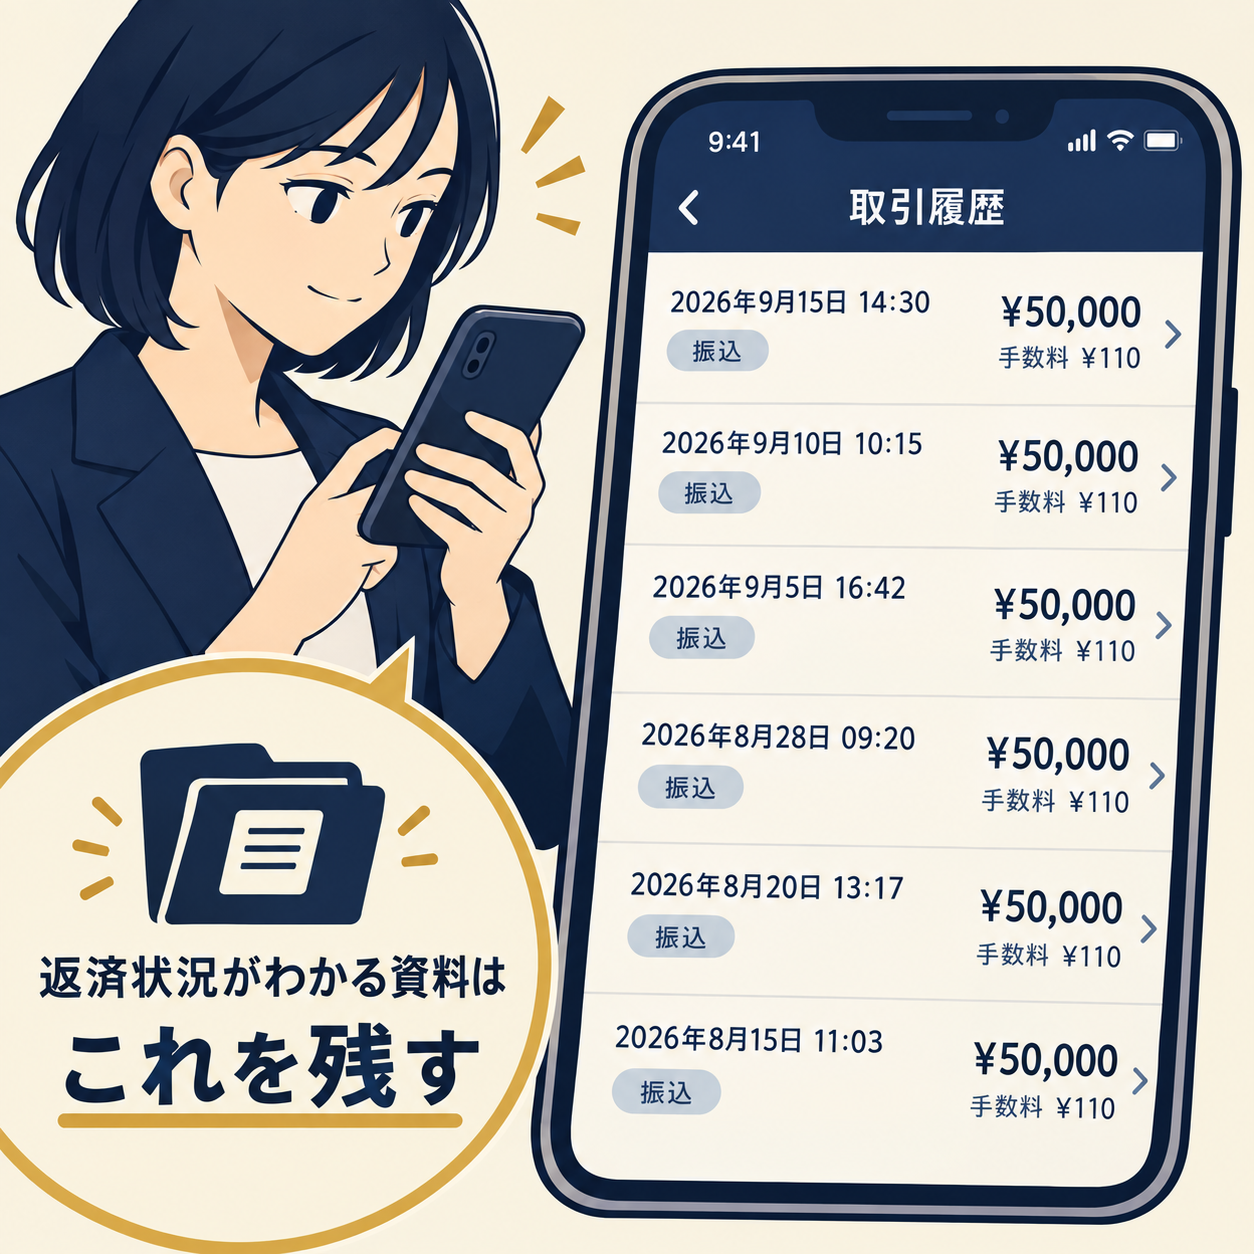
違法な高金利請求や悪質な取り立てなど、ヤミ金融による被害が疑われる場合、金融庁は犯罪行為を立証するための証拠を残しておく必要があるとしています。後々の公的相談や法的措置において、客観的な資料が極めて重要になります。
記録1:契約書や請求書などの書面・電子データ
郵送された契約書面、利用規約の控え、交付された領収書はもちろん、WEB上で交わした電子契約の画面キャプチャ、請求メール、SMSメッセージなどを削除せずにそのまま保存します。振込先の口座情報や指定された支払い期日、請求金額が明記されている箇所を重点的に残してください。
記録2:お金の借入れや返済の状況がわかる資料
金融機関の通帳のコピー、取引明細書、振込受領証など、実際にいくら受け取り、これまでにいくら返済したのかを第三者が客観的に確認できる記録を整理します。手渡しで現金をやり取りした場合でも、日時と金額のメモを手元に記録しておきます。
記録3:業者とのやり取りの録音データや連絡履歴
電話での執拗な督促、脅迫的な発言、身に覚えのない請求を受けた場合は、通話録音データを残すことが推奨されます。また、着信履歴の日時一覧や、LINE等のメッセージアプリでの会話履歴もそのまま保存しておきます。
注意
これらの記録を残す行為は、警察や弁護士会、公的機関へ相談する際に状況を正確に説明するためのものです。「証拠を集めれば自分で相手を納得させられる」と考え、危険な相手と直接交渉を試みることは避けてください。
金融庁が案内する7つの相談窓口
違法な金融業者についての通報や相談に関して、金融庁は以下の7つの機関を公的な窓口として案内しています。一人で抱え込まず、適切な機関へ状況を伝えることが解決への第一歩となります。
| 窓口の名称 | 主な役割と確認できる範囲 |
|---|---|
| 金融サービス利用者相談室 | 金融行政に関する意見・要望の受付、一般的な相談対応 |
| 各財務局 | 管轄地域の貸金業者に関する登録確認、違法業者に関する通報窓口 |
| 日本貸金業協会 | 登録業者かどうかの確認、契約内容の相談、ヤミ金相談(0570-051-051) |
| 警察 | 脅迫・恐喝などの悪質な取り立て被害、犯罪被害の届出・相談 |
| 国民生活センター(消費者ホットライン188) | 身近な消費生活センターの案内、契約トラブルに関する助言 |
| 弁護士会 | 法律相談の受付、権利関係の整理や交渉に関する法的助言 |
| 日本司法支援センター(法テラス) | 法的トラブル解決のための情報提供、経済的要件に応じた法律相談窓口の案内 |
身近な相談窓口を探す「消費者ホットライン188」
どこに連絡すべきか迷う場合は、消費者庁が所管する「消費者ホットライン」局番なしの188を利用できます。通話料はかかりますが、お住まいの市区町村や都道府県が設置している身近な消費生活センター等の相談窓口を自動で案内してくれます。
補足・参考
公的機関や法律相談窓口を利用した場合でも、相談内容や証拠の状況によって対応方針や解決に至る期間は異なります。また、法テラスの利用には一定の資産・収入条件が設けられている場合があるため、利用条件の詳細は各窓口の案内に従ってください。
弁護士への闇金対応相談を検討する3つの目安
公的な窓口への相談と並行して、個別のトラブル解決のために弁護士への相談を検討する際は、以下の3つの状態を目安として整理できます。なお、これらは編集部による状況整理の目安であり、個別の案件に対する法的判断ではありません。
目安1:公的機関で照合しても登録が確認できず不審な点が残る
金融庁の検索や財務局への問い合わせを経ても正規の登録業者であることが確認できず、実体の不透明な相手から執拗な連絡が続いている場合です。
目安2:法外な高金利や理不尽な支払いを要求されている
利息制限法を大幅に超えるような高金利の請求や、元金以上の金額を短期間で支払うよう迫られている場合など、契約内容そのものに明らかな不審点がある状態です。
目安3:勤務先や家族への嫌がらせ、脅迫的な取り立てを受けている
本人への督促にとどまらず、職場への電話や家族を巻き込んだ脅迫的な言動が行われている場合、早急に専門家の介入を検討すべき状況といえます。前述の「やり取りの記録」を整理した上で相談に臨むことが推奨されます。
闇金トラブル・不審な請求に関する専門家へのご相談
違法な請求や取り立てが疑われ、手元に証拠ややり取りの記録を整理した状況では、弁護士への相談も選択肢となります。シン・イストワール法律事務所など、闇金対応を専門とする法律事務所があります。相談時には、手元にある契約書面、振込履歴、やり取りの録音データなどの資料を整理して提示することが重要です。
※ご相談にあたっては、受付対象や対応範囲、費用体系、相談後の具体的な流れについて、事前に各事務所の案内を十分にご確認ください。
よくある質問
- ベルーナノーティスはヤミ金ですか?
- サービス名やブランド名だけでヤミ金かどうかを断定することはできません。実在する正規の登録業者である場合もあれば、その名称を無断で名乗る悪質ななりすまし業者の場合もあります。手元にある契約書類や請求書の記載情報をもとに、金融庁の検索サービス等で照合して確認してください。
- 書類に登録番号が書いてあれば正規の業者と判断して安全ですか?
- 登録番号の記載があるだけでは安全とは判断できません。金融庁が注意喚起しているとおり、架空の登録番号を騙ったり、実在する他社の登録番号を悪用したりする無登録業者が存在します。必ず公的なデータベースと突き合わせて実在確認を行う必要があります。
- 日本貸金業協会の協会員名簿に名前がなければ無登録ですか?
- 名簿に名前がないことだけをもって無登録業者とは断定できません。貸金業の登録は国(財務局)または都道府県に対して行う法主義に基づく義務ですが、日本貸金業協会への加入は協会員としての別個の登録です。登録の有無は金融庁の登録貸金業者情報検索サービスや管轄の財務局・都道府県で確認してください。
- 身に覚えのない不審な請求を受けた場合、何を保管しておけばよいですか?
- 金融庁の指針に基づき、契約内容や請求額がわかる書類(契約書、請求書、メール、SMS等)、お金の出入りが確認できる通帳や振込受領証、相手とのやり取りの録音データや通話履歴などを消去せずに残してください。これらは公的機関や弁護士へ相談する際の立証資料となります。
- 不審な業者とのトラブルはどこに相談すればよいですか?
- 金融庁が案内する窓口として、各財務局、日本貸金業協会(0570-051-051/平日9:00〜17:00)、警察、国民生活センター、弁護士会、法テラスがあります。どこに電話すべきかわからない場合は、身近な消費生活窓口を案内する消費者ホットライン「188」も利用できます。
- 弁護士に闇金対応の相談をする際、費用はどれくらいかかりますか?
- 相談料や着手金、報酬金などの費用体系は法律事務所によって異なります。初回相談の取り扱い(時間制か無料相談枠があるかなど)や支払い方法も含め、契約を結ぶ前に事務所の公式サイトや問い合わせ窓口で具体的な費用と対応範囲を確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|契約先を冷静に照合し適切な窓口へ相談する
この記事のまとめ
・名称や表示番号だけで安易に判断せず、手元の書類と公的な登録情報を突き合わせる
・架空の番号や正規業者へのなりすましが存在するため、金融庁や財務局の情報で照合する
・違法な請求や取り立てが疑われる場合は、書類ややり取りの記録を残して公的窓口や弁護士へ相談する
「ベルーナノーティス」という名称を目にしただけで、直ちに違法業者である、あるいは完全に安心であると一方的に決めつけることはできません。重要なのは、手元にある契約書面や連絡内容を客観的な事実として把握し、金融庁や所管自治体の公的データと冷静に照合することです。
もし照合しても情報が一致しない場合や、すでに生活に支障が出るような督促・法外な請求を受けている場合は、一人で抱え込んで相手と交渉しようとせず、消費生活センター(188)や日本貸金業協会、警察、あるいは違法金融問題を取り扱う弁護士などの専門機関へ相談し、安全を最優先に対応を進めてください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安この記事を読む → まず知る【2026年】セントラルはヤミ金?契約相手の確認手順と闇金相談の判断基準
 まず知る【2026年】クラウドローンはヤミ金?運営元・契約先の確認手順と借金トラブルの相談先
 まず知る【2026年】消費者金融フタバはヤミ金?貸金業登録の確認手順と相談先