【2026年】車のローンに過払い金はある?対象になる条件と確認方法を整理
目次
自動車ローンを返済中の方や完済した方のなかには、「車のローンにも過払い金は発生しているのだろうか」と疑問に感じる方が少なくありません。
結論からお伝えすると、車のローンにおいて過払い金が発生しているケースは、一般的には生じにくいとされますが、契約の種類・実質年率・時期によって異なり、一概にあるともないとも断定できません。信販系は割賦の手数料として整理されることが多く、銀行系は利息制限法の上限を下回る設計が多いとされているためです。
ただし、契約の種類や過去の借入の経緯によっては、確認する価値がある場面も存在します。この記事では、自動車ローンにおける過払い金の対象条件、ご自身で確認する4つのステップ、対象外だった場合の現実的な対処法、そして相談先の選び方について、確認の手順と選択肢を順に説明します。
車のローンで過払い金が対象になる3つの条件
自動車関連の支払いで過払い金返還請求の対象になり得るかどうかは、主に「契約の種類」「借入金利」「借入時期と完済時期」という3つの条件によって整理されます。
1. 契約の種類(割賦販売か金銭消費貸借か)
自動車を購入する際のローン契約は、大きく分けて「信販会社による立替払い(割賦販売)」と「金融機関などからの金銭の借入れ(金銭消費貸借)」に分かれます。
ディーラー等で申し込む一般的なオートローンは、信販会社が代金を立替払いする「割賦購入あっせん」に該当することが多く、これらは割賦販売法等の規制を受けます。一方で、いわゆる消費者金融からの借入れやクレジットカードのキャッシング枠は金銭消費貸借契約であり、貸金業法や利息制限法の適用を受けます。
過払い金返還請求の対象となるのは、原則として金銭消費貸借契約において利息制限法の上限を超えて支払っていた利息です。割賦販売の手数料等は金銭の貸付けとは性質が異なり、利息制限法の対象外として整理されることが多いため、通常の自動車ローンそのものから過払い金が算出されることは少ないとされています。
なお、銀行等のマイカーローンは金銭の借入れ(金銭消費貸借)にあたり、利息制限法の上限が関係しますが、実際の実質年率は契約書で確認する必要があります。
2. 適用されていた金利(利息制限法の上限超過の有無)
過払い金とは、利息制限法で定められた上限金利を超えて支払った利息(いわゆるグレーゾーン金利)に起因して発生するものです。利息制限法に定められた上限金利は以下の通りです。
・元本10万円未満:年20.0%
・元本10万円以上100万円未満:年18.0%
・元本100万円以上:年15.0%
一般的な自動車ローンは、利息制限法の上限金利を下回る実質年率で設計されていることが多いとされますが、実際の設定は個別の契約書で確認する必要があります。契約当初から元本額に応じた利息制限法の上限金利を下回っている場合は、過払い金が発生する余地はありません。
3. 取引時期と完済時期(法改正と消滅時効)
2010年(平成22年)6月に改正貸金業法が完全施行され、出資法の上限金利(年29.2%)と利息制限法の上限金利の間のグレーゾーン金利は撤廃されました。そのため、2010年6月以降に新規契約した借入れにはグレーゾーン金利そのものが存在しません。
また、過払い金返還請求権には消滅時効があります。原則として最終取引日(通常は完済した日)から10年を目安に考えられることが多く、期間が経過すると時効が成立している可能性があります。
主な確認点は、金銭消費貸借であること、実質年率が元本額に応じた上限を超えていたこと、2010年6月以前の取引を含み最終取引から10年以内であることです(時効の起算点や例外は個別事情により異なります)。
注意
自動車ローンそのものに過払い金が生じていると安易に判断することはできません。個別の契約内容や借入形式によって判断が異なるため、必ず契約書や取引履歴を手元に置き、契約内容を確認することが不可欠です。
自分の契約が対象か確認する4つのステップ
現在返済している車のローンや、過去に利用した借入れが過払い金や債務整理の対象になり得るか確認するには、段階的な手順を踏むことが重要です。
ステップ1 契約書・返済予定表でローン会社と契約の種類を確かめる
まずは保管している「契約書面」「お客様控え」「返済予定表」などを確認します。契約先が信販会社(オートローン)なのか、銀行などの金融機関(マイカーローン)なのか、あるいは消費者金融・クレジットカード会社なのかを特定します。契約の種類(割賦購入か金銭消費貸借か)も確認の要点です。契約書の表題や条項に「立替払」「割賦購入あっせん」とあれば割賦、「金銭消費貸借」「借入」とあれば貸付の目安になります。表題だけで判断できない場合はステップ4へ進んでください。
ステップ2 実質年率、借入開始時期、完済時期を控える
契約書面に記載されている「実質年率(借入金利)」を確かめます。その契約の実質年率が前掲の元本額別の上限と比べて超えているかを確認します。あわせて、最初の借入開始年月日と、最終返済日(または完済予定日)の日付を控えておきます。割賦(立替払い)の契約は、上限との比較だけでは判断できません。ステップ1で確認した契約の種類とあわせて見て、迷う場合は専門家や公的窓口に確認してください。
ステップ3 他の借入れの取引履歴を確認する
車の購入資金を調達するために、過去に消費者金融のカードローンやクレジットカードのキャッシングを利用していた履歴がある場合は、その貸金業者に対して取引履歴の開示を請求することが選択肢となります。貸金業法に基づき、貸金業者には取引履歴の開示義務があります。開示された履歴を取り寄せることで、過去に法定上限を超える金利での支払いがあったかを正確に計算できます。なお、上記の開示義務は貸金業者についての説明です。信販会社や銀行のローンで同じように履歴を取り寄せられるかは、契約先の窓口か専門家に確認してください。
ステップ4 判断がつかなければ公的窓口に相談する
書類が見当たらない場合や、金利の計算・契約の法的な性質がご自身で判断できない場合は、公的な相談窓口を活用することをおすすめします。法テラス(日本司法支援センター)や弁護士会、司法書士会、消費生活センターなどがあり、それぞれ受付範囲や対応内容が異なるため、事前に確認したうえで相談窓口を選びます。
| 確認項目 | 確認できる書類・窓口 | 見るポイント |
|---|---|---|
| 契約の種類 | 契約書、返済予定表 | 「立替払い(割賦)」か「金銭消費貸借」か |
| 借入金利 | 契約書、毎月の明細 | 金銭消費貸借の場合、元本額に応じた上限を超えているか |
| 取引期間 | 返済予定表、通帳の引落記録 | 2010年6月以前の取引を含み、最終取引から10年以内か |
| 過去の借入履歴 | 貸金業者の取引履歴開示 | 車の頭金や車検費用をカード等で工面した履歴の有無 |
契約の種類別に見る確認ポイント(4タイプ)
自動車に関連する借入れは、利用した金融サービスによって法的な位置づけが異なります。4つのタイプに分けて、それぞれの特徴と過払い金に関する視点を比較します。
| 契約の種類 | 過払い金の見方 | 確認先・対処の視点 |
|---|---|---|
| ディーラー・信販会社のオートローン | 一般に発生しにくいとされる(割賦の手数料は利息制限法の対象外と整理されることが多い。個別は契約書で確認) | 信販会社の契約書で金利と立替払いの条項を確認 |
| 銀行・信用金庫等のマイカーローン | 一般に上限を下回る設計が多いとされる(契約書の実質年率で確認) | 融資を受けた金融機関の返済予定表を確認 |
| カードローン・キャッシングを車の費用に充てた借入 | 上限を超える金利での支払いがあり、2010年6月以前の取引を含み最終取引から10年以内なら対象になり得る | 各貸金業者へ取引履歴の開示請求を実施 |
| 車のローンとは別に過去から利用している借入 | 上と同じ(時効は個別に異なる) | 貸金業者別の借入時期と金利を個別確認 |
このように、「車のローンそのもの」から過払い金が戻ってくるケースは少ないとされています。しかし、「車のローン返済が厳しくなった原因として、他に長年返済を続けている消費者金融やカードのキャッシングがある」という状況であれば、そちらの借入れについて過払い金調査や金利の引き直し計算を行う意義は十分に考えられます。
対象外だった場合に考えられる3つの選択肢
確認の結果、自動車ローンに過払い金が発生していないことが分かった場合でも、返済負担を軽減するための正当な手段は存在します。状況に応じて次の3つの選択肢を検討できます。
1. 契約先に返済条件を相談する
返済が一時的に難しくなった場合は、滞納する前に契約している信販会社や金融機関の窓口に連絡を入れます。家計の収支状況を整理したうえで、返済期間の延長や一時的な返済額の減額など、リスケジュール(返済猶予)の相談に応じてもらえる場合があります。
2. 公的機関に相談する
返済の見通しが立たないときは、一人で抱え込まずに公的機関の相談窓口を利用することが推奨されます。
・消費生活センター(消費者ホットライン:局番なし188):消費生活全般の相談窓口
・法テラス(日本司法支援センター):法的なトラブル解決の総合案内
・各地の弁護士会・司法書士会の法律相談センター:法律相談の実施
機関によって相談の受付範囲や実施内容が異なるため、事前に各窓口の案内を確認のうえ問い合わせる必要があります。
3. 債務整理を検討する
自動車ローン以外にも複数の借入れを抱えており、返済を継続することが著しく困難な場合は、法的な債務整理を選択肢のひとつとして検討することになります。手続ごとの特徴と車の扱いへの影響は次の通りです。
・任意整理:裁判所を通さずに各債権者と個別に交渉する手続です。対象とする借入れを選べる場合があり、自動車ローンを除外して他の借入れのみを整理する検討が行われます。
・個人再生:裁判所に申立てを行い、借金を大幅に減額する手続です。自動車ローンの契約条項や車の価値によって引き上げの扱いが異なるため、契約内容の確認が必要です。
・自己破産:裁判所を通じて借金の返済義務の免除を目指す手続です。一定以上の価値がある財産は処分されるため、車の扱いは契約条項や資産価値に応じて専門家と確認する必要があります。
| 状況 | 適した検討手順 | 留意点 |
|---|---|---|
| 完済済みで過払い金のみ調査したい | 古いキャッシング取引の履歴開示 | 完済から10年以内の時効制限に注意 |
| 返済中だが家計にゆとりがある | 契約内容の確認(繰上返済の可否や手数料を含む) | 無理のない返済計画を維持する |
| 返済が苦しく他社借入もある | 公的窓口や専門家への相談 | 任意整理などで他社分のみ整理する手段も検討 |
| 車を手元に残しながら借金を減らしたい | 自動車ローンを除外した任意整理の検討 | ローンの契約条項(所有権留保)に左右される |
注意
返済が苦しいからといって、返済のために別の貸金業者から借り入れたり、審査が甘いと謳う違法業者(ヤミ金融など)を利用したりすることは絶対に避けてください。多重債務が深刻化する前に、公的機関や法律の専門家に相談することが先決です。
請求や債務整理の前に知っておきたい3つの注意点
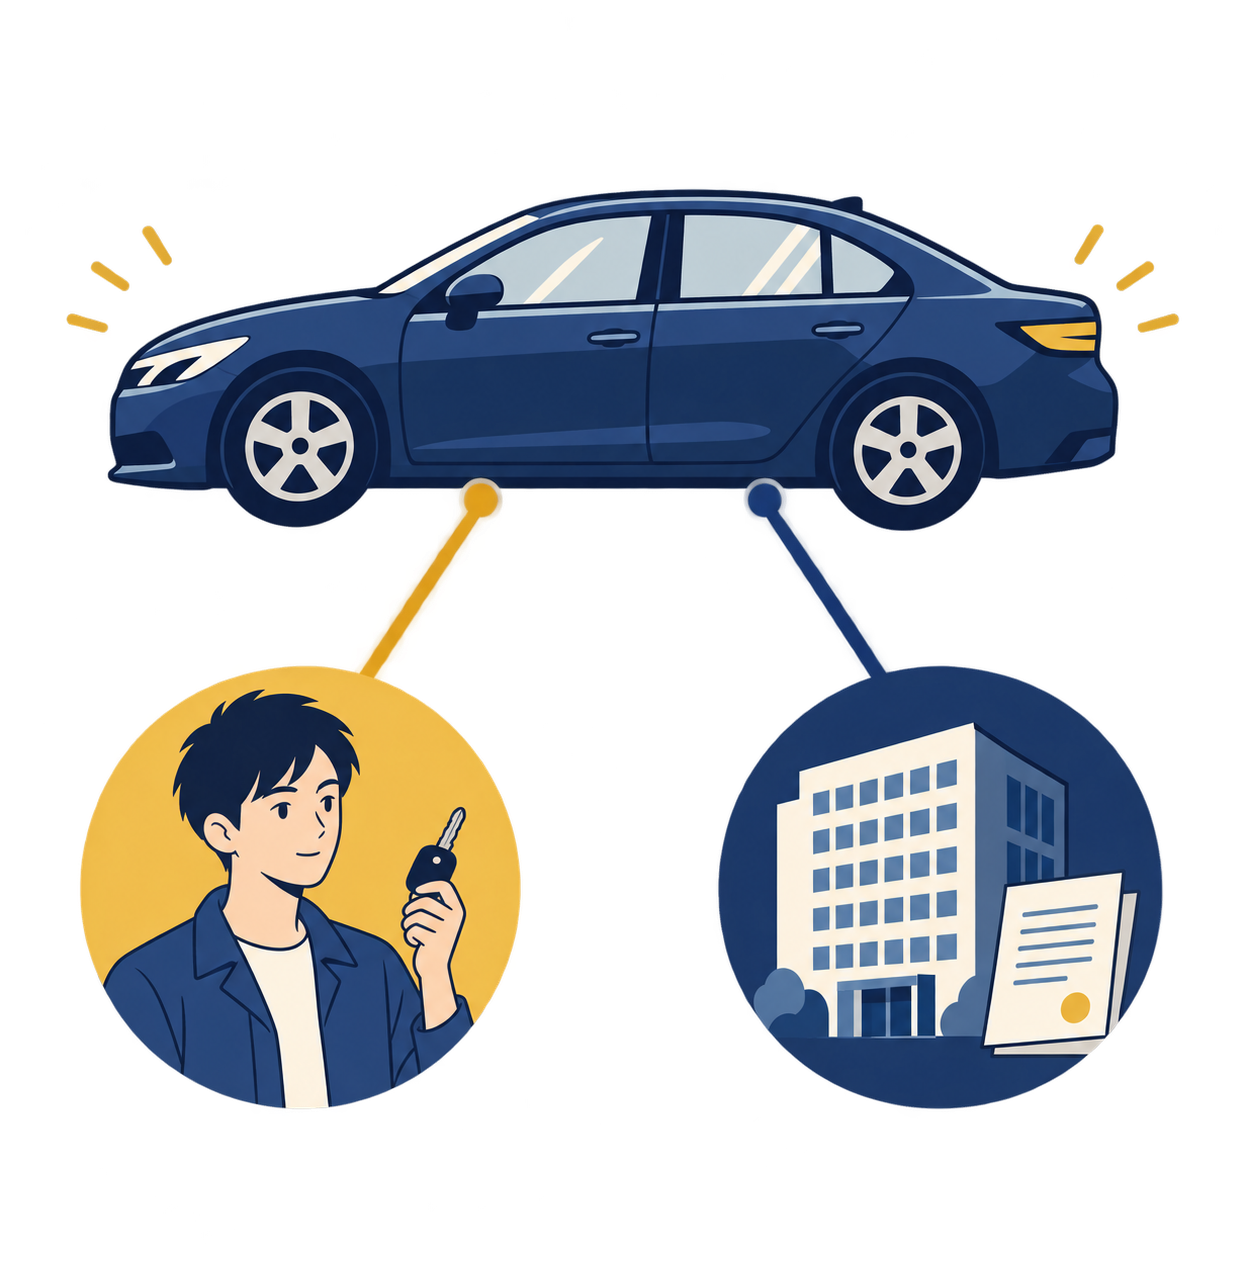
過払い金返還請求や債務整理を視野に入れるにあたっては、自動車特有の契約関係や信用情報への影響について、事前に3つの注意点を理解しておく必要があります。
1. 所有権留保と車の引き上げ
多くのオートローンでは、完済まで車の所有権を信販会社やディーラー側に残す「所有権留保」という特約が設定されています。車検証の「所有者」欄がローン会社や販売店になっており、「使用者」欄にご自身の名前が記載されている状態です。
自動車ローンの支払いを停止したり、そのローン会社を対象に債務整理を行ったりすると、所有権留保に基づき車が引き上げられて売却処分される可能性があります。車を残したい場合は、自動車ローン以外の借入れだけを手続きの対象にするなど、慎重な手続きの選択が求められます。
2. 信用情報への記録と新しいローンの審査
完済後の過払い金返還請求であれば、一般に事故情報は登録されにくいとされていますが、登録の有無や期間は個人信用情報機関(CIC、JICC、全国銀行個人信用情報センター)によって扱いが異なり、手続の内容によっても変わります。一方、返済中の借入れについて請求や債務整理を行い、残債が残る場合は、事故情報として登録される可能性があります。
事故情報が登録されている間は、クレジットカードの新規作成や、新たなオートローン・住宅ローンの審査に通りにくくなる場合があります。
3. 返還の可否・金額・費用は個別事情で異なる
過払い金返還請求や債務整理は、借入先の会社、取引期間、金利、現在の残高などの条件によって結果が大きく異なります。「必ず過払い金が戻る」「借金の負担が軽減される」といった結果を断定的にお約束することはできません。
また、弁護士や司法書士に手続きを依頼する場合には所定の着手金や報酬金などの費用が発生します。見込みの返還額や手続き費用を事前に把握し、費用倒れにならないか確認することが大切です。
補足・参考
信用情報機関には、株式会社シー・アイ・シー、株式会社日本信用情報機構、全国銀行個人信用情報センターがあります。ご自身の現在の登録状況は、各機関に対する情報開示請求によって確認できます。
相談先の選び方と窓口で確認したい5項目
借金問題や過払い金の確認を適切に進めるためには、信頼できる相談先を選び、面談や問い合わせの際に必要な確認を行うことが重要です。
公的な窓口から探す
どこに相談すべきか迷った場合、まずは公的な相談窓口から検討するのが確実です。ただし、受付範囲は窓口ごとに異なるため事前に確認が必要です。
法テラス(日本司法支援センター)
国が設立した法的トラブル解決の総合窓口です。経済的に余裕がない方を対象とした無料法律相談や費用の立替制度(民事法律扶助制度)を設けています(利用には収入や資産の一定要件があります)。
日本弁護士連合会・各弁護士会
各地の弁護士会等で法律相談窓口を運営しており、借金問題に関する相談を受け付けています。
日本司法書士会連合会・各司法書士会
司法書士会等で相談窓口が設置されており、債務整理や借金の相談を受け付けています。
弁護士と司法書士の対応範囲を確かめる
専門家に依頼する場合、弁護士と司法書士では法令上の対応範囲に違いがあります。
弁護士は法律業務全般について代理人となることができ、借入額や手続きの種類に制限がありません。一方、司法書士が代理人として交渉や訴訟を行える範囲には法令上の上限があり、上限を超える事案や手続の種類によっては弁護士が対応することになります。相談先の対応範囲については、次の5項目のうち「対応範囲」で確認します。
窓口で確認したい5項目
相談先を選定する際は、初回の問い合わせや面談時に以下の5点を確認することをおすすめします。
1. 受付対象(自動車ローンを含む全体の借入内容を扱えるか)
2. 対応範囲(書類作成のみか、債権者との直接交渉まで代理するか)
3. 費用体系(相談料、着手金、報酬金、実費などの見積もりが明瞭か)
4. 相談後の流れ(依頼した場合の手続きの手順と完了までの目安期間)
5. 連絡方法と本人確認(家族に配慮した連絡体制や本人確認の手続きが整っているか)
編集部の一言
養分のトリセツ編集部では個別の法律相談や代理手続きを行うことはできません。借入問題の解決には、契約書や取引履歴で確認したうえで、正式な資格を持つ専門家や公的機関へ直接相談されることをおすすめします。
PR
よくある質問
- 車のローンに過払い金はあるんですか?
- 契約の種類・実質年率・時期によって異なり、あるともないとも断定できませんが、一般的な自動車ローンは上限金利を下回る設定が多いため生じにくいとされます。ただし、頭金や維持費の工面として過去に消費者金融やクレジットカードのキャッシングを利用していた場合は、上限を超える金利での支払いがあり、かつ2010年6月以前の取引を含み最終取引から10年以内であれば、そちらの取引で過払い金が発生している余地があります。
- 自動車ローンを完済していても過払い金の対象になることはありますか?
- 車のローン自体が対象になるかは契約の種類によって異なります(割賦販売か金銭消費貸借かなど)。また、過去に車の支払いに充てるために利用した別の借入れについては、上限を超える金利での支払いがあり、2010年6月以前の取引を含み最終取引日から10年以内であれば確認の余地があります(起算日や中断事由は個別事情によります)。
- ディーラーローンと銀行のマイカーローンで過払い金の見方は違いますか?
- ディーラー等で申し込む信販系ローンは立替払い(割賦販売)の性質を持ち、銀行等のマイカーローンは金銭の借入れ(金銭消費貸借契約)です。契約の法的性質が異なるため、契約書面で契約の種類(割賦購入か金銭消費貸借か)や利率の条項を確認します。
- 過払い金の調査や請求をすると車は引き上げられますか?
- 完済済みの別業者への請求だけであれば、通常は車に影響しにくいと考えられますが、絶対とは言えません。車のローンと同じ信販会社との契約がある場合や、約款に延滞や債務整理をしたことを契約解除の理由とする条項がある場合は引き上げの可能性があります。個別の契約書(所有権留保や、返済が遅れたときに残額の一括返済を求められる期限の利益喪失条項)を確認し、専門家に相談することをおすすめします。
- 過払い金を請求したあとに新しい車のローンは組めますか?
- 完済後の過払い金請求であれば、一般には影響しにくいとされますが、審査基準によって異なります。返済中の借入れについて請求や債務整理を行い、残債が残る場合は、事故情報として登録される可能性があり、その間の新規ローン契約は難しくなる場合があります。各機関の公式案内や開示請求でご確認ください。
- 車のローンの返済が苦しいときは誰に相談すればよいですか?
- まずは契約しているローン会社に返済計画の見直しが可能か相談することが基本です。それでも解決が困難な場合や、他の借入れも含めて家計を再建したい場合は、法テラス(日本司法支援センター)や各弁護士会・司法書士会の相談窓口、消費生活センターなどの公的機関に相談することをおすすめします。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|自動車ローンの返済や過払い金に悩んだときの進め方
この記事のまとめ
・一般的な自動車ローンそのものでは生じにくいとされるが、契約の種類・実質年率・時期で異なる
・頭金や車検費用として過去に利用した消費者金融やカードの借入れがある場合は、上限を超える金利での支払いがあり、かつ2010年6月以前の取引を含み最終取引から10年以内かを確認する
・返済が困難な場合は放置せず、契約先への相談や法テラス・弁護士会等の公的窓口を活用する
根本にある「毎月の返済負担を軽くしたい」「生活を立て直したい」という課題に対しては、返済条件の猶予申請や債務整理など、法律に則った解決の選択肢が用意されています。
車を手放したくない事情や、家族への影響など、借金問題の背景は人それぞれ異なります。まずは手元の契約内容を正確に把握し、不安な点があれば公的な相談機関や弁護士・司法書士といった専門家に相談することから、再起に向けた一歩を踏み出してください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】過払い金返還請求の流れ|対象になる条件・期間・費用の確認ポイントこの記事を読む → まず知る【2026年】リボ払いに過払い金はある?対象になる条件と借金相談の判断基準
 まず知る【2026年】アイフルの過払い金は対象になる?契約内容の確認と相談先の選び方
 まず知るイオンカードに過払い金請求はできる?【2026年】対象条件を確認