【2026年】ペイディは債務整理できる?後払いの未払いを整理する方法と相談の目安
目次
ペイディの未払いや分割払いの残高も、他の借入と並べて債務整理を検討する対象になり得ます。ただし、実際に整理の対象に含められるかや適切な手続きの選び方は、契約状況、残高、他の借入の有無によって個別に異なります。具体的な可否や進め方の確認は、弁護士・司法書士や法テラスなどの相談窓口で行う必要があります。
この記事では、ペイディの未払いが債務整理の対象となるかの基本的な見方、支払いを放置した場合に想定される流れ、3つの主な手続き(任意整理・個人再生・自己破産)の違い、整理するときの注意点、状況別の相談の目安、相談前に準備しておくべき情報を整理して解説します。
ペイディの未払いは債務整理に含められる?判断する3つのポイント
結論|債務整理の検討対象になり得るが個別判断が必要
ペイディなどの後払い決済サービスで生じた未払金は、法律上、債務整理の対象として検討することが可能です。しかし、利用者の利用履歴や未払いの期間、現在の手続き状況によって、債権者側の対応方針は個別に異なります。
そのため、「必ず任意整理で分割にできる」「すべての支払いが免除される」といった画一的な判断はできません。個別の契約内容をもとに、専門家の見解を確認することが重要です。
ポイント1|利用内容と現在の請求状況を確認する
最初に確認すべき点は、利用しているサービスの内容と現在の状況です。翌月一括払いなのか、複数回にわたる分割払いなどを利用しているのかによって、請求の状況や整理で見直せる余地が変わるため、どの支払い方法かを公式案内で確認しましょう。
また、支払期日を過ぎているか、滞納期間がどの程度あるかによっても、取れる選択肢が変わってきます。まずはペイディの公式案内で確認方法を確かめ、現在の請求額と未払い状況を把握しましょう。
ポイント2|他の借入や後払いを含めた「総額」で見る
ペイディの未払い単体だけでなく、クレジットカードのショッピング枠・キャッシング枠、消費者金融からの借入、他社の後払い決済などを含めた「借入の総額」を把握することが欠かせません。
仮にペイディの未払いが少額であっても、他社の返済と重なることで毎月の収支が破綻している場合は、全体の負担を軽減するための手続きを検討する必要があります。
ポイント3|手続きの可否と選択は専門窓口で確認する
どのような手続きが適しているかは、本人の収入、保有資産、借入先の件数や総額によって一人ひとり異なります。これらを総合的に判断するには法律の専門知識が不可欠となるため、適切な手続きの選択や進め方は弁護士・司法書士や公的窓口で確認してください。
補足・参考
後払い決済サービスの対応方針は改定されることがあるため、最新の規約や請求案内も確認することをおすすめします。
ペイディを放置するとどうなる?進み方を4段階で確認
以下は後払いの滞納で一般に起こりうる流れです。ペイディでの実際の対応や時期は、公式の案内・規約で確認してください。
段階1|支払期日経過後の案内・督促
支払期日までに支払いが確認できない場合、まずは支払いを促す通知や連絡が届くことがあります。
段階2|遅延損害金の加算
支払いが遅れた日数に応じて、規約に定められた遅延損害金が発生する場合があります。本来の請求額に遅延損害金が上乗せされるため、放置する期間が長くなるほど支払うべき総額が膨らんでいきます。
段階3|サービスの利用制限と信用情報への影響
滞納が続くと、新規の利用が制限される場合があります。また、分割払い等の契約内容によっては指定信用情報機関に延滞情報が登録される可能性があり、他社のクレジットカード作成やローンの審査に通りにくくなることがあります。
段階4|債権回収の委託や法的手続きへの移行
督促に応じず長期間にわたり滞納が続いた場合、未払い債権の回収業務が弁護士法人や債権回収会社(サービサー)に委託・譲渡されることがあります。督促の連絡先や請求元が変わる場合があるため注意が必要です。
それでも解決に至らない場合、裁判所を通じた支払督促や訴訟などの法的手続きに進む可能性があり、最終的には給与や預貯金等の差し押さえ(強制執行)に至る恐れもあります。
注意
裁判所から「特別送達」などの書類が届いた場合は、絶対に放置してはいけません。また、目先の返済に困ったからといって、いわゆる「闇金」などの違法業者からの借入に頼ることは、状況を著しく悪化させるため避けてください。
債務整理3種類の違いとペイディの扱い
任意整理|対象の債権者を選んで個別に交渉する手続き
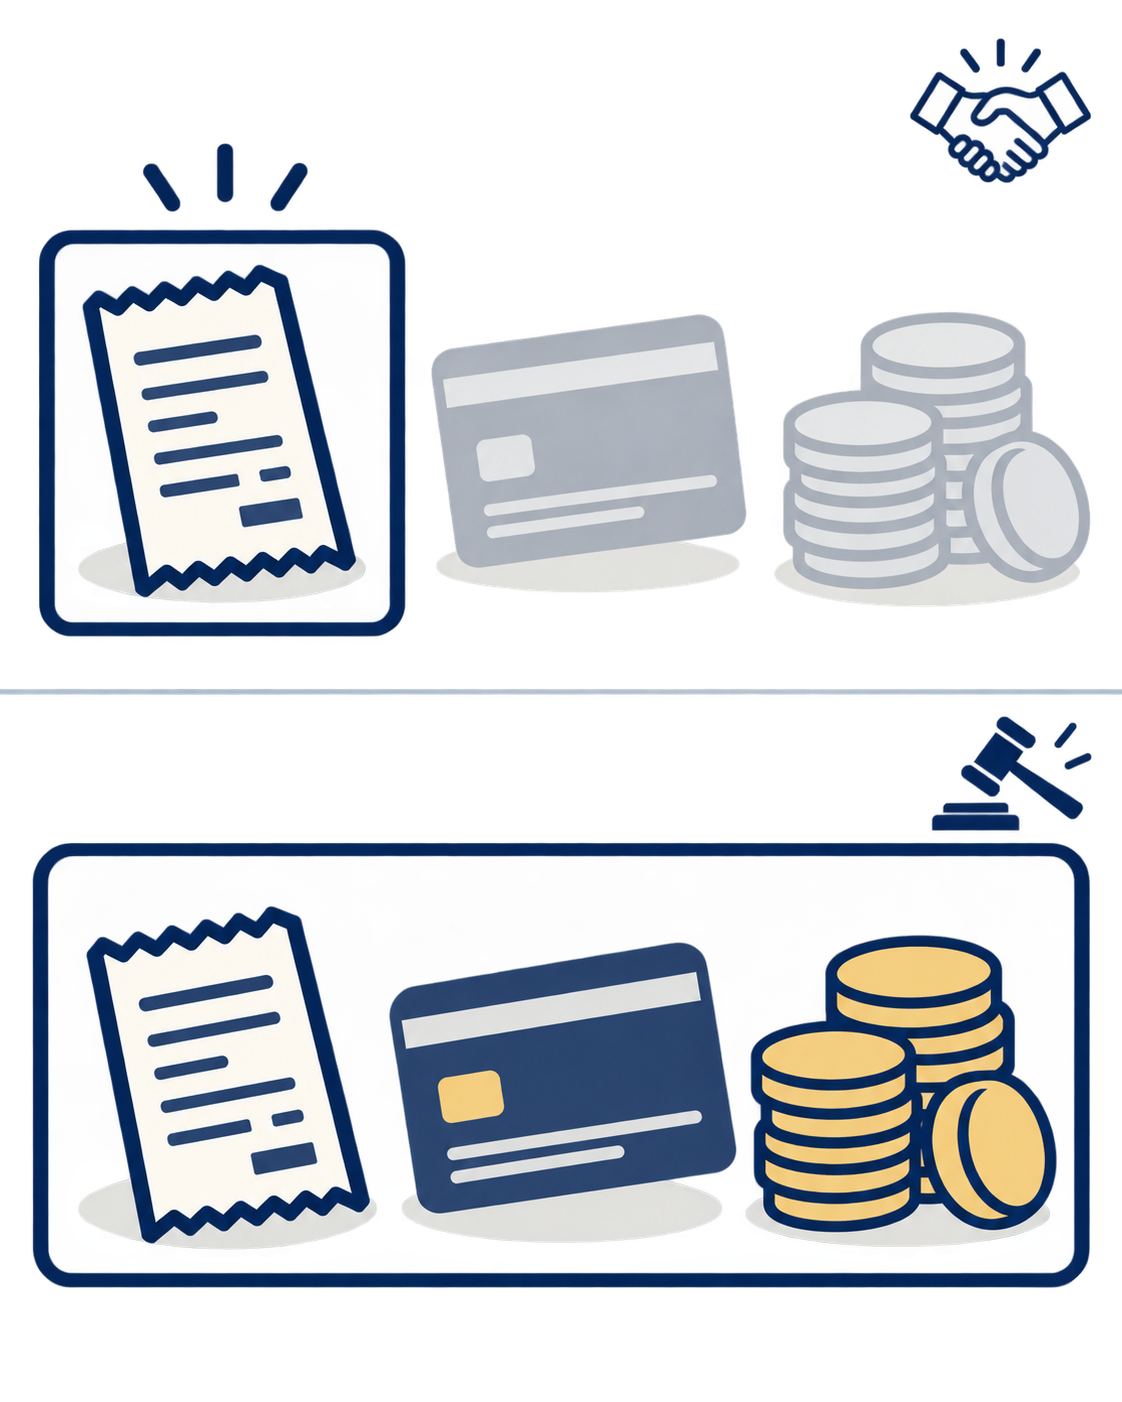
任意整理は、裁判所を介さずに、弁護士や司法書士が各債権者と直接交渉し、今後の返済計画を立て直す手続きです。将来利息の免除や分割での合意を目指しますが、分割回数や減額の幅は債権者の対応方針や事務所によって異なるため、相談時に個別に確認する必要があります。
整理する対象を債権者ごとに選択できる点が特徴であり、例えば「他社の高利な借入のみを対象とし、ペイディは対象から外して自力で支払う」といった柔軟な対応が検討できます。ただし、相手方が交渉に応じるかどうかは個別の対応方針によります。
個人再生|裁判所を通じて大幅な返済負担の軽減を目指す手続き
個人再生は、裁判所に申し立てを行い、借金総額を法律に基づいて圧縮した再生計画案を作成し、認可された再生計画に沿って一定期間で返済していく手続きです。
財産の扱いは手続きごとに異なる一方、原則としてすべての債権者を対象としなければならない「債権者平等の原則」が適用されます。そのため、ペイディの未払いがある場合は、原則として他社の借入と同様に手続きの対象に含める必要があります。
自己破産|裁判所の免責決定により支払義務の免除を目指す手続き
自己破産は、収入や財産から判断して支払不能状態にあることを裁判所に認めてもらい、原則として借金の支払義務を免除(免責)してもらう手続きです。
個人再生と同様に原則としてすべての債権者を対象にする必要があり、原則としてペイディの未払いだけを除外して申立を行うことはできません。一定の財産が処分されるなどの制限も伴います。
ペイディをどの手続きに含めるかの考え方
どの手続きが適しているかは、現在の収入状況や保有財産、全体の借入総額によって検討の方向性が分かれます。ペイディも他社と同じ基準で見ます。
・任意整理:安定した収入があり利息や手数料の減免を受ければ分割して返済を続けられる見込みがある場合
・個人再生:借入総額が大きく自力での返済は困難であるものの、安定した継続収入があり住宅などの財産を残したい場合
・自己破産:収入や財産からみて支払不能の状態にあり返済の目処が立たない場合
自身の状況がどれに該当するかは、専門家と相談しながら判断することが大切です。
| 手続きの種類 | 対象を選べるか | 裁判所の関与 | 主な注意点 |
|---|---|---|---|
| 任意整理 | 選べる | なし | 相手方の同意が必要。合意内容には差がある |
| 個人再生 | 選べない(原則全員) | あり | 一定以上の安定した継続収入が必要 |
| 自己破産 | 選べない(原則全員) | あり | 一定の財産処分や、一部の職業・資格に制限が生じる場合がある |
※司法書士(認定司法書士)が代理人として交渉や簡易裁判所での訴訟を行える債務額には法律上の上限が定められています。借入額や手続きの内容によって代理できる範囲が異なるため、相談時にあらかじめ確認してください。
債務整理で後払いを整理するときの3つの注意点
注意点1|整理した決済サービスは利用できなくなる場合がある
後払いサービスを債務整理の対象に含めた場合、一般に対象となったアカウントの利用が停止または解約となる場合があります。ペイディにおける実際の取り扱いや再利用の可否については、公式の規約や案内をご確認ください。
注意点2|信用情報への登録が他の借入に影響することがある
債務整理の手続きを行うと、一般に信用情報機関に事故情報(いわゆる異動情報)が一定期間登録される場合があります。これにより、他社のクレジットカード発行、新規ローンの契約、分割払いなどの審査に通りにくくなることがあります。
注意点3|費用と経済的利益のバランスを考慮する
債務整理には、着手金や報酬金などの専門家費用がかかります。ペイディの未払い残高が少額の場合、その1社だけを任意整理すると、軽減できる手数料や将来利息よりも専門家費用の方が高くなってしまう(費用倒れになる)可能性があります。
他の借入と合わせて全体として依頼するメリットがあるか、事前の試算で確認することが不可欠です。
注意
手元の現金を工面する目的で、後払い枠を使って商品を購入し、それを売却して現金化する行為は、サービスの利用規約に反する場合があるほか、自己破産などの手続きで不利益を受ける恐れがあります。絶対に避けましょう。
状況別・相談の目安3パターンと相談先
| 現在の状況 | 対応の目安 | 相談先の候補 |
|---|---|---|
| ペイディのみで返済の目処がある | 自力での返済計画を優先して確認 | ペイディ公式窓口、消費生活センター |
| 複数の後払い・カードの返済が苦しい | 全体負担軽減のため早期相談を検討 | 弁護士、司法書士、法テラス |
| 長期滞納や裁判所書類が届いている | 差し押さえ等に進む前に早めに相談 | 弁護士、司法書士、法テラス |
パターン1|ペイディのみの未払いで返済の目処がある場合
手元の収支で完済できる見通しがあれば債務整理の必要性は低いため、まずは請求元の公式窓口で支払い方法や期日を確認しましょう。もし見通しが崩れたり不安が残ったりする場合は、パターン2として早めに専門窓口へ相談することをおすすめします。
パターン2|複数の借入や後払いがあり返済が追いつかない場合
1社ごとの返済額が小さくても全体の返済が生活を圧迫している状態のため、借入一覧を揃えて早めに専門窓口へ相談することをおすすめします。
パターン3|滞納が続いている・裁判所から通知が届いた場合
書面には対応の期限が書かれていることがあるため、届いた日と期限を確認したうえで、書面を持って早めに専門家や公的窓口に相談してください。放置すると財産の差し押さえなど法的手続きに進む恐れがあります。
主な相談窓口
相談先としては、以下のような公的機関および民間窓口が存在します。それぞれの役割を理解した上で活用しましょう。
・法テラス(日本司法支援センター):経済的に余裕がない方を対象に、無料法律相談や費用の立替制度(要件あり)を実施している公的窓口
・各地の弁護士会・司法書士会:常設の相談窓口を設け、各種債務問題の相談を受け付けている公的団体
・消費生活センター(消費者ホットライン188):契約トラブルや支払いの不安について初期相談を受け付け、適切な窓口を案内する機関
・民間の法律事務所・法務事務所:個別の事情に応じた具体的な交渉代行を依頼できる専門窓口
補足・参考
後払いや借入の背景に、ギャンブルや過度な支出をどうしてもコントロールできない不安がある場合は、借金問題の解決と並行して、各自治体の精神保健福祉センターや依存症相談窓口などの専門機関へ相談することも有効な手段のひとつです。
相談前に整える5つの情報(総額整理表の作り方)
情報1|ペイディの未払額・支払期日・契約状況
ペイディの公式案内に沿って、直近の請求額、未払いの総額、分割払いの残りを確認します。督促状が届いている場合はその書面も手元に保管しておきます。
情報2|他社の借入・後払いの一覧
クレジットカード、カードローン、他社後払い決済、携帯電話本体の割賦など、現在支払いが残っているすべての債権者名と残高、月々の返済額をリストアップします。
情報3|毎月の手取り収入と固定的な支出
自身の正確な手取り月収と、家賃、水道光熱費、通信費、食費などの生活費を把握します。毎月いくらまでなら返済に充てられるかを試算するために必要な情報です。
情報4|届いている督促書類や裁判所の通知
郵送やメールで届いた請求書、督促状、催告書、裁判所からの書類があれば、届いた日付がわかる状態で手元に揃えておきます。
情報5|相談時に専門家に確認したいこと
「家族に知られずに進められるか」「信用情報への具体的な影響や期間はどうなるか」など、気になる点をメモしておくと相談がスムーズに進みます。
| 債権者 | 種類 | 残高 | 月々の返済 | 滞納 |
|---|---|---|---|---|
| (例)ペイディ | 後払い(分割) | 〇〇円 | 〇〇円 | あり |
| (例)〇〇カード | ショッピングリボ | 〇〇円 | 〇〇円 | なし |
| (例)〇〇消費者金融 | カードローン | 〇〇円 | 〇〇円 | なし |
専門家や相談窓口に向かう前に上記のような整理表をまとめておくことで、現在の状況が客観的に把握でき、適切なアドバイスを受けやすくなります。
相談先を選ぶときの確認ポイント
相談先を検討する際は、総額整理表をもとに自身の借入先や状況を伝えたうえで、以下の点を確認しましょう。
・自身の借入先や金額が事務所の対応範囲(司法書士の代理権上限や弁護士の対応領域など)に含まれるか
・着手金・報酬金などの費用体系や、分割払いに対応しているか
・面談から手続き完了までの具体的な流れや期間の目安
費用を抑えたい場合は、上記の公的窓口も選択肢です。
PR
よくある質問
- ペイディは本当に債務整理できますか?
- 対象として検討できます。可否は契約状況や債権者の対応で異なるため、専門家や公的窓口で確認します。
- ペイディだけを外して他の借金だけ整理できますか?
- 任意整理であれば、対象とする債権者を選べる手続きです。ただし相手方の対応は個別に異なります。一方、個人再生や自己破産では原則としてすべての債権者を対象とする必要があるため、原則として除外できません。
- ペイディを滞納するとブラックリストに載りますか?
- 分割払い等の契約において一定期間の延滞が生じた場合、一般に指定信用情報機関へ事故情報が登録される場合があります。信用情報に登録されると他社のカード発行やローンの審査に通りにくくなることがあります。実際の取り扱いは公式の案内をご確認ください。
- 債務整理をするとペイディは二度と使えなくなりますか?
- 債務整理の対象に含めた場合、一般にアカウントの利用停止や解約となる場合があります。将来的な再利用の可否を含めた取り扱いは、公式の利用規約や案内をご確認ください。
- 弁護士と司法書士のどちらに相談すべきですか?
- 総額が司法書士の代理できる上限内に収まるか分からない場合や、個人再生・自己破産の可能性がある場合は、事務所の対応範囲を事前に確認してください。あらかじめ総額整理表を用意しておくと確認しやすくなります。
- 少額でも相談してよいですか?
- 少額でも相談できる窓口はあります。ただし、少額の任意整理では専門家費用の方が高くなる恐れがあるため、他の借入も含めて費用対効果を確認します。
- 後払いで買った商品を売って返済に充ててもいいですか?
- 現金化を目的とした後払い購入は各サービスの利用規約に反する場合があるほか、自己破産などの手続きで不利益を被る恐れがあります。支払いが困難な場合は物品の売却ではなく、正規の相談窓口へ相談してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|後払いの滞納は放置せず全体の収支から見直す
この記事のまとめ
・ペイディの未払いも債務整理の検討対象になり得るが、対応は個別状況による
・滞納を放置すると遅延損害金の発生や法的手続きに進むリスクがある
・手続きは3種類あり、対象の債権者を選べるかどうかが異なる
・少額の場合は費用倒れに注意し、借入全体の総額整理表を作って相談することが重要
ペイディなどの後払い決済は利便性が高い反面、気付かないうちに支出が膨らみ、他社の返済と重なって収支の均衡が崩れてしまうことがあります。
支払いが苦しいと感じたときは、状況を一人で抱え込まず、まずは手元の借入や支出を書き出して現状を客観的に把握しましょう。その上で、法テラスや弁護士・司法書士などの専門機関を活用し、無理のない生活再建に向けた一歩を踏み出してください。
次に読む
この記事の内容に続く記事です。
対処する【2026年】リボ払いを止める方法|解除と残高・債務整理の目安この記事を読む → まず知る【2026年】ギャンブルの借金はどう整理する?返せないときの債務整理と相談先の選び方
 まず知る【2026年】元利定額リボ払い方式とは?元金定額との違いと債務整理の相談前に整理すること
 まず知る【2026年】リボ払いが減らない理由は?元金が減らない仕組みと債務整理の相談目安