【2026年】ディック(消費者金融)は今どこ?過払い金の確認手順を解説
目次
過去にディック(消費者金融)を利用した経験があり、過払い金の請求や現在の請求元について疑問を抱えている方に向けて、確認手順を整理します。ディックの現在の債権者や承継先は、公的資料の範囲では一律に特定できません。そのため、手元の書面、法務省の許可業者一覧、信用情報機関の開示制度を活用してご自身で確認する必要があります。この記事では、現在の請求元の調べ方、過払い金の時効で確認すべき点、相談先の選び方を客観的に解説します。なお、過払い金の発生を断定するものではなく、事実関係を確認するための手順を示すことを目的としています。
ディックの現状を調べる前に知っておきたい3つの前提
過去の借入先について調べる際は、契約当時の状況と現在の管理状況が異なっている可能性を考慮する必要があります。確認作業に入る前に、次の3つの前提を押さえておきましょう。
ブランド名と現在の債権者は別のことがある
過去に利用した際のブランド名と、現在実際に請求や管理を行っている事業者の名称が一致しない場合があります。手元に届いた書面の差出人が当時の社名と異なっていても、それだけで不自然とは限りません。一般的な貸金業の取引においては、事業の再編や債権の譲渡などにより、窓口となる会社が変更される事例が存在します。
公的資料で確認できることとできないこと
公的機関の公表情報から確認できる範囲には制限があります。確認可能な事実と、個別の調査が必要な事項を明確に区別することが重要です。
補足・参考
法務省の公表資料では、債権管理回収業の営業を許可した株式会社の一覧(令和8年8月3日現在で72社。廃業等の届出があった会社を除く)が確認できます。一方で、ディックの個別の契約や債権がどの会社へ承継されたか、あるいは譲渡された時点がいつであるかを示す一次資料は公的資料の範囲では確認できません。特定の法人への承継を前提とせず、手元の書面や信用情報から個別に調査を進める必要があります。
情報提供の範囲と個別の相談窓口
本記事で提供する情報は、事実確認の手順や法的な一般論に関する整理にとどまります。個別の請求や法的な交渉の代行を行うものではありません。具体的な返還請求の可否や法的な判断については、弁護士、司法書士、または法テラスなどの公的窓口へ相談してください。
現在の債権者を特定する4つの手順
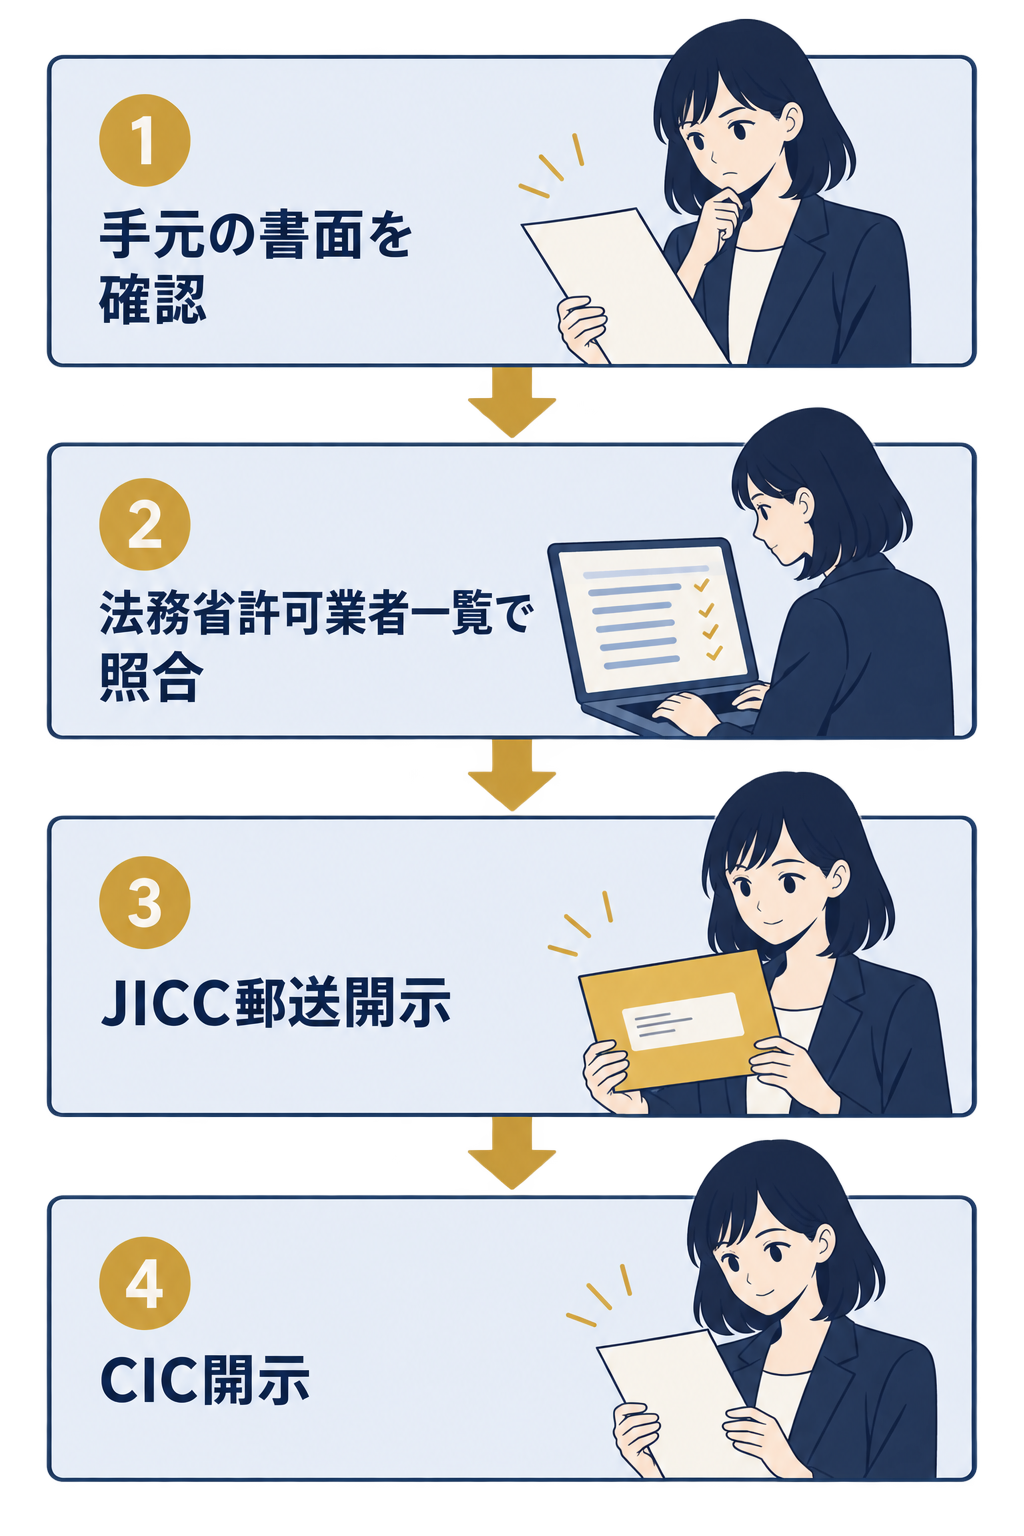
現在の債権者や管理会社を把握するためには、段階的な照合作業が有効です。次の4つの手順に沿って事実関係を確認してください。
手順1 手元の書面の差出人を確認する
自宅に請求書や通知書などの郵便物が届いている場合は、差出人の欄に記載されている会社名、所在地、連絡先、請求の根拠となる契約日や契約番号を控えます。心当たりのない差出人からの請求である場合は、安易に金銭を支払ったり連絡を取ったりせず、まずは内容を控えた上で専門の相談先へ確認することが推奨されます。
手順2 法務省の許可業者一覧で差出人を照合する
届いた書面の差出人が債権回収会社を名乗っている場合、法務省のウェブサイトで公開されている「債権管理回収業の営業を許可した株式会社一覧」と照合します。一覧ページ内の検索機能を用いて、会社名が正確に一致するか確認してください。なお、一覧に掲載されていることは営業の許可を受けた事業者であることを示すものであり、その会社がディックの債権を適法に保有している事実を直接証明するものではありません。
手順3 JICCの本人開示を使う
手元に書面がない場合や過去の契約状況を確認したい場合は、指定信用情報機関であるJICC(日本信用情報機構)への本人開示請求を利用する方法があります。郵送による本人開示の手数料は2,177円(税込)で、コンビニエンスストアで郵送開示利用券を購入して申し込みます。書類到着後、開示結果が送付されるまでに7日から10日程度を要します(2026年9月24日取得時点の案内。料金や日数は改定される場合があります)。
ただし、契約日が2019年9月30日以前の場合、契約内容に関する情報は「契約継続中および完済日から5年を超えない期間」、債権譲渡の事実に係る情報は「当該事実の発生日から1年を超えない期間」しか登録されません。完済から長い年数が経過している古い取引については、開示を行っても記録が確認できない場合があります。また、登録情報が存在しない場合であっても支払った手数料は返金されません。登録されている会員名は当時の登録会社であり、現在の債権者と異なる場合がある点にも留意が必要です。
手順4 CICの本人開示を使う
クレジット会社などが加盟する指定信用情報機関CICの情報開示制度を利用する方法もあります。本人の申込みにより、加盟会員会社との契約内容や支払状況などの信用情報を確認することが可能です。こちらも過去の契約事実をたどるための手段のひとつとなります。
状況別の進め方
手元の状況に応じて、確認すべき初動と想定される選択肢は異なります。
| 現在の状況 | まず確認すること | 想定される選択肢 |
|---|---|---|
| 書面が届いた | 差出人名、所在地、請求根拠の記載 | 法務省一覧照合、専門窓口への相談 |
| 書面はないが借入の記憶がある | 契約当時の書類、通帳の出入金記録 | JICCやCICへの本人開示請求 |
| 完済から長期間たっている | おおよその最終返済時期の整理 | 手元の資料確認、時効の確認 |
・届いた書面の内容だけで支払いを判断せず、差出人の確認を優先してください。
・信用情報機関に開示を申し込んでも、保存期間が経過している場合は情報が得られないことがあります。
注意
債権回収会社と類似の社名をかたった架空請求が存在することについて、法務省から注意喚起が行われています。書面の真偽について自己判断が難しい場合は、指定された電話番号へすぐに連絡せず、公的な相談窓口や専門家に書面を確認してもらうことが安全です。また、信用情報の登録期間を経過している取引は信用情報機関でも確認できない制約があります。
過払い金の時効で確認する3つのポイント
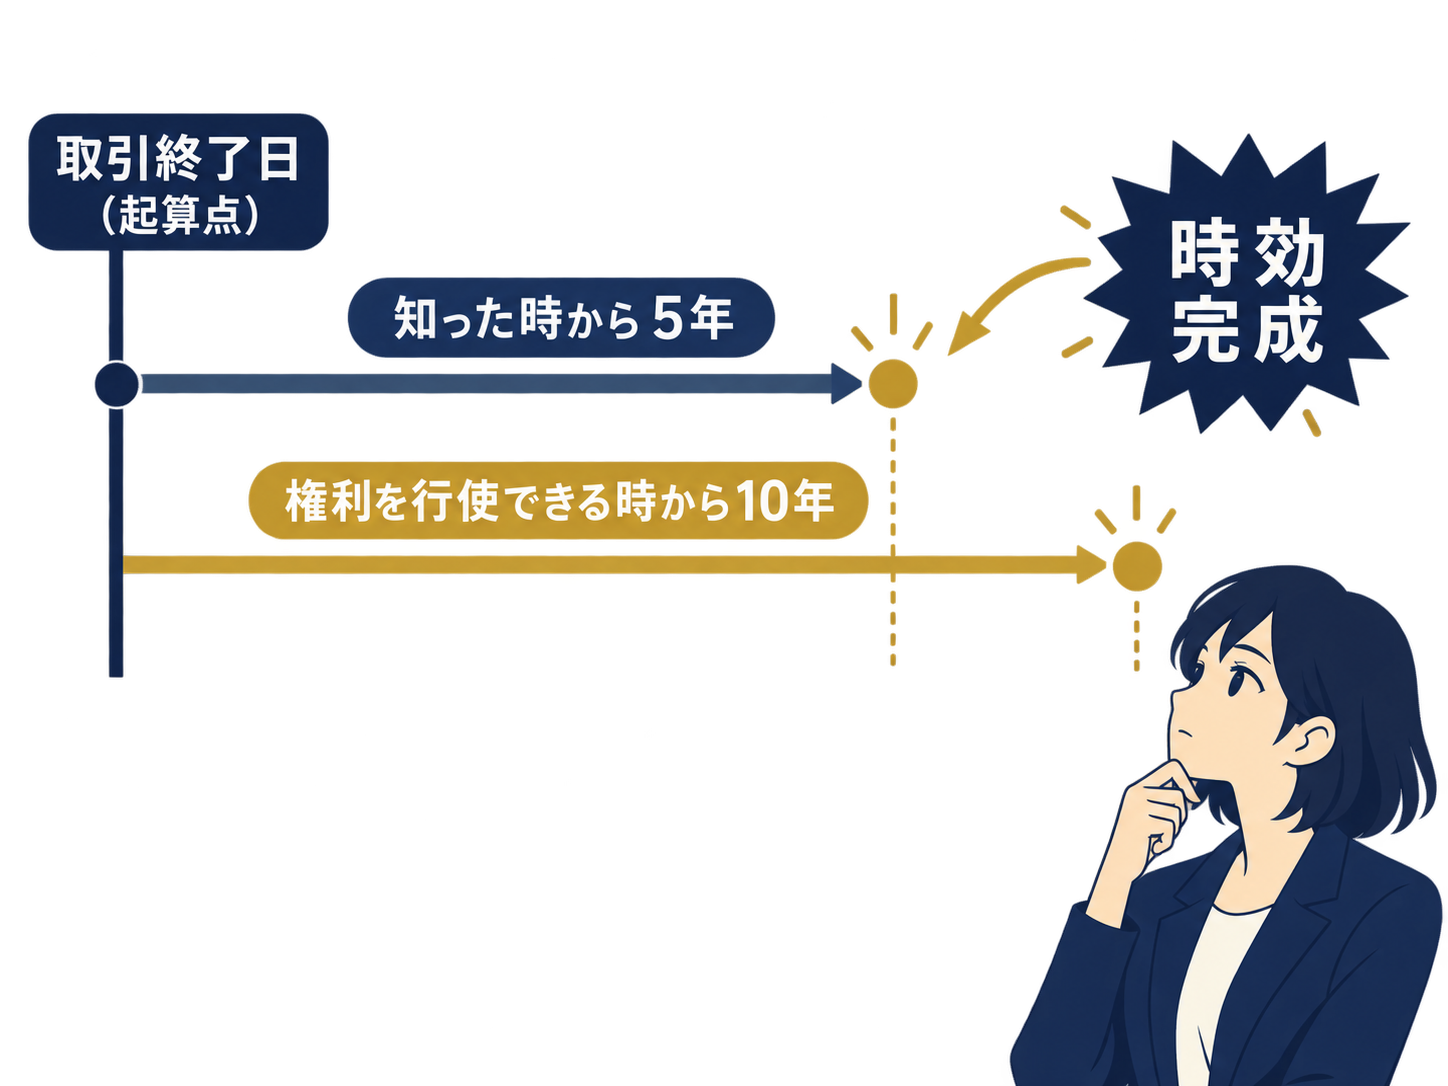
過払い金返還請求権には時効が存在し、一定の期間が経過すると法的に権利を行使できなくなる可能性があります。時効に関して整理すべき重要ポイントは次の3点です。
起算点は取引終了時と解されている
基本契約に基づく継続的な金銭消費貸借取引(いわゆるリボルビング契約等)において、過払い金返還請求権の消滅時効は「過払い金が発生した時」ではなく、原則として「取引が終了した時」から進行すると解されています(最高裁判所平成21年1月22日判決)。したがって、返済を継続している間は時効が進行せず、最終的な取引が終了した時点が基準となります。
現行民法における消滅時効の規律
現行の民法第166条第1項では、債権の消滅時効について「債権者が権利を行使することができることを知った時から5年間行使しないとき」、または「権利を行使することができる時から10年間行使しないとき」のいずれか早い方の経過によって時効が完成すると定められています。過払い金返還請求権に関しても、この規律に沿った判断が行われる場合があります。
取引終了の認定と専門家への確認
時効を考える上で最も重要となる「取引の終了日」ですが、単に最終入金日を指すのか、基本契約の解約日を指すのかなど、取引終了の認定自体が容易ではないと学説等で指摘されています。途中で取引の空白期間が存在する場合の基本契約の同一性なども論点となるため、安易に年数だけで可否を自己判断せず、最終返済日や契約資料を整理した上で相談窓口へ確認することが不可欠です。
補足・参考
2020年4月施行の改正民法による経過措置や具体的な取引形態の適用関係は、借入の時期や個別の契約事情によって異なります。本記事では時効の成否を断定することはできません。過去の資料を揃えた上で、法的な助言を得られる機関で確認を行ってください。
借金問題・過払い金の相談窓口
借金問題・過払い金の相談には、経済的に困窮している方向けの公的窓口である法テラスがあります。詳細な利用条件は下記のリンク先をご確認ください。
法テラスの相談手順を確認する過払い金の相談先を選ぶときの5つの確認項目
専門家や相談窓口を利用するにあたっては、事前に確認すべき項目や準備すべき情報があります。適切な対応を受けるための5つのポイントを解説します。
公的窓口と民間窓口の存在を把握する
相談先には、法テラスのほか、弁護士会や司法書士会の相談センター、消費生活センターなどの公的・中立的機関が存在します。民間の法律事務所や司法書士事務所へ相談することも一般的な選択肢ですが、各窓口の特徴を理解した上で選定することが重要です。公的機関である法テラス(日本司法支援センター)の無料法律相談は経済的に困窮している方を対象としており、予約時に収入や資産の確認が行われます。相談時間は1回30分、同一の問題につき3回まで無料で、過払金や債務整理を含む借金問題が対象となります(原則として事前の予約が必要です)。
過払い請求や債務整理の取扱実績を確認する
法律事務所や司法書士事務所によって、注力している法分野は異なります。過去の貸金業者に対する過払い金請求や、付随する債務整理手続きを日常的に取り扱っているかを確認してください。
費用の種類と支払い時期を確認する
相談料、着手金、報酬金、実費など、どのような費用が発生するかを事前に確認することが大切です。相談料の有無は事務所ごとに異なるため、必ず予約時に確認してください。また、報酬の発生タイミング(過払い金回収時など)や分割払いの可否についても確認しておくと安心です。
対応範囲と連絡体制を確認する
司法書士と弁護士では扱える訴額や対応範囲が異なる場合があります。ご自身の過払い金の規模や請求方針に適しているかを確認してください。また、問い合わせ後の本人確認の手順や、定期的な報告体制が整っているかも信頼性を判断する材料となります。
相談前に手元で準備すべき情報を揃える
相談を円滑に進めるため、手元にある限りの情報を事前に整理しておきましょう。具体的には以下の資料が役立ちます。
・届いた書面一式(封筒、請求書、催告書など)
・過去の契約書、利用明細書、会員カード
・借入や返済に使用していた銀行口座の通帳
・JICCやCICから取得した信用情報の開示報告書
編集部の一言(養分のトリセツ編集部)
昔の借入について書面が届くと不安になりがちですが、事実関係をひとつずつ確かめることが解決への着実なステップになります。手元にある情報を整理し、公的機関や専門窓口を適切に頼ることが大切です。
PR
よくある質問
- ディックはいまもあるのですか?
- 公的資料の範囲では、ディックブランドの現在の営業状況や契約の承継先を一律に特定することはできません。そのため、届いた書面や信用情報の開示を通じて現在の債権者を個別に確認する必要があります。
- 債権回収会社から書面が届きましたが本物ですか?
- 差出人の会社名が法務省の「債権管理回収業の営業を許可した株式会社一覧」に載っているか確認できます。ただし、一覧に掲載されていても個別の請求内容が適正であるとは限らないため、心当たりがない場合は専門窓口へ相談してください。また、類似名を名乗る架空請求にも注意が必要です。
- 信用情報の開示で昔のディックの取引は分かりますか?
- JICCなどの信用情報機関では、契約日が2019年9月30日以前の場合、完済日から5年を超えない期間(債権譲渡は発生日から1年を超えない期間)しか情報が登録されません。完済から長い年数が経っていると開示結果に出ない場合があり、登録がなくても手数料は返金されません。
- 過払い金の時効は何年ですか?
- 継続的取引における時効の起算点は取引終了時と解されています。現行民法では知った時から5年、行使できる時から10年と定められていますが、取引終了の認定や法改正の経過措置により個別の判断が異なります。年数を自己判断せず、最終返済日を整理して専門家へ確認してください。
- 法テラスで過払い金の相談はできますか?
- 法テラスの無料法律相談では過払い金や債務整理を含む借金問題が対象に含まれます。利用には資力基準などの条件があります。詳細は前述のセクションを参照、または公式ページで確認してください。
- 法律相談に相談料はかかりますか?
- 相談料の有無や金額は事務所ごとに異なります。法テラスの資力基準を満たす場合は無料相談が利用可能ですが、民間の事務所を利用する場合は予約時に相談料の発生有無を直接確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|ディックの過払い金確認と再起に向けた手順
この記事のまとめ
・現在の債権者は手元の書面、法務省許可業者一覧、信用情報の開示で確認する
・過払い金の時効起算点は取引終了時と解されるが、安易に年数を断定せず最終返済日を整理する
・信用情報は保存期間の制約があり、完済から長期間経過していると記録が出ない場合がある
・相談先は法テラスなどの公的窓口や、費用・対応範囲を事前に確認した専門家を選ぶ
過去の借入についての確認は、手元にある資料や届いた書面の客観的な確認から始まります。ご自身だけで結論を出そうと焦らず、公的な制度や相談窓口を活用しながら、ひとつずつ整理を進めていくことが再起に向けた確実な手順となります。
次に読む
この記事の内容に続く記事です。
対処するSMBCモビットの過払い金|請求前の確認点この記事を読む → まず知る【2026年】武富士の過払い金は今も請求できる?確認手順と相談先の選び方
 まず知る【2026年】返済中の過払い金請求はできる?残債と信用情報の確認ポイント
 まず知る【2026年】過払い金請求のからくりとは?怪しい理由と費用倒れリスクを解説