三井住友を名乗る消費者金融はヤミ金?登録の確かめ方とプロミスとの関係の確認方法
目次
三井住友の名前が付いた消費者金融から連絡が届いた場合でも、社名の印象や広告に書かれた登録番号の表示だけで正規の業者と判断することはできません。正規の貸金業者かどうかを確かめるには、金融庁の「登録貸金業者情報検索サービス」を用いて商号・所在地・電話番号まで照合する必要があります。
本記事では、三井住友を名乗る貸金業者を確認する3つの手順、ヤミ金に見られる5つの注意サイン、状況に応じた公的な相談窓口の選び方を整理して解説します。
なお、本記事で参照している金融庁や日本貸金業協会の公開資料は、2026年10月5日時点までに取得・確認した情報に基づいています。現行法令の全体を確認したものではありません。検索システムの詳細仕様や各窓口の対応範囲については、最新の公式情報をご参照ください。
三井住友の消費者金融がヤミ金か確かめる3つの手順
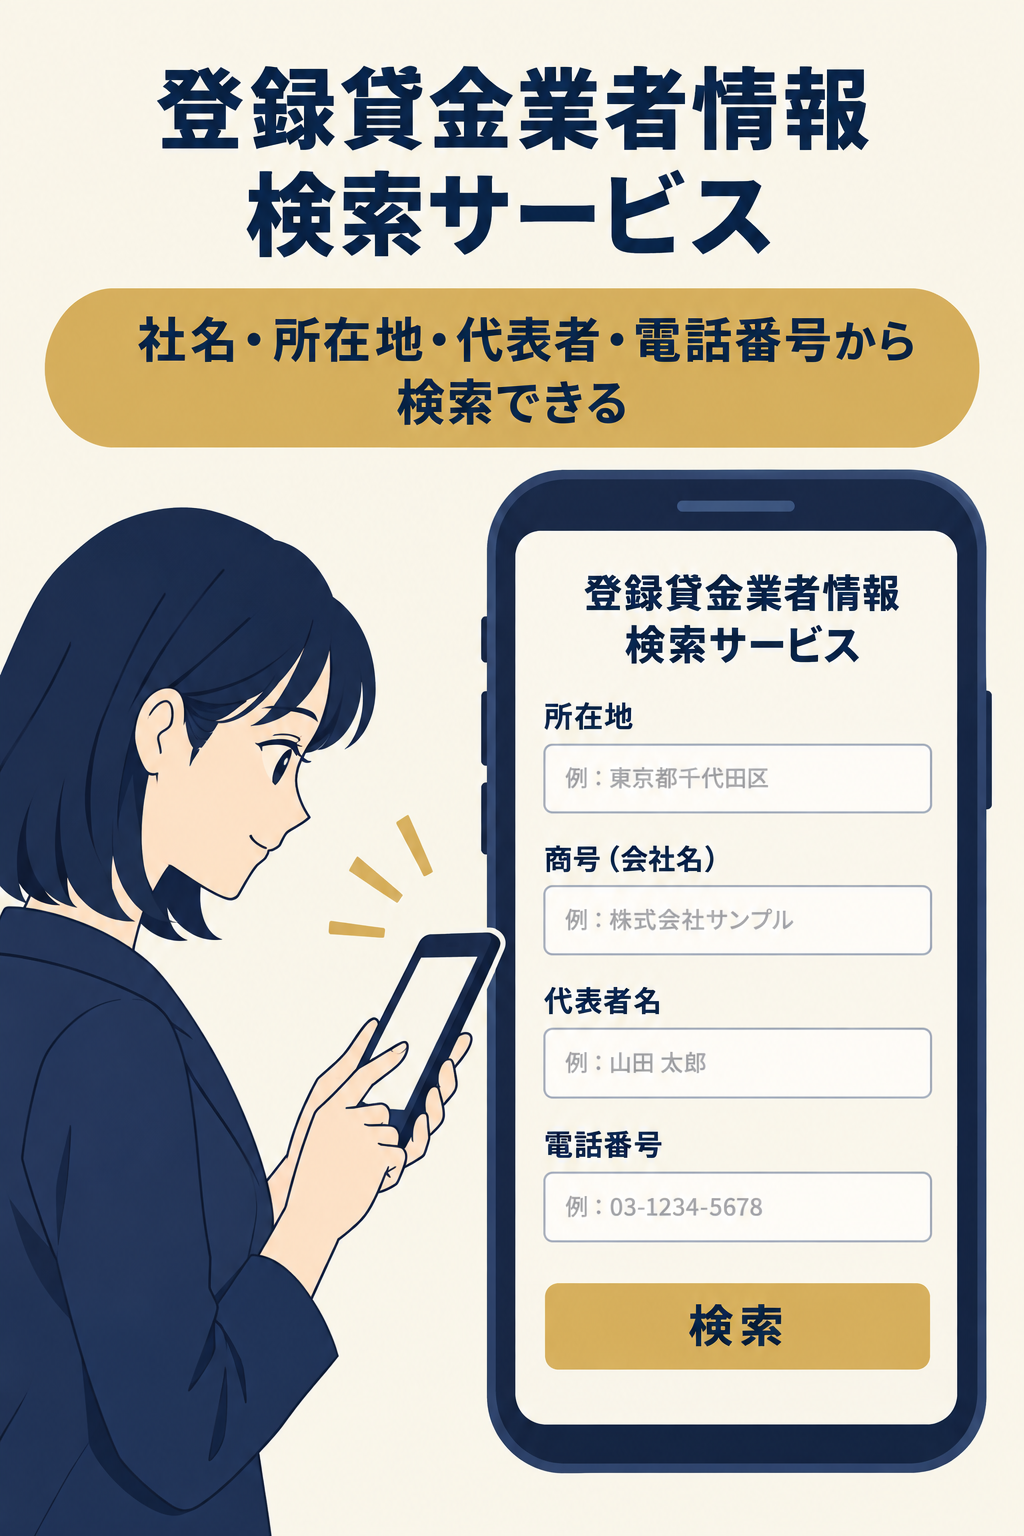
貸金業を営む事業者は、貸金業法に基づき国(財務局)または都道府県への登録が義務付けられています。実在する正規の登録業者であるかどうかは、公的機関が提供する仕組みを通じて自身で確認することが可能です。
手順1:金融庁の登録貸金業者情報検索サービスで照合する
金融庁が提供している「登録貸金業者情報検索サービス」では、全国の登録貸金業者を所在地、商号(会社名)、代表者名、電話番号で検索できます。案内に書かれた商号や電話番号で検索し、表示された登録番号や所在地が案内の記載と一致するかを照合することが重要です。
なお、金融庁の注意事項によると、本サービスで検索結果に表示されない業者は、各財務局や都道府県のデータ更新処理後に新規登録された業者であるか、あるいは貸金業法に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があると案内されています。検索に出ない場合は、契約や振込みを進めず、案内に登録行政庁(財務局・都道府県)の記載があればそこへ、なければ日本貸金業協会などの相談窓口に確認してください。
手順2:検索結果は更新時点の情報と理解し、登録行政庁に確認する
金融庁の検索サービスにおけるデータは、各財務局や都道府県がデータ更新処理を行った時点のものであり、必ずしも照会日現在のリアルタイム情報ではないと明記されています。
もし検索結果の該当性に疑問がある場合や最新情報を確認したい場合は、画面上に表示される登録番号欄の所管財務局または都道府県に直接問い合わせることが案内されています。照会結果を無条件に確定情報と捉えず、所管の行政庁へ事実関係を照会する姿勢が求められます。
手順3:日本貸金業協会でも確認する
登録業者かどうか、また日本貸金業協会の会員であるかどうかは、日本貸金業協会で確認できると案内されています。相談窓口として貸金業相談・紛争解決センター(電話番号:0570-051-051)があります。確認の方法は協会の公式サイトで確かめてください。
| 確認先 | 確認できる主な内容 | 照合時の留意事項 |
|---|---|---|
| 金融庁 登録貸金業者情報検索サービス | 商号、登録番号、所在地、代表者名、登録電話番号 | データ更新時点の情報であり、照会日現在のリアルタイム情報ではない |
| 所管行政庁(各財務局・都道府県) | 最新の登録状況や不明点 | 登録番号に示された管轄窓口への電話等による問い合わせが必要 |
| 日本貸金業協会 | 登録貸金業者か否かの確認、協会の会員情報 | 受付時間等の細目は公式サイトでの事前確認が推奨される |
補足・参考
本手順に記載の照合方法は、2026年10月5日取得の金融庁および日本貸金業協会の公開情報に基づいています。検索サービスに登録情報が存在することは法令遵守を保証するものではなく、後述の通り契約条件の精査も併せて行う必要があります。
プロミスと三井住友の関係を確認する方法
「三井住友の消費者金融」という言葉を聞いた際、プロミスを思い浮かべる方もいるかもしれません。しかし、名称と、連絡してきた相手が登録業者であるか否かは切り離して検証しなければなりません。
公式情報と金融庁データベースの突き合わせ手順
届いた連絡がプロミスや三井住友と関係するものかを確かめるには、以下の項目を公式サイトの企業概要および金融庁の検索結果と1点ずつ突き合わせる作業が必要です。公式サイトは、届いた案内のリンクからではなく、自分で検索するなどして開いてください。
・事業者の正式な商号(会社名)
・本店および支店の所在地
・ダイレクトメールやSMSに記載された電話番号
・表記されている登録番号と登録行政庁(財務局長または都道府県知事)
公式ウェブサイトに掲載されている問い合わせ窓口や会社概要の情報と、手元の案内に記載された細部情報が異なっている場合は、届いた連絡先に返信・送金したり個人情報を送ったりせず、公式の問い合わせ窓口や所管行政庁、相談窓口に事実関係を確認してください。
「有名グループの関連会社」「三井住友系だから安全」といった勧誘文句を鵜呑みにせず、事業者自身の公式コーポレートサイトに掲載された情報や公的な検索サービスで照合することが重要です。
登録番号の表示だけで判断してはいけない2つの理由
広告やメールに貸金業の登録番号が記載されているからといって、それだけでは正規の業者と判断できません。金融庁の啓発資料では、登録番号の表示を逆手に取った手口に対して警告が発せられています。
理由1:架空番号や他社の登録番号を詐称する手口の存在
金融庁が公表しているヤミ金融対策に関するリーフレット(平成15年作成)によると、登録詐称業者の手口として、広告の登録番号の表示に架空の登録番号を使用したり、他の貸金業者の登録番号を表示して登録業者を装う例が示されています。
そのため、番号が書かれている事実のみをもって正規と結論付けることはできません。前述の検索サービスで商号や電話番号から検索し、表示された登録番号・所在地・代表者名が案内と一致するかを確認しなければなりません。
理由2:登録業者であっても違法行為を行うリスクの存在
金融庁の同資料においては、無登録で貸金業を営む業者だけでなく、たとえ登録を受けている業者であっても、法令に反する違法な高金利での貸付けや悪質な取立てを行う業者はヤミ金融の一種として位置付けられています。
登録があることは、個々の契約が法令に沿っていることまで保証するものではありません。
注意
登録や協会加入の表示があっても、契約内容まで安全とは限りません。提示された金利条件や契約条項そのものを確認する姿勢が必要です。
ヤミ金に見られる5つの注意サイン
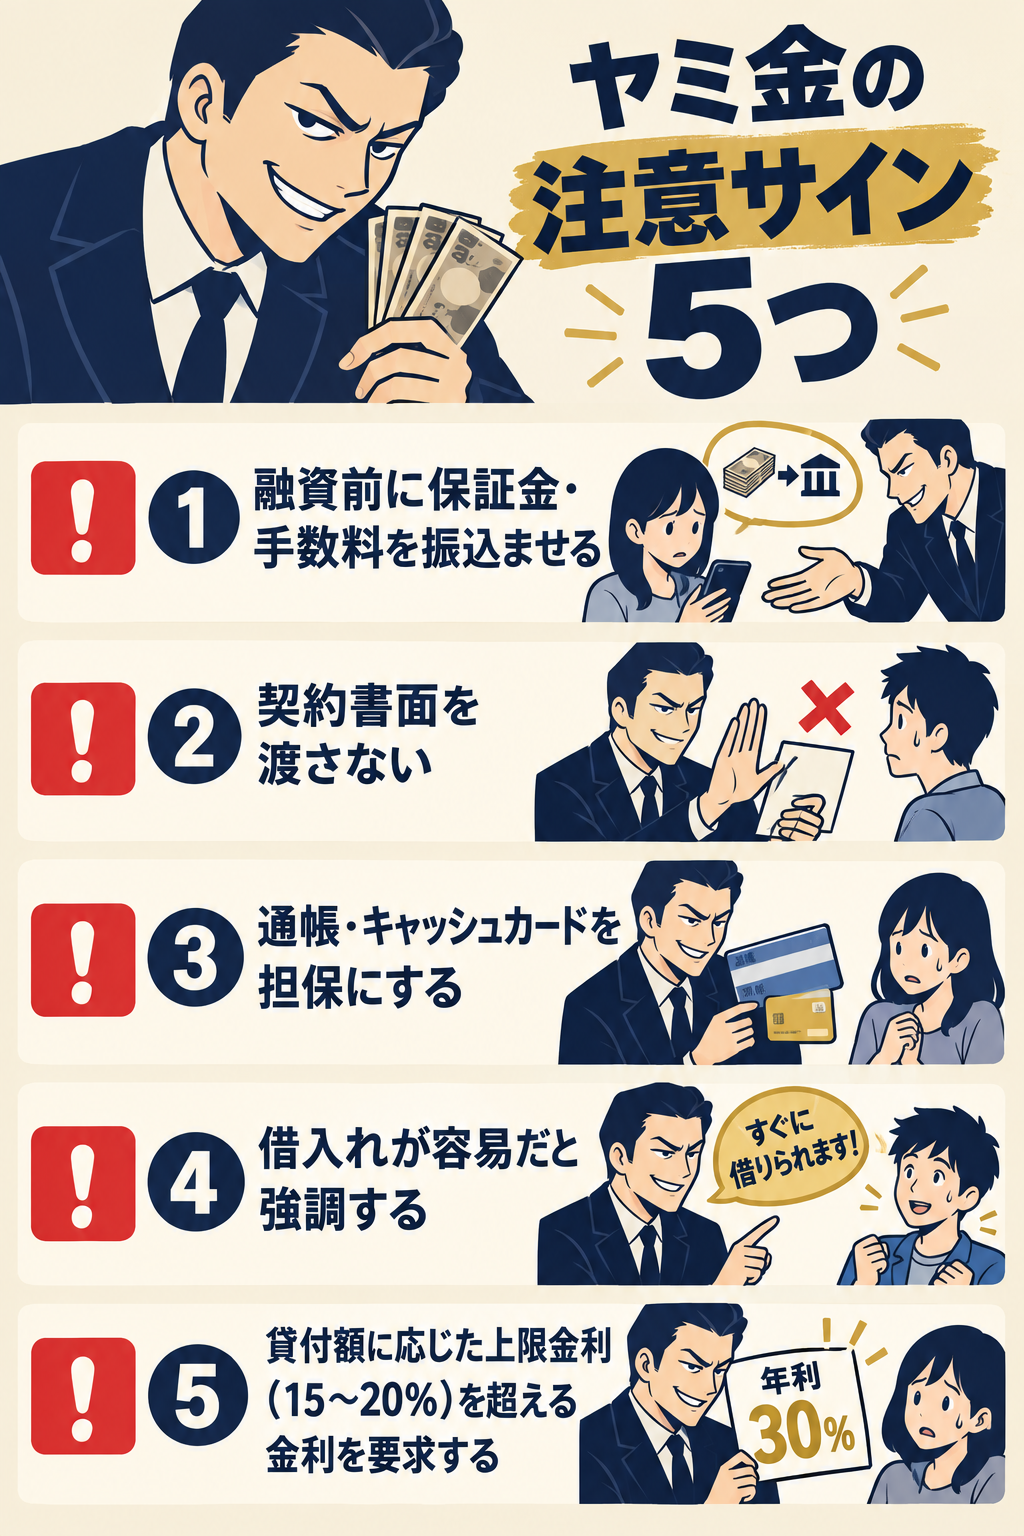
日本貸金業協会が令和6年6月に公表した啓発資料などでは、貸金業法や利息制限法等の法令に違反する行為が具体的に挙げられています。相手がどのような名称を名乗っていても、以下に挙げる5つのサインのいずれかに該当する場合は、違法な取引である可能性を強く疑う必要があります。
注意サイン1:融資前に保証金や手数料の振込を要求する
融資を行う前に、保証金や手数料などの名目で金銭を振り込ませる行為が該当します。
注意サイン2:契約書面を交付しない
金融庁のリーフレットでは、「契約書を渡さないような業者からは、借りてはいけません」と注意が促されており、契約書面を交付しない行為が該当します。
注意サイン3:通帳やキャッシュカードを担保にする
融資の条件として、通帳やキャッシュカードを預けさせたり担保にとったりする行為が該当します。
注意サイン4:借入れが容易であることを強調する
たとえば「誰でも融資」など、借入れが容易であることを強調する行為が該当します。
注意サイン5:利息制限法の上限金利(15〜20%)を超過している
貸付額に応じた上限金利(年15%〜20%)を超える金利を要求する行為が該当します。
| 注意サイン | 注意すべき理由 | 根拠・出典 |
|---|---|---|
| 融資前の保証金・手数料要求 | 先払いを要求する行為は法令で禁止されているため | 日本貸金業協会(令和6年6月啓発資料) |
| 契約書面の不交付 | 禁止行為の例に挙げられ、金融庁リーフレットも借りないよう注意しているため | 金融庁 ヤミ金融対策リーフレット |
| 通帳・キャッシュカードを担保にする | 法令で禁止されている行為として挙げられているため | 日本貸金業協会(令和6年6月啓発資料) |
| 借入れの容易性の強調 | 借入れが容易だと強調する行為は禁止行為の例に挙げられているため | 日本貸金業協会(令和6年6月啓発資料) |
| 法定上限を超える金利要求 | 元本に応じた年15〜20%を超える金利は法令違反となるため | 利息制限法/金融庁貸金業制度小委員会資料 |
上記のいずれかに当てはまる場合は、契約や振込みを進めず、次章で紹介する相談先へ相談してください。
なお、利息制限法における元本区分ごとの上限金利は次の通りです。
・元本10万円未満:年20%
・元本10万円以上100万円未満:年18%
・元本100万円以上:年15%
※上記は平成18年の金融庁資料に基づく区分です。現行の条文は公式情報でご確認ください。
また、取立て行為に関しても、正当な理由のない夜間の取立て、勤務先など居宅以外への電話や訪問、第三者への弁済要求などは、平成15年の法改正時において行ってはならない行為として明確に示されています。
状況別に選ぶ3つの相談先(勧誘だけ/被害あり/返済が重い)
不審な連絡を受けたり、不当な契約に関わってしまった場合は、一人で抱え込まずに自身の状況に合った適切な公的機関や専門窓口へ相談してください。
| 直面している状況 | 相談先の選択肢 | 確認すべき事項 |
|---|---|---|
| 勧誘を受けたが登録の有無が不安 | 金融庁検索サービス、日本貸金業協会(相談窓口 0570-051-051) | 相手の正式商号、所在地、提示された連絡先 |
| 被害・脅迫的な取立てを受けている | 消費生活センター(局番なし188)、警察(#9110) | 着信履歴、通話録音、振込履歴等の証拠資料 |
| 多重債務で毎月の返済が困難 | 法テラス(日本司法支援センター)、弁護士会、司法書士会 | 借入社数、債務残高、自身の収入状況 |
※受付時間や対応範囲は窓口ごとに異なるため、各公式情報で確認してください。地域の窓口は各自治体の公式ページ等でご確認ください。
状況1:勧誘を受けた段階で登録の有無を確かめたい場合
まだ金銭のやり取りが発生しておらず、相手の登録状況を確認したい場合の確かめ方は、前述の3つの手順のとおりです。
状況2:すでに契約してしまい取立てや督促被害に遭っている場合
すでに違法な高金利で借り入れてしまった場合や、不当な取立てを受けている場合は、消費生活センター(消費者ホットライン:局番なし188)や、警察の相談専用窓口(警察相談専用電話:#9110)への相談が挙げられます。通話記録やメッセージ画面などの証拠を保管した上で相談してください。
状況3:借入全体の返済負担が重く生活を立て直したい場合
複数の借入れが重なって毎月の返済が追いつかない状態にある場合は、債務整理を検討する選択肢があります。相談先の選択肢として法テラス(日本司法支援センター)があります。資力の条件や予約が必要な例があるため(東京の窓口一覧の記載)、利用条件は法テラス公式で確認してください。また、相談先の選択肢として弁護士会や司法書士会もあります。
借金問題・違法金融被害の専門家選びで確認すべき基準
違法金融からの督促や多重債務の解決に向けて法律事務所や司法書士法人へ相談する際は、以下の項目を事前に確認することをおすすめします。
・ヤミ金被害や債務の相談を受け付けているか
・相談から依頼までの流れについて説明があるか
・着手金・報酬金などの費用体系が契約前に書面等で明示されているか
・弁護士会または司法書士会に所属する正規の有資格者が担当するか
※各事務所や法テラス等の窓口によって、受付条件や費用の分割支払いの可否、対応範囲が異なります。詳細は各相談先へ直接お問い合わせの上、慎重にご判断ください。
よくある質問
- 三井住友の消費者金融から連絡が来ましたが、ヤミ金かどうかはどう調べればいいですか?
- 金融庁の「登録貸金業者情報検索サービス」を利用し、相手が名乗る商号(会社名)や電話番号で検索して、表示された登録番号や所在地が手元の案内と一致しているか照合してください。不審な点がある場合は、登録番号欄に記載されている財務局・都道府県、または日本貸金業協会の相談窓口に問い合わせてください。
- 広告に登録番号が書いてあれば正規の業者と判断して良いですか?
- 登録番号の記載があるだけで正規業者と即断することはできません。金融庁の注意喚起資料にある通り、架空の登録番号を表示したり、他の貸金業者の登録番号を表示して装う手口が存在するため、公的な検索システムで商号や電話番号から検索し、所在地等と突き合わせて確認する必要があります。
- 金融庁の検索サービスでヒットしなければ、すべてヤミ金ですか?
- 金融庁の公式案内によると、検索でヒットしない場合は無登録業者(いわゆるヤミ金融)の可能性があるとされています。ただし、財務局や都道府県がデータ更新処理を行った後に新規登録された業者の可能性もあるため、気になる場合は案内に書かれた財務局・都道府県や相談窓口へ直接確認することが適しています。
- プロミスと三井住友は同じ会社ですか?
- 本記事では運営会社や資本関係を確認できていないため、プロミス公式サイトの会社概要で運営会社名・登録番号・登録行政庁を確認し、金融庁の検索結果と突き合わせてください。手元に届いた案内が正規のものかどうかは、公表されている問い合わせ窓口等と照合して判断してください。
- 融資を受ける前に保証金の振込みを求められました。応じても大丈夫ですか?
- 融資を実行する前に保証金や手数料などを振り込ませる行為は、法令で禁止されている行為の例に挙げられています。振込みには応じず、消費生活センター(188)や警察(#9110)などの相談窓口へご相談ください。
- 貸金業者の金利はどこから違法になりますか?
- 利息制限法により、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が上限金利として整理されています(平成18年金融庁資料)。これを超える金利を要求する行為は禁止行為とされています。現行の正確な条文は公式情報をご確認ください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|不審な融資案内は公的情報で照合し早期の相談を
この記事のまとめ
・社名の知名度や広告上の登録番号表示だけで判断せず、金融庁の検索サービス等で商号・所在地・電話番号まで照合する
・融資前の金銭要求や書面の不交付、法定上限を超える金利要求など5つの注意サインがあれば契約を中止する
・被害や返済困難が生じた際は、消費生活センター(188)、警察(#9110)、日本貸金業協会、法テラスなどの公的機関を選択肢として相談する
知名度のある名称や金融機関に類似した表記が使われている場合でも、契約前に公的データベースで裏付けを取り、提示された取引条件を冷静に確認することが大切です。
すでに不当な要求を受けている場合や、返済の負担によって生活が圧迫されている場合は、一人で抱え込まずに各自治体の消費生活センターや弁護士会・司法書士会などの専門窓口へ相談し、生活再建に向けた手順を落ち着いて進めていきましょう。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安この記事を読む → まず知る【2026年】消費者金融フタバはヤミ金?貸金業登録の確認手順と相談先
 まず知る【2026年版】武富士はヤミ金?事業承継・商号変更後の勧誘の確かめ方と過払い金の確認先
 まず知る【2026年】エクセル消費者金融とは?貸金業登録の確認手順と借金トラブルの相談先