【2026年】消費者金融フタバはヤミ金?貸金業登録の確認手順と相談先
目次
消費者金融の「フタバ」という名前を見て、「正規の業者なのか、それともヤミ金なのか」と疑問や不安を抱く方は少なくありません。結論からお伝えすると、業者名などの名称情報だけで正規かヤミ金かを断定することはできません。公的な登録簿と手元の情報を直接照合して確かめる必要があります。
貸金業法に基づく登録は公的に検索できる仕組みが整っており、利息制限法では借入額に応じた上限金利が定められています。この記事では、金融庁の検索機能を使った具体的な照合手順、不審な業者を疑う基準、そして万が一トラブルに巻き込まれた際の相談先まで、判断に必要な情報を整理して解説します。
消費者金融フタバはヤミ金か?名称だけで判断できない理由と3つの確認軸
インターネット上の掲示板や検索結果で「フタバは正規業者」「ヤミ金ではない」といった記述を見かけることがありますが、それらの記述をそのまま鵜呑みにするのは避ける必要があります。
名称だけでは正規かどうか分からない理由
正規の貸金業者が実在していても、その社名やロゴ、類似した名称を無断で名乗る悪質な業者や勧誘者が存在する可能性があるためです。公式を装ったダイレクトメールやSNSのメッセージから偽の連絡先へ誘導される手口もあり得ます。したがって、「フタバという会社があるから安心」と考えるのではなく、「いま自分に接触している相手が、公的に登録された正規のフタバと同一であるか」を確認する姿勢が欠かせません。
確認軸1:登録番号・登録先・会社名・所在地が公的な登録簿と一致するか
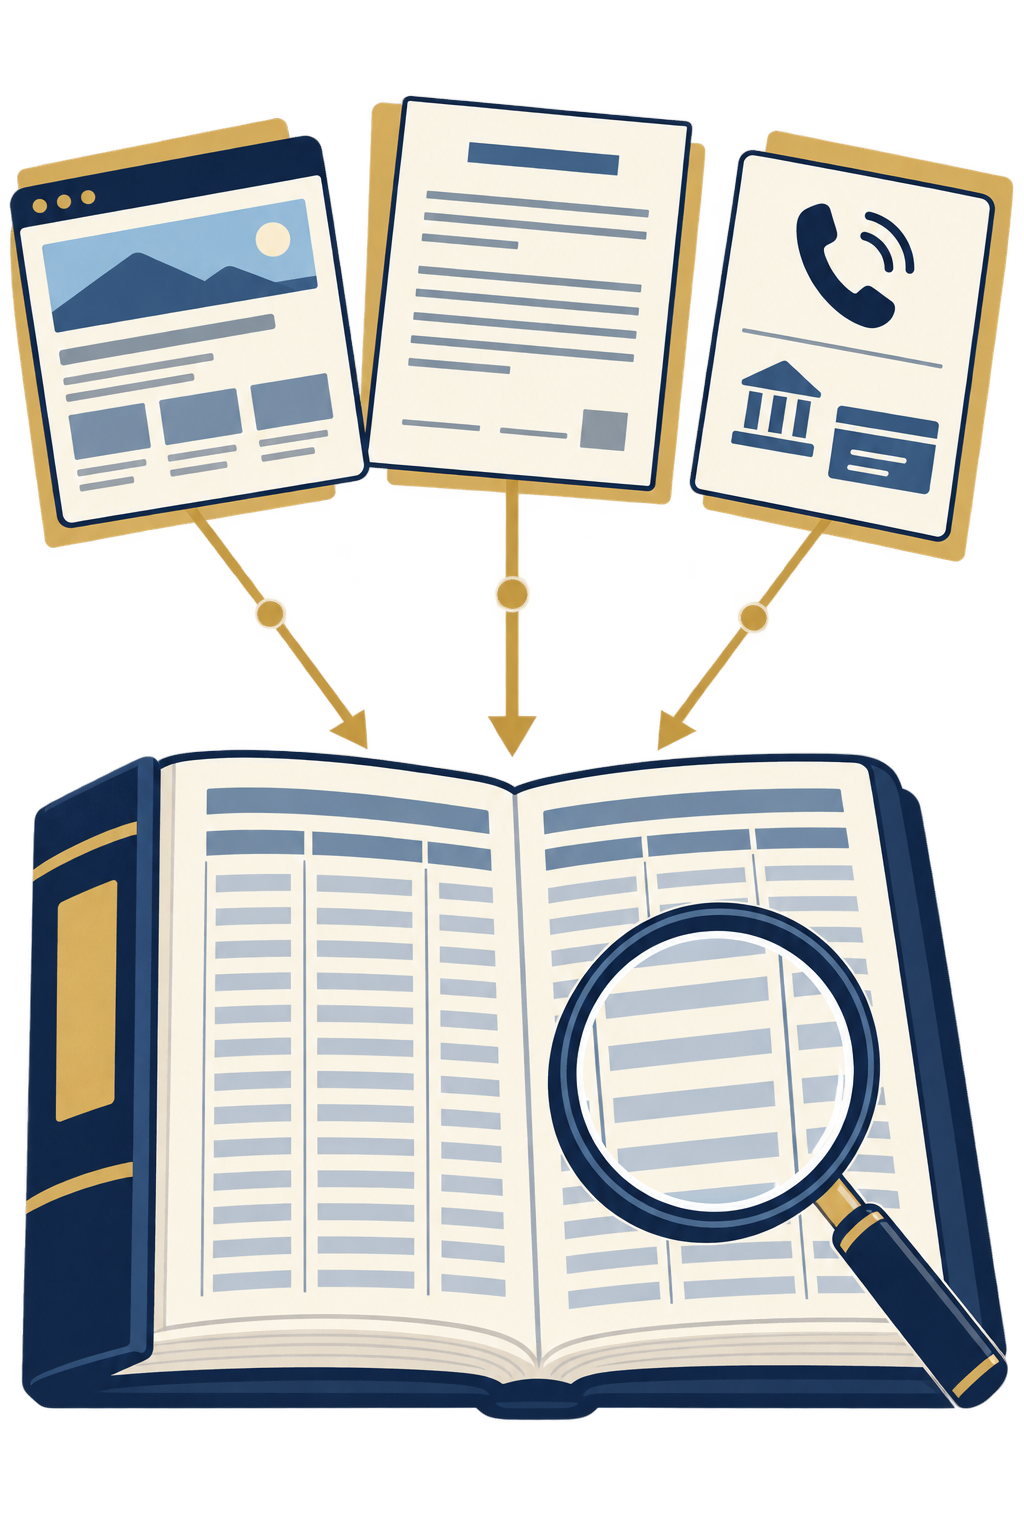
日本国内で貸金業を営むには、財務局長または都道府県知事の登録を受ける必要があります。提示された番号や社名、所在地が金融庁の公的な登録データと一致するかどうかは、後述の手順2に沿って照合します。
確認軸2:連絡先が公式サイトや登録簿の表示と一致するか
電話番号が登録簿の表示と、振込先口座の名義が会社名と一致するかも確認軸のひとつです。公式サイトの表示は偽サイトでも同じに見せられるため、登録簿を基準にします。一致するかどうかの確認方法は、後述の手順4で詳しく解説します。
確認軸3:契約条件の書面交付や金利の表示が法令の枠内にあるか
貸金業者には契約前の重要事項説明や書面交付、上限金利の遵守が義務付けられています。金利が曖昧なまま融資を進めようとする場合や、実質的な年率が法定上限を超えている場合は、正規の取引か疑わしい状態です。
編集部の一言
ネット上の評判だけで安全性を判断せず、必ずご自身の手で公的な照合を行うことがトラブルを防ぐ第一歩です。相手から提示された情報をそのまま信じるのではなく、公的機関が公開している一次情報へアクセスして確かめましょう。
貸金業登録を自分で確認する4つの手順
業者の安全性を確かめるためには、金融庁が提供している公的な仕組みを利用するのが最も確実です。以下の手順に沿って確認を進めてください。
| 手順 | 確認する場所 | 確認する内容 |
|---|---|---|
| 手順1 | 相手の提示資料・公式サイト | 会社名、登録番号、所在地、電話番号の控え |
| 手順2 | 金融庁公式サイト(登録貸金業者の検索ページ) | 登録簿に同一の情報が実在するか |
| 手順3 | 日本貸金業協会「協会員検索」 | 自主規制機関への加入状況(補助的な確認) |
| 手順4 | 契約案内・振込先情報 | 電話番号が登録簿の表示と、口座名義が会社名と一致するか |
手順1:相手の情報(会社名・登録番号・所在地・電話番号)を控える
まずは、連絡してきた相手、またはこれから申し込もうとしている業者の会社名・所在地・登録番号・電話番号を、サイトや案内、契約書面から控えます。代表者名や案内資料、メール署名に記載されている内容も記録しておきます。
手順2:金融庁の検索ページで登録簿と照合する
金融庁の公式サイト内にある登録貸金業者の検索ページへアクセスし、控えた会社名または登録番号を入力して検索を行います。検索広告のリンクなどから直接入らず、金融庁の公式ホームページから該当ページをたどるのが安全です。社名・登録番号・所在地が一致するか(連絡先が載っていればそれも)を確かめます。
手順3:日本貸金業協会の会員情報を確認する
補助的な確認として、業界の自主規制機関である日本貸金業協会のウェブサイトで協会員かどうかを確認します。協会員への加入は任意であるため、未加入であっても登録貸金業者である場合はあります。
手順4:連絡先や振込先口座の名義を照合する
連絡が来た電話番号や、案内された返済用口座の名義を確認します。登録簿に連絡先が載っている場合は、その情報と照合します。登録簿に電話番号が載っていない場合は、公式サイトの表示だけを根拠にせず、消費生活センターで確かめてください。登録簿に載る番号と違う番号から連絡が来た場合や、口座名義が会社名と合わない場合は、支払わずに消費生活センターなどで確かめてください。
注意
SNSのダイレクトメッセージや広告バナーに記載されたリンクは使わず、金融庁の公的な登録簿から入り直し、そこに記載されている所在地(電話番号が載っていれば電話番号も)を手がかりに正規の情報を確認してください。
補足・参考
登録が確認できても、個々の契約や取り立てが適法とは限りません。契約書面の交付、金利、取り立ての方法は別に確認します。
見つからない場合は、表記や綴りを直して再検索します。書面に書かれた登録先(財務局または都道府県)の窓口の案内も確認します。それだけでヤミ金と確定はできませんが、確認できない相手には、契約・振込・個人情報の送付をせず、消費生活センターなどで確かめてください。現在登録がない相手との取引は避けます。
ヤミ金が疑われる5つのサイン
違法な金融業者(いわゆるヤミ金融)には、共通して見られる典型的な特徴があります。やり取りの中で以下の要素が見られる場合は、慎重な対応が必要です。ただし、当てはまるだけで違法と確定するものではありません。気になる点は相談窓口で確かめてください。
1. 登録番号が表示されていない、または照合できない
登録業者の広告や書面には、通常は登録番号が載っています。番号の記載がない場合や、金融庁の検索ページで該当データが見つからない場合は、無登録業者の疑いがあります。
2. 法定上限を超える金利が示されている
利息制限法では、借入額に応じて上限金利が年15.0%〜20.0%と定められています。「10日で1割」「週に2割」といった利息を提示された場合は、違法な高金利にあたる可能性が高く、ヤミ金を強く疑う材料です。
3. 心当たりのない一方的な勧誘や有名業者に似た名称・サイト
心当たりのない業者から、SNSやメッセージ、電話で一方的に勧誘される場合や、有名業者に似せた名称やサイトが使われている場合は警戒が必要です。折り返す前に、後述の「よくある質問」にある『不審な電話やSMSが届いた場合』の手順を確認してください。
4. 「審査なし」の宣伝や先払いの要求がある
正規の貸金業者は返済能力を調査する義務を負うため、「審査なし」「信用情報不問」といった誇大広告は法律で規制されています。また、「保証金」「実績作り」などの名目で融資前の送金を求めるのは不自然です。求められても支払わず、相談窓口で確かめてください。
5. 威迫的な取り立てや深夜・早朝の連絡を行う
貸金業法では、債権回収にあたって人を威迫したり、私生活や業務の平穏を害する言動を行ったりすることが禁止されています。深夜・早朝の連絡、正当な理由のない勤務先への連絡、親族への肩代わり要求などは法令に違反する可能性があります。
状況別の相談先3パターン
ご自身の置かれている状況によって、相談すべき窓口や優先すべき対処法は異なります。現在の状態に照らし合わせて適切な窓口を選択してください。
| 現在の状況 | 最初の確認先 | 次の相談先 |
|---|---|---|
| 契約前で利用を迷っている | 金融庁公式サイト(登録貸金業者の検索ページ) | 消費生活センター(消費者ホットライン188) |
| すでに契約・返済中で不安がある | 契約内容・取引履歴の整理 | 弁護士会、司法書士会、法テラス |
| 威迫的な取り立てや被害を受けている | 警察(警察相談専用電話#9110 / 緊急時110番) | ヤミ金対応を扱う弁護士・司法書士 |
1. 契約前で利用を迷っている場合
相手の提示情報や対応に違和感がある段階では、契約を結ばず、やり取りの履歴を手元に残したうえで消費者ホットライン(局番なし188)へ相談するのが適切な選択肢です。
2. すでに契約・返済中で不安を抱えている場合
すでに金銭のやり取りを開始している場合は、契約案内、振込記録、やり取りの画面などを客観的な資料として整理したうえで、弁護士会や司法書士会、法テラスなどの相談窓口へ問い合わせることを検討してください。返済を停止すべきかなどの個別判断は独断で行わず、専門家に確認しながら進めます。
なお、借入の背景にギャンブルがある場合は、精神保健福祉センターなど、ギャンブル等依存症の相談を受け付けている公的窓口があります。受付方法や費用は各自治体の公式ページで確認してください。
3. 威迫的な取り立てや身の危険を感じる場合
嫌がらせや脅迫的な言動を受けている場合は、日時の記録や録音・着信履歴を保存し、躊躇せず警察相談専用電話(#9110)または最寄りの警察署へ被害を申し出てください。身の危険がある緊急時は110番通報を行います。並行して法律の専門家への相談も検討してください。
登録が確認できない業者からの請求や取り立てでお困りの方へ
公的な登録が確認できない相手からの不当な請求や、嫌がらせ・取り立てに不安を感じている場合、違法金融問題の解決を扱う弁護士や司法書士へ相談することが解決への選択肢のひとつです。ご自身の状況や対応範囲に合わせて相談先をご確認ください。
※本ページには広告(提携リンク)が含まれます。
※ご相談にあたっては、各窓口の対応範囲や契約条件、費用体系を事前によくご確認ください。借入状況や契約内容により適した解決手続きは異なります。
相談・契約前に確認する4つの項目
弁護士や司法書士などの専門家へ相談する際に確認しておきたい共通事項があります。
1. 専門家の対応範囲(ヤミ金被害か通常の債務整理か)
法律事務所によって、扱っている業務分野は異なります。ヤミ金への対応を扱うのか、それとも任意整理や破産申立などの債務整理が中心なのかを確かめます。ご自身の現在の課題と事務所の対応領域が合致しているか確認してください。
2. 担当者の資格と代理権の範囲
相談先が弁護士か司法書士かによって、法律上の権限範囲が異なります。司法書士が対応できる交渉や手続きの範囲には法令上の定めがあるため、ご自身の借入規模やトラブル内容に応じた相談先を選択する必要があります。自分の借入額でも代理して交渉してもらえるか、窓口で確認します。
3. 費用の内訳と支払い時期
相談料、着手金、報酬金、実費などの費用構成が明確に提示されるかを確認します。一括での支払いが困難な場合に、分割払いや後払いに対応しているか、契約前に書面で見積もりや説明が交付されるかを必ず確かめてください。
4. 相談時に準備すべき客観的資料
相談をスムーズに進めるため、手元にある証拠や資料を可能な限りまとめておきます。具体的には、以下の資料が判断の重要な材料となります。
・業者との間で交わした契約書面や利用規約の控え
・指定口座への振込明細や通帳の取引履歴
・相手から送られてきたメール、SMS、SNSのメッセージ画面
・着信履歴の記録や、通話時のメモ
よくある質問
- 「フタバ」という消費者金融は本当にヤミ金ではないのですか?
- 名称だけでは安全かどうか判断できません。会社名・登録番号・所在地など登録簿で確認できる項目を照合し、一致しない相手には連絡も振込もしないでください。他社の名称を無断で使う勧誘もあり得ます。
- 登録番号の記載があれば絶対に安全な会社と言えますか?
- 登録番号が記載されていても、架空の番号や他社の番号を使っている違法業者もあります。番号が登録簿に実在し、所在地などの項目と合っているかまで確認します。また、登録が確認できても、個々の契約や取り立てが適法とは限りません。契約書面の交付や金利、取り立ての方法も確認してください。
- フタバを名乗る不審な電話やSMSが届いた場合はどうすればよいですか?
- メッセージ内のリンクを開いたり、記載されている連絡先へそのまま折り返したりしてはいけません。相手の番号や案内内容をメモしたうえで、登録簿に電話番号が載っていればその番号へ自分から確認し、載っていない場合や迷う場合は消費生活センター(局番なし188)へ相談してください。
- ヤミ金からの借入金は一切返済しなくてよいと聞きましたが本当ですか?
- 返済義務の有無は契約内容や相手の実態によって判断が分かれます。自己判断で返済を止めたり、逆に払い続けたりする前に、弁護士・司法書士・法テラス・警察に相談してください。
- 勤務先や家族に借金の取り立て連絡が入った時はどう対応すべきですか?
- 貸金業法において第三者への不当な連絡は禁じられています。連絡の日時や担当者名、通話内容を詳細に記録し、ただちに最寄りの警察署や専門の相談窓口へ通報・相談してください。家族や勤務先にどう伝えるかは、警察や弁護士・司法書士に相談して決めてください。
- ギャンブルが原因で作ってしまった借金でも相談に乗ってもらえますか?
- 法テラスや弁護士会などでは、借入の原因を責められることなく状況を整理してもらえます。どの手続きが使えるかは事情によって異なるため、専門家に確認してください。借入問題とあわせて、精神保健福祉センターなどギャンブル等依存症の相談窓口の活用も検討してください。費用や受付方法は各窓口の公式案内を確認してください。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|公的な照合と冷静な初期対応が身を守る
この記事のまとめ
・「フタバ」という名称だけで判断せず、金融庁の検索機能で登録番号や所在地など登録簿で確認できる項目を直接照合し、一致しなければ契約・振込はしない
・登録が確認できても個々の契約や取り立てが適法とは限らず、見つからないことだけでヤミ金と確定はできないため、窓口で確かめる
・法定上限を超える金利の提示や事前振込の要求はヤミ金・融資詐欺を疑う基準となる
・不審な連絡や違法な取り立てを受けた場合は、独力で解決しようとせず警察や法律の専門窓口へ相談する
・専門家への相談を検討する際は、対応範囲や資格、費用の説明を事前に書面で確認しておく
消費者金融の利用を検討するにあたり、知名度やネット上の評判だけで契約を進めるのは避けなければなりません。
少しでも契約内容や相手の対応に不自然さを覚えた場合は、安易に契約を結ばず、金融庁の登録簿照合や公的な消費生活相談窓口を利用してください。また、すでに返済や取り立てで生活に影響が出ている場合は、弁護士や司法書士などの専門家への相談を選択肢のひとつとして捉え、客観的な資料を整えて一歩を踏み出すことが生活再建への道筋となります。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファースト消費者金融を探す前に|貸金業登録の確認手順と借金相談の目安この記事を読む → まず知る【2026年】サラ金エイワの貸金業登録の確認手順と借金トラブルの相談先
 まず知るしんわクレジットはヤミ金?業者の確認手順と借金トラブル相談
 まず知るティーアンドエスは貸金業登録あり?ヤミ金の見分け方と相談先