【2026年】リボ残高のおまとめ払いは得?一本化の条件と債務整理との比較
目次
リボ払いの残高が増えて毎月の支払いが追いつかなくなったとき、カード会社の案内にある「リボ残高のおまとめ払い」で支払総額を抑えられるのか、それとも他社のローンで一本化すべきなのか、判断に迷う場面は少なくありません。結論からお伝えすると、手元にまとまった資金がある場合は「リボ残高のおまとめ払い」を活用することで将来発生する手数料負担を抑えられる可能性があります。しかし、手元資金がない状態で他社のおまとめローンを利用しても、支払総額が軽減されるとは限らず、かえって負担が増す可能性もあります。
手数料率は契約しているカードの会員規約に記載された実質年率で決まり、残高が長期化するほど手数料の総額が大きくなります。本記事では、手元資金を使って支払う「おまとめ払い」と、他社借入に頼る「借換え・一本化」、そして返済自体が困難な場合の「債務整理」の違いを整理し、現状に応じた現実的な選択肢を中立的な視点で解説します。
あわせて読みたい
リボ残高のおまとめ払いとは?押さえる3つの基本
カード会社の機能として用意されている「リボ残高のおまとめ払い」は、他社からお金を借りて一本化する制度とは根本的に異なります。混同しやすいポイントについて、3つの基本的な仕組みを確認しておきましょう。
1. 次回支払日に残高の一部または全額をまとめて支払う手続き
「リボ残高のおまとめ払い」とは、現在抱えているショッピングリボやキャッシングリボの利用残高について、次回カード引き落とし日に通常返済額と合算して支払う機能を指します。全額を一括で支払うこともできれば、「今月は余裕があるため残高のうち10万円だけ上乗せして支払う」といった一部内入れの指定ができるカード会社もあります。
2. 毎月のコース変更との違い
リボ払いの返済額を見直す方法には、「月々のお支払いコース変更」と「おまとめ払い」の2通りがあります。コース変更は「定額返済額を毎月1万円から3万円に翌月以降も継続して引き上げる」手続きであるのに対し、おまとめ払いは「次回の引き落とし日だけ単発で増額する」手続きです。家計の状況に合わせて、一時的な増額にとどめたい場合に利用されるのが一般的です。
3. カード会社ごとの締切日と適用月
おまとめ払いは、会員専用サイトやアプリから申し込む形式が主流ですが、引き落とし日に反映させるための締切日が各社ごとに厳密に設定されています。締切日を過ぎて申請した場合は次回ではなくその次の引き落とし日に回されることがあり、手続きのタイミングによって当月分の手数料計算が変わるため、各カード会社の公式案内でスケジュールを事前確認することが重要です。
また、ショッピング枠とキャッシング枠で受付画面が分かれている場合もあります。呼び方や受付方法は発行会社ごとに異なるため、会員サイトでは残高の増額・一部返済に関する案内を確認するか、カード会社の窓口に手続き名を確認してください。
おまとめ払いで支払総額が変わる仕組みと計算の考え方
リボ残高のおまとめ払いを行う最大の利点は、将来負担するはずだった手数料を抑えられる点にあります。どのような仕組みで支払総額が変化するのか、計算の基本構造を把握しておきましょう。
元金を減らすことで将来の手数料を抑えられる
リボ払いの手数料は利用残高に応じて発生するため、元金を早い段階で大きく減らすほど、翌月以降に発生する手数料のベースそのものが小さくなります。支払期間を短縮させること自体が、総額を圧縮させる仕組みです。実際の計算方法と金額は利用中のカード会社の明細やシミュレーションで確認してください。
過去に発生した手数料は消えない
注意しておきたいのは、おまとめ払いを行ったとしても「過去に支払ってきた手数料」や「支払い時点までにすでに発生している手数料」が免除されるわけではない点です。あくまで「完済予定日までの期間を縮めることで、将来支払う予定だった利息分を支払わずに済む」という効果にとどまります。
注意
手元の生活防衛資金をすべて使い切って無理なおまとめ払いを行うと、直後の生活費不足から再びカードやリボ払いに依存してしまう悪循環に陥る懸念があります。病気や予期せぬ支出に対応できる現金を手元に残した上で、余剰資金の範囲内で行うことが大切です。
一本化の方法は3種類!おまとめ払い・おまとめローン・債務整理の違い
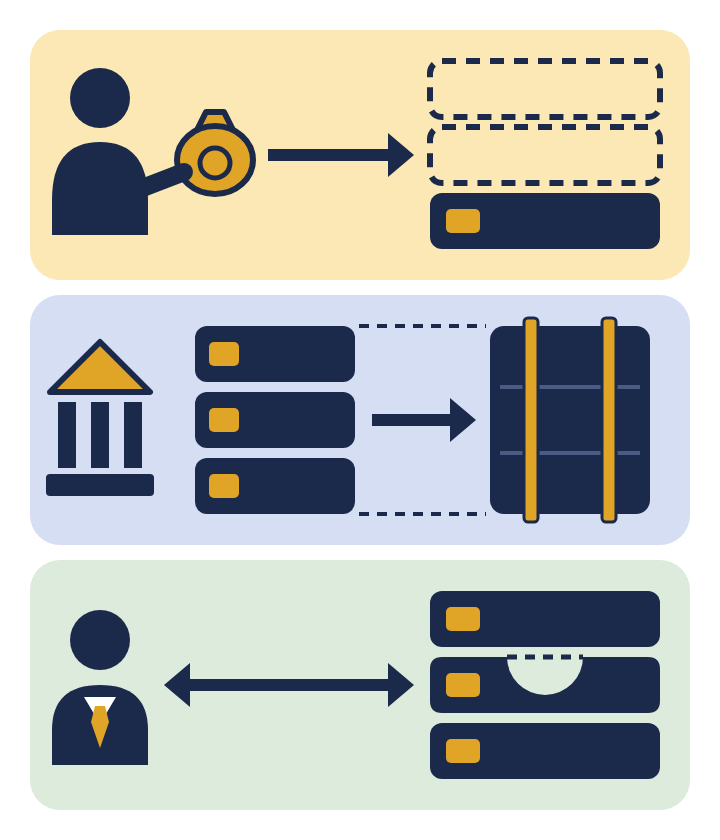
多額のリボ残高を抱えた人が「一本化したい」と考える場合、実際には3つのまったく異なる方法が検討の対象となります。それぞれ手元資金の要否や信用情報への影響が異なるため、客観的な特徴を整理します。
| 手段 | 手元資金 | 新たな借入 | 信用情報 | 主な相談先 |
|---|---|---|---|---|
| おまとめ払い | 必須 | なし | 正常返済 | カード会社 |
| おまとめローン | 不要 | あり | 新規借入 | 銀行など |
| 債務整理 | 不要 | なし | 事故情報 | 弁護士など |
1. カード会社のおまとめ払い(自己資金による返済)
手元の預貯金や賞与を用いて、既存のカード会社へ直接支払う方法です。新たな借入を伴わないため、最も安全かつ信用情報に悪影響を与えずに残高を減らすことができます。
2. 他社のおまとめローン・借換え(新たな融資による返済)
別の金融機関から新たな融資を受け、新契約で既存債務を清算した上で、以後は新しい1社へ返済していく方法です。窓口が1つになり毎月の管理が平易になる利点がある反面、借入総額そのものが減るわけではありません。適用金利がリボ手数料と同水準であれば、返済期間が延びることでかえって支払総額が膨らむ可能性もあり、慎重な試算が求められます。
3. 任意整理などの債務整理(法的な調整による返済見直し)
返済原資が確保できず、金利の見直しだけでは完済の目処が立たない場合に、弁護士や司法書士を通じて返済条件を交渉・再設定する法的手続きです(手続費用は別途発生します)。将来発生する利息のカットなどを目指す選択肢のひとつですが、一定期間は信用情報機関に事故情報が登録され、新規借入やカード利用が制限されるという側面があります。
補足・参考
借換え専用ローンは貸金業法上の取扱いが通常の借入と異なる場合があり、条件は各金融機関の公式案内で確認してください。ただし、利用には各金融機関による所定の審査があり、現在の収入や既存の借入件数によっては利用できないケースも少なくありません。
おまとめが向くケース・向かないケースを分ける4つの判断基準
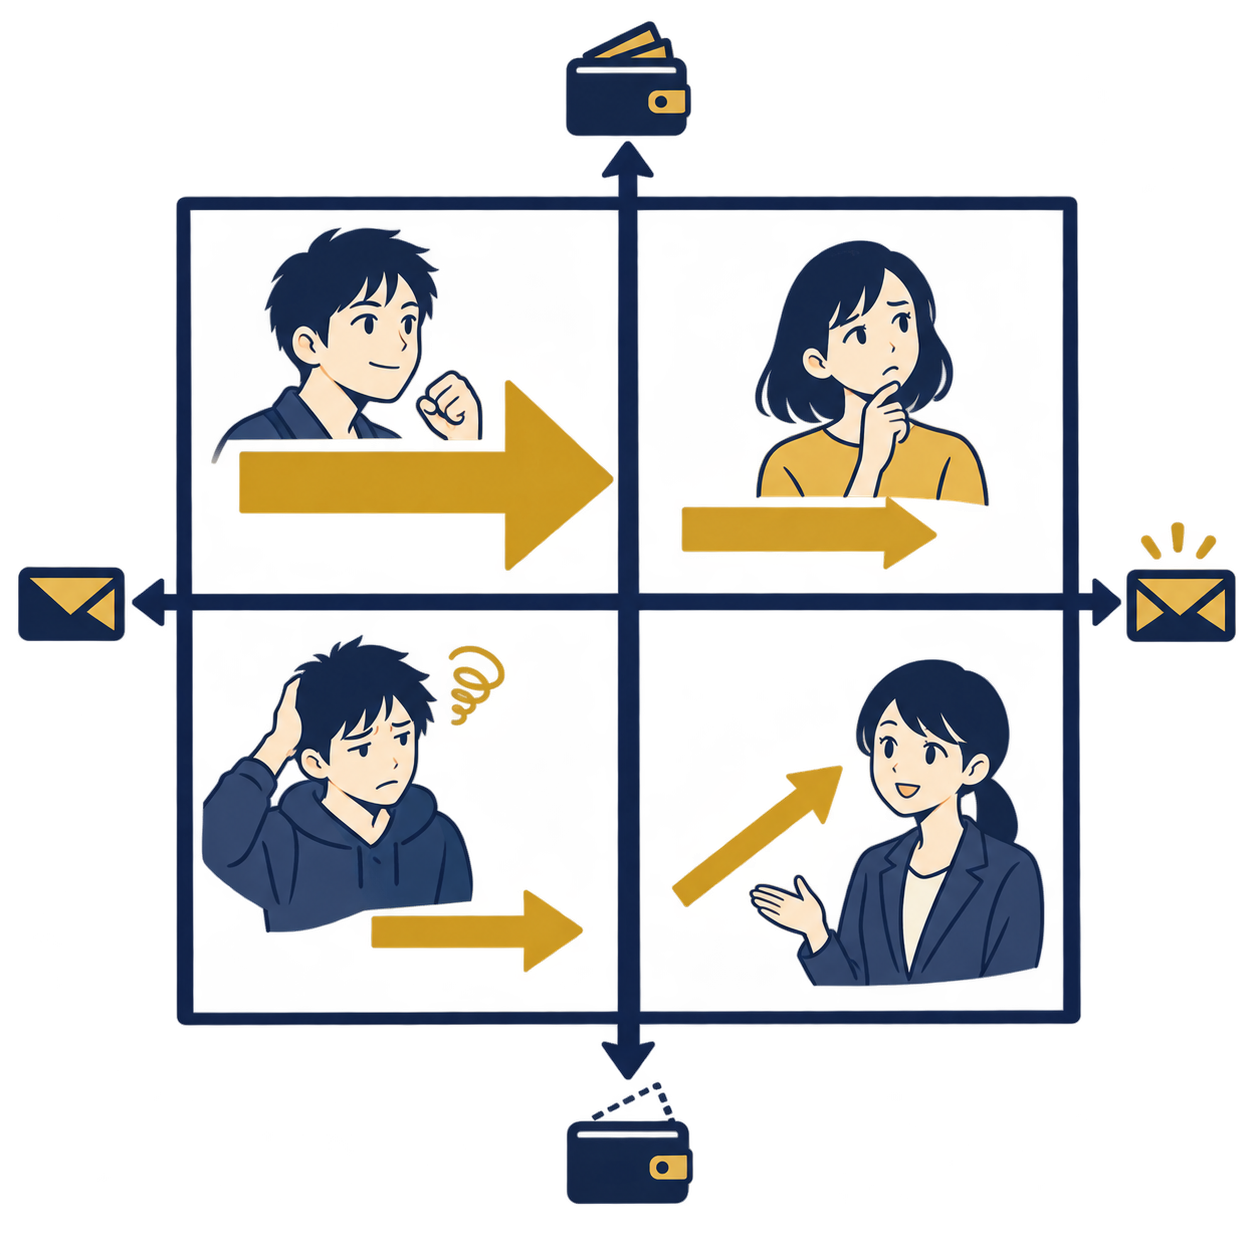
自身がどの解決手段を選ぶべきかは、手元資金の有無と返済の進捗状況によって大きく分かれます。次の4つの基準を順に照らし合わせてみてください。
基準1:まとめて支払う原資が生活費とは別にあるか
向くケース:預貯金や賞与など、使っても日々の生計を脅かさない現金がある。
向かないケース:生活費を削らなければまとまったお金を用意できない。
基準2:毎月の支払いで元金が確実に減っているか
向くケース:利用明細を確認した際、元金に充当されている額が手数料(利息)額を上回っている。
向かないケース:元金の減りがごくわずかで、支払額の大半が手数料に充当されている。
基準3:残高が1社のみか、複数社にまたがっているか
向くケース:残高が1社または少数の会社に集中し、毎月の支払先と金額を把握できている。
向かないケース:複数社にまたがり、ある会社の借入枠から別の会社への支払いに回す自転車操業になっている。
基準4:延滞の有無や一括請求の通知が届いていないか
向くケース:これまで一度も支払期日を遅れておらず、信用状態に問題がない。
向かないケース:すでに数か月の滞納があり、督促状や「期限の利益喪失」を告げる一括請求通知が届いている。
| 状況の分類 | 延滞なし | 延滞あり(または督促中) |
|---|---|---|
| 返済原資あり | 【適合:おまとめ払い】 カード会社の手続きで残高を一部・全額返済し手数料を圧縮。 |
【至急:カード会社へ連絡】 手元資金ですぐに延滞分を解消できるか窓口に相談。 |
| 返済原資なし | 【検討:コース変更・おまとめローン】 金利や返済総額を慎重に比較。難しければ相談窓口へ。 |
【適合:債務整理・公的窓口】 自力での解消が難しくなりやすい段階。放置せず、公的窓口や専門家へ早めに相談。 |
おまとめ払いができない・審査に通らないときの5つの選択肢
手元にお金がなく、おまとめローンの審査にも通過しない状態にある場合、放置を続けると利息負担だけで負債が膨らみ続けます。この段階で検討できる現実的な5つの手段を解説します。
1. 月々の支払コースを無理のない範囲で微増させる
まとまった数十万円を一括で支払えなくても、毎月の返済コースを「5,000円から1万円」や「1万円から1万5,000円」へと段階的に引き上げるだけでも、元金の減る速度は変わります。家計収支を再計算し、数千円でも元金充当額を増やせる余地がないか確認してみましょう。
2. 新規のリボ利用・自動リボ設定を停止する
最も重要なのは、これ以上リボ残高を積み増さない環境を整備することです。カードの契約内容を確認し、カードショッピング利用分がすべて自動的にリボ払いになる「自動リボ設定」を解除します。また、完済までの間は該当カードの持ち歩きをやめ、現金やデビットカードによる管理に切り替えることも検討してください。カードを解約しても残高の支払義務は残り、解約後の支払方法(リボ継続か一括請求か)の取扱いは会社ごとに異なるため、解約前にカード会社へ確認してください。
3. 家計の固定費を見直し返済原資を確保する
通信費、不要なサブスクリプション、保険料などの固定費を見直すことで、毎月一定の返済原資を生み出せる場合があります。ギャンブルや過度な支出習慣が背景にある場合は、収支記録をつけ現状を可視化することから始めましょう。
4. 公的な相談窓口を活用する
金銭問題に直面した際、中立的な立場から状況を整理してくれる公的機関や公益団体が存在します。ひとりで抱え込まず、まずは制度や選択肢の案内を受けることができます。
・法テラス(日本司法支援センター):経済的に余裕がない方を対象とした無料法律相談などを案内
・消費生活センター:契約トラブルや多重債務に関する初期相談窓口
・各地の弁護士会・司法書士会:多重債務に関する法律相談を受け付けている場合があります
・公益財団法人日本クレジットカウンセリング協会(JCCO):クレジットカードやローンの利用に関する無料カウンセリングを実施
無料で受けられる範囲や利用条件は窓口ごとに異なるため、申込前に各窓口の案内で確認してください。
5. 弁護士や司法書士に債務整理を相談する
元金の返済が完全に滞り、利息の支払いだけで手一杯になっている場合は、法的手続きによる解決を視野に入れる段階です。任意整理では、弁護士や司法書士が債権者と交渉し、将来利息のカットや数年間での分割返済案を協議します。自力での完済が数字上不可能な水準に達している場合の現実的な再起策となります。
注意
審査に通らないからといって、「審査なしで一本化」「即日現金化」などを謳う悪質な業者や個人間融資、給料ファクタリング等に手を出すことは極めて危険です。違法な高金利や苛烈な取り立て被害に遭う恐れがあるため、困窮した際こそ公的な相談窓口へ足を運ぶようにしてください。
専門家に相談する前に確認したい5つのチェック項目
債務整理や返済計画の相談を検討する場合、どの事務所を選ぶ際にも事前に確認しておくべき共通のポイントがあります。契約後のトラブルを防ぐため、以下の5項目を把握した上で問い合わせることが大切です。
1. 受付対象と対応形態
個人の債務に対応しているか、居住地からの相談を受け付けているか、オンラインや郵送での手続きに対応しているかを確認します。
2. 担当可能な対応範囲
任意整理だけでなく、個人再生や自己破産など複数の手続きに対応できるかを確認します。なお、司法書士が代理人として扱える範囲には法律上の上限があり、1社あたりの債務額が大きい場合は弁護士が対象となります。上限に当たるかは相談時に確認してください。
3. 費用の内訳と支払時期
相談料、着手金、報酬金、減額報酬、事務手数料などの総額が明確に提示されているか確認します。手元資金がない方向けに、費用の分割払いや後払いに対応しているかも重要な判断材料です。
4. 申込み後の流れと本人確認
問い合わせ後、どのような手段(電話・メール)で連絡が入り、どのように本人確認や契約内容の確認が進むのか、手続き着手までの所要期間を確認します。
5. 家族や勤務先への配慮
郵送物の送付名義や連絡先の指定など、プライバシーに配慮した連絡体制が整っているかを確認しておくと、日々の不安を軽減できます。
借金やリボ残高の返済にお悩みの方へ
リボ残高の支払いが長期化し、おまとめ払いや借換えによる自力再建が難しい場合は、専門家への相談が生活再建の第一歩となります。相談先を検討する際は、上記で整理した「対応範囲(自分の債務額を扱えるか)」「費用の明確さ」「分割払いの可否」を公式窓口でしっかり確認しましょう。
また、費用面で不安がある場合は、前述の公的・公益窓口も選択肢になります。
PR
よくある質問
- リボ残高のおまとめ払いをすると、支払総額は安くなりますか?
- 残高の一部または全額を前倒しで返済することにより、返済期間が短縮され、将来発生するはずだった手数料(利息相当分)の負担を抑えられる可能性が高くなります。
- おまとめ払いをすれば手数料は0円になりますか?
- 0円にはなりません。おまとめ払いをしても、支払い時点までに発生した手数料は請求されます。
- 複数カードのリボ残高をカード会社の機能で1つに合算できますか?
- できません。カード会社の「リボ残高おまとめ払い」は、あくまでそのカード会社単体の中で残高をまとめて精算する手続きです。複数社のリボ払いをまとめるには、金融機関のおまとめローン等を利用するか、債務整理による一括調整を行う形になります。
- おまとめローンの審査に落ちた場合、もう打てる手はありませんか?
- 打てる手は残されています。まずは現在のカードで月々の返済額を可能な範囲で引き上げる方法を検討し、それでも生活が破綻する場合は、公的な相談窓口(消費生活センター、法テラス等)や弁護士・司法書士へ任意整理などの債務整理を相談する道があります。
- リボ払いの減額相談を専門家にすると、家族に知られてしまいますか?
- 任意整理などの手続きでは、依頼先となる法律事務所・司法書士事務所が郵便物の送付方法や連絡先を本人の携帯電話に限定するなど配慮を行うことが一般的です。ただし、100%知られないことを法律上保証できるわけではないため、事前の面談時に希望する連絡手順を必ず確認してください。
- リボ払いをやめたいのに、つい使ってしまう場合の対策は?
- カード会員ページから「自動リボ設定」を解除した上で、クレジットカードそのものを自宅の取り出しにくい場所に保管するか、カード会社に利用停止や解約の取扱い(残高の支払方法)を確認することが環境面での対策として挙げられます。生活費の不足が原因である場合は、支出の見直しや公的支援窓口への相談を併せて検討しましょう。
- すでに支払いを延滞していてもおまとめ払いは利用できますか?
- 延滞が発生している場合、カードの利用制限がかかり、通常のウェブ画面からのおまとめ払い機能が利用できなくなっているケースがあります。まずはカード会社のサポートデスクへ連絡し、現在の利用可能状況と返済手順を確認することが先決です。
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|状況に応じた現実的な選択肢で生活を立て直す
この記事のまとめ
・カード会社の「おまとめ払い」は手元資金で残高を減らし将来の手数料を抑える手段
・他社のおまとめローンは借入自体が減るわけではなく金利条件により総額が増加する恐れもある
・手元資金がなく返済の目処が立たない場合は公的相談窓口や債務整理の検討が現実的
リボ払いの返済が苦しくなったときは、「お金を借りて一本化する」ことばかりに目を向けるのではなく、「自分には手元資金があるのか」「利息を払い続ける状態から抜け出せるのか」を客観的に見極めることが重要です。
もし毎月の支払いが限界に近づいているなら、無理な借換えを重ねて事態を複雑にする前に、公的な相談窓口で現状を整理してもらう選択肢を持っておきましょう。焦らず事実を確認し、生活再建に向けた着実な一歩を踏み出してください。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る【2026年】元利定額リボ払い方式とは?元金定額との違いと債務整理の相談前に整理すること
 まず知る【2026年】リボ払いが減らない理由は?元金が減らない仕組みと債務整理の相談目安
 対処する【2026年】20万円のリボ払いはどう返す?返済計画と債務整理の相談目安
 対処する【2026年】リボ払いを止める方法|解除と残高・債務整理の目安