【2026年】個人事業主の債務整理|自己破産以外の選択肢と事業継続の可能性
目次
個人事業主やフリーランスの方が借金の返済に行き詰まった際、真っ先に思い浮かぶのが自己破産かもしれません。しかし、個人事業主であっても自己破産以外の方法で借金を整理し、事業を継続できる可能性は十分にあります。
債務整理には主に「任意整理」「個人再生」「自己破産」という3つの手続きが存在します。事業用の設備や売掛金、取引先への影響を最小限に抑えたい場合は、裁判所を介さない任意整理や、事業継続を前提とした小規模個人再生が有力な検討対象となります。
この記事では、個人事業主が利用できる債務整理の手続きごとの特徴、事業を継続するための判断基準、状況に応じた選び方を中立的な視点から詳しく解説します。現状の資金繰りからどのような再建手順が考えられるかを整理する材料としてご活用ください。
個人事業主が使える債務整理の3つの方法
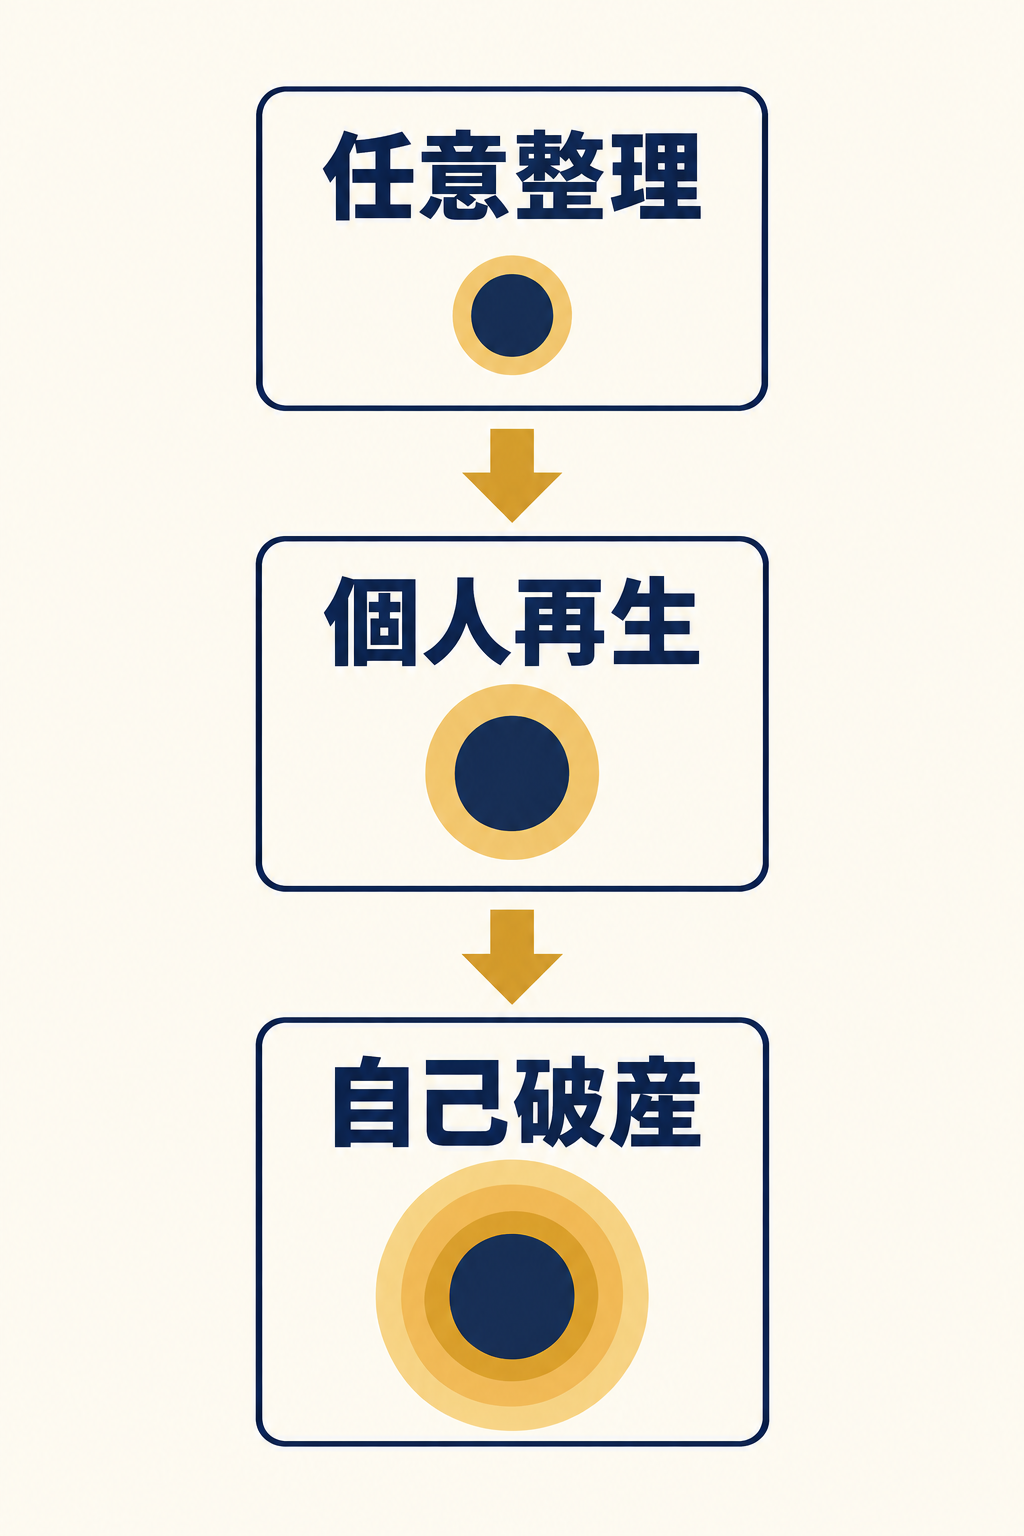
個人事業主の負債は、法人のように会社と代表者個人で明確に分かれておらず、事業用の借入れも個人の借金として扱われます。そのため、基本的には一般の個人が利用する債務整理手続きと同様の枠組みで再建を目指します。
編集部の一言
事業主の債務整理では、「どの債権者を対象にするか」と「財産が処分対象になるか」が事業継続の分かれ目となります。まずは3つの手続きの基本的な位置づけを把握することが大切です。
任意整理|取引先や事業用資産への影響を抑えやすい選択肢
任意整理は、裁判所を通さずに各債権者(借入先)と直接交渉し、今後の利息の引き下げや分割返済のリスケジュールを取り決める手続きです。通常は3年から5年程度の分割払いで合意を目指します。
任意整理の最大の利点は、交渉する債権者を個別に選べる柔軟性にあります。事業継続に不可欠な取引先の買掛金や、仕事で使用している機械・車両のローンを除外し、消費者金融や銀行のカードローンのみを対象に交渉を進めることが可能です。
公的な記録である官報に氏名や住所が掲載されることもないため、取引先や顧客に手続きの事実を知られるリスクが極めて低い点も特徴といえます。ただし、元金そのものが大幅に減額されるわけではないため、一定の事業利益があり、減額された月々の返済を継続できる見込みが必要です。
補足・参考
司法書士が代理できる業務範囲には借入額に応じた法律上の制限があるため、負債の規模や借入先の状況によっては弁護士への依頼が適している場合があります。相談時に対応可能な範囲を確認しておくと安心です。
個人再生|事業を継続しながら借金の圧縮を目指す裁判所の手続き
個人再生は、裁判所に申立てを行い、借金総額を法律の基準に基づいて大幅に減額してもらい、残額を原則3年(最長5年)で分割返済していく法的手続きです。
個人事業主が主に利用するのは「小規模個人再生」です。自己破産とは異なり、原則として事業用資産や機械設備などを手元に残したまま手続きを進められるため、事業をそのまま継続できる大きなメリットがあります。
住宅資金特別条項(住宅ローン特則)を利用すれば、居住用住宅を守りながら他の借金を減額できる道もあります。一方で、裁判所を通す手続きであるためすべての債権者を平等に扱わなければならず、取引先からの事業用借入れも含めて申告する必要がある点や、官報に掲載される点に留意が必要です。
自己破産|事業の清算を前提に生活の再起を図る最終手段
自己破産は、裁判所に申立てを行い、支払不能状態にあることを認めてもらったうえで、原則としてすべての債務の支払義務の免除(免責)を受ける手続きです。
借金の支払義務から法的に解放され、生活を立て直すための強力な制度ですが、原則として生活に必要な一定範囲の家財等を除き、事業用資産や高額な財産は換価・処分されます。そのため、現行の事業形態をそのまま継続することは極めて困難であり、実質的な廃業を伴うケースが一般的です。
ただし、自己破産は事業主個人を救済するための公的な制度です。手続き完了後に会社員として就職したり、手元の資金の範囲内で新たな事業を始めたりすることは法律上制限されておらず、生活を根本から再建するための現実的な選択肢のひとつといえます。
事業を継続できるかを左右する3つのポイント
個人事業主が債務整理を行う際、手続き後も事業を続けられるかどうかは特定の条件によって大きく左右されます。具体的には次の3つの要素を事前に見極める必要があります。
業務に必要な設備・道具・車両が残せるか
事業の継続には、店舗の内装、製造設備、パソコン、配達用車両などの事業用資産を維持できるかが直結します。
ローンが残っている車両やリース契約中の機械がある場合、その債権者を整理対象に含めると、所有権留保に基づき引き揚げられる可能性が高くなります。任意整理であれば、ローンの残っている資産を除外して他の金融機関の借入れだけを整理するという選択が可能です。
一方、個人再生ではすべての債権者を対象とする必要があるため、ローン中の設備が引き揚げられるおそれがあります。すでに一括購入済みで自己所有となっている資産であれば、個人再生の清算価値保障原則(財産の総額以上の返済を行うルール)を満たすことで、設備を処分せずに手元に残すことが可能です。
取引先や買掛金の支払いをどう扱うか
仕入れ先や外注先に対する未払金(買掛金)が存在する場合、その債権者への対応が以後の事業運営に決定的な影響を与えます。
裁判所を通す個人再生や自己破産では、特定の取引先だけを優遇して優先的に支払う行為(偏頗弁済)が法律で禁じられています。そのため、取引先も債権者リストに記載せざるを得ず、買掛金の支払いがストップすることで取引関係の解消や信用の失墜につながる恐れがあります。
仕入れ先との継続取引が事業維持の生命線である場合は、買掛金を整理対象から外し、金融業者からの借入金のみを整理できる任意整理が現実的な候補となります。
手続き後も継続的な事業収入が見込めるか
任意整理や個人再生は、手続き完了後に減額された金額を長期的に返済し続けることを前提とした制度です。
特に個人再生を裁判所に申し立てる場合、将来にわたって「継続的または反復して収入を得る見込み」があることを客観的な資料(確定申告書や売上帳簿など)で証明しなければなりません。売上が大きく落ち込み、経費を差し引いた純利益で月々の分割返済額を捻出できない状態であれば、裁判所から再生計画の認可を受けることは困難です。
注意
税金・国民健康保険料・年金などの公租公課は、個人再生や自己破産を行っても支払義務が免除されません(非免責債権)。滞納がある場合は、債務整理とは別に管轄の自治体や年金事務所へ分割納付の相談を行う必要があります。
借金の状況別に見る債務整理の選び方|3つのケース
個人事業主の経営状態や負債の内訳によって、適した解決方針は異なります。ご自身の状況が次の3つのケースのどれに近いかを確認してみてください。
| 手続き | 事業継続の可否 | 取引先の除外 | 財産の維持 | 向いている状況 |
|---|---|---|---|---|
| 任意整理 | 継続しやすい | 可能(選択可能) | 原則として維持可能 | 売上はあるが利息負担で資金繰りが厳しい |
| 小規模個人再生 | 継続可能 | 不可(全社対象) | 清算価値ルール内で維持 | 負債額が大きく元金の減額が必要 |
| 自己破産 | 継続は極めて困難 | 不可(全社対象) | 原則処分(自由財産除く) | 赤字が続き返済原資の確保ができない |
ケース1:売上はあるが毎月の返済額が資金繰りを圧迫している場合
一定の売上と利益が出ているものの、借入金の元利金返済が重く、仕入れや生活費が圧迫されている状況であれば、任意整理が有力な候補です。
・対象とする借入先を消費者金融やカードローンに絞り込める
・前述の通り買掛金等の取引先を除外できるため、仕入れや日常業務への支障を抑えやすい
・将来利息がカットされれば、3〜5年での完済計画が立てやすい
毎月のキャッシュフローを正常化させて事業を立て直す道筋が描きやすいケースといえます。
ケース2:事業縮小や業態転換を行いながら再建を進めたい場合
負債の総額が年商に匹敵するほど膨らんでおり、利息の免除だけでは返済が立ち行かないものの、採算の取れる事業部門を残したい場合は小規模個人再生が検討されます。
・元金を含めた負債総額を法律の基準に沿って大幅に圧縮できる
・事業に必要な設備を手元に残したまま再生計画を立てられる
・住宅ローンの特則を活用することで自宅を維持できる道がある
全社が対象となるため取引先への影響は考慮が必要ですが、事業規模を適正化しつつ債務を圧縮して再起を図るための制度として設計されています。
ケース3:事業の赤字が慢性化し廃業を視野に入れている場合
売上の回復が見込めず、仕入れや人件費を支払うと返済原資が残らない赤字状態が続いている場合は、自己破産を選択肢に入れる必要があります。
・借金返済の法的な義務を免除され、精神的・経済的な負担を清算できる
・現行事業はいったん廃業となるが、その後の生活再建に専念できる
・一定基準以下の現金や生活必需品は自由財産として手元に残せる
自己破産は決して人生の破綻ではなく、無理な資金繰りによるさらなる負債拡大を防ぎ、生活を立て直すための公的な手続きです。
相談前に準備しておきたい3つのこと
弁護士や司法書士、あるいは公的な相談機関に足を運ぶ際、あらかじめ手元の情報を整理しておくと、初回相談で現実的な選択肢の提示を受けやすくなります。
直近の収支表や確定申告書の控えを用意する
個人事業主の債務整理では、現在の事業にどの程度の返済能力があるかを正確に把握することが手続き選びの基準となります。
過去2〜3期分の確定申告書の控え(青色申告決算書や収支内訳書)と、直近数ヶ月の売上台帳や経費帳簿を手元に揃えておきましょう。季節変動がある業種の場合は、年間を通じた平均的な収支バランスを把握できる資料があると相談がスムーズに進みます。
借入先ごとの残高と返済額を一覧化する
すべての借入れについて、どこからいくら借りており、毎月いくら返済しているのかをリスト化します。
・金融機関名(銀行、信用金庫、日本政策金融公庫など)
・ビジネスローン、ノンバンク、カードローン、クレジット残高
・借入残高とおおよその金利、毎月の約定返済額
・連帯保証人の有無(配偶者や親族がついているか)
連帯保証人が設定されている債務を手続きに含めると保証人に請求が移行するため、保証人の有無は極めて重要な確認事項です。
相談窓口で確認したい事項を整理しておく
面談の限られた時間の中で疑問を解消できるよう、優先して確認したい項目をメモしておきます。
・自分の事業規模や負債状況で、事業継続が可能な手続きはどれか
・依頼した場合にかかる着手金・報酬金などの総額と分割払いの可否
・手続きを依頼してから完了するまでの具体的なスケジュール
・屋号名義の銀行口座や事業用資産への具体的な影響
借金問題の相談先をお探しの方へ
個人事業主の債務整理は、家計と事業用資金が複雑に絡み合うため、事業の収支構造を理解した専門職への相談が適しています。まずは各地の弁護士会や司法書士会、日本司法支援センター(法テラス)などの公的窓口を活用し、事業継続の見通しについて初期的な助言を受けることも有力な手段です。民間の法律事務所・法務事務所を検討する際は、事業者の受任実績や費用体系の明確さを事前に確認することをおすすめします。
PR
PR
よくある質問
- 個人事業主でも自己破産以外の債務整理はできますか?
-
はい、利用可能です。個人事業主であっても任意整理や個人再生(主に小規模個人再生)を選択できます。事業の収支状況や負債総額、残したい資産の内容に応じて、自己破産を避けながら事業継続を目指す道が検討されます。
- 個人再生をしても今の事業を続けられますか?
-
継続できる可能性があります。個人再生では事業用設備や道具を処分する必要が原則としてありません。ただし、再生計画案に沿った分割返済を継続できるだけの事業利益が将来的に見込めることが裁判所の認可要件となります。
- 任意整理と個人再生はどちらが事業主に向いていますか?
-
取引先への影響を最小限に抑えたい場合は任意整理が適しています。特定の債権者(買掛先など)を除外して交渉できるためです。一方、負債額が非常に大きく、将来利息の免除だけでは返済が追いつかない場合は、元金を大幅に圧縮できる個人再生が検討されます。
- 債務整理をすると屋号や許認可はどうなりますか?
-
任意整理や個人再生であれば、屋号の変更義務や許認可の取り消し規定は一般的にありません。ただし、自己破産の場合は破産手続き中に一部の職業(宅地建物取引士や警備員、保険外交員など)について資格制限が発生します(免責確定後に復権します)。事業に関わる許認可の要件を事前に確認しておく必要があります。
- 家族や取引先に知られずに手続きを進めることはできますか?
-
任意整理であれば、裁判所を通さず官報にも掲載されないため、家族や取引先へ知られるリスクを抑えやすいといえます。ただし、家族が連帯保証人になっている借入れを対象にする場合や、自宅・仕事場に郵便物が届く環境では知られる可能性があります。個人再生や自己破産は官報に公告されるため、完全な秘匿は困難です。
- 債務整理の相談にはどれくらいの費用がかかりますか?
-
相談料については、法テラスの民事法律扶助(一定の収入要件あり)や、初回の借金相談を無料としている法律事務所・法務事務所が多く存在します。正式に手続きを依頼する際の着手金や報酬金は、債務整理の種類(任意整理か個人再生か等)や債権者数によって異なります。費用の分割払いに対応している窓口も多いため、相談時に総額と支払方法を確認してください。
- 専門家への相談先はどのように選べばよいですか?
-
個人事業主の債務整理は給与所得者と異なり、事業収支や売掛金・買掛金の処理に関する知見が求められます。事業者の相談実績が豊富な事務所や、法テラス、各地域の弁護士会・司法書士会の相談窓口を通じて、事業再生に詳しい専門職を探すのが現実的です。借入先の数や借入額の規模が大きい場合は、幅広い事案に対応できる弁護士への相談が適しています。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|個人事業主が事業と生活を再建するための第一歩
この記事のまとめ
・個人事業主であっても自己破産だけでなく、任意整理や小規模個人再生によって事業継続を目指す選択肢がある
・取引先や事業用設備を守りたい場合は任意整理、負債が大きく元金を大幅圧縮したい場合は個人再生が主な検討対象となる
・手続きの可否は「将来的な事業収支の見通し」に左右されるため、確定申告書や資金繰り表を早めに整理しておくことが重要
・公租公課(税金・社会保険料)は債務整理でも免責されないため、自治体窓口への分納相談を並行して進める必要がある
個人事業主にとって、借金の問題は日々の営業や精神面にも大きな負担を与えます。「自己破産しかない」と思い詰める前に、任意整理や個人再生といった事業継続を模索できる法的な枠組みがあることを知るだけでも、次の打ち手が見えてきます。
資金繰りが完全に破綻してしまう前であれば、選択できる手続きの幅も広がります。事業の確定申告書や借入一覧を用意したうえで、法テラスや弁護士会、信頼できる専門家の窓口へ早期に相談し、生活と事業の再建に向けた現実的な第一歩を踏み出してください。
根拠になる記事
目安や対処のしかたは、こちらで確かめられます。
 まず知る【2026年】個人事業主の自己破産|事業継続・取引先への影響と相談の判断基準
 まず知る【2026年】ギャンブルの借金はどう整理する?返せないときの債務整理と相談先の選び方
 対処する【2026年】ファクタリング利用後の自己破産|事業者が確認すべき点と相談先
 対処する【2026年】リボ払いを止める方法|解除と残高・債務整理の目安