【2026年】ファクタリングは闇金?資金繰り名目の勧誘の見分け方と被害時の相談先
目次
ファクタリング自体は売掛債権を買い取る資金調達手段として広く説明されていますが、実質的な取引内容が金銭の貸し付けに該当する場合、貸金業としての登録や利息制限法などの規制対象となる可能性があります。この記事では、資金繰りの勧誘を受けた際に闇金(違法金融)を見分ける手がかり、契約後に問題が生じた場合の初動、および状況に応じた相談先について整理します。
ファクタリングと闇金を分ける3つの視点
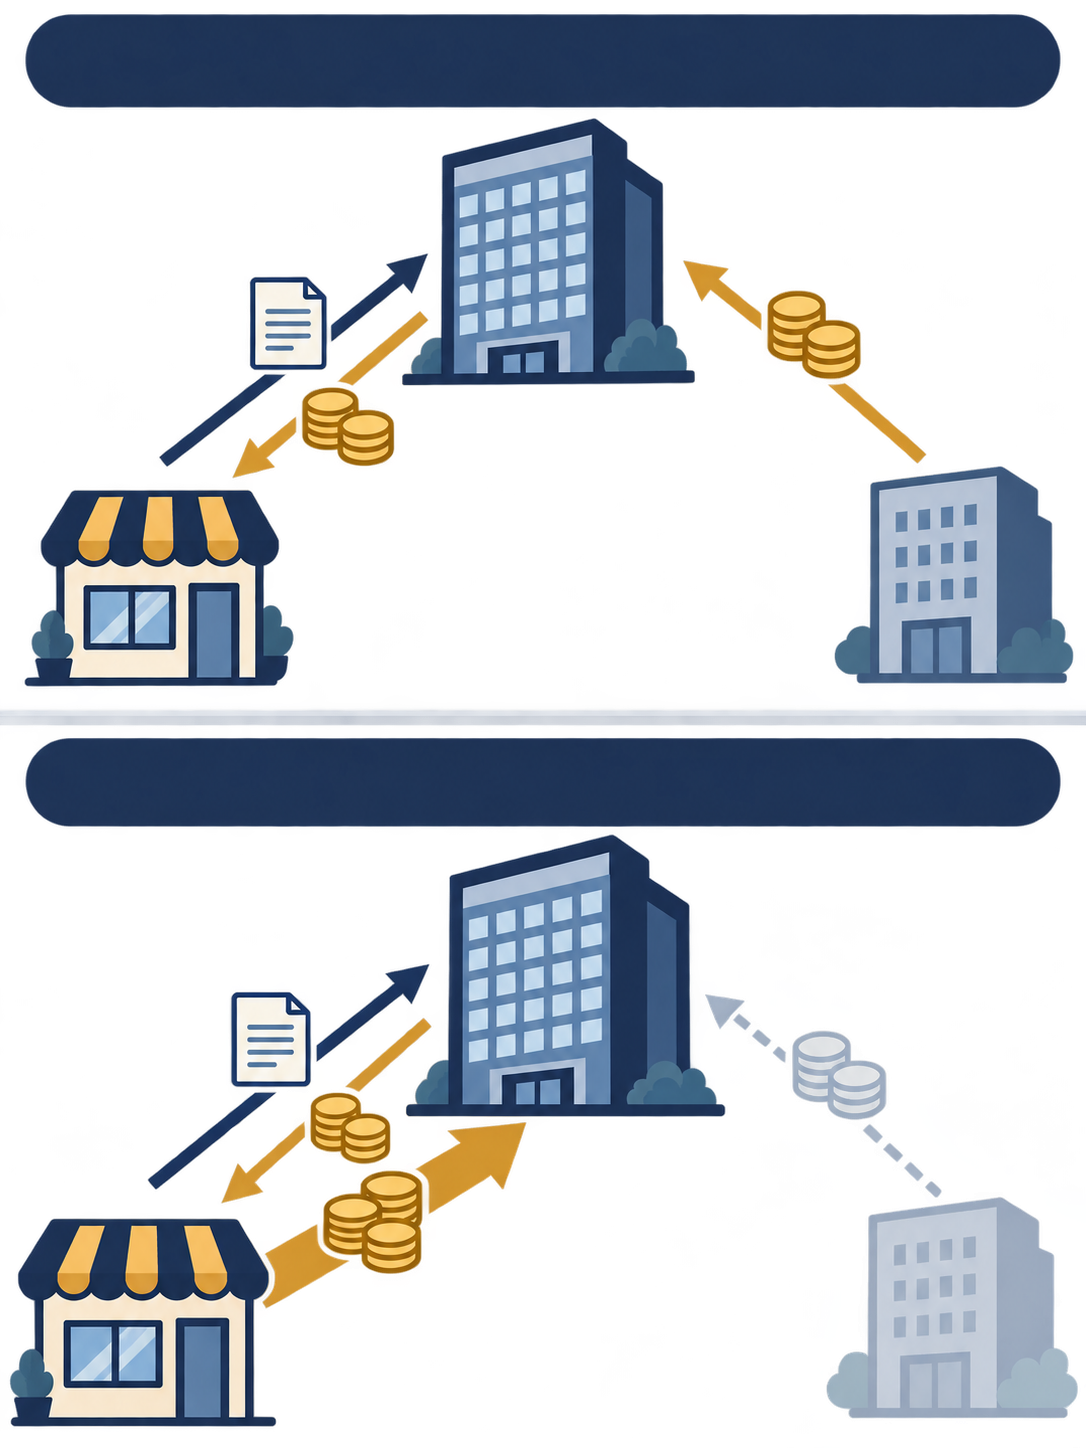
ここでは、契約書や見積書で確認できる3つの視点を整理します。判断に迷う場合は、後述の相談先に確認してください。
視点1:取引の実質(売掛債権の買い取りか貸し付けか)
表面上の契約名が「債権売買契約」や「ファクタリング契約」となっていても、支払いの原資が売掛先からの入金か、あるいは自身の預金からの返済や個人保証を求められる形になっていないか、契約書や見積書で確認します。申込者個人の信用や担保を主たる回収原資としている場合は、貸付と評価される要素として説明されることがあります。ただし、担保や保証の有無だけで直ちに違法と断定できるわけではありません。
視点2:リスクを誰が負うか(償還請求権の有無)
正規の売買取引であれば、買い取られた売掛債権が回収不能になった際のリスク(貸倒リスク)はファクタリング会社が負担することが一般的です。しかし、契約書に「償還請求権(買戻請求権)」が付いており、売掛先が倒産したり未払いになった場合に利用者が買い戻す義務を負っている場合、実質的な貸付と評価される要素のひとつになると説明されることがあります。
視点3:割引料・手数料を年利換算した水準
手数料の名称が「割引料」や「事務手数料」であっても、年利換算した数値を出し、その水準が妥当かは相談先に確認します。確認の手順は以下のとおりです。
1. 見積書で「受取額」「支払総額」「期間(日数)」を確認する
2. 手数料(支払総額−受取額)÷受取額×365÷日数 で年利換算する
3. 換算結果を持って、相談先(後述の表)に「この水準は妥当か」を確認する
(架空の例:受取額80万円に対し1か月・30日後に100万円を支払う場合、手数料20万円÷80万円×365÷30=約304%となります)
支払期間が短いほど年利換算の数値は大きく出ます。この数値だけで闇金かどうかを決めず、契約書面とあわせて相談先に確認してください。
資金繰り名目の勧誘で注意したい3つのサイン
日本貸金業協会は、ファクタリングを装ったヤミ金融の可能性が高いケースを例示して注意喚起を行っています。以下は、複数の解説で共通して挙げられている手がかりです。契約前にこれらのサインが見られる場合は、手続きを中断して公的窓口等へ確認することをおすすめします。
1. 契約書や見積書を交付しない
契約内容を明記した書面や見積書を交付せず、口頭やメッセージアプリのやり取りだけで進めようとする業者には注意が必要です。視点3で触れた各項目が見積書に明記されているかを事前に確認します。
2. 償還請求権(買戻し義務)が付いている
視点2で触れた買戻し条項(償還請求権)が契約書に含まれていないか、条項の有無を確認します。
3. 分割払いや期日の先延ばし(ジャンプ)を提案される
売掛先からの支払金を一括で精算するのではなく、業者が「分割での支払いでよい」「利息相当の手数料だけ払えば期日を延ばす」と持ちかけてくる場合、実質が利息の支払いと見られる場合があります。支払い条件が一括精算になっているか、契約書面の内容を確認します。
一般に指摘されることがあるその他の注意点
このほか、所在地や固定電話番号の実在性が確認できない場合や、現金での手渡しを求められるケースなども注意が必要と指摘されることがあります。所在地や連絡先が確認できない場合は、その確認結果をメモに残し、相談窓口へ伝えるようにしてください。
補足・参考
貸金業の登録状況は金融庁の「登録貸金業者情報検索サービス」等で確認できます(最新情報は公式サイトをご確認ください)。ただし、ファクタリング業者は貸金業登録の有無だけでは適法性を判断できないため、検索で見つかった場合も見つからない場合も、結果をそのまま相談先に伝えて判断を仰いでください。
事業者向けと給与ファクタリング、2つの類型の違い
ファクタリングを名乗る取引には、主に法人・個人事業主を対象とする「事業者向け取引」と、給与所得者を対象とする「給料ファクタリング」の2種類があります。
事業者向け(売掛債権取引)
企業や個人事業主が保有する売掛金を売却して資金化する取引です。ここまでの3つの視点とサインを当てはめて確認します。
個人向け(給与ファクタリング)
個人の労働者が使用者(勤務先)に対して持つ給与請求権を業者が買い取り、給料日前に現金を渡す手法です。金融庁は、給与の買取りをうたう行為について違法なヤミ金融として注意喚起を行っています(金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」2026年9月確認)。同ページの要約では、「借金ではありません」「ブラックOK」といった誘い文句への注意も示されています。こうした言い回しだけで安全と判断せず、契約書面と総支払額を確認してください。
なお、個人事業主やフリーランスの報酬債権を買い取る取引がどちらに当たるかは一律には判断できないため、自身の取引内容を相談先に伝えて確認してください。
契約後に取り立てや不安があるときの5つの行動
すでに契約を結んでしまい、法外な請求や執拗な連絡を受けている場合、状況を悪化させないための迅速かつ慎重な初動が求められます。
1. すべてのやり取りと取引の記録を保存する
契約書、見積書、振込明細書、メッセージアプリの履歴、着信履歴、通話の録音など、客観的な証拠をすべて消去せずに保管します。相談時の事実確認において極めて重要な資料となります。
2. 新たな借入れや別の契約で支払おうとしない
追加の借入れや別の契約で支払いに充てると、状況が複雑になったり負担が増えたりする場合があります。次の対応を決める前に、現状を整理して第三者へ相談してください。
3. 提供した個人情報の内容をリストアップする
運転免許証、健康保険証、銀行口座番号、勤務先情報、家族の連絡先など、相手に渡してしまった個人情報を書き出します。相談窓口で情報流出のリスクを踏まえた対応策を検討する際に必要です。
4. 脅迫的な取り立てに対しては警察の相談窓口を利用する
勤務先への押しかけ、暴力的な言動、脅迫めいたメッセージなどがある場合、都道府県警察の相談窓口または最寄りの警察署へ速やかに相談してください。緊急時はためらわずに110番通報を行ってください。
5. 専門家や公的相談窓口へ早期に状況を共有する
自身だけで業者と交渉しようとせず、弁護士、認定司法書士、法テラス、消費生活センターなどの第三者へ相談し、取引の法的な有効性や今後の対処法について助言を受けてください。
注意
自己判断で一方的に支払いを止めたり連絡を絶ったりすると、状況が変わる場合があります。対応を決める前に、まず法律の専門家や公的機関へ相談してください。支払期日が近い場合は、期日と請求内容を最初に伝えて相談してください。
状況別に選ぶ相談先3パターン(契約前/契約後/取り立てあり)
現在の取引段階やトラブルの程度に応じて、適切な窓口へ相談することが重要です。
| 現在の状況 | 最初に相談する窓口の例 | 相談時に用意するもの |
|---|---|---|
| 契約前(条件や業者の実態に不安がある) | 金融庁金融サービス利用者相談室 財務局の多重債務相談窓口 消費者ホットライン等の公的消費生活相談窓口 |
業者の提示書類(見積書、提案書) 業者の名称・所在地・連絡先がわかるもの |
| 契約後(支払いが苦しく、違法性を確認したい) | 弁護士会(法律相談センター) 法テラス(日本司法支援センター) 認定司法書士 |
契約書類一式 入出金の記録(預金通帳など) やり取りのメッセージ履歴 |
| 取り立てあり(嫌がらせや脅迫を受けている) | 都道府県警察の相談窓口または警察署 闇金問題に対応する弁護士・司法書士 |
着信履歴、録音データ、送信された文面 業者の連絡先情報 被害状況の時系列メモ |
※各相談窓口の連絡先や受付時間は変更される可能性があるため、各機関の公式Webサイト等で最新情報をご確認ください。
弁護士・司法書士に相談する前に確認したい4項目
法律の専門家に相談を申し込む際は、スムーズに事実確認を進められるよう、事前に窓口の対応条件や確認事項を整理しておきます。
1. 相談の受付対象
窓口によって、一般的な借金問題(任意整理・自己破産など)を中心としている場合と、闇金やファクタリングを名目にした貸付、違法給与ファクタリングなどの被害事案に対応している場合があります。自身の抱えるトラブル内容が取り扱い対象に含まれているか確認します。
2. 専門家の対応範囲(業務権限)
弁護士と認定司法書士では代理人として対応できる事件の範囲に違いがあります。認定司法書士が簡易裁判所において代理できるのは、争いの目的となる金額が一定の範囲内に限られます。事案の規模や自身のトラブルが対応可能かどうかは、事前に各相談先へ確認することが重要です。
3. 費用の明示と算定方法
初回相談料の有無、着手金、解決報酬金など、手続きにかかる総額や支払期日について書面やWebサイト上で明瞭に提示されているかを確認します。分割払いが可能かどうかも確認事項のひとつです。
4. 受任後の対応方針と連絡体制
正式に依頼した場合、依頼を受けたことを業者へ知らせる書面(受任通知)の送付を含め、依頼後の連絡や取り立てへの対応がどうなるかなど、委任後の具体的な流れを事前に質問しておくことが大切です。
よくある質問
- ファクタリングはすべて闇金なのですか?
- ファクタリングそのものは売掛債権の譲渡として説明される取引であり、それ自体が直ちに違法とされるわけではありません。ただし、名目がファクタリングであっても実質が貸付であれば、貸金業としての規制が問題になり得ます。
- 手数料がどれくらい高ければ闇金を疑うべきですか?
- 一律の金額や割合で線引きすることは困難です。「視点3」の手順で年利換算を行い、その結果を持って相談窓口へご相談ください。
- 契約書に「償還請求権あり」と書かれていたら危険ですか?
- 判断要素のひとつであり、直ちに違法と断定できるわけではありません。契約書の該当条項を持参して専門家や相談窓口へ確認することをおすすめします。
- 給料ファクタリングは利用しても大丈夫ですか?
- 個人の給与債権を買い取る給料ファクタリングについて、金融庁は違法なヤミ金融として注意喚起を行っています(2026年9月確認)。利用は避けてください。すでに利用してしまった場合は、「契約後に取り立てや不安があるときの5つの行動」を参照してください。
- すでに契約してしまいましたが、今からでも相談できますか?
- 契約や入金の後でも、状況を整理して相談先を探すことはできます。受付対象は窓口ごとに異なるため、前節の4項目で確認のうえ、契約書類や振込記録の控えを用意してください。
- 弁護士と司法書士のどちらへ相談すればよいですか?
- 弁護士と認定司法書士では、代理人として対応できる範囲に違いがあります。認定司法書士には金額に関する範囲があり、どの金額が当てはまるかは個別の事情で変わるため、事案の内容を窓口に伝えて確認してください(詳細は前節の項目2をご確認ください)。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|資金繰り名目の勧誘を見極め、適切な窓口へ
この記事のまとめ
・ファクタリング自体は取引手段のひとつだが、実質が貸付であれば問題になり得る
・契約書面の有無、償還請求権の有無、分割支払いの提案などを事前に確認する
・トラブル時は客観的記録を残し、自己判断で対応せず公的窓口や法律の専門家へ相談する
追加の借入れや別の契約で支払いに充てることは避け、支払いの扱いは自己判断せず、早期に専門の相談窓口へ相談してください(各窓口の最新情報は公式ページをご確認ください)。
次に読む
この記事の内容に続く記事です。
対処する【2026年】ファクタリング利用後の自己破産|事業者が確認すべき点と相談先この記事を読む → まず知る【2026年】残高スライドリボルビング方式とは?返済額の決まり方と債務整理の相談目安
 まず知る【2026年】消費者金融レイクの借金は減額できる?返済が苦しい時の任意整理と相談先
 まず知る多重債務とは?借入状況の整理と債務整理の相談を考える判断基準