【2026年】サラ金とは?消費者金融の意味と返済に困ったときの借金相談
「サラ金」という言葉を耳にしたとき、どのような業者を指しているのか、現在の消費者金融やヤミ金融とどう違うのか、不安に感じる方も少なくありません。
公的な整理において「サラ金」は貸金業の同義語として位置づけられており、一般的には個人向けに無担保融資を行う貸金業者を指して用いられてきました。正規の登録を受けた貸金業者であれば法令を遵守して営業していますが、無登録の違法業者(ヤミ金融)とは明確に区別して把握する必要があります。
この記事では、サラ金の正確な意味合い、借入先が適法な業者であるかを確かめる手順、そして返済の継続が難しくなった際に整理すべき情報と公的な相談窓口の選び方を分かりやすく解説します。
サラ金とは?押さえる3つの基本
サラ金という名称に対して「法的にどう扱われているのか」「今の消費者金融と何が違うのか」という疑問を持つ方向けに、公的な資料に基づく基本的な位置づけを3つの観点から整理します。
サラ金という言葉の位置づけ
公的機関の分類基準において、「サラ金」は貸金業に関連する同義語として扱われています。
たとえば国立国会図書館の典拠データでは、「貸金業」の同義語(Variant Terms)として「サラ金」や「サラリーマン金融」が挙げられており、注記において「消費者向け無担保貸金業者について使用」する件名として整理されています(出典:国立国会図書館典拠データ)。
日常会話やメディアで俗称として用いられる場面は多いものの、法令上の正式な呼称は「貸金業者」となります。
消費者金融との関係
金融庁の公表資料によると、お金を貸す業務を行い、財務局または都道府県に登録をしている業者を法令上「貸金業者」と定めています(出典:金融庁『貸金業法Q&A』)。その具体的な例として「消費者金融」や「クレジットカード会社」が明記されています。
一般的に「サラ金」と呼ばれてきた業態の多くは、現在の「消費者金融」と重なる部分が大きいとされていますが、文脈や歴史的背景によって使われ方が異なる場合もあるため、あらゆる場面で完全に同一であると一律に断定することはできません。重要なのは、その業者が正規の貸金業者登録を受けているかどうかです。
銀行やカード会社との範囲の違い
借入先を考える際は、適用される法律や業態の区分を正しく知ることが役立ちます。
金融庁の説明に基づくと、お金を貸す業務を行う事業者のうち、銀行や信用金庫などの金融機関、およびショッピング取引については貸金業法の適用範囲に含まれません。貸金業法の対象となるのは、登録を受けた消費者金融やクレジットカード会社のキャッシング部門などです。
| 業態の区分 | 主な事業者例 | 根拠となる法令や位置づけ |
|---|---|---|
| 登録貸金業者 | 消費者金融、クレジットカード会社(キャッシング) | 貸金業法(財務局長または都道府県知事の登録) |
| 金融機関 | 都市銀行、地方銀行、信用金庫など | 銀行法など(貸金業法の貸金業者には該当しない) |
| 違法業者(ヤミ金融) | 無登録で貸付を行う違法組織 | 貸金業法違反(登録を受けずに営業する業者) |
呼称のイメージにとらわれず、相手方がどの法令に基づいてどのような許認可や登録を受けているかを確認することが安全な判断の第一歩となります。
借入先を確かめる2つの確認点
借入先に対する不安を解消し、適切に対応するためには客観的な事実確認が欠かせません。具体的に調べるべき2つの確認点を解説します。
登録を確認する
借入先が適法な事業者であるかを確認する最も確実な方法は、行政機関への照会です。
貸金業を営む者は、主たる営業所等の所在地を管轄する財務局長または都道府県知事の登録を受けることが法律上義務付けられています(出典:金融庁『違法な金融業者にご注意』)。登録を受けずに貸金業を営む業者はヤミ金融であり、正規の貸金業者ではありません。
利用している業者や検討中の業者が正規の事業者であるかは、金融庁が提供する「登録貸金業者情報検索サービス」を利用するか、管轄の財務局または都道府県へ直接照会することで確認できます。
注意
知名度や業者の看板、広告の文句だけで適法性を自己判断してはいけません。登録の有無を公的サービスで必ず確認してください。
契約内容と利息を確認する
次に確認すべき点は、契約書に記載された利息と契約条件です。
出資法において、金銭の貸付けにおける上限金利は年20%と定められています。これを超える利息での貸付けは出資法違反となり、刑事罰の対象となります(出典:金融庁『違法な金融業者にご注意』)。
手元にある契約書面や利用明細書を取り出し、記載されている借入利息が年20%を超えていないかを確認しましょう。書面が交付されていない場合や、利息計算が不明瞭な場合は、不当な請求を受けている可能性があるため注意が必要です。
返済に困ったとき整理する3つの情報
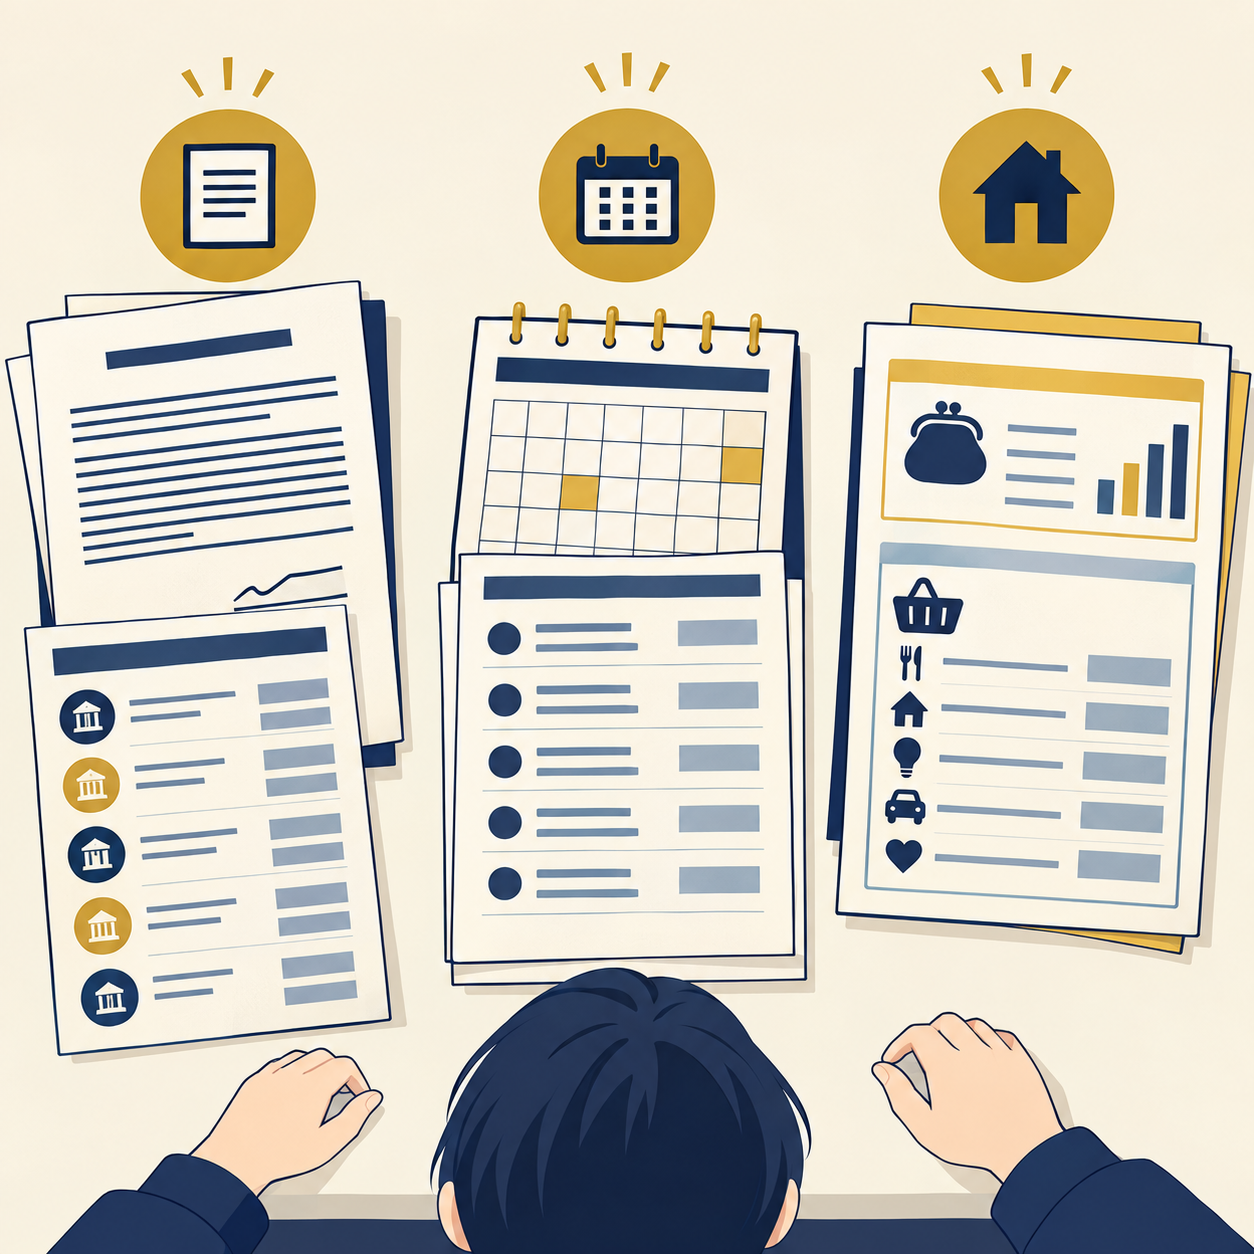
返済負担が重くなり日々の支払いが難しくなってきた場合は、場当たり的な借り入れを重ねる前に現状を可視化することが極めて重要です。整理すべき3つの項目を順に確認しましょう。
借入先と残高
まずは自身が利用している借入先をすべて書き出し、それぞれの元金残高を一覧にします。
・契約書や直近の利用明細書を手元に集める
・会員ページ等で正確な残高を確認する
・業者ごとに借入残高の数字を記録する
複数の借入先がある場合、記憶だけに頼っていると総額を見誤りがちです。すべての債務を漏れなく並べることが、正確な状況把握の基本となります。
返済期日と毎月の返済額
次に、毎月どのようなスケジュールでいくらの支払いが必要なのかを整理します。
・各社の次回到来期日
・毎月指定されている最低返済額
・ひと月あたりに支払うべき合計額
直近の返済期日に間に合わない可能性がある借入先があるかどうかも含めて把握します。期日が迫っているからといって他社から新たに借り入れて充当する行為は、支払総額を増大させ状況を悪化させる要因となります。
収入と生活費
毎月の返済原資がどの程度確保できるかを判断するため、家計の収支を数字で書き出します。
・手取り収入の平均月額
・家賃、光熱費、食費などの最低限必要な生活費
・生活費を差し引いた後に返済へ回せる実質的な可能額
収支のバランスを客観的に把握できていれば、専門窓口に相談する際も具体的な生活実態を正確に説明できるようになります。
補足・参考
家計収支を書き出す際は、支出を過小評価せず、予備費や税金などの支払いも含めて実態に即した数字を記録することが大切です。
相談先を選ぶ3つの確認点
借入の返済が自力では追いつかないと判断した場合は、早期に専門の窓口へ相談することが選択肢のひとつとなります。相談先を選ぶ際に確認すべき3つの項目を解説します。
相談したい内容
自身が抱えている悩みの性質に応じて、適した窓口を切り分ける必要があります。
契約自体の不審点やトラブルについては消費生活センター(消費者ホットラインなど)への相談が適しています。一方、毎月の返済額の調整や法的整理など、具体的な返済負担の見直しを検討する場合は、法律の専門家である弁護士や司法書士への相談事項となります。
公的な支援機関としては、法律問題の総合案内所である法テラス(日本司法支援センター)や、各地の弁護士会が設置する相談窓口が存在します。
対応範囲
相談先を検討する際は、その窓口が自分の状況や地域に対応しているかを事前に確認します。
・対応している地域(全国対応か、地元の面談のみか)
・扱っている事案の種類(任意整理、個人再生、自己破産などの受任実績)
・相談形式(電話相談、オンライン対応、対面相談)
相談窓口によって受付条件や体制は異なります。公式サイトや公的案内で受付対象を確かめたうえで問い合わせることが重要です。
費用と相談後の流れ
相談手続きに進む前に、発生する費用と受任後の流れを明確にしておく必要があります。
・初回の相談料(無料相談枠の有無や適用条件)
・着手金や報酬金などの明確な費用体系
・分割払いの可否
・相談から正式な手続き着手までの所要期間
費用の支払いに不安がある場合、法テラスの民事法律扶助制度(費用立替制度)を利用できる場合もあります。資力要件などが定められているため、利用条件を確認してみるとよいでしょう。
返済が苦しいと感じたときの行動手順
返済を続ける見通しが立たないときは、新たな借り入れで埋め合わせるのではなく、現在の収支と債務の総額を正しく整理することが大切です。
【相談前に準備したい手順】
1. 契約書や明細書を集め、借入先ごとの残高と利息を書き出す
2. 毎月の手取り収入と必要な生活費を計算し、返済可能額を把握する
3. 法テラス、弁護士会、消費生活センターなどの公式案内を確認し、対応範囲や費用体系を確かめたうえで相談を申し込む
よくある質問
サラ金や消費者金融に関するよくある疑問について、客観的な事実に基づき回答します。
- サラ金と消費者金融は同じですか?
- 公的な件名データ(国立国会図書館典拠データなど)において「サラ金」は貸金業の同義語として扱われ、消費者向け無担保貸金業者を指す語とされています。金融庁の資料では消費者金融が正規の登録貸金業者の代表例として挙げられており、実態として重なる部分が多いものの、日常的な使われ方や歴史的ニュアンスによって異なる受け止め方をされる場合もあります。
- サラ金はヤミ金融とは違うのですか?
- 正規の貸金業者とヤミ金融の決定的な違いは法令に基づく登録の有無です。財務局長または都道府県知事の登録を受けて営業している業者は正規の貸金業者であり、貸金業法を遵守する義務があります。一方で登録を受けずに違法に営業する業者がヤミ金融であり、名称の呼び方だけで判断するのではなく公的な登録状況で区別する必要があります。
- 借入先が正規の登録業者かどうか調べる方法はありますか?
- 金融庁のWebサイトにある「登録貸金業者情報検索サービス」を利用することで、商号や登録番号から正規業者であるかを検索できます。また、管轄の財務局または都道府県の相談窓口へ直接照会して最新情報を確認することも可能です。
- 利息が年20%以内であれば問題ないのでしょうか?
- 出資法において金銭貸付の上限金利は年20%と定められており、これを超える利息は刑事罰の対象となります。ただし、年20%以内であっても返済計画に無理があれば生活を圧迫する要因となりますので、金利の適法性だけでなくご自身の収支状況に合っているかを確認することが大切です。
- 消費者金融への返済が難しいときはどこに相談すべきですか?
- まずは借入残高や返済期日、毎月の生活費を書き出して状況を整理しましょう。そのうえで、法テラス(日本司法支援センター)、各地の弁護士会、消費生活センターなどの公的機関や、債務整理を扱う弁護士・司法書士へ相談し、今後の返済計画や法的な解決手段について助言を求めることが推奨されます。
あわせて読みたい
⚖️ 無料で借金問題を相談できる窓口
自己破産・任意整理・個人再生を含む借金問題は、専門家への早期相談で負担を抑えて解決できる場合があります。以下は無料で相談を受け付けている窓口です。
・法テラス(日本司法支援センター) — 収入要件を満たす方は無料相談+弁護士費用立替も可能
・弁護士ドットコム 借金・債務整理の相談 — 全国の弁護士に無料相談
※本記事は一般的な解説であり、具体的な手続きは資格を持つ弁護士・司法書士にご相談ください。
まとめ|借入先の把握と計画的な相談対応
「サラ金」という語は、公的な整理では消費者向け無担保貸金業を指す同義語として扱われており、法的には登録を受けた「貸金業者(消費者金融など)」と重なる部分が多い位置づけとなっています。
この記事のまとめ
・「サラ金」は公的な分類において貸金業の同義語として位置づけられている
・正規の貸金業者であるかは金融庁の登録貸金業者情報検索サービスで確認できる
・出資法の上限金利は年20%であり、これを超える契約は違法となる
・返済が困難なときは「借入残高」「返済期日」「家計収支」を整理して可視化する
・対応に迷ったときは法テラスや弁護士会、消費生活センターなどの公的窓口で条件を確認して相談する
返済に追われていると冷静な判断が難しくなりがちですが、借り増しによって一時的にしのぐ方法は状況をより厳しくしてしまいます。まずはご自身の契約と財務状況を冷静に見つめ直し、必要に応じて信頼できる相談窓口を活用しながら、生活再建に向けた着実な一歩を進めてください。
次に読む
この記事の内容に続く記事です。
対処するリボ払いの一括返済で手数料はいくら?返済日による負担と借金相談の目安この記事を読む → まず知る【2026年】消費者金融レイクの借金は減額できる?返済が苦しい時の任意整理と相談先
 まず知る【2026年】ギャンブルの借金はどう整理する?返せないときの債務整理と相談先の選び方
 まず知る【2026年】パチンコの借金はどう整理する?返済状況の確認と相談先の選び方